Nuestro informe de perspectivas de septiembre señalaba que las condiciones de El Niño se prolongarían hasta 2024, con una posible intensificación y un final en primavera. La expectativa de un El Niño más intenso en los meses siguientes generó incertidumbre entre los operadores de aceites vegetales y les llevó a asegurarse reservas suficientes.
Sin embargo, los expertos coinciden ahora en que El Niño podría no tener un impacto negativo significativo en la producción de aceites vegetales.
Este artículo examina los posibles efectos de El Niño y de otras condiciones meteorológicas (previstas) sobre los rendimientos esperados de distintos cultivos oleaginosos como la soja, el aceite de palma, la colza, el girasol y el aceite de oliva en 2024 en todo el mundo.
El Niño, La Niña y la fase ENSO neutral
Antes de entrar en detalle, un breve repaso de las previsiones de la NOAA para los patrones meteorológicos de este año: la NOAA prevé un paso de El Niño a condiciones ENSO neutrales entre abril y junio de 2024, con una probabilidad del 83 %. Además, existe un 62 % de probabilidad de entrar en condiciones de La Niña entre junio y agosto de 2024, véase la figura 1.
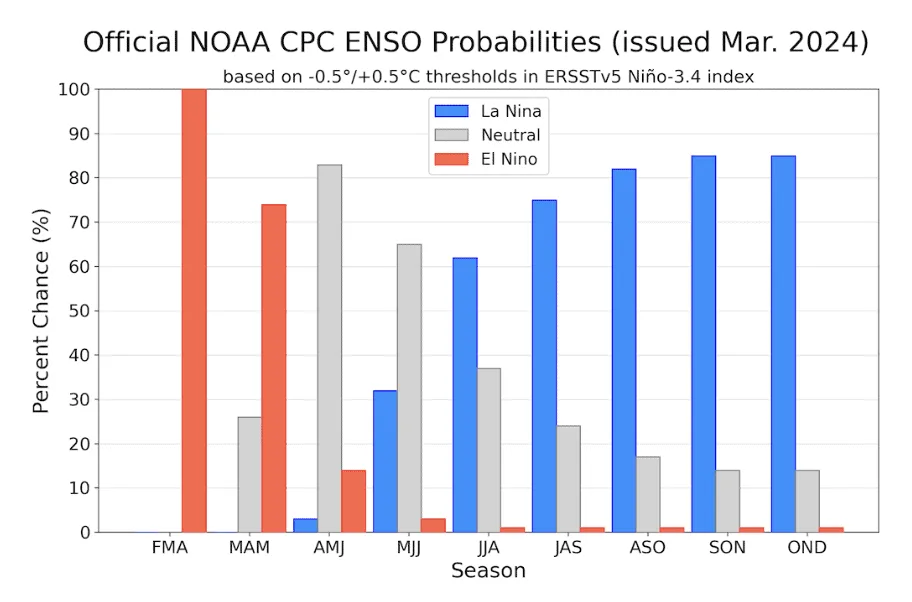
Figura 1: probabilidades oficiales del ENSO para el índice de temperatura de la superficie del mar Niño 3,4 (5° N–5° S, 120° O–170° O)
Para quienes no estén familiarizados con estos patrones: El Niño eleva las temperaturas de la superficie del mar en el Pacífico tropical por encima de lo normal, lo que afecta al clima mundial y altera los patrones meteorológicos, con más lluvia en el sur de Estados Unidos y en el golfo de México y condiciones más secas en el Sudeste Asiático, Australia y África Central, véase la figura 2.
La Niña, en cambio, se caracteriza por temperaturas de la superficie del mar más frías de lo normal en el Pacífico tropical e influye igualmente en los patrones meteorológicos mundiales. En Estados Unidos puede desplazar hacia el este el agua superficial cálida y alterar así las temperaturas, las lluvias y los vientos, véase la figura 3.
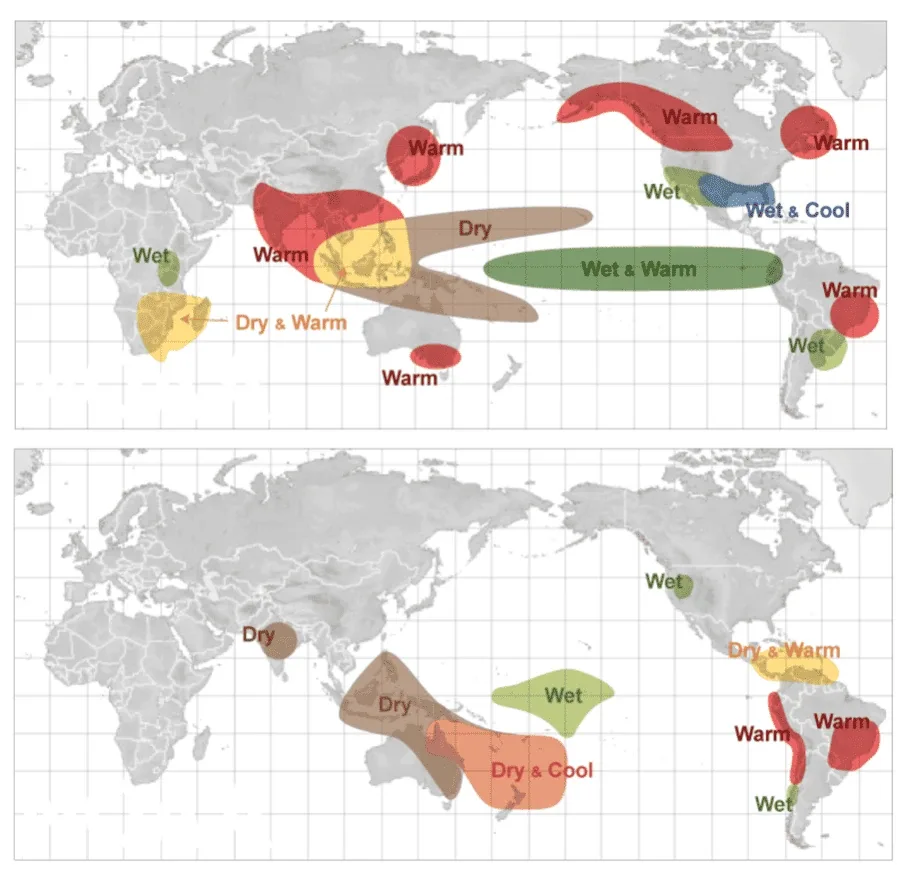
Figura 2: efectos de El Niño de diciembre a febrero (imagen superior) y efectos de El Niño de junio a agosto (imagen inferior)
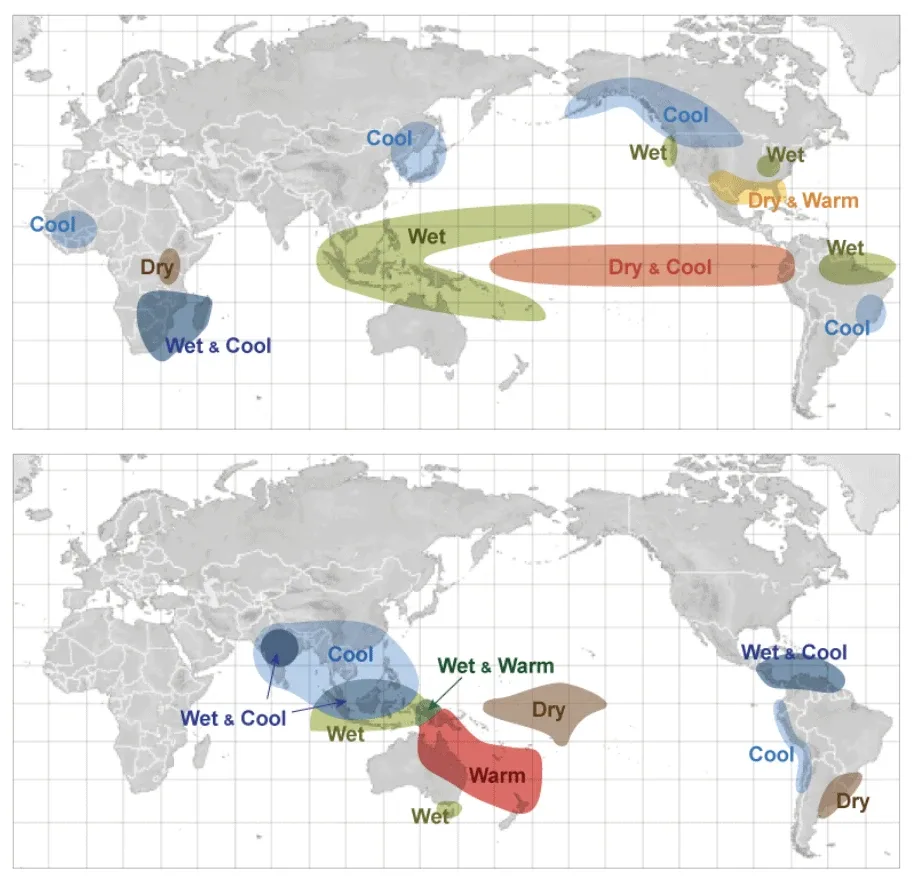
Figura 3: efectos de La Niña de diciembre a febrero (imagen superior) y efectos de El Niño de junio a agosto (imagen inferior)
Por último, la fase ENSO neutral indica un periodo sin El Niño ni La Niña, en el que las temperaturas de la superficie del mar, los vientos y las lluvias del Pacífico tropical se acercan a las medias de largo plazo. Durante esta fase es importante que los agricultores sigan de cerca la información meteorológica local para adaptar sus estrategias de cultivo, sobre todo en siembra y riego, por las posibles variaciones de las precipitaciones.
*Tenga en cuenta que las previsiones a tan largo plazo conllevan un elevado grado de incertidumbre.
Impacto de El Niño en los rendimientos previstos de la soja
Empecemos por los posibles efectos de El Niño y de otras condiciones meteorológicas (previstas) sobre los rendimientos de la soja en 2024, región por región.
🇺🇸 El campo estadounidense esperaba una mejora en 2024 tras tres inviernos consecutivos de La Niña que provocaron sequía en zonas clave de recolección de soja del Medio Oeste.
Aunque El Niño influyó en las precipitaciones de 2023 y benefició a las Great Plains, con zonas que superaron el 110 % de la lluvia normal y con hasta un 150 % en el Oklahoma Panhandle, la recuperación del Medio Oeste se quedó corta. Algunas zonas siguen registrando déficits importantes, de entre el 50 % y el 70 % por debajo de lo normal.
Con las labores de campo de la campaña 2024 de maíz y soja del Medio Oeste a un mes vista, la atención se centra en la recarga de humedad del suelo. Las previsiones de producción de soja de la campaña 2023/24 apuntan a la duodécima más ajustada de la serie histórica, con una caída hasta 113,3 millones de toneladas, un 2,48 % menos que la campaña anterior, véase la figura 4. A ello se suma la preocupación por una posible La Niña, que plantearía nuevos retos al sector de la soja en la próxima campaña.
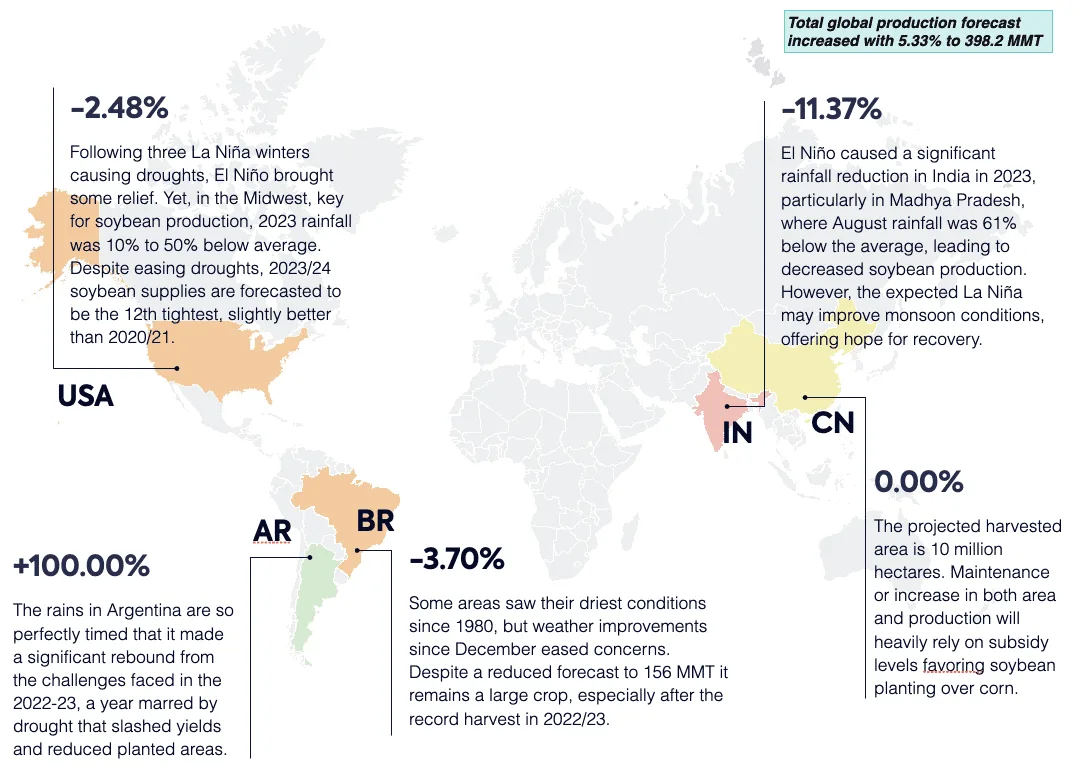
Figura 4: evolución de la producción mundial de soja en 2023/2024 frente a 2022/2024.
🇧🇷 El patrón de El Niño, conocido por el calor y la sequedad que trae a Sudamérica, provocó una sequía importante en la Amazonia hacia octubre del año pasado. Eso redujo notablemente el nivel de los ríos amazónicos y algunos puntos registraron las lluvias más bajas desde 1980.
Los productores brasileños de soja temieron tener que resembrar y obtener rendimientos menores por la escasez de lluvias y las altas temperaturas, que se prolongaron hasta noviembre y diciembre, lo que llevó a recortar las previsiones de producción en diciembre y enero.
Las condiciones mejoraron en Brasil a partir de enero y la preocupación se relajó. Según el Agriculture and Horticulture Development Board (AHDB), «para que los precios de las oleaginosas cambien de trayectoria hará falta o bien un cambio fundamental de la demanda a medio plazo o bien nuevos problemas en los cultivos en algún lugar del mundo».
Tras la estabilización del tiempo en enero se ajustaron las previsiones de producción. El USDA sitúa la cosecha brasileña de soja 2023/24 en 156 millones de toneladas, un 3,70 % menos que el año anterior, véase la figura 4. Otras estimaciones son las de Conab, con 149,4 millones de toneladas; Safras & Mercado, con 151,3 millones; StoneX, con 150,35 millones, y AgResource, con 145,4 millones.
🇦🇷 Argentina también sufrió sequía en la campaña 2022/23 por La Niña, pero el otoño de 2023 trajo lluvias a tiempo y permitió una recuperación notable. Mientras la previsión brasileña de soja para 2023/24 baja, Argentina se encamina a un salto extraordinario, estimado en casi el 100 % hasta 50 millones de toneladas según el USDA, y en 52,5 millones según la Bolsa de Cereales de Buenos Aires.
Las previsiones apuntan a que el USDA podría elevar ligeramente su estimación para Argentina hasta unos 50,8 millones de toneladas. Aunque el USDA prevé un mayor consumo de soja, otras entidades anticipan un consumo menor por la caída de la demanda del sector porcino chino. Eso apunta a un impacto neutral en los precios, siempre que la producción argentina sea suficiente.
Las previsiones de producción de soja han influido en los precios del aceite de soja y han estrechado el diferencial entre los aceites de palma y de soja, los dos más consumidos. Ese estrechamiento se aprecia en la figura 5 y devuelve la relación de precios entre ambos aceites a un rango históricamente normal. Este ajuste podría dar más margen de compra a los fabricantes de alimentos, que a menudo pueden usar ambos aceites de forma intercambiable.
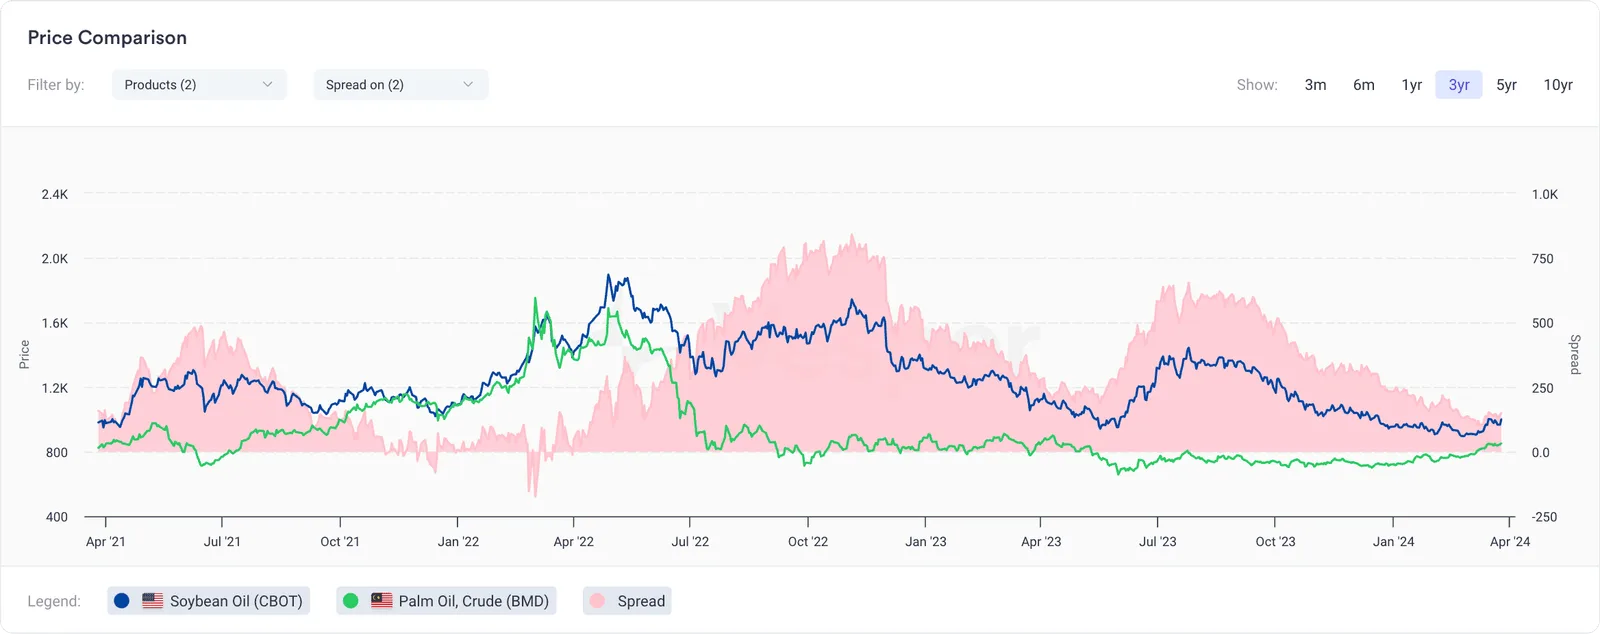
Figura 5: comparación de precios entre el aceite de soja (CBOT) y el aceite de palma crudo (BMD) en USD/mt
Impacto de El Niño en los rendimientos previstos del aceite de palma
🇮🇩 🇲🇾 El Niño, conocido por provocar sequías en regiones clave del aceite de palma como Malasia e Indonesia, se está comportando de forma distinta a episodios anteriores, con buenas lluvias en Malasia por el acoplamiento tardío de los indicadores. Pese a la inquietud inicial, las precipitaciones se sitúan muy por encima de lo normal desde noviembre y el USDA prevé producciones récord en Indonesia (47 millones de toneladas, un 1,08 % más) y Malasia (19 millones de toneladas, un 3,33 % más) en la campaña 2023/24.
La posible llegada de La Niña, con un 55 % de probabilidad entre junio y agosto, podría influir aún más en la producción de aceite de palma. Conviene ser prudentes, no obstante, por el riesgo de que un exceso de lluvia frene los rendimientos y la recolección. A corto plazo se espera una tendencia levemente alcista, impulsada por un informe reciente de la MPOB y por el aumento de la demanda durante el Ramadán de marzo.
Ahora bien, el menor diferencial entre el aceite de palma y aceites competidores como el de soja, tal como ilustra la figura 5, apunta a un posible límite para cualquier subida importante de los precios del aceite de palma. Sumado al cambio de los patrones meteorológicos mundiales, la perspectiva general para los precios del aceite de palma en 2024 se inclina hacia una tendencia bajista.
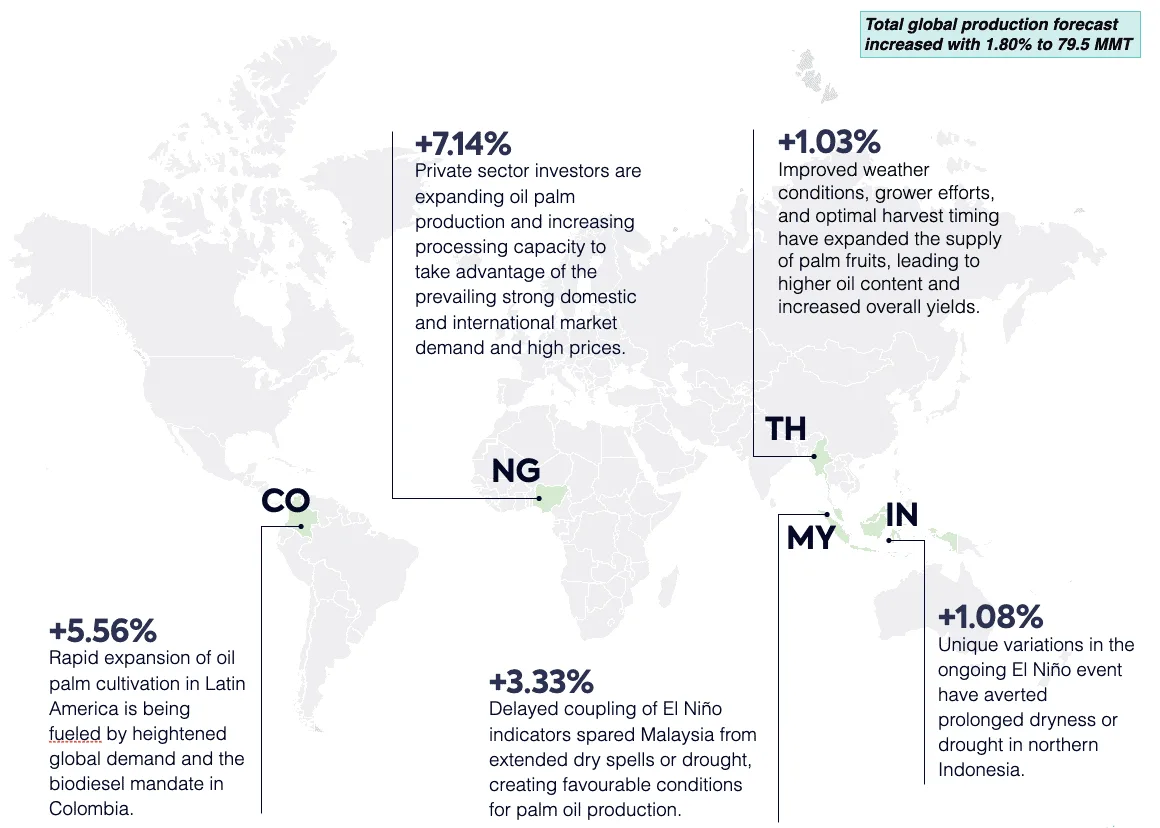
Figura 6: evolución de la producción mundial de aceite de palma en 2023/2024 frente a 2022/2024
Impacto de las condiciones meteorológicas en la previsión de producción de colza
🇪🇺 Hay un debate considerable sobre la producción europea de colza, en concreto sobre si aumentará o disminuirá. El último informe del USDA proyecta un aumento del 2,19 % de la producción europea de colza en la campaña 2023/24, hasta 20 millones de toneladas. El foco del intenso debate entre los participantes del mercado es la superficie sembrada, ya que muchos operadores europeos sembraron entre agosto y finales de octubre de 2023.
Fuentes del sector creen que la superficie sembrada europea podría ser menor de lo previsto en un principio, estimada en torno a 5,65 millones de hectáreas. Según la Comisión Europea, esa estimación supone un descenso importante frente a los 6,10 a 6,15 millones de hectáreas cosechadas en 2023.
La menor superficie sembrada encaja con el tiempo húmedo que comunica Crop Monitoring in Europe (MARS): en Alemania, Austria, Chequia y Polonia las precipitaciones continuadas han triplicado la media de largo plazo (LTA). Esto suscita inquietud por un abandono y unos daños de cultivo considerables, cuyo alcance resulta difícil de evaluar.
Por ello, algunos expertos anticipan una caída del 7 % en la próxima cosecha de colza de la UE, hasta 18,4 millones de toneladas, por el fuerte descenso de la superficie sembrada en la mayoría de países productores.
🇨🇦 En Canadá las previsiones de producción de colza varían. Según el Canola Council Canada, se prevé que la producción canadiense de colza caiga un 2,00 % en 2023/24, hasta 18,3 millones de toneladas, frente a la campaña anterior. StatCan y el USDA, en cambio, esperan un modesto aumento del 0,56 %, hasta 18,8 millones de toneladas, frente al año anterior.
A finales de enero de 2024, toda la región de las praderas, incluidas provincias clave del cultivo de colza como Saskatchewan, Alberta y Manitoba, estaba clasificada como anormalmente seca (D0) o en sequía de moderada a excepcional (D1 a D4). Esa clasificación cubre toda la superficie agrícola de la región, como muestra la figura 7. Dadas las difíciles condiciones meteorológicas, cabe preguntarse: ¿puede Canadá alcanzar de forma realista los 18,8 millones de toneladas que prevén StatCan y el USDA?
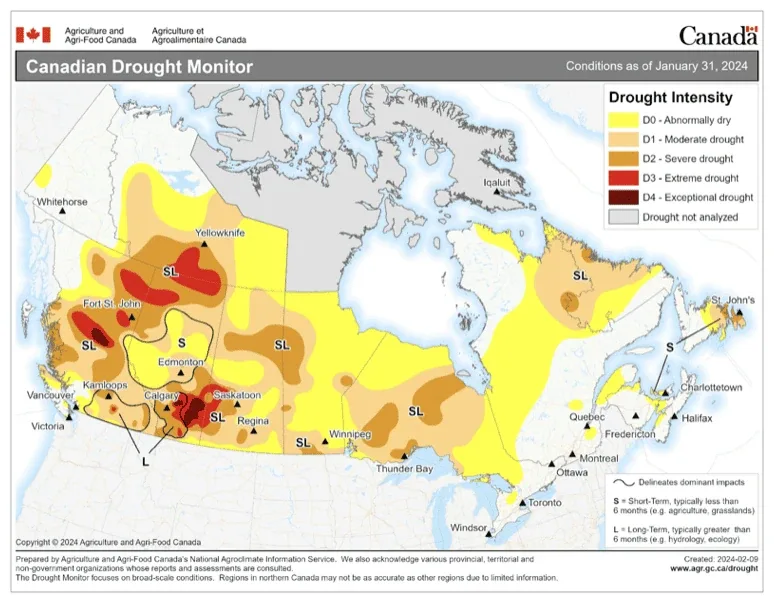
Figura 7: monitor de sequía de Canadá
Aun así, frente al duro impacto del calor extremo de 2021 en la cosecha canadiense de colza, la producción de colza en Canadá se comporta relativamente bien.
De cara a la campaña 2023/24, la oferta de colza de la UE es amplia, reforzada por el aumento de las importaciones desde Ucrania. Se espera que eso tenga un efecto en cadena sobre los precios continentales y acabe influyendo en la cotización interna de la colza.
Cabe destacar que, según PS&D, Ucrania se encamina a una producción récord de colza en 2023/24, con un salto del 38 % frente al año anterior hasta unas notables 4.300.000 toneladas.
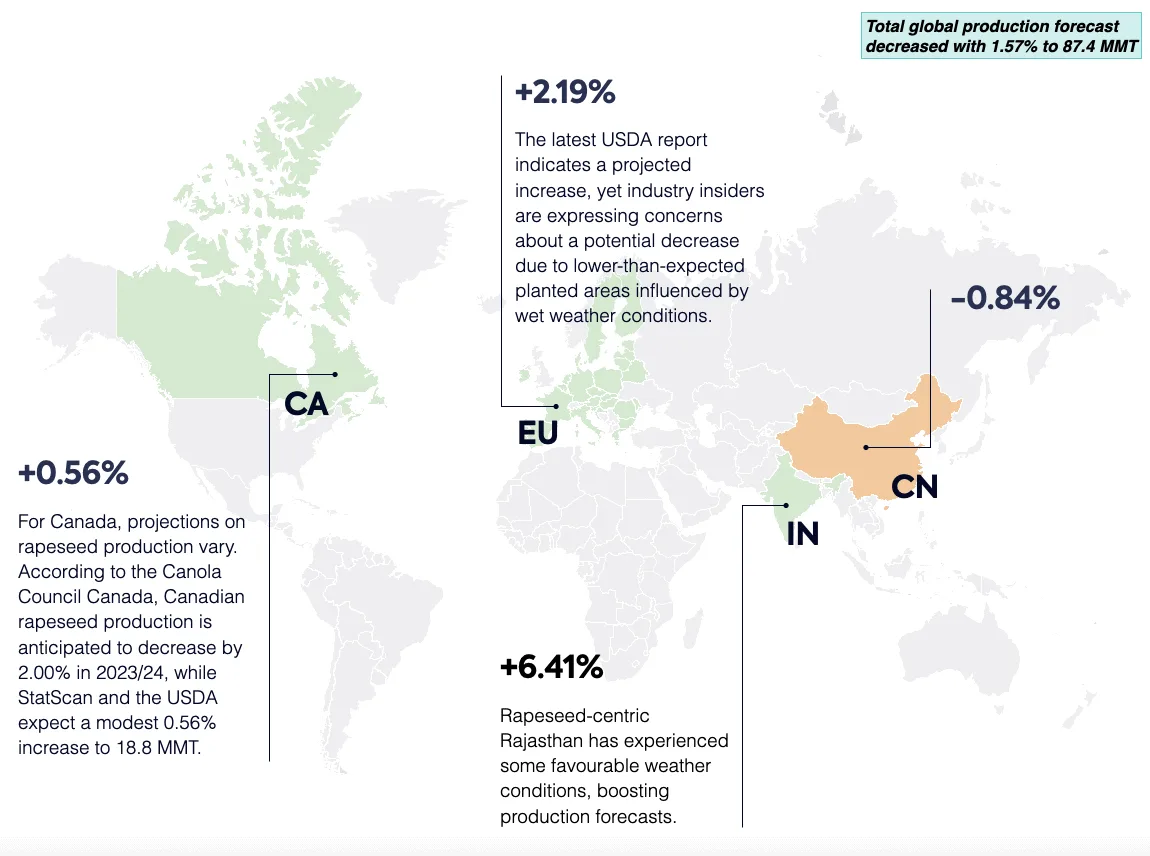
Figura 8: evolución de la producción mundial de oleaginosas y de colza en 2023/2024 frente a 2022/2024.
Impacto de las condiciones meteorológicas en la previsión de producción de girasol
🇷🇺 En la campaña 2023/2024 se prevé que Rusia alcance el mayor volumen mundial de producción de semillas de girasol, en torno a 17,1 millones de toneladas. Eso supone un aumento del 5,21 % frente a la campaña anterior, como ilustra la figura 9. El crecimiento se atribuye a una mayor superficie cultivada.
🇺🇦 La asociación Ukroliyaprom prevé un aumento del 18,8 % en la producción de todos los cultivos oleaginosos de Ucrania en 2023/24. Ese crecimiento se atribuye a una superficie de siembra un 12,1 % mayor y a una mejora media de la productividad del 5,7 %, influida sobre todo por unas condiciones meteorológicas favorables. Se espera que el girasol registre el mayor aumento.
La molturación mundial de girasol prevista para 2023/24 ronda los 52,5 millones de toneladas, una cifra similar a la de la campaña anterior. Destacan los mayores volúmenes de molturación esperados en Ucrania, Rusia y Estados Unidos.
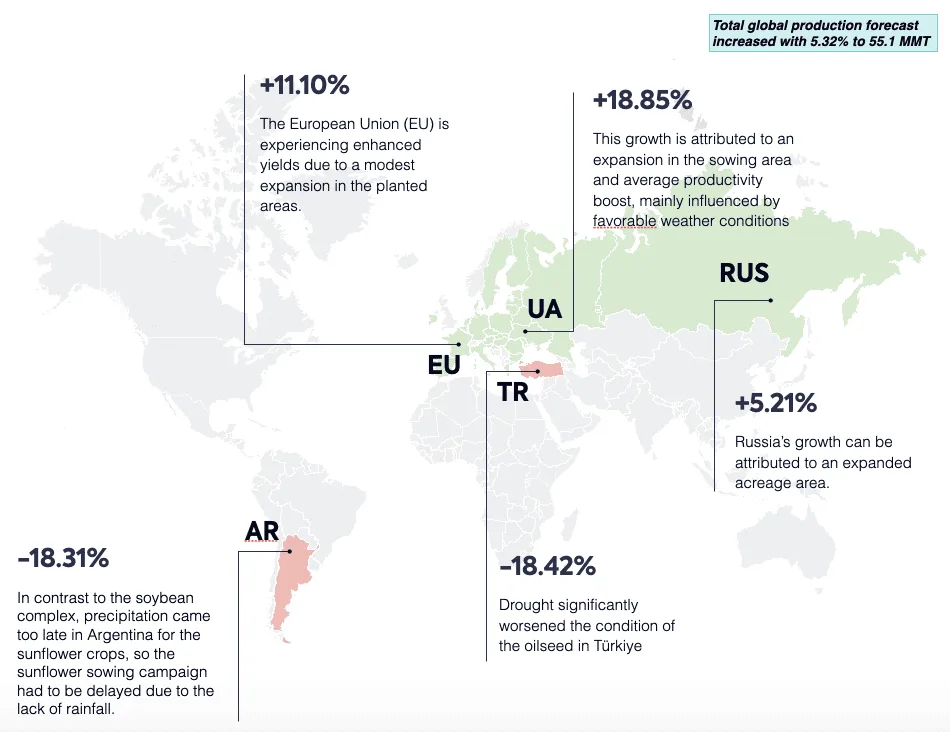
Figura 9: evolución de la producción mundial de oleaginosas y de semilla de girasol en 2023/2024 frente a 2022/2024.
Previsión de producción de aceite de coco
En la campaña 2023/24, el volumen mundial de producción de aceite de coco se proyecta en 3,76 millones de toneladas, una cifra más o menos estable y sin grandes oscilaciones desde 2012/13. Frente a la campaña anterior, supone un aumento de solo el 1,36 %.
Previsión decepcionante para la producción de aceite de oliva
Mientras el impacto de El Niño en los cultivos oleaginosos mundiales parece mínimo, las perspectivas del aceite de oliva cuentan otra historia. Se espera que las condiciones meteorológicas afecten de forma significativa a la producción de aceite de oliva, a diferencia de lo que ocurre con otros cultivos.
Durante la primera parte del invierno de 2023/24, una porción considerable del Mediterráneo occidental registró condiciones húmedas. Los productores confían en las esperadas lluvias primaverales de febrero a mayo. Prevén que esas lluvias ayuden a aliviar el estrés de los olivos, recarguen los acuíferos y contribuyan a una próxima campaña más normal.
Pese a la probabilidad de mayores precipitaciones, es demasiado tarde para que la cosecha 2023/24 recupere los niveles anteriores a la campaña 2022/23. Según el USDA, en la campaña 2023/24 la UE afronta una segunda cosecha corta consecutiva de aceite de oliva, a la vista de las precipitaciones registradas hasta la fecha, de las temperaturas durante la floración del olivo y de las posteriores olas de calor extremo del verano, que provocaron la caída de fruto sin madurar. La producción de aceite de oliva de la Unión Europea (UE) en la campaña 2023/24 podría situarse algo por encima de 1,8 millones de toneladas, un 28,57 % más que la campaña anterior.
En concreto en España, responsable de la mitad de la cosecha mundial de aceituna, se espera que la próxima producción suba un 15 % tras el mínimo de la década del año pasado. Las últimas estimaciones oficiales apuntan a que la producción española de aceite de oliva en la campaña 2023/24 podría llegar hasta 765.200 toneladas, véase la figura 10.
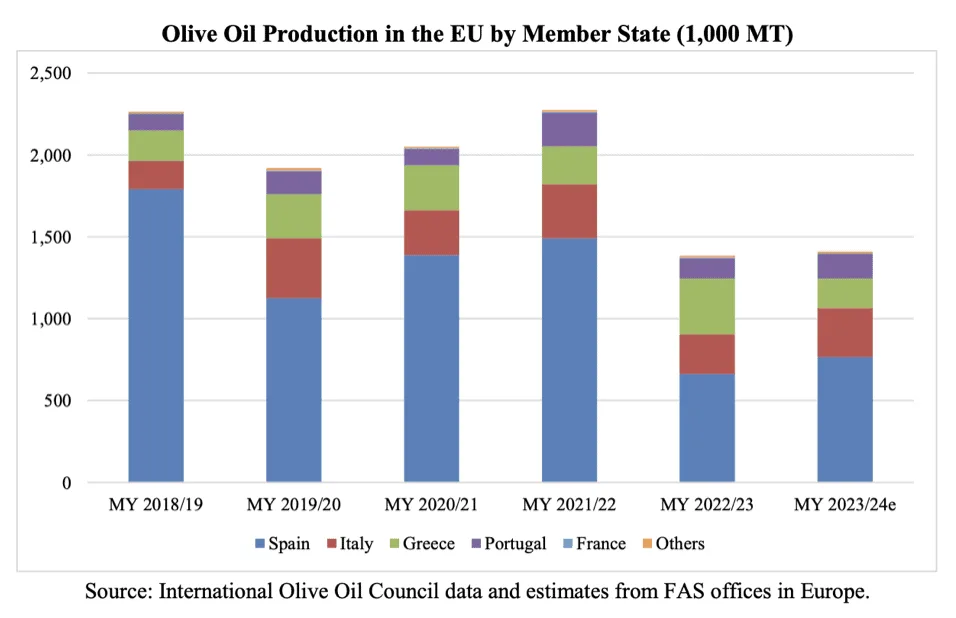
Figura 10: producción de aceite de oliva en la UE por Estado miembro (1.000 toneladas)
En esta transición de El Niño a condiciones ENSO neutrales, con la posibilidad añadida de La Niña, resulta imprescindible que los actores del mercado se mantengan informados y adapten sus estrategias. Pese a los retos de la variabilidad meteorológica, las previsiones apuntan a la resiliencia de los distintos cultivos oleaginosos, con cambios notables en los niveles de producción en todo el mundo.
Para un análisis más completo del panorama de los aceites vegetales en 2024 y más allá, le remitimos a nuestro informe de perspectivas mundiales de aceites vegetales 2024, que ofrece una visión más profunda de la naturaleza dinámica de los mercados de aceites vegetales.