Nasz wrześniowy raport z prognozami wskazywał, że warunki pogodowe El Niño utrzymają się w 2024 roku, mogą się nasilić i zanikną wiosną. Oczekiwanie silniejszego El Niño w nadchodzących miesiącach wywołało niepewność wśród handlowców olejów roślinnych i skłoniło ich do zabezpieczenia odpowiednich zapasów.
Eksperci są jednak obecnie zgodni, że El Niño może nie wpłynąć znacząco negatywnie na produkcję olejów roślinnych.
Ten artykuł analizuje możliwe skutki El Niño i innych (prognozowanych) warunków pogodowych dla oczekiwanych plonów różnych upraw olejowych, takich jak soja, olej palmowy, rzepak, słonecznik i oliwa z oliwek, w 2024 roku na świecie.
El Niño, La Niña i faza neutralna ENSO
Zanim przejdziemy dalej, krótki przegląd prognoz NOAA dotyczących tegorocznych warunków pogodowych: NOAA przewiduje przejście od El Niño do warunków neutralnych ENSO między kwietniem a czerwcem 2024 roku z prawdopodobieństwem 83 %. Ponadto istnieje 62 % szans na przejście do warunków La Niña od czerwca do sierpnia 2024 roku, patrz wykres 1.
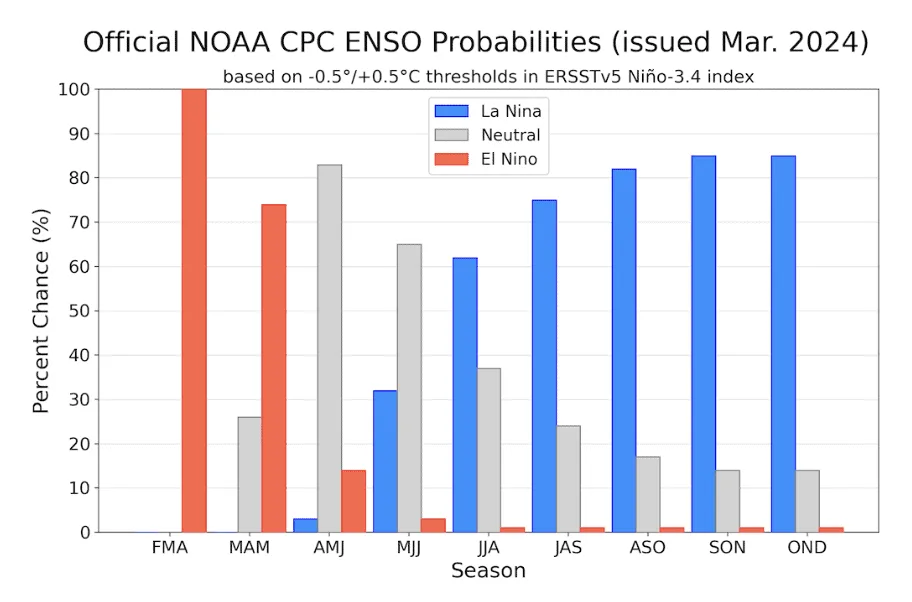
Wykres 1: oficjalne prawdopodobieństwa ENSO dla wskaźnika temperatury powierzchni morza Niño 3,4 (5° N–5° S, 120° W–170° W)
Dla tych, którzy mogą nie znać tych zjawisk: El Niño prowadzi do wyższych niż normalnie temperatur powierzchni morza w tropikalnej części Pacyfiku, co wpływa na klimat światowy i zmienia układy pogodowe, przynosząc na przykład więcej opadów na południu USA i nad Zatoką Meksykańską oraz bardziej suche warunki w Azji Południowo-Wschodniej, Australii i Afryce Środkowej, patrz wykres 2.
La Niña charakteryzuje się z kolei niższymi niż normalnie temperaturami powierzchni morza w tropikalnej części Pacyfiku i również oddziałuje na światowe układy pogodowe. W USA może przesuwać ciepłe wody powierzchniowe na wschód, zmieniając temperatury, opady i układy wiatrów, patrz wykres 3.
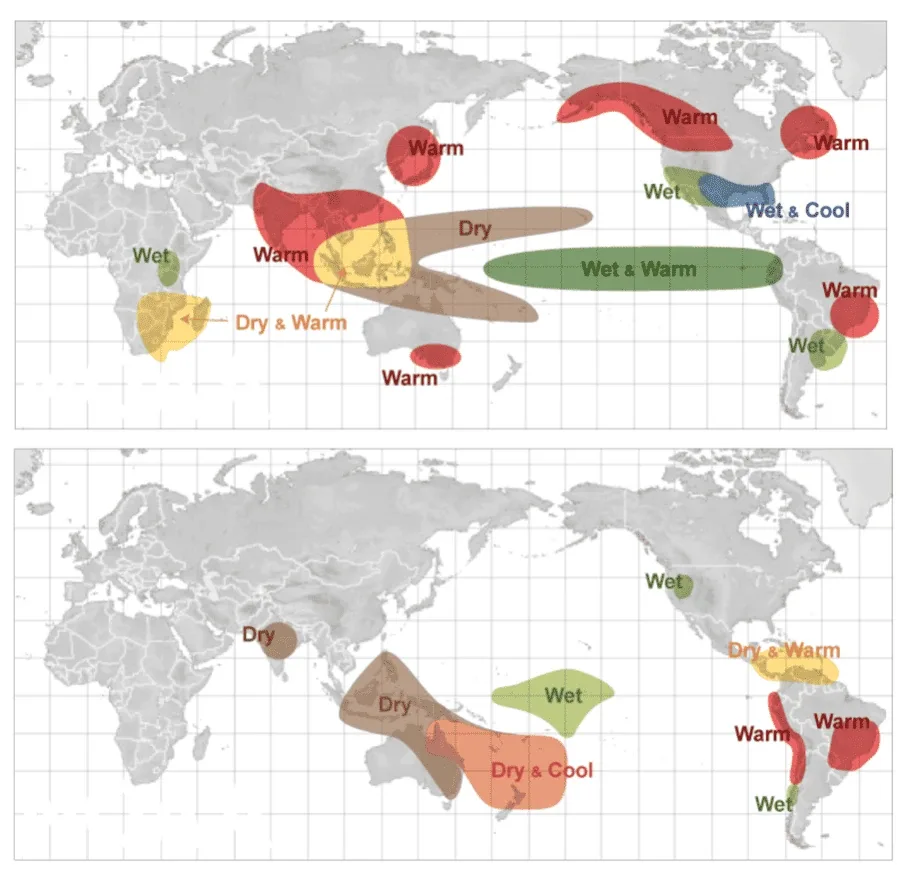
Wykres 2: skutki El Niño od grudnia do lutego (obraz górny) oraz skutki El Niño od czerwca do sierpnia (obraz dolny)
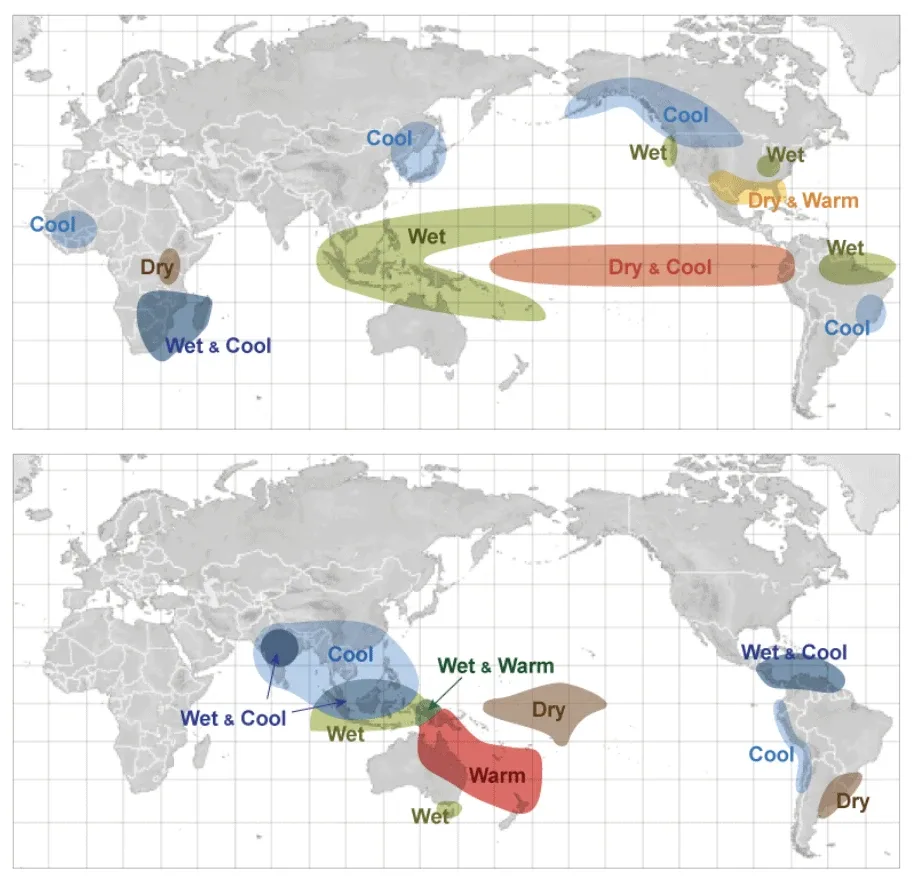
Wykres 3: skutki La Niña od grudnia do lutego (obraz górny) oraz skutki El Niño od czerwca do sierpnia (obraz dolny)
Wreszcie faza neutralna ENSO oznacza okres bez El Niño ani La Niña, w którym temperatury powierzchni morza, wiatry i opady w tropikalnej części Pacyfiku pozostają blisko średnich wieloletnich. W tej fazie ważne jest, by rolnicy śledzili lokalne prognozy pogody i dostosowywali strategie upraw, zwłaszcza w zakresie siewu i nawadniania, ze względu na możliwe wahania opadów.
*Należy pamiętać, że prognozy z tak dużym wyprzedzeniem obarczone są wysokim stopniem niepewności.
Wpływ El Niño na prognozowane plony soi
Zacznijmy od możliwych skutków El Niño i innych (prognozowanych) warunków pogodowych dla plonów soi w 2024 roku w poszczególnych regionach.
🇺🇸 Amerykańskie rolnictwo liczyło w 2024 roku na poprawę po trzech kolejnych zimach z La Niña, które doprowadziły do suszy w kluczowych rejonach zbiorów soi na Środkowym Zachodzie.
Choć El Niño wpłynęło na opady w 2023 roku i sprzyjało regionowi Great Plains, gdzie miejscami spadło ponad 110 % normy opadów, a w Oklahoma Panhandle być może nawet 150 %, odbudowa na Środkowym Zachodzie okazała się niewystarczająca. W niektórych rejonach niedobory nadal sięgają od 50 % do 70 % poniżej normy.
Ponieważ prace polowe przed sezonem kukurydzy i soi 2024 na Środkowym Zachodzie ruszą za miesiąc, uwaga skupia się przede wszystkim na odbudowie wilgotności gleby. Prognozy produkcji soi w sezonie 2023/24 wskazują na dwunasty najbardziej napięty wynik w historii notowań: spadek do 113,3 mln ton, czyli o 2,48 % mniej niż w poprzednim sezonie, patrz wykres 4. Do tego dochodzą obawy o możliwe La Niña, które postawiłoby przed sektorem soi kolejne wyzwania w nadchodzącym sezonie.
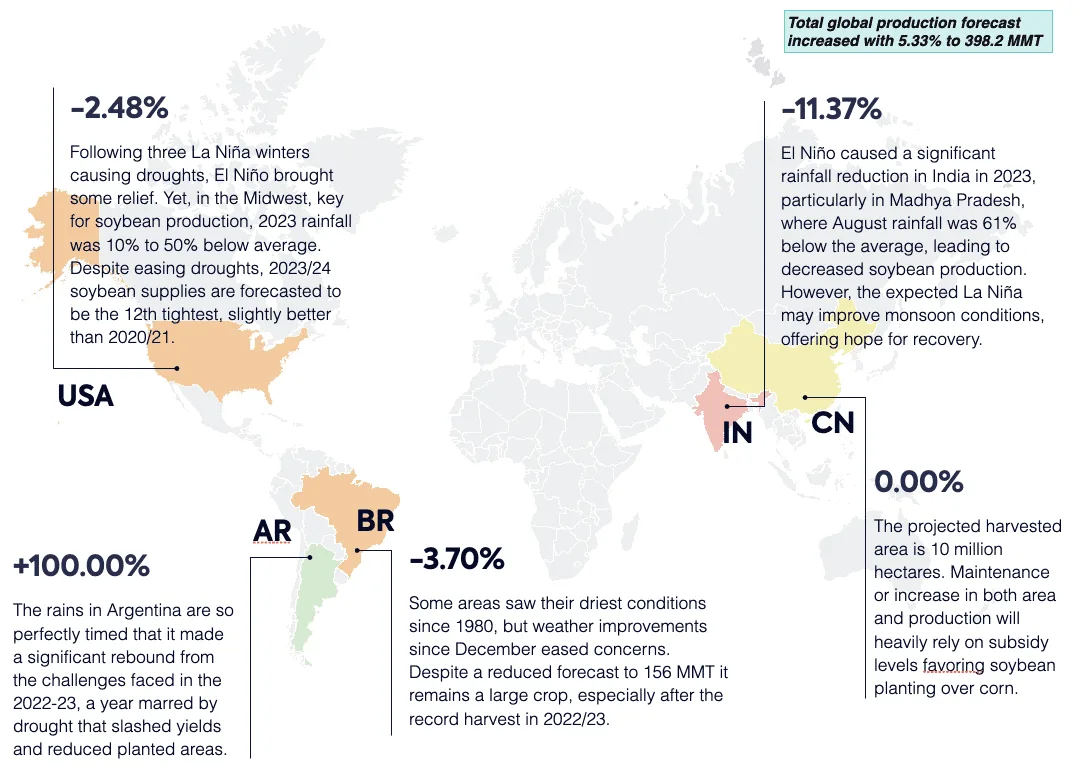
Wykres 4: światowa produkcja soi w sezonie 2023/2024 w porównaniu z 2022/2024.
🇧🇷 Układ pogodowy El Niño, znany z upałów i suszy w Ameryce Południowej, wywołał w październiku ubiegłego roku poważną suszę w Amazonii. Doprowadziło to do wyraźnego spadku poziomu wód w rzekach amazońskich, a w niektórych miejscach odnotowano najniższe opady od 1980 roku.
Brazylijscy producenci soi obawiali się konieczności dosiewu i niższych plonów z powodu skąpych deszczy i wysokich temperatur, które utrzymały się w listopadzie i grudniu, co przełożyło się na obniżone prognozy produkcji w grudniu i styczniu.
Od stycznia warunki w Brazylii się poprawiły, co złagodziło obawy. Według Agriculture and Horticulture Development Board (AHDB) „aby notowania roślin oleistych zmieniły kierunek, potrzebna będzie albo fundamentalna zmiana popytu w średniej perspektywie, albo nowe problemy z uprawami gdzieś na świecie”.
Po styczniowej stabilizacji pogody prognozy produkcji skorygowano. USDA przewiduje brazylijskie zbiory soi 2023/24 na poziomie 156 mln ton, czyli o 3,70 % mniej niż rok wcześniej, patrz wykres 4. Inne szacunki to 149,4 mln ton (Conab), 151,3 mln ton (Safras & Mercado), 150,35 mln ton (StoneX) i 145,4 mln ton (AgResource).
🇦🇷 Argentyna również zmagała się z suszą w sezonie 2022/23 z powodu La Niña, ale jesień 2023 roku przyniosła deszcze w odpowiednim momencie i umożliwiła znaczące odbicie. Podczas gdy brazylijska prognoza produkcji soi na 2023/24 jest niższa, Argentynę czeka niezwykły skok: według USDA o blisko 100 %, do 50 mln ton, a według giełdy zbożowej w Buenos Aires do 52,5 mln ton.
Prognozy sugerują, że USDA może nieznacznie podnieść szacunki dla Argentyny, do około 50,8 mln ton. Choć USDA przewiduje wyższe zużycie soi, inne ośrodki spodziewają się niższego zużycia ze względu na słabszy popyt w chińskim sektorze trzody chlewnej. Wskazuje to na neutralny wpływ na ceny, o ile produkcja w Argentynie będzie wystarczająca.
Prognozy produkcji soi wpłynęły na ceny oleju sojowego i zawęziły spread między olejem palmowym a sojowym, dwoma najczęściej zużywanymi olejami. To zawężenie widać na wykresie 5; sprowadza ono relację cen oleju palmowego do sojowego z powrotem do historycznie normalnego przedziału. Producentom żywności, którzy często mogą stosować oba oleje zamiennie, może to dać większe pole manewru w zakupach.
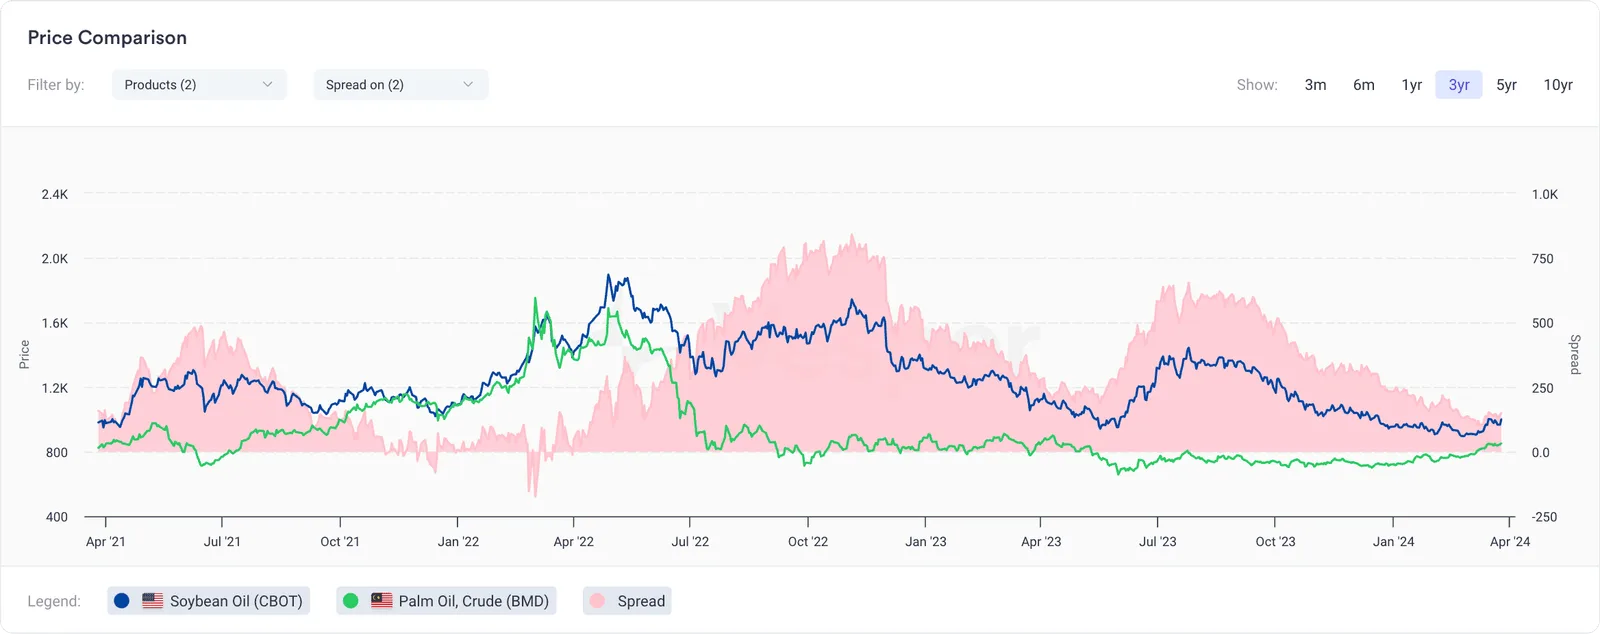
Wykres 5: porównanie cen oleju sojowego (CBOT) i surowego oleju palmowego (BMD) w USD/mt
Wpływ El Niño na prognozowane plony oleju palmowego
🇮🇩 🇲🇾 El Niño, znane z wywoływania susz w kluczowych regionach produkcji oleju palmowego, takich jak Malezja i Indonezja, przebiega obecnie inaczej niż wcześniejsze epizody: w Malezji spadło dużo deszczu ze względu na późne sprzężenie wskaźników. Mimo początkowych obaw opady od listopada utrzymują się wyraźnie powyżej normy, a USDA przewiduje rekordową produkcję w Indonezji (47 mln ton, wzrost o 1,08 %) i Malezji (19 mln ton, wzrost o 3,33 %) w sezonie 2023/24.
Możliwe nadejście La Niña, z 55 % szans od czerwca do sierpnia, może dodatkowo wpłynąć na produkcję oleju palmowego. Zalecana jest jednak ostrożność, ponieważ nadmiar deszczu może ograniczać plony i utrudniać zbiory. W krótkim terminie oczekiwana jest lekko zwyżkowa tendencja, wspierana przez niedawny raport MPOB i wyższy popyt w czasie ramadanu w marcu.
Z drugiej strony zmniejszona różnica cen między olejem palmowym a konkurencyjnymi olejami, takimi jak sojowy, przedstawiona na wykresie 5, sugeruje możliwe ograniczenie każdego większego wzrostu cen oleju palmowego. W połączeniu ze zmieniającymi się światowymi układami pogodowymi ogólne perspektywy cen oleju palmowego w 2024 roku skłaniają się raczej ku tendencji zniżkowej.
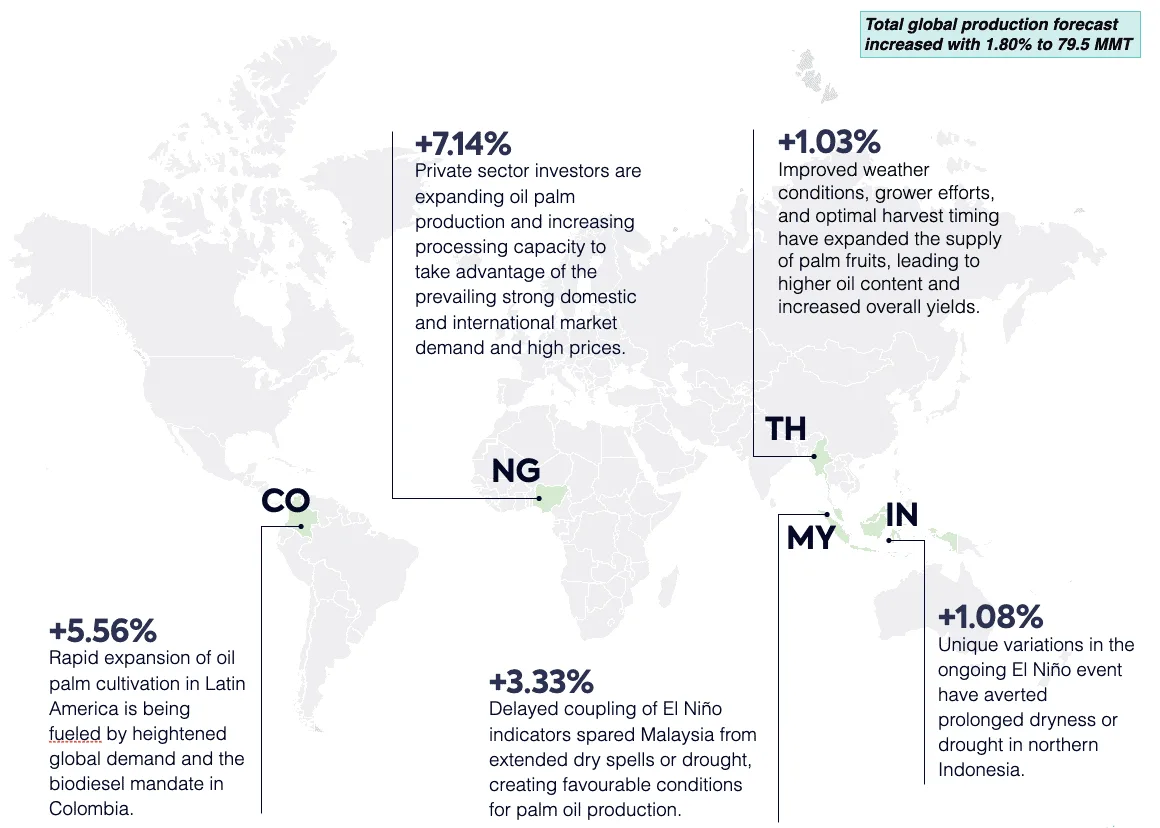
Wykres 6: światowa produkcja oleju palmowego w sezonie 2023/2024 w porównaniu z 2022/2024
Wpływ warunków pogodowych na prognozę produkcji rzepaku
🇪🇺 Wokół europejskiej produkcji rzepaku toczy się ożywiona dyskusja, zwłaszcza o to, czy wzrośnie, czy spadnie. Najnowszy raport USDA prognozuje wzrost europejskiej produkcji rzepaku o 2,19 % w sezonie 2023/24, do 20 mln ton. Ośrodkiem intensywnej debaty wśród uczestników rynku jest powierzchnia zasiewów, ponieważ wielu europejskich producentów siało od sierpnia do końca października 2023 roku.
Przedstawiciele branży uważają, że europejska powierzchnia zasiewów może być niższa niż pierwotnie zakładano, szacowana na około 5,65 mln hektarów. Według Komisji Europejskiej taki szacunek oznacza znaczący spadek wobec 6,10 do 6,15 mln hektarów zebranych w 2023 roku.
Mniejsza powierzchnia zasiewów odpowiada wilgotnej pogodzie raportowanej przez Crop Monitoring in Europe (MARS): w Niemczech, Austrii, Czechach i Polsce ciągłe opady trzykrotnie przekroczyły średnią wieloletnią (LTA). Rodzi to obawy o znaczne porzucenia i szkody w uprawach, których skalę trudno ocenić.
W efekcie część ekspertów spodziewa się spadku kolejnych zbiorów rzepaku w UE o 7 %, do 18,4 mln ton, z powodu wyraźnego zmniejszenia powierzchni zasiewów w większości krajów producenckich.
🇨🇦 W przypadku Kanady prognozy produkcji rzepaku są rozbieżne. Według Canola Council Canada kanadyjska produkcja rzepaku ma spaść o 2,00 % w sezonie 2023/24, do 18,3 mln ton, w porównaniu z poprzednim sezonem. StatCan i USDA oczekują natomiast skromnego wzrostu o 0,56 %, do 18,8 mln ton rok do roku.
Pod koniec stycznia 2024 roku cały region Prerii, w tym kluczowe dla rzepaku prowincje Saskatchewan, Alberta i Manitoba, był sklasyfikowany jako nienormalnie suchy (D0) albo objęty suszą od umiarkowanej do wyjątkowej (D1 do D4). Klasyfikacja ta obejmuje cały obszar rolniczy regionu, jak pokazuje wykres 7. Wobec trudnych warunków pogodowych nasuwa się pytanie: czy Kanada może realnie osiągnąć 18,8 mln ton prognozowane przez StatCan i USDA?
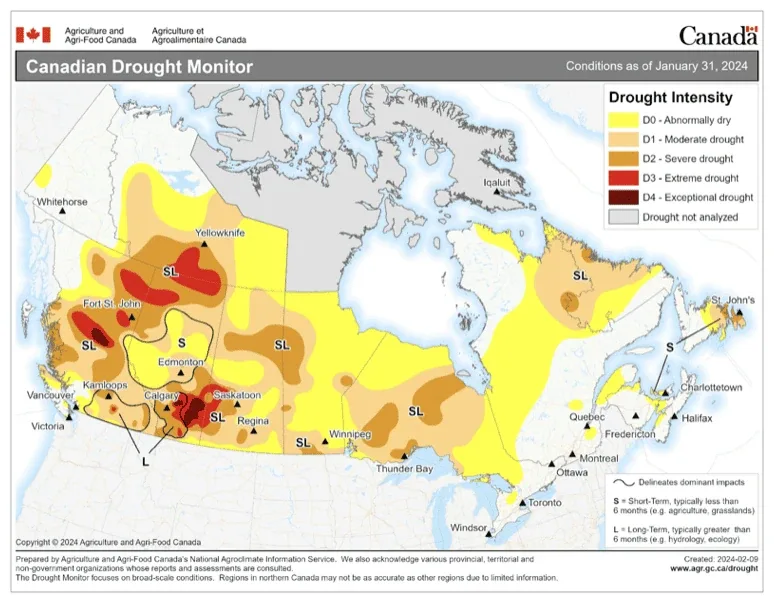
Wykres 7: kanadyjski monitor suszy
Mimo to, w porównaniu z ciężkimi skutkami upałów z 2021 roku dla kanadyjskich zbiorów rzepaku, produkcja rzepaku w Kanadzie radzi sobie stosunkowo dobrze.
W perspektywie sezonu 2023/24 podaż rzepaku w UE jest obfita, wspierana przez zwiększony import z Ukrainy. Powinno to wywołać efekt domina na cenach kontynentalnych i z czasem wpłynąć na krajowe notowania rzepaku.
Co istotne, według PS&D Ukraina zmierza do rekordowej produkcji rzepaku w sezonie 2023/24, z przyrostem o 38 % rok do roku, do imponujących 4,3 mln ton.
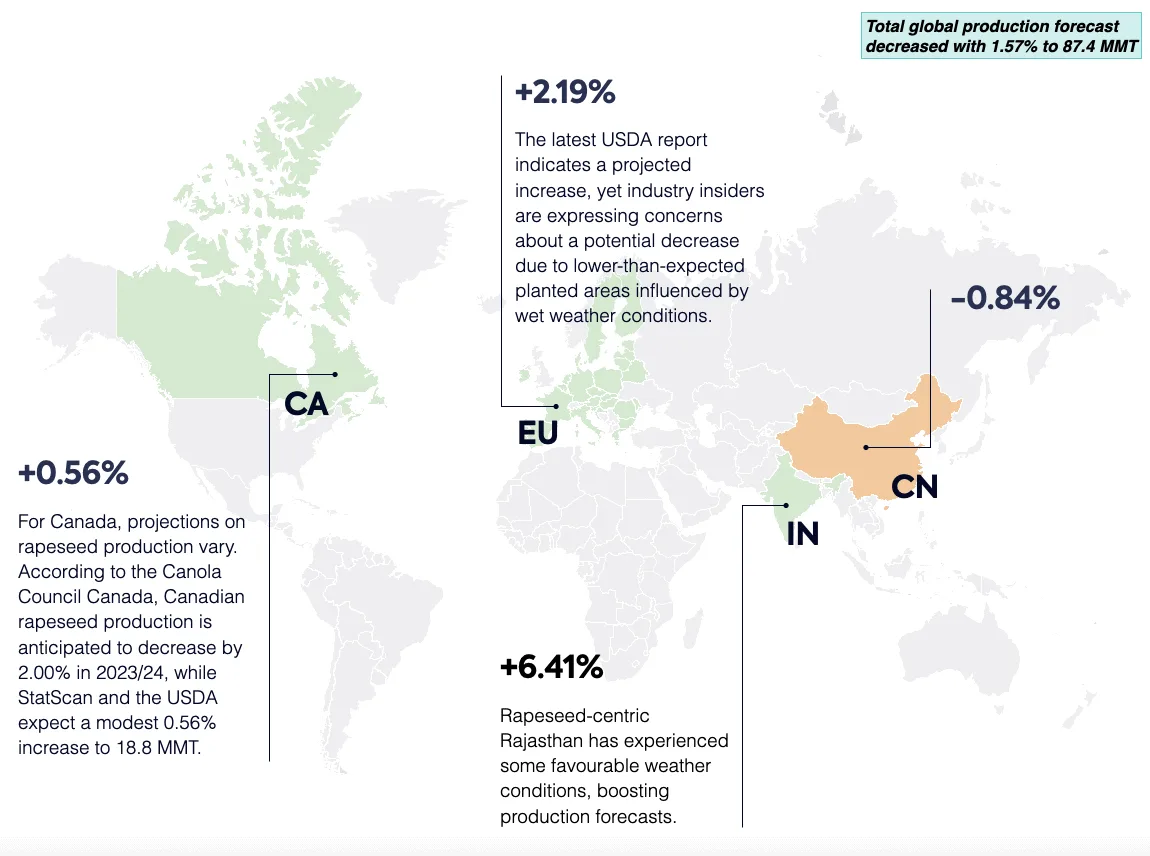
Wykres 8: światowa produkcja roślin oleistych i rzepaku w sezonie 2023/2024 w porównaniu z 2022/2024.
Wpływ warunków pogodowych na prognozę produkcji słonecznika
🇷🇺 W sezonie 2023/2024 Rosja ma osiągnąć najwyższy na świecie wolumen produkcji nasion słonecznika, około 17,1 mln ton. Oznacza to wzrost o 5,21 % wobec poprzedniego sezonu, jak ilustruje wykres 9. Wzrost przypisuje się powiększonej powierzchni uprawy.
🇺🇦 Zrzeszenie Ukroliyaprom prognozuje wzrost produkcji wszystkich roślin oleistych na Ukrainie o 18,8 % w sezonie 2023/24. Wzrost ten przypisuje się zwiększeniu powierzchni zasiewów o 12,1 % oraz średniej poprawie produktywności o 5,7 %, głównie dzięki sprzyjającym warunkom pogodowym. Największego wzrostu oczekuje się w przypadku słonecznika.
Oczekiwany światowy przerób słonecznika w sezonie 2023/24 wynosi około 52,5 mln ton, czyli podobnie jak w poprzednim sezonie. Wyższe wolumeny przerobu spodziewane są zwłaszcza na Ukrainie, w Rosji i w Stanach Zjednoczonych.
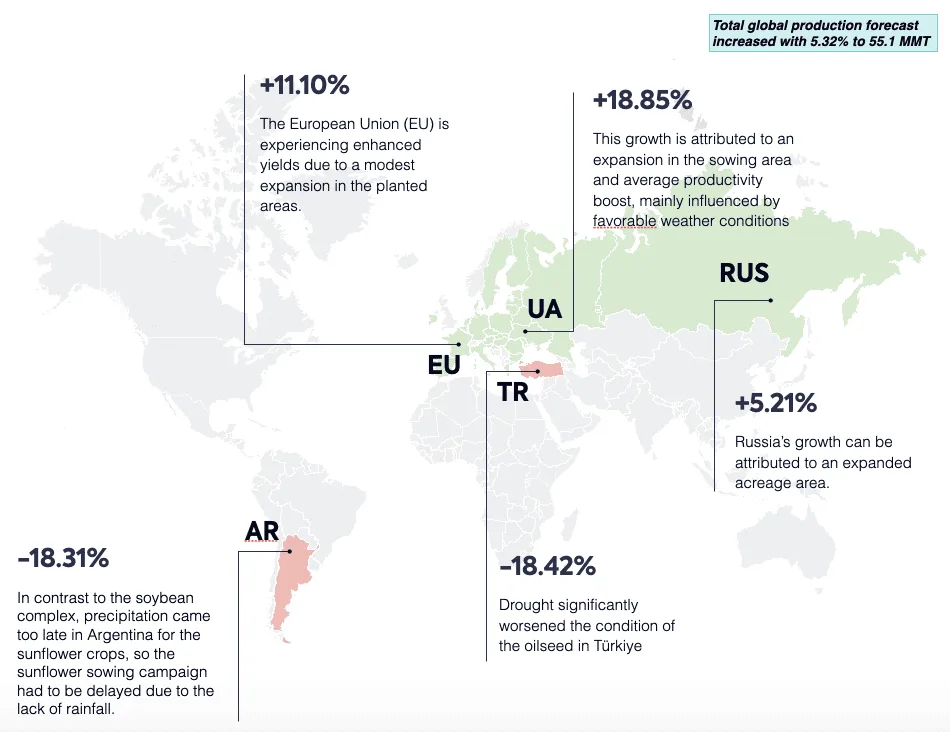
Wykres 9: światowa produkcja roślin oleistych i nasion słonecznika w sezonie 2023/2024 w porównaniu z 2022/2024.
Prognoza produkcji oleju kokosowego
W sezonie 2023/24 światowy wolumen produkcji oleju kokosowego ma wynieść 3,76 mln ton i pozostaje mniej więcej stabilny, bez znaczących wahań, od sezonu 2012/13. W porównaniu z poprzednim sezonem to wzrost jedynie o 1,36 %.
Rozczarowująca prognoza produkcji oliwy z oliwek
Podczas gdy wpływ El Niño na światowe uprawy olejowe wydaje się minimalny, perspektywy oliwy z oliwek opowiadają inną historię. Oczekuje się, że warunki pogodowe znacząco wpłyną na produkcję oliwy z oliwek, inaczej niż w przypadku pozostałych upraw.
W pierwszej części zimy 2023/24 znaczna część zachodniego basenu Morza Śródziemnego miała wilgotną pogodę. Producenci pokładają nadzieję w wyczekiwanych wiosennych deszczach od lutego do maja. Liczą, że opady te pomogą złagodzić stres drzew oliwnych, uzupełnią poziomy wód gruntowych i przyczynią się do bardziej typowych nadchodzących zbiorów.
Mimo prawdopodobieństwa prognozowanych wyższych opadów jest już za późno, by zbiory 2023/24 wróciły do poziomów sprzed sezonu 2022/23. Według USDA w sezonie 2023/24 UE mierzy się z drugą z rzędu słabą produkcją oliwy z oliwek, biorąc pod uwagę dotychczasowe opady, temperatury w okresie kwitnienia drzew oliwnych i późniejsze ekstremalne letnie fale upałów, które spowodowały opadanie niedojrzałych owoców. Produkcja oliwy z oliwek w Unii Europejskiej (UE) w sezonie 2023/24 może wynieść nieco ponad 1,8 mln ton, czyli o 28,57 % więcej niż w poprzednim sezonie.
W samej Hiszpanii, odpowiadającej za połowę światowych zbiorów oliwek, nadchodząca produkcja ma wzrosnąć o 15 % po ubiegłorocznym najniższym wyniku dekady. Najnowsze oficjalne szacunki wskazują, że produkcja oliwy z oliwek w Hiszpanii w sezonie 2023/24 może sięgnąć nawet 765 200 ton, patrz wykres 10.
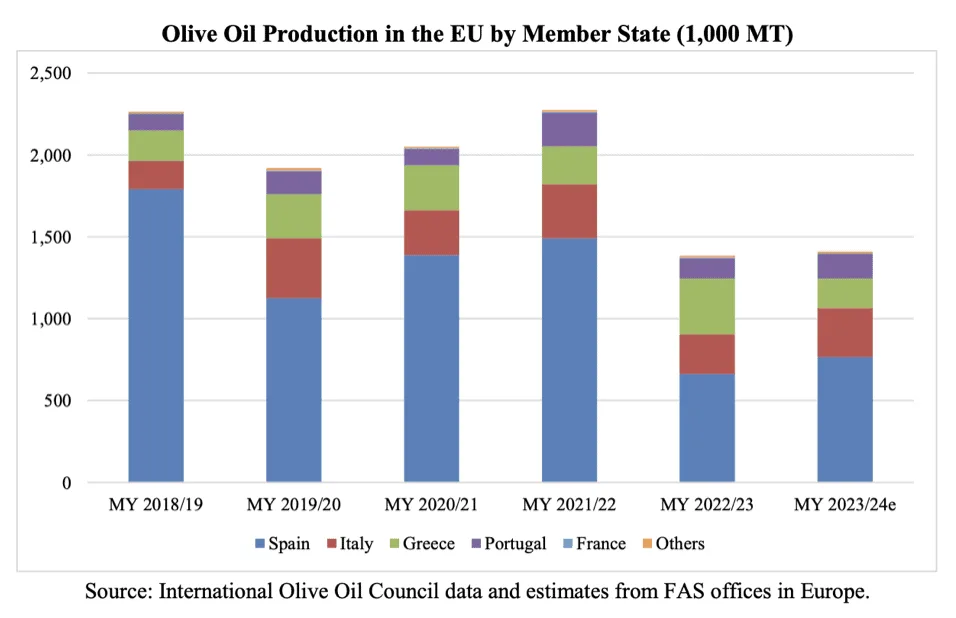
Wykres 10: produkcja oliwy z oliwek w UE według państw członkowskich (1000 ton)
W trakcie przejścia od El Niño do warunków neutralnych ENSO, przy dodatkowej możliwości La Niña, kluczowe jest, by uczestnicy rynku pozostawali na bieżąco i odpowiednio dostosowywali strategie. Mimo wyzwań związanych ze zmiennością pogody prognozy wskazują na odporność różnych upraw oleistych, przy zauważalnych zmianach poziomów produkcji na świecie.
Po pełniejszą analizę rynku olejów roślinnych w 2024 roku i później odsyłamy do naszego raportu o światowych perspektywach olejów roślinnych 2024, który oferuje głębsze spojrzenie na dynamikę rynków olejów roślinnych.