In ons septemberrapport stond dat de weersomstandigheden rond El Niño tot in 2024 zouden aanhouden, mogelijk zouden versterken en in het voorjaar zouden aflopen. De verwachting van een sterkere El Niño in de maanden daarna zorgde voor onzekerheid onder handelaren in plantaardige olie en bracht hen ertoe voldoende voorraden veilig te stellen.
Experts zijn het er inmiddels echter over eens dat El Niño de productie van plantaardige olie mogelijk niet ernstig schaadt.
Dit artikel onderzoekt de mogelijke gevolgen van El Niño en andere (voorspelde) weersomstandigheden voor de verwachte opbrengsten van verschillende oliegewassen als sojabonen, palmolie, koolzaad, zonnebloem en olijfolie in 2024 wereldwijd.
El Niño, La Niña en de ENSO-neutrale fase
Voordat we verder de diepte in gaan, eerst een kort overzicht van de voorspellingen van de NOAA voor de weerpatronen van dit jaar: de NOAA verwacht tussen april en juni 2024 een omslag van El Niño naar ENSO-neutrale omstandigheden, met een kans van 83 %. Daarnaast is er 62 % kans op een overgang naar La Niña-omstandigheden van juni tot augustus 2024, zie figuur 1.
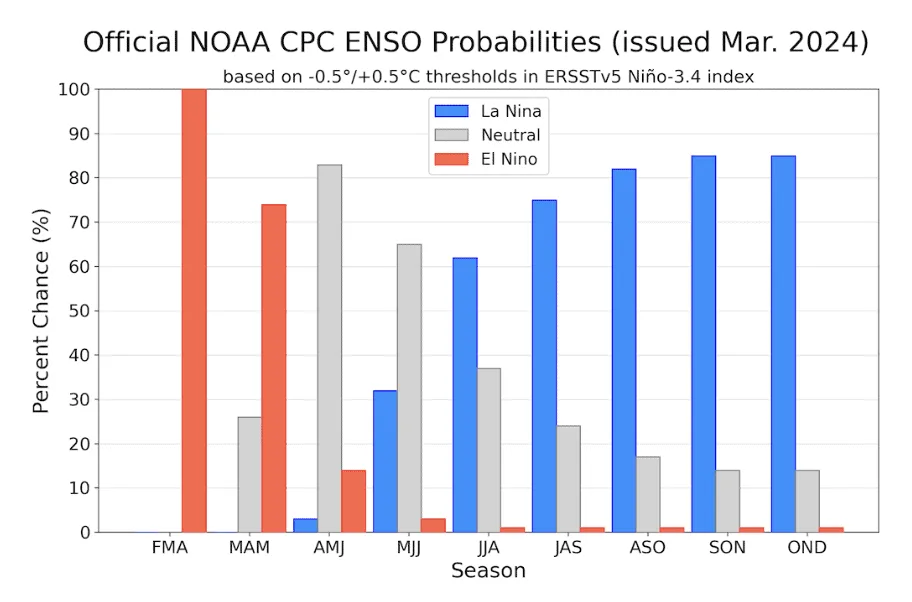
Figuur 1: officiële ENSO-kansen voor de zeewatertemperatuurindex Niño 3.4 (5°N-5°S, 120°W-170°W)
Voor wie deze weerpatronen niet kent: El Niño leidt tot hoger dan normale zeewatertemperaturen in de tropische Stille Oceaan, wat het wereldklimaat beïnvloedt en weerpatronen verandert, zoals meer neerslag in het zuiden van de VS en de Golf van Mexico en drogere omstandigheden in Zuidoost-Azië, Australië en Centraal-Afrika, zie figuur 2.
La Niña wordt daarentegen gekenmerkt door koeler dan normale zeewatertemperaturen in de tropische Stille Oceaan, wat de weerpatronen wereldwijd beïnvloedt. In de VS kan het warm oppervlaktewater oostwaarts verschuiven, waardoor temperatuur, neerslag en windpatronen veranderen, zie figuur 3.
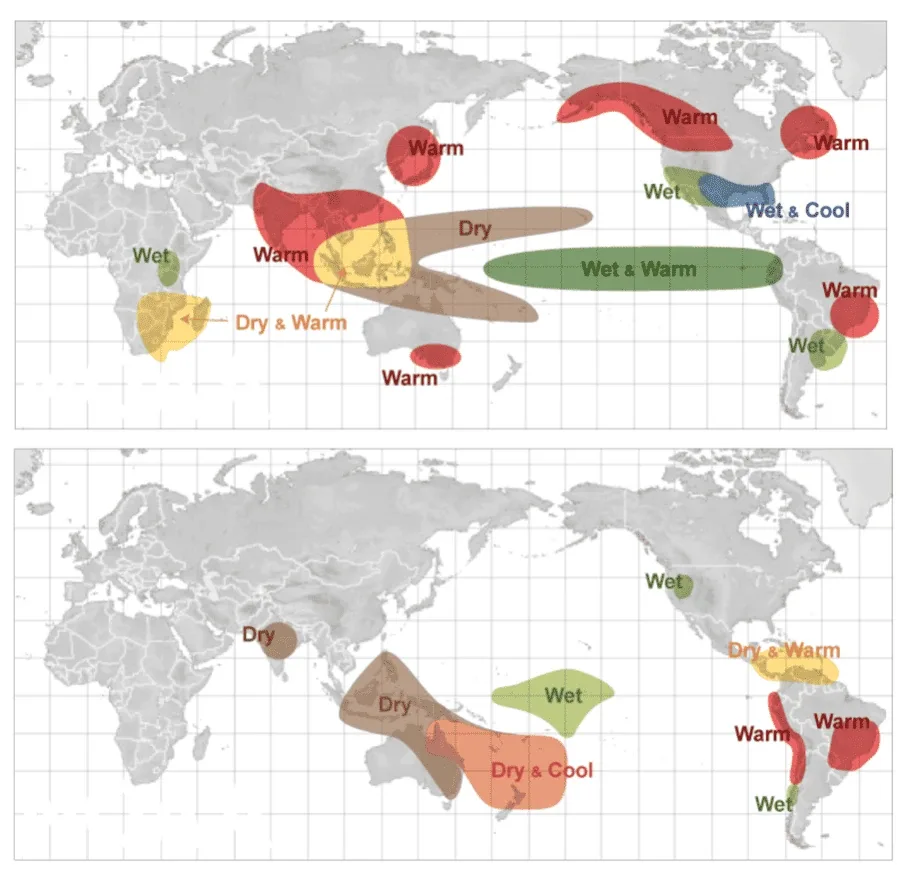
Figuur 2: effecten van El Niño van december tot en met februari (bovenste afbeelding) en effecten van El Niño van juni tot en met augustus (onderste afbeelding)
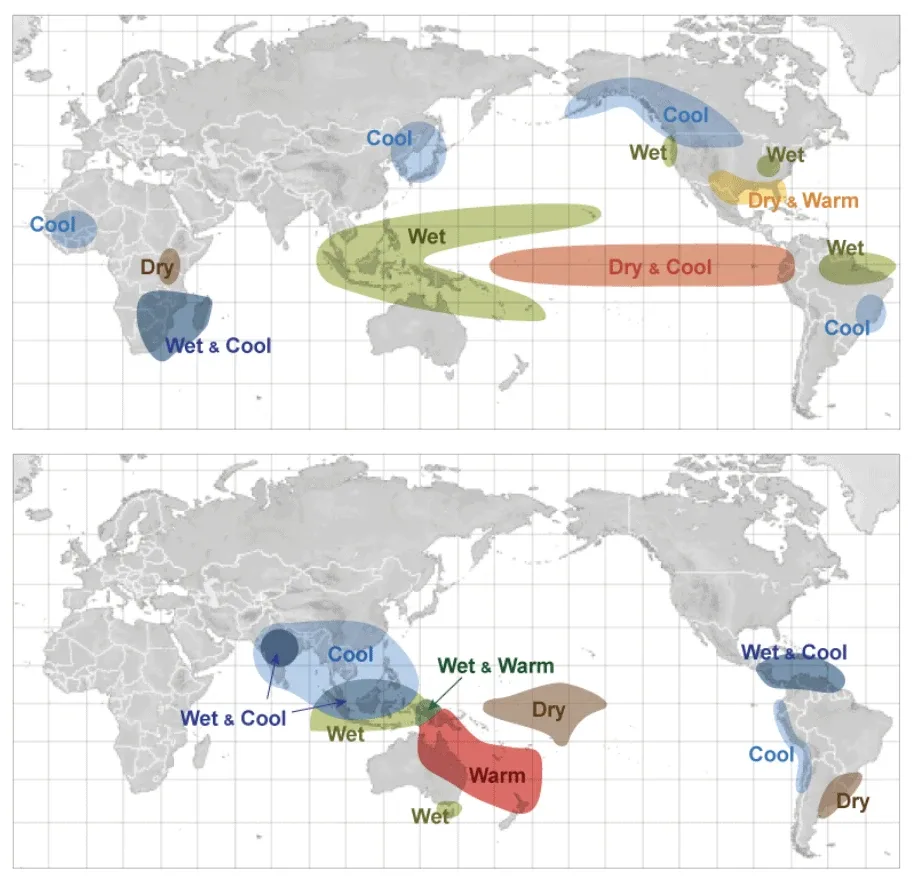
Figuur 3: effecten van La Niña van december tot en met februari (bovenste afbeelding) en effecten van La Niña van juni tot en met augustus (onderste afbeelding)
Tot slot duidt de ENSO-neutrale fase op een periode zonder El Niño of La Niña, waarin de zeewatertemperaturen, de wind en de neerslag in de tropische Stille Oceaan dicht bij de langjarige gemiddelden liggen. In die fase is het voor boeren belangrijk om het lokale weerbericht goed te volgen en hun teeltstrategie aan te passen, zeker rond zaaien en beregenen, vanwege mogelijke verschillen in neerslag.
*Let op: voorspellingen die zo ver vooruitkijken, kennen een hoge mate van onzekerheid.
Invloed van El Niño op de verwachte sojaopbrengsten
Laten we beginnen met de mogelijke gevolgen van El Niño en andere (voorspelde) weersomstandigheden voor de sojaopbrengsten in 2024 per regio.
🇺🇸 De Amerikaanse landbouw hoopte in 2024 op beterschap na drie opeenvolgende La Niña-winters, die droogte veroorzaakten in belangrijke sojagebieden in het Midwesten.
Hoewel El Niño in 2023 de neerslag beïnvloedde en de Great Plains ten goede kwam, met in sommige gebieden ruim 110 % van de normale neerslag en mogelijk 150 % in de Oklahoma Panhandle, bleef het herstel in het Midwesten achter. In sommige gebieden is er nog altijd een fors tekort van 50 % tot 70 % onder normaal.
Nu het veldwerk voor het maïs- en sojaseizoen 2024 in het Midwesten over een maand begint, ligt de focus vooral op het aanvullen van het bodemvocht. Prognoses voor de sojaproductie in oogstjaar 2023/24 duiden op het 12e krapste niveau ooit gemeten, met een daling naar 113,3 MMT, oftewel 2,48 % minder dan het voorgaande oogstjaar, zie figuur 4. Daarnaast is er zorg over een mogelijke La Niña, wat de sojasector komend seizoen verder onder druk kan zetten.
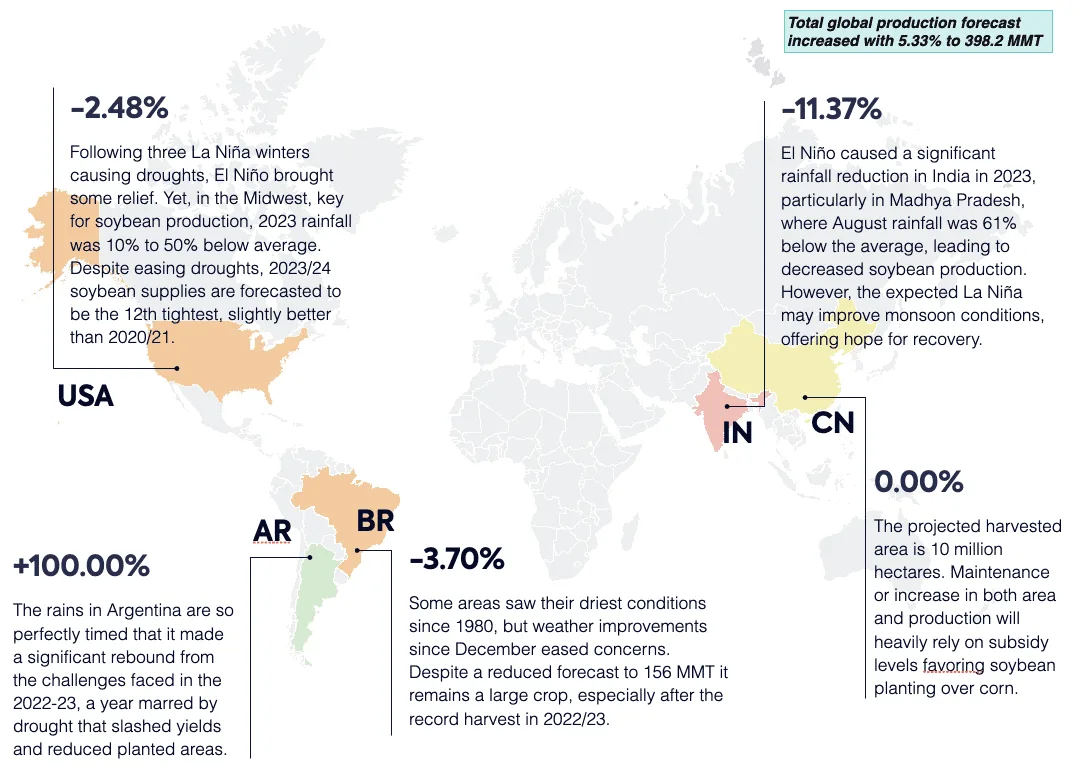
Figuur 4: wereldwijde trends in sojaproductie in 2023/2024, vergeleken met 2022/2023.
🇧🇷 Het weerpatroon El Niño, berucht om hitte en droogte in Zuid-Amerika, veroorzaakte rond oktober vorig jaar een forse droogte in het Amazonegebied. Daardoor daalde het waterpeil in Amazonerivieren sterk, en sommige noteerden hun laagste neerslag sinds 1980.
Braziliaanse sojaboeren maakten zich zorgen dat ze opnieuw zouden moeten zaaien en dat de opbrengsten lager zouden uitvallen door weinig regen en hoge temperaturen, die tot in november en december aanhielden, wat in december en januari tot lagere productieprognoses leidde.
Vanaf januari verbeterden de omstandigheden in Brazilië, waardoor de zorgen afnamen. Volgens de Agriculture and Horticulture Development Board (AHDB) geldt: “Om de koers van de prijzen voor oliehoudende zaden te veranderen, is ofwel een fundamentele verandering in de vraag op middellange termijn nodig, ofwel opnieuw problemen met gewassen ergens ter wereld.”
Na de weersstabilisatie in januari werden de productieprognoses bijgesteld. Het USDA voorspelt de Braziliaanse sojaoogst 2023/24 op 156 MMT, 3,70 % minder dan het jaar ervoor, zie figuur 4. Andere ramingen zijn Conab op 149,4 MMT, Safras & Mercado op 151,3 MMT, StoneX op 150,35 MMT en AgResource op 145,4 MMT.
🇦🇷 Ook Argentinië kreeg in het seizoen 2022/23 met droogte te maken door La Niña; het najaar van 2023 bracht echter op tijd regen, wat een stevig herstel ondersteunde. Terwijl de Braziliaanse sojaprognose voor 2023/24 lager uitvalt, koerst Argentinië af op een opmerkelijke sprong, geraamd op bijna 100 % naar 50 MMT volgens het USDA, en op 52,5 MMT volgens de graanbeurs van Buenos Aires.
Voorspellingen suggereren dat het USDA de raming voor Argentinië licht kan verhogen naar ongeveer 50,8 MMT. Hoewel het USDA een hogere sojaconsumptie verwacht, rekenen andere instanties op een lagere consumptie door de afgenomen vraag uit de Chinese varkenshouderij. Dat wijst op een neutraal effect op de prijzen, gegeven voldoende productie uit Argentinië.
De sojaprognoses hebben de prijzen van sojaolie beïnvloed, waardoor het prijsverschil tussen palm en soja, de twee meest geconsumeerde oliën, kleiner is geworden. Die versmalling is te zien in figuur 5 en brengt de prijsverhouding tussen palm- en sojaolie terug in een historisch normale bandbreedte. Die aanpassing kan voedingsproducenten, die de twee oliën vaak onderling kunnen vervangen, meer inkoopopties geven.
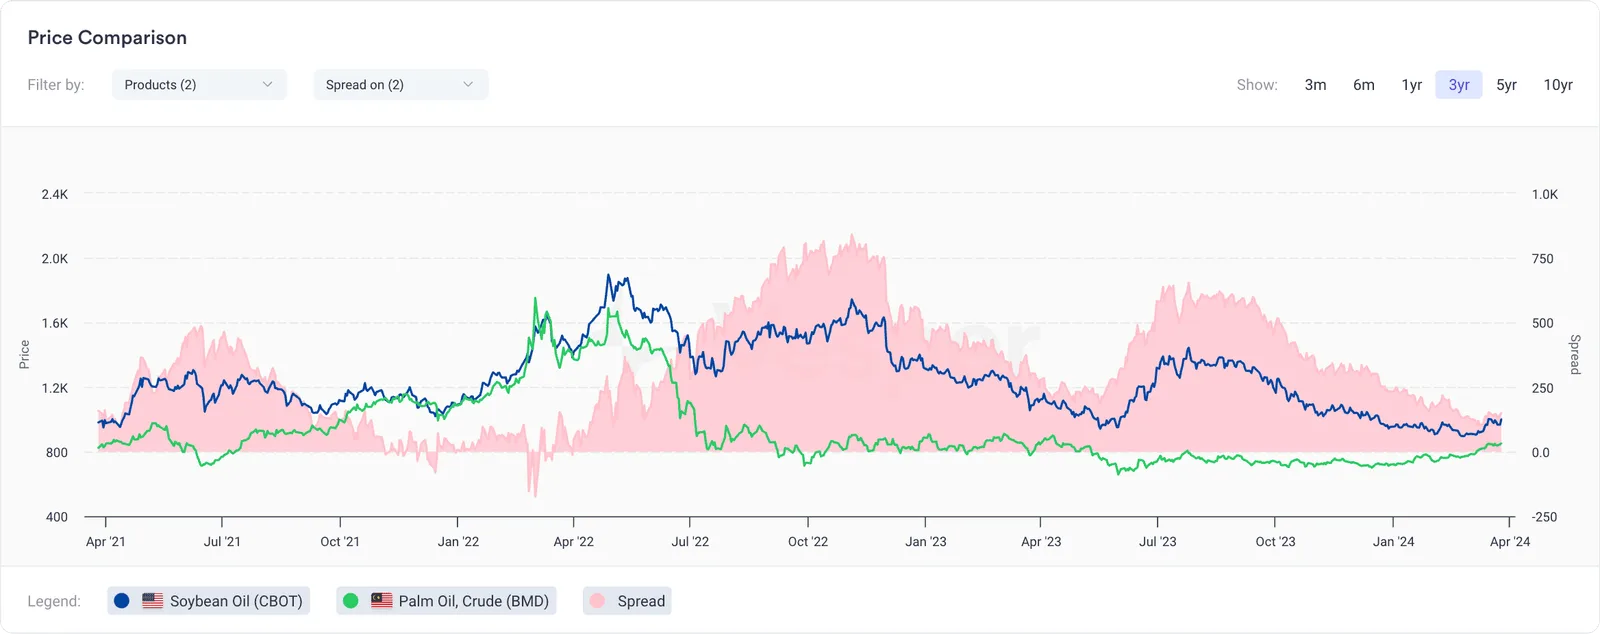
Figuur 5: prijsvergelijking tussen sojaolie (CBOT) en ruwe palmolie (BMD) in USD/mt
Invloed van El Niño op de verwachte palmolieopbrengsten
🇮🇩 🇲🇾 El Niño, bekend om de droogte die het veroorzaakt in belangrijke palmolieregio’s als Maleisië en Indonesië, gedraagt zich nu anders dan bij eerdere episodes, met goede neerslag in Maleisië doordat de indicatoren pas laat samenvielen. Ondanks de aanvankelijke zorgen ligt de neerslag sinds november ruim boven de norm, en het USDA voorspelt recordproductie voor Indonesië (47 MMT, een stijging van 1,08 %) en Maleisië (19 MMT, een stijging van 3,33 %) in oogstjaar 2023/24.
Een mogelijke komst van La Niña, met 55 % kans van juni tot augustus, kan de palmolieproductie verder beïnvloeden. Voorzichtigheid is wel geboden, want overmatige regen kan opbrengst en oogst belemmeren. Op korte termijn wordt een licht opwaartse trend verwacht, gedreven door een recent MPOB-rapport en een hogere vraag tijdens de ramadan in maart.
Kijken we echter naar het kleinere prijsverschil tussen palmolie en concurrerende oliën als soja, zoals te zien in figuur 5, dan wijst dat erop dat een forse stijging van de palmolieprijzen beperkt blijft. Gecombineerd met de verschuivende weerpatronen wereldwijd neigen de vooruitzichten voor de palmolieprijzen in 2024 naar een neerwaartse trend.
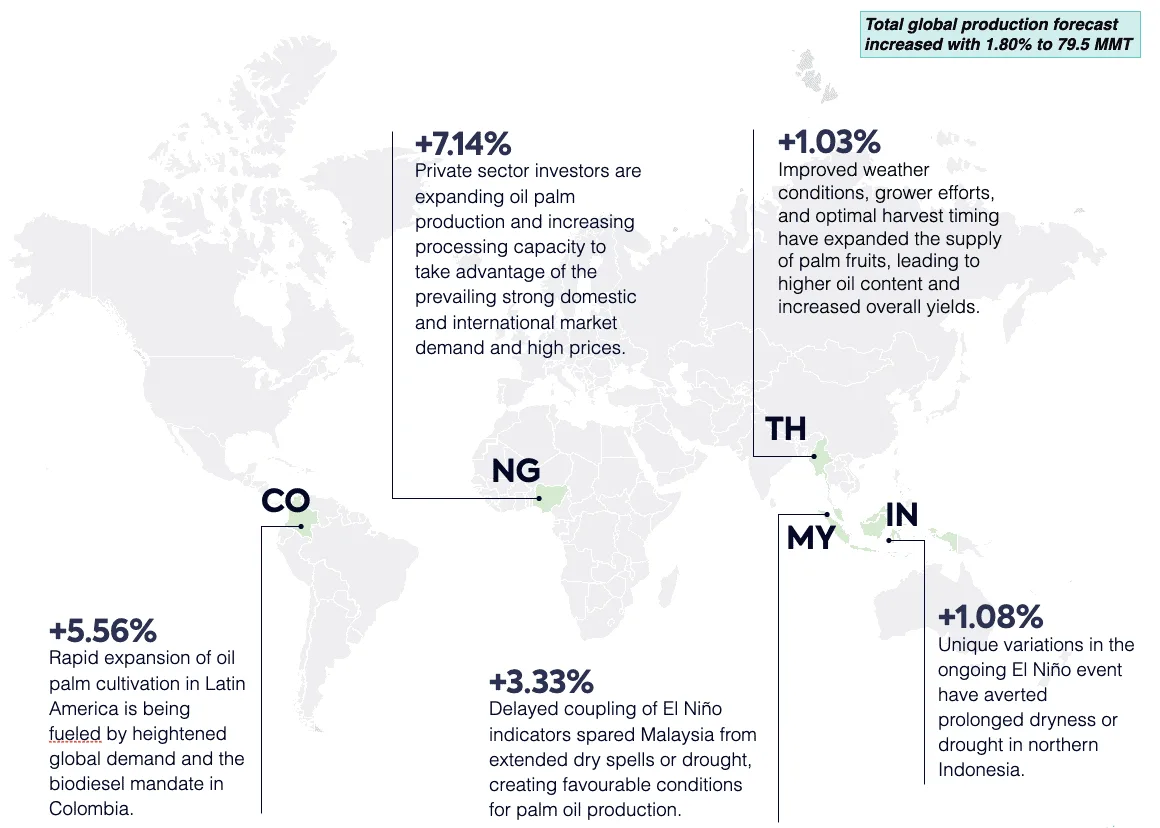
Figuur 6: wereldwijde trends in palmolieproductie in 2023/2024, vergeleken met 2022/2023
Invloed van de weersomstandigheden op de prognose voor de koolzaadproductie
🇪🇺 Er wordt flink gediscussieerd over de Europese koolzaadproductie, en vooral over de vraag of die stijgt of daalt. Het meest recente USDA-rapport voorspelt een stijging van 2,19 % in de Europese koolzaadproductie voor oogstjaar 2023/24, naar 20 MMT. De felle discussie onder marktpartijen draait vooral om het areaal, nu veel Europese telers in 2023 tussen augustus en eind oktober hebben gezaaid.
Ingewijden in de sector denken dat het Europese areaal lager kan uitvallen dan aanvankelijk verwacht, geraamd op ongeveer 5,65 miljoen hectare. Volgens de Europese Commissie is dat een forse daling ten opzichte van de 6,10 tot 6,15 miljoen hectare die in 2023 werd geoogst.
Het kleinere areaal strookt met het natte weer dat Crop Monitoring in Europe (MARS) meldde, waar de aanhoudende neerslag in Duitsland, Oostenrijk, Tsjechië en Polen het langjarig gemiddelde (LTA) drievoudig heeft overschreden. Dat roept zorgen op over forse gewasuitval en schade, waardoor de omvang van de gevolgen moeilijk in te schatten is.
Sommige experts verwachten daardoor een daling van 7 % in de volgende EU-koolzaadoogst, naar 18,4 MMT, door een sterke afname van het areaal in de meeste productielanden.
🇨🇦 Voor Canada lopen de prognoses voor de koolzaadproductie uiteen. Volgens Canola Council Canada daalt de Canadese koolzaadproductie in 2023/24 naar verwachting met 2,00 % tot 18,3 MMT ten opzichte van het voorgaande oogstjaar. StatCan en het USDA verwachten echter een bescheiden stijging van 0,56 % naar 18,8 MMT ten opzichte van het jaar ervoor.
Eind januari 2024 was de hele Prairie Region, inclusief belangrijke koolzaadprovincies als Saskatchewan, Alberta en Manitoba, geclassificeerd als Abnormally Dry (D0) of in Moderate to Exceptional Drought (D1 tot D4). Die classificatie bestrijkt het volledige landbouwareaal van de regio, zoals te zien in figuur 7. Gezien de lastige weersomstandigheden roept dat de vraag op: kan Canada de 18,8 MMT die StatCan en het USDA voorspellen realistisch gezien halen?
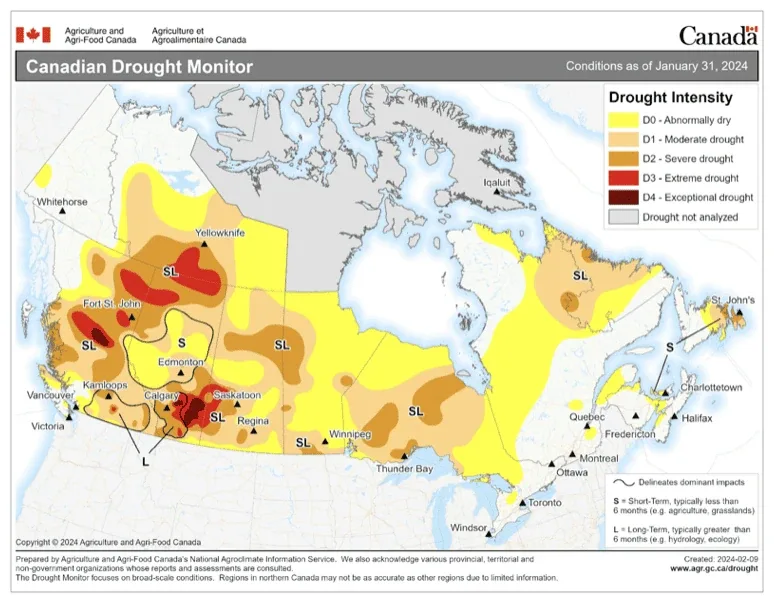
Figuur 7: Canadese droogtemonitor
Vergeleken met de zware gevolgen van de verzengende hitte van 2021 voor de Canadese koolzaadoogst doet de koolzaadproductie in Canada het niettemin relatief goed.
Met het oog op oogstjaar 2023/24 is het EU-aanbod van koolzaad ruim, geholpen door meer import uit Oekraïne. Dat werkt naar verwachting door in de prijzen op het continent en uiteindelijk ook in de binnenlandse koolzaadprijzen.
Volgens PS&D koerst Oekraïne opvallend genoeg af op een recordproductie van koolzaad in 2023/24, met een sprong van 38 % ten opzichte van het jaar ervoor, naar maar liefst 4.300.000 ton.
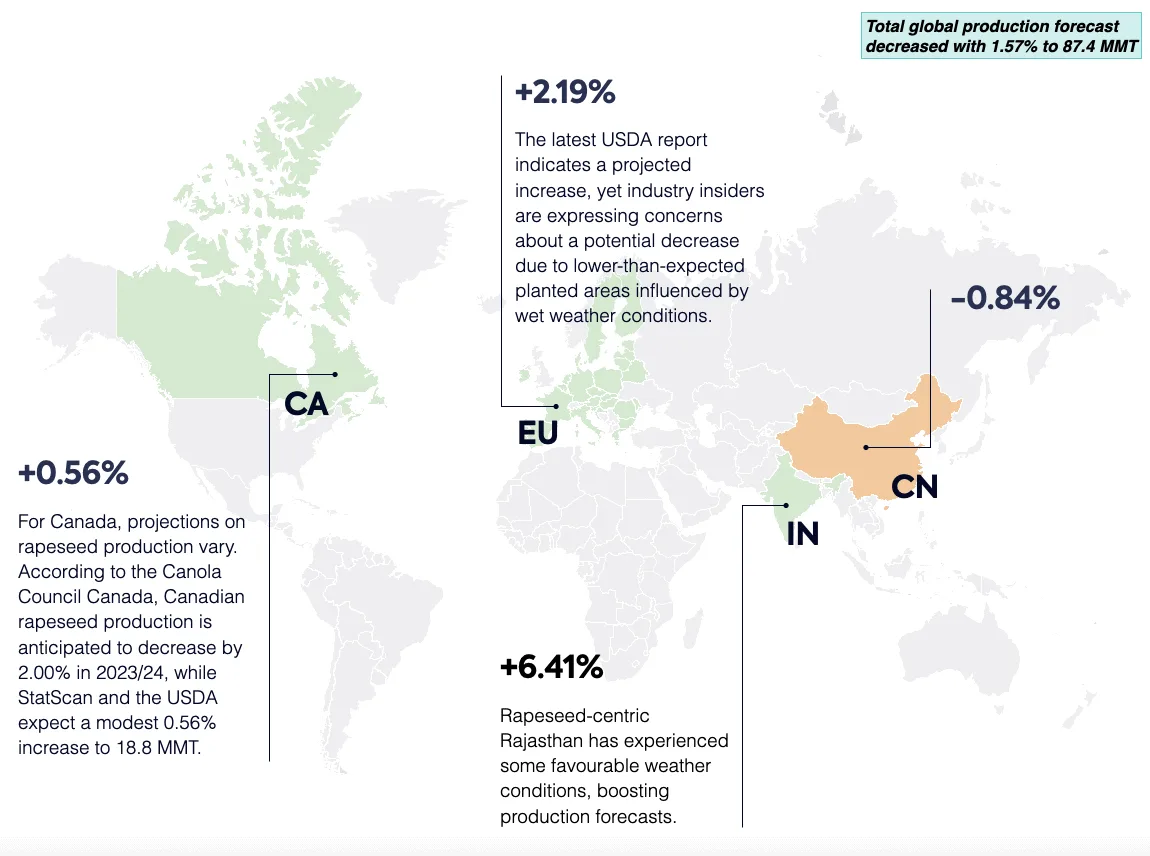
Figuur 8: wereldwijde trends in de productie van oliehoudende zaden en koolzaad in 2023/2024, vergeleken met 2022/2023.
Invloed van de weersomstandigheden op de prognose voor de zonnebloemproductie
🇷🇺 In het teeltjaar 2023/2024 haalt Rusland naar verwachting het hoogste productievolume ter wereld van zonnebloemzaad, met ongeveer 17,1 miljoen metrische ton. Dat is een stijging van 5,21 % ten opzichte van het voorgaande oogstjaar, zoals te zien in figuur 9. De groei wordt toegeschreven aan een groter areaal.
🇺🇦 De branchevereniging Ukroliyaprom voorspelt een stijging van 18,8 % in de productie van alle oliegewassen in Oekraïne voor 2023/24. Die groei wordt toegeschreven aan een uitbreiding van het zaaiareaal met 12,1 % en aan een gemiddelde productiviteitsstijging van 5,7 %, vooral dankzij gunstige weersomstandigheden. De zonnebloemproductie zal naar verwachting het sterkst stijgen.
De verwachte wereldwijde zonnebloemverwerking voor 2023-24 komt uit op ongeveer 52,5 miljoen metrische ton, vergelijkbaar met het voorgaande oogstjaar. Opvallend is dat er hogere verwerkingsvolumes worden verwacht in Oekraïne, Rusland en de Verenigde Staten.
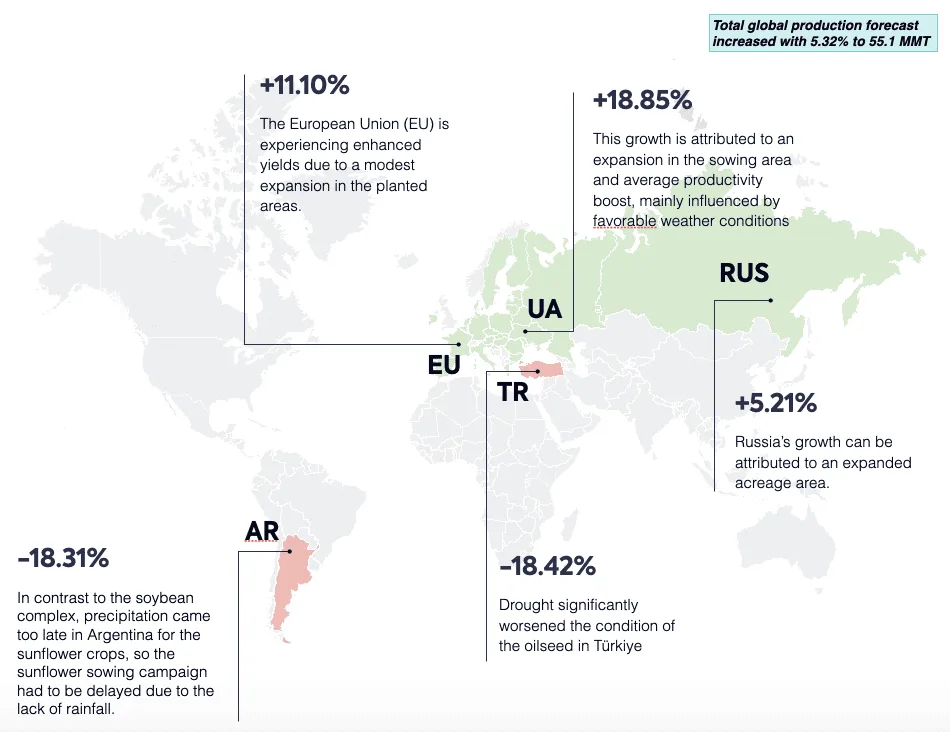
Figuur 9: wereldwijde trends in de productie van oliehoudende zaden en zonnebloemzaad in 2023/2024, vergeleken met 2022/2023.
Prognose voor de kokosolieproductie
In het seizoen 2023/24 komt het wereldwijde productievolume van kokosolie naar verwachting uit op 3,76 miljoen metrische ton, min of meer stabiel zonder grote schommelingen sinds 2012/13. Ten opzichte van het voorgaande oogstjaar is dat slechts een stijging van 1,36 %.
Teleurstellende prognose voor de olijfolieproductie
Hoewel de invloed van El Niño op de wereldwijde oliegewassen beperkt lijkt, ligt dat voor olijfolie anders. De weersomstandigheden zullen de olijfolieproductie naar verwachting flink raken, anders dan bij andere gewassen.
In de eerste fase van de winter van 2023-24 was het in een groot deel van het westelijke Middellandse Zeegebied nat. Producenten hopen op de langverwachte voorjaarsregens van februari tot en met mei. Zij verwachten dat die regens de stress op de olijfbomen verlichten, het grondwater aanvullen en bijdragen aan een normalere komende oogst.
Ondanks de verwachting van meer neerslag is het te laat voor de oogst van 2023/24 om terug te keren naar het niveau van vóór oogstjaar 2022/23. Volgens het USDA geldt dat de EU in oogstjaar 2023/24 voor het tweede jaar op rij een korte olijfolieoogst tegemoetziet, gezien de neerslag tot nu toe, de temperaturen tijdens de bloei van de olijfbomen en de daaropvolgende extreme zomerse hittegolven, die onrijpe vruchten deden vallen. De olijfolieproductie van de Europese Unie (EU) in oogstjaar 2023/24 kan uitkomen op net boven 1,8 MMT, een stijging van 28,57 % ten opzichte van het voorgaande oogstjaar.
Specifiek in Spanje, goed voor de helft van de wereldwijde olijvenoogst, wordt een stijging van de komende productie met 15 % verwacht, na de laagste opbrengst in tien jaar vorig jaar. De meest recente officiële ramingen geven aan dat de olijfolieproductie in Spanje in oogstjaar 2023/24 kan oplopen tot 765.200 MT, zie figuur 10.
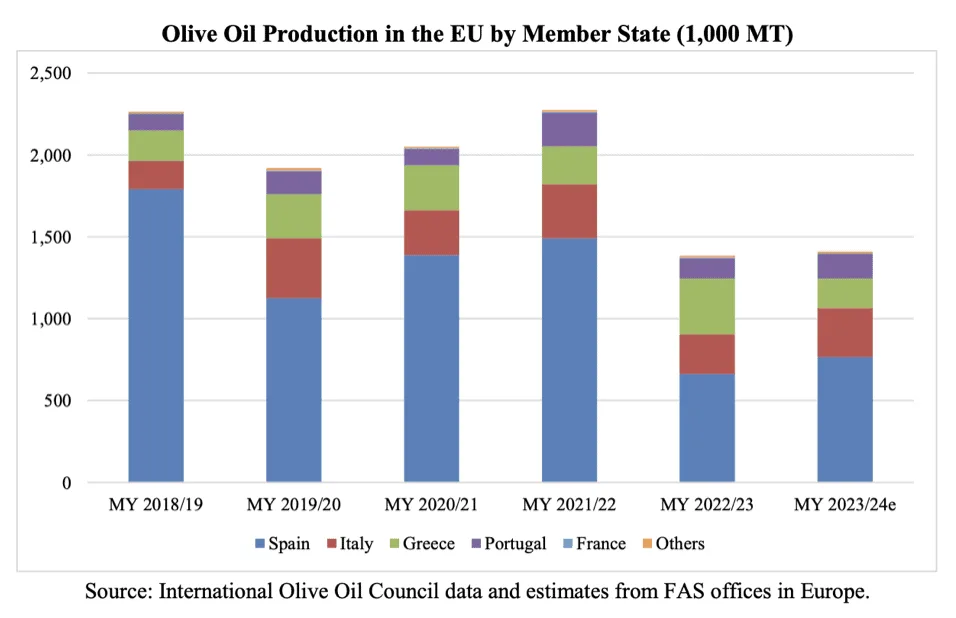
Figuur 10: olijfolieproductie in de EU per lidstaat (1.000 MT)
Nu we de overgang van El Niño naar ENSO-neutrale omstandigheden doormaken, met daarbij de mogelijkheid van La Niña, is het voor betrokkenen essentieel om goed geïnformeerd te blijven en hun strategie aan te passen. Ondanks de uitdagingen van wisselvallig weer wijzen de prognoses op veerkracht bij de verschillende oliegewassen, met opvallende verschuivingen in de productieniveaus wereldwijd.
Voor een uitgebreidere analyse van het landschap van plantaardige olie in 2024 en daarna verwijzen we graag naar ons rapport Oliën & vetten: terugblik 2025 / vooruitzichten 2026, dat dieper ingaat op de dynamiek van de markten voor plantaardige olie.