Unser Ausblicksbericht vom September wies darauf hin, dass die El-Niño-Wetterlage bis ins Jahr 2024 anhalten, sich möglicherweise verstärken und im Frühjahr auslaufen würde. Die Erwartung eines stärkeren El Niño in den kommenden Monaten sorgte für Unsicherheit unter den Pflanzenölhändlern und veranlasste sie, ausreichende Pflanzenölbestände zu sichern.
Inzwischen sind sich Fachleute jedoch einig, dass El Niño die Pflanzenölproduktion möglicherweise nicht nennenswert beeinträchtigen wird.
Dieser Artikel untersucht die möglichen Auswirkungen von El Niño und weiterer (prognostizierter) Wetterlagen auf die erwarteten Erträge verschiedener Pflanzenölkulturen wie Soja, Palmöl, Raps, Sonnenblume und Olivenöl im Jahr 2024 weltweit.
El Niño, La Niña und die ENSO-neutrale Phase
Bevor wir tiefer einsteigen, hier ein kurzer Überblick über die Prognosen der NOAA zu den Wetterlagen dieses Jahres: Die NOAA erwartet zwischen April und Juni 2024 mit einer Wahrscheinlichkeit von 83 % einen Übergang von El Niño zu ENSO-neutralen Bedingungen. Zudem besteht eine Wahrscheinlichkeit von 62 %, dass von Juni bis August 2024 La-Niña-Bedingungen eintreten, siehe Abbildung 1.
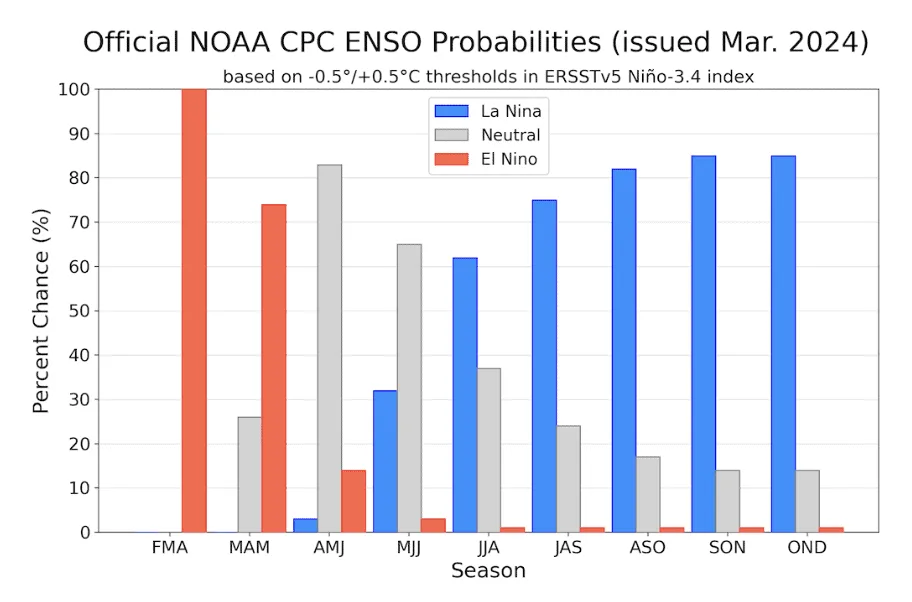
Abbildung 1: Offizielle ENSO-Wahrscheinlichkeiten für den Meeresoberflächentemperatur-Index Niño 3,4 (5° N–5° S, 120° W–170° W)
Für alle, denen diese Wetterlagen weniger vertraut sind: El Niño führt zu überdurchschnittlich hohen Meeresoberflächentemperaturen im tropischen Pazifik, beeinflusst das globale Klima und verschiebt Wettermuster, etwa mit mehr Niederschlag im Süden der USA und am Golf von Mexiko und mit trockeneren Bedingungen in Südostasien, Australien und Zentralafrika, siehe Abbildung 2.
La Niña ist demgegenüber von unterdurchschnittlich hohen Meeresoberflächentemperaturen im tropischen Pazifik geprägt und beeinflusst die globalen Wettermuster ebenfalls. In den USA kann sie warmes Oberflächenwasser nach Osten verlagern und so Temperatur-, Niederschlags- und Windmuster verändern, siehe Abbildung 3.
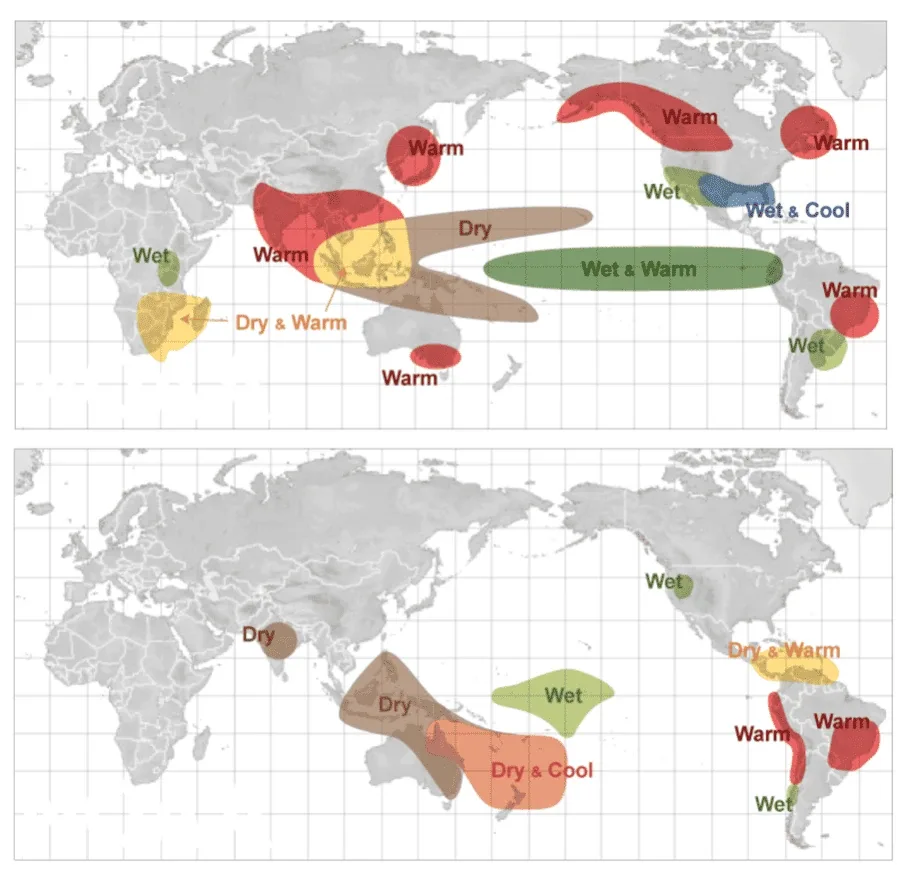
Abbildung 2: Auswirkungen von El Niño von Dezember bis Februar (oberes Bild) und Auswirkungen von El Niño von Juni bis August (unteres Bild)
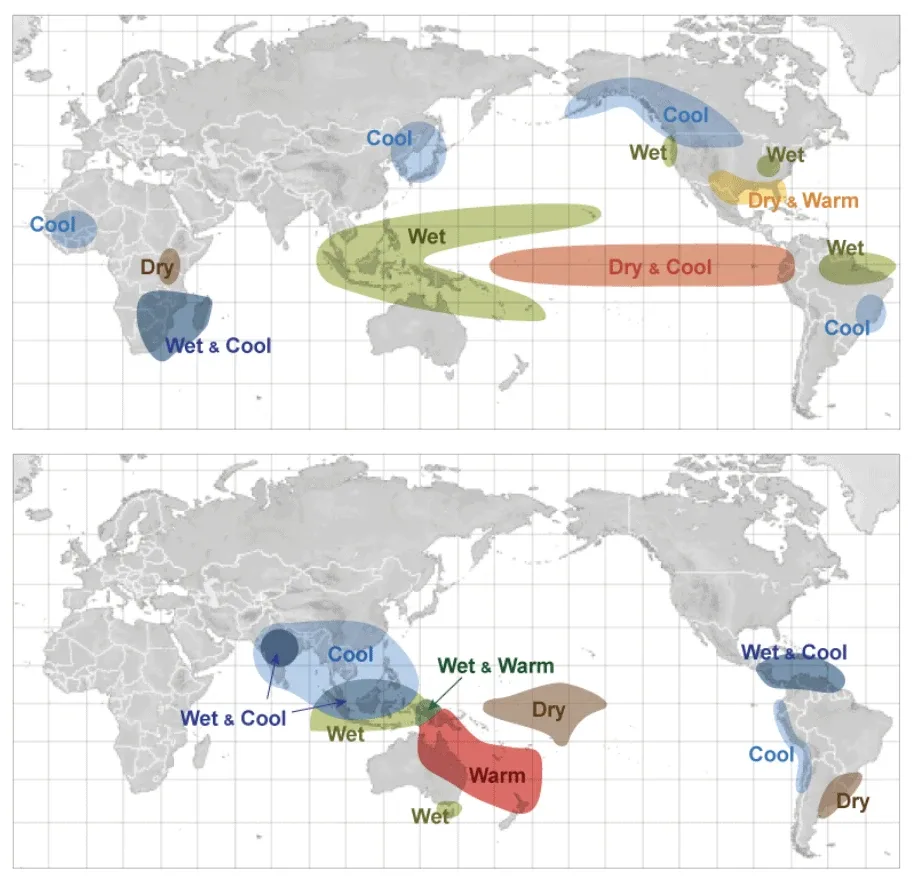
Abbildung 3: Auswirkungen von La Niña von Dezember bis Februar (oberes Bild) und Auswirkungen von El Niño von Juni bis August (unteres Bild)
Die ENSO-neutrale Phase schließlich bezeichnet einen Zeitraum ohne El Niño oder La Niña, in dem Meeresoberflächentemperaturen, Winde und Niederschläge im tropischen Pazifik nahe an den langjährigen Mittelwerten liegen. In dieser Phase ist es für Landwirte wichtig, die lokalen Wetterberichte im Blick zu behalten und ihre Anbaustrategien anzupassen, insbesondere bei Aussaat und Bewässerung, da der Niederschlag schwanken kann.
*Beachten Sie, dass Prognosen über einen so langen Zeithorizont mit einer hohen Unsicherheit behaftet sind.
Auswirkungen von El Niño auf die prognostizierten Sojabohnenerträge
Beginnen wir mit den möglichen Auswirkungen von El Niño und weiterer (prognostizierter) Wetterlagen auf die Sojabohnenerträge 2024 nach Regionen.
🇺🇸 Die US-Landwirtschaft hatte für 2024 auf eine Besserung nach drei aufeinanderfolgenden La-Niña-Wintern gehofft, die in den wichtigsten Sojabohnenanbaugebieten des Mittleren Westens zu Dürre geführt hatten.
Zwar beeinflusste El Niño die Niederschläge im Jahr 2023 und bescherte den Great Plains mancherorts über 110 % der normalen Regenmenge, im Oklahoma Panhandle möglicherweise bis zu 150 %, doch blieb die Erholung im Mittleren Westen hinter den Erwartungen zurück. In einigen Gebieten liegen die Defizite weiterhin bei 50 % bis 70 % unter dem Normalwert.
Da die Feldarbeit für die Mais- und Sojabohnensaison 2024 im Mittleren Westen in einem Monat beginnt, liegt der Schwerpunkt auf dem Wiederauffüllen der Bodenfeuchte. Die Prognosen für die Sojabohnenproduktion im Wirtschaftsjahr 2023/24 deuten auf das zwölftknappste Ergebnis seit Beginn der Aufzeichnungen hin: Sie sinkt auf 113,3 Millionen Tonnen und damit um 2,48 % gegenüber dem vorangegangenen Wirtschaftsjahr, siehe Abbildung 4. Hinzu kommen Sorgen wegen eines möglichen La Niña, der den Sojabohnensektor in der kommenden Saison vor weitere Herausforderungen stellen könnte.
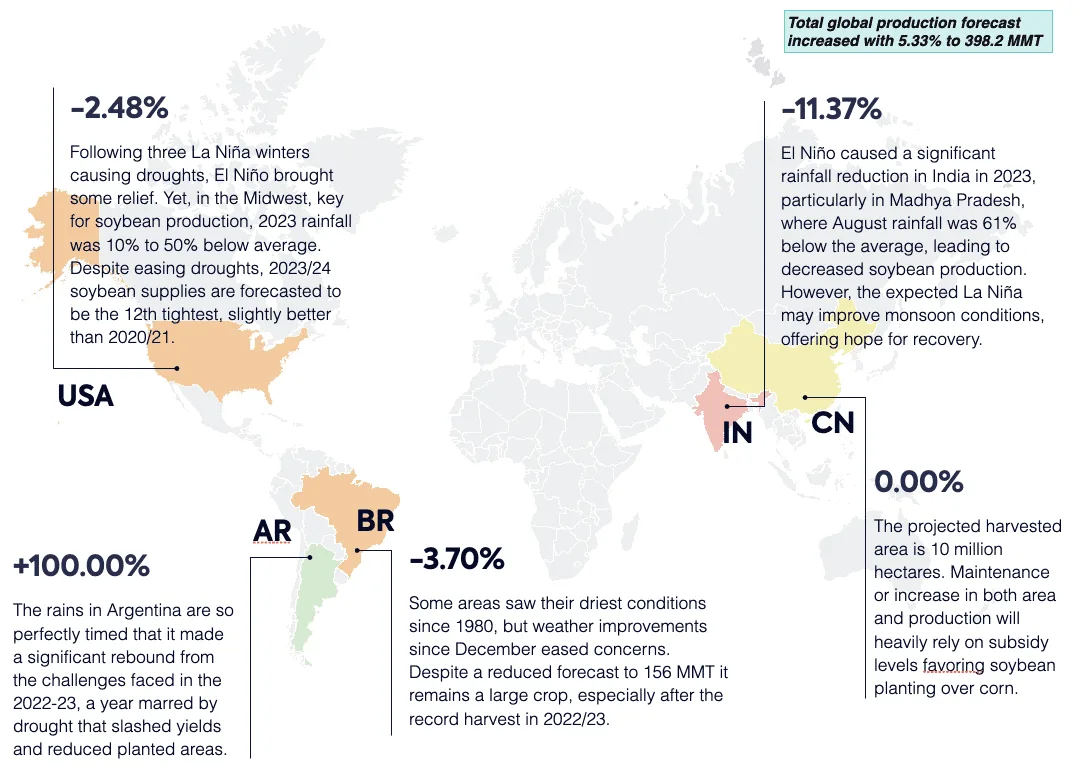
Abbildung 4: Globale Sojabohnenproduktion 2023/2024 im Vergleich zu 2022/2024.
🇧🇷 Die Wetterlage El Niño, bekannt für Hitze und Trockenheit in Südamerika, löste etwa im Oktober vergangenen Jahres eine schwere Dürre im Amazonasgebiet aus. Dadurch sanken die Wasserstände der Amazonasflüsse deutlich, mancherorts wurden die niedrigsten Niederschläge seit 1980 verzeichnet.
Brasiliens Sojabohnenbauern sorgten sich wegen ausbleibender Regenfälle und hoher Temperaturen, die bis in den November und Dezember anhielten, um möglichen Nachsaatbedarf und geringere Erträge; im Dezember und Januar wurden die Produktionsprognosen entsprechend gesenkt.
Ab Januar besserten sich die Bedingungen in Brasilien, was die Sorgen dämpfte. Nach Angaben des Agriculture and Horticulture Development Board (AHDB) gilt: „Damit die Notierungen für Ölsaaten ihre Richtung ändern, braucht es entweder eine grundlegende Veränderung der mittelfristigen Nachfrage oder erneute Probleme mit den Kulturen irgendwo auf der Welt.“
Nach der Wetterberuhigung im Januar wurden die Produktionsprognosen angepasst. Das USDA erwartet die brasilianische Sojabohnenernte 2023/24 bei 156 Millionen Tonnen, ein Rückgang um 3,70 % gegenüber dem Vorjahr, siehe Abbildung 4. Andere Schätzungen liegen bei 149,4 Millionen Tonnen (Conab), 151,3 Millionen Tonnen (Safras & Mercado), 150,35 Millionen Tonnen (StoneX) und 145,4 Millionen Tonnen (AgResource).
🇦🇷 Auch Argentinien litt in der Saison 2022/23 wegen La Niña unter einer Dürre; der Herbst 2023 brachte jedoch rechtzeitige Regenfälle und ermöglichte eine deutliche Erholung. Während Brasiliens Sojaprognose für 2023/24 niedriger ausfällt, steht Argentinien vor einem bemerkenswerten Sprung: Das USDA veranschlagt ein Plus von nahezu 100 % auf 50 Millionen Tonnen, die Getreidebörse von Buenos Aires auf 52,5 Millionen Tonnen.
Prognosen zufolge dürfte das USDA seine Schätzung für Argentinien leicht auf rund 50,8 Millionen Tonnen anheben. Obwohl das USDA einen höheren Sojabohnenverbrauch erwartet, rechnen andere Stellen wegen der schwächeren Nachfrage aus Chinas Schweinesektor mit einem geringeren Verbrauch. Das deutet auf einen neutralen Preiseffekt hin, sofern Argentinien ausreichend produziert.
Die Sojaprognosen haben die Preise für Sojaöl beeinflusst und den Preisabstand zwischen Palmöl und Sojaöl, den beiden meistverbrauchten Ölen, verringert. Diese Annäherung zeigt Abbildung 5; sie führt das Preisverhältnis von Palmöl zu Sojaöl zurück in eine historisch normale Spanne. Lebensmittelherstellern, die beide Öle häufig austauschbar einsetzen können, könnte das zusätzliche Beschaffungsspielräume eröffnen.
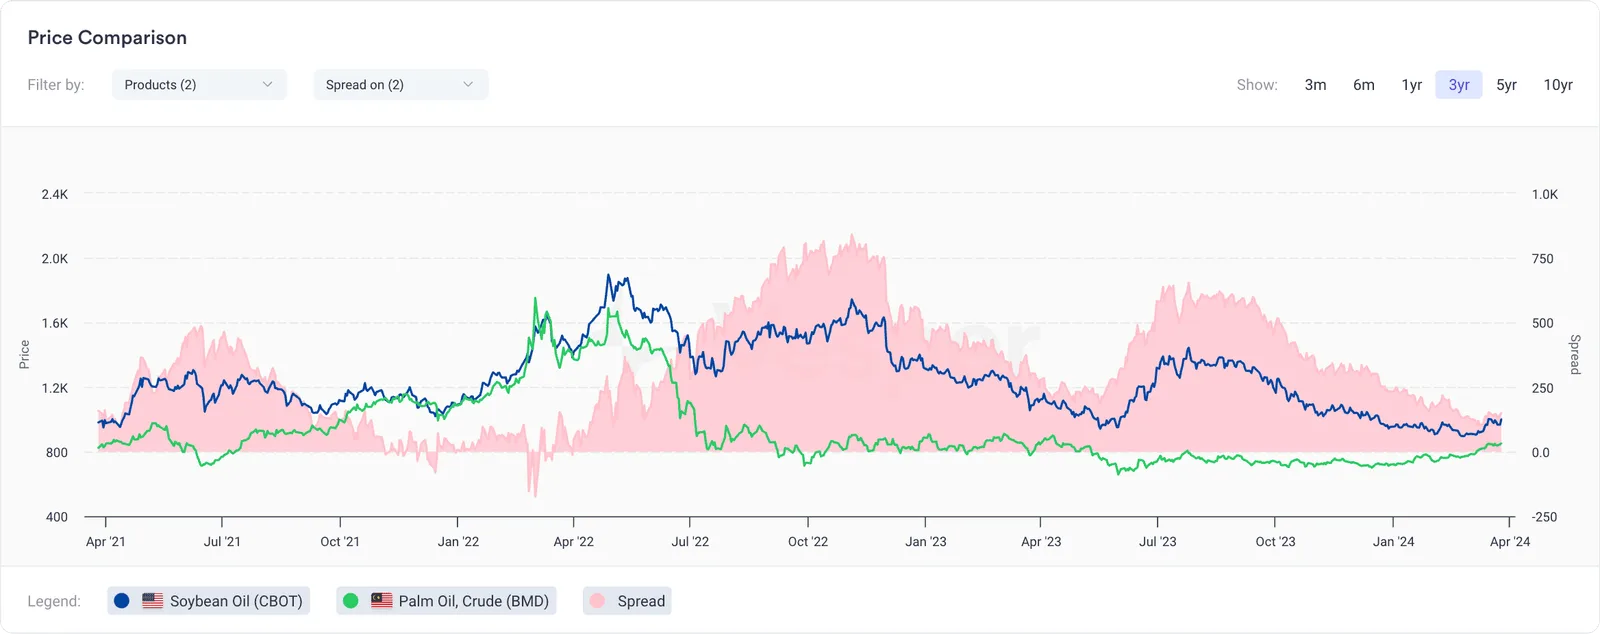
Abbildung 5: Preisvergleich zwischen Sojaöl (CBOT) und Rohpalmöl (BMD) in USD/mt
Auswirkungen von El Niño auf die prognostizierten Palmölerträge
🇮🇩 🇲🇾 El Niño, bekannt dafür, in wichtigen Palmölregionen wie Malaysia und Indonesien Dürren auszulösen, weicht derzeit von früheren Ereignissen ab: In Malaysia fiel wegen der späten Kopplung der Indikatoren reichlich Regen. Trotz anfänglicher Sorgen liegen die Niederschläge seit November deutlich über den Normalwerten, und das USDA erwartet für das Wirtschaftsjahr 2023/24 Rekordmengen in Indonesien (47 Millionen Tonnen, ein Plus von 1,08 %) und Malaysia (19 Millionen Tonnen, ein Plus von 3,33 %).
Der mögliche Beginn von La Niña mit einer Wahrscheinlichkeit von 55 % von Juni bis August könnte die Palmölproduktion zusätzlich beeinflussen. Vorsicht ist jedoch geboten, weil zu viel Regen Erträge und Ernte behindern kann. Kurzfristig wird eine leicht bullische Tendenz erwartet, getragen von einem jüngsten MPOB-Bericht und der höheren Nachfrage während des Ramadan im März.
Der geringere Preisabstand zwischen Palmöl und konkurrierenden Ölen wie Sojaöl, wie in Abbildung 5 dargestellt, deutet allerdings darauf hin, dass ein deutlicher Anstieg der Palmölpreise begrenzt bleiben dürfte. Zusammen mit den sich verschiebenden globalen Wetterlagen tendiert der Gesamtausblick für die Palmölpreise 2024 eher zu einer bärischen Entwicklung.
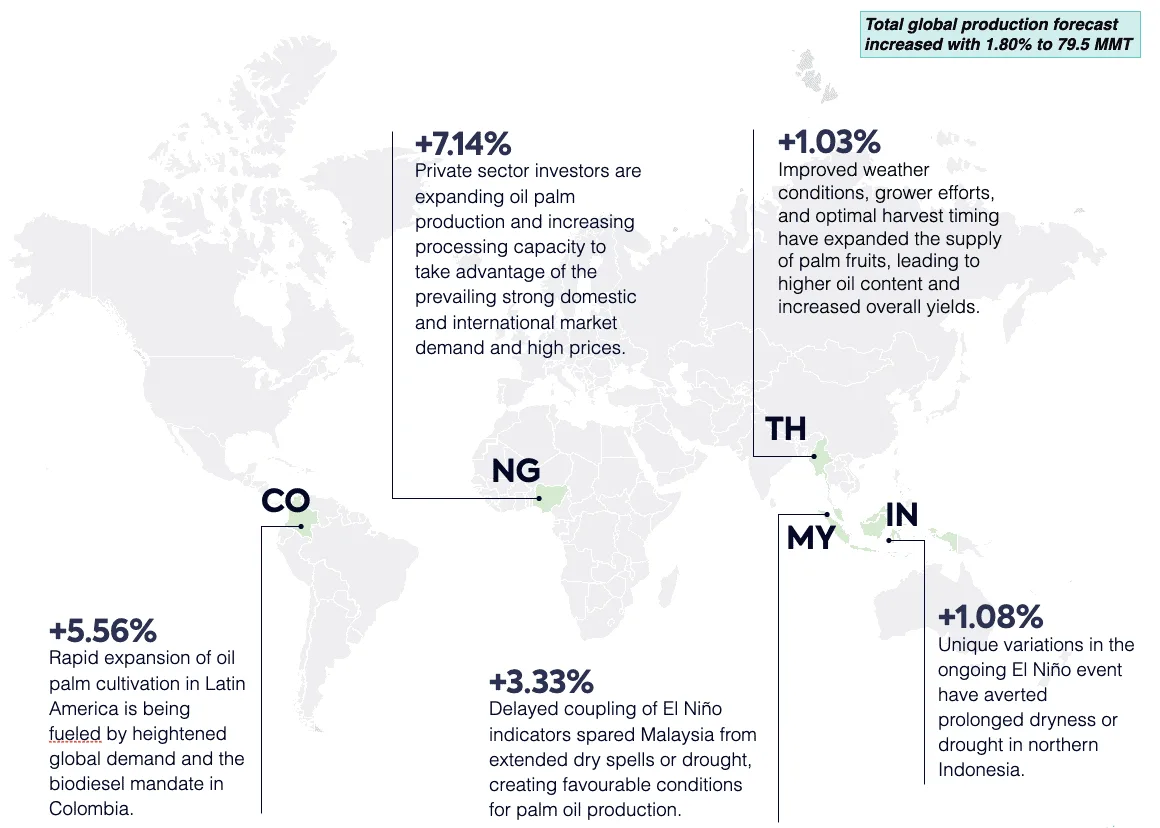
Abbildung 6: Globale Palmölproduktion 2023/2024 im Vergleich zu 2022/2024
Auswirkungen der Wetterbedingungen auf die Rapsprognose
🇪🇺 Über die europäische Rapsproduktion wird erheblich gestritten, insbesondere darüber, ob sie steigen oder sinken wird. Der jüngste USDA-Bericht prognostiziert für das Wirtschaftsjahr 2023/24 ein Plus von 2,19 % auf 20 Millionen Tonnen in Europa. Im Zentrum der intensiven Debatte unter den Marktteilnehmern steht die Anbaufläche, nachdem viele europäische Erzeuger zwischen August und Ende Oktober 2023 ausgesät haben.
Brancheninsider gehen davon aus, dass die europäische Anbaufläche geringer ausfallen könnte als zunächst angenommen, geschätzt auf rund 5,65 Millionen Hektar. Nach Angaben der Europäischen Kommission wäre das ein deutlicher Rückgang gegenüber den 6,10 bis 6,15 Millionen Hektar, die 2023 geerntet wurden.
Die geringere Anbaufläche passt zu der nassen Witterung, die Crop Monitoring in Europe (MARS) meldet: In Deutschland, Österreich, Tschechien und Polen übertrafen die anhaltenden Niederschläge das langjährige Mittel (LTA) um das Dreifache. Das weckt Sorgen vor erheblichen Flächenaufgaben und Schäden, deren Ausmaß sich nur schwer abschätzen lässt.
Einige Fachleute erwarten deshalb einen Rückgang der nächsten EU-Rapsernte um 7 % auf 18,4 Millionen Tonnen, bedingt durch einen deutlichen Flächenrückgang in den meisten Erzeugerländern.
🇨🇦 Für Kanada gehen die Prognosen zur Rapsproduktion auseinander. Nach Angaben des Canola Council Canada dürfte die kanadische Rapsproduktion 2023/24 gegenüber dem vorangegangenen Wirtschaftsjahr um 2,00 % auf 18,3 Millionen Tonnen sinken. StatCan und das USDA erwarten dagegen ein leichtes Plus von 0,56 % auf 18,8 Millionen Tonnen gegenüber dem Vorjahr.
Ende Januar 2024 war die gesamte Prairie Region einschließlich der wichtigen Rapsprovinzen Saskatchewan, Alberta und Manitoba als ungewöhnlich trocken (D0) oder von mäßiger bis außergewöhnlicher Dürre (D1 bis D4) eingestuft. Diese Einstufung umfasst die gesamte Agrarfläche der Region, wie Abbildung 7 zeigt. Angesichts der schwierigen Witterung stellt sich die Frage: Kann Kanada die von StatCan und dem USDA prognostizierten 18,8 Millionen Tonnen realistisch erreichen?
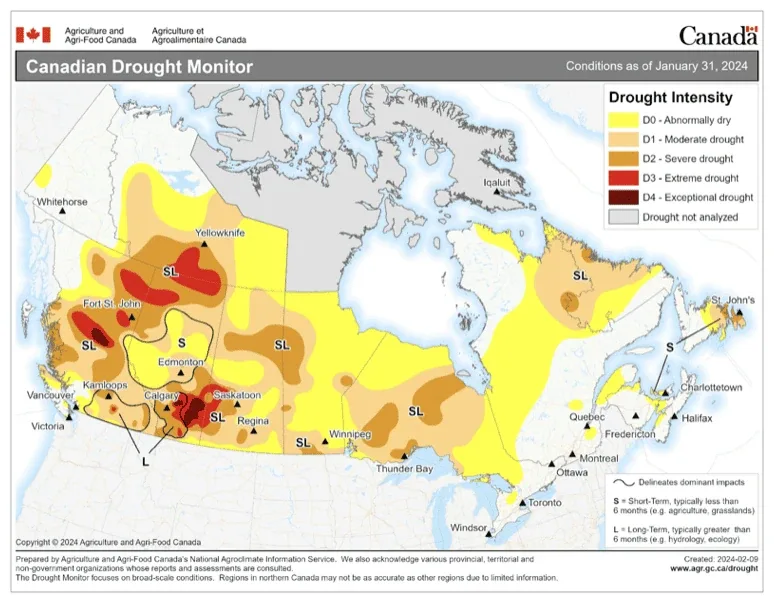
Abbildung 7: Kanadischer Dürremonitor
Verglichen mit den schweren Folgen der extremen Hitze von 2021 für die kanadische Rapsernte schneidet die Rapsproduktion in Kanada dennoch vergleichsweise gut ab.
Mit Blick auf das Wirtschaftsjahr 2023/24 ist das EU-Rapsangebot reichlich, gestützt von höheren Importen aus der Ukraine. Das dürfte sich auf die kontinentalen Preise auswirken und mittelbar auch die heimische Rapsnotierung beeinflussen.
Bemerkenswert ist zudem: Laut PS&D steuert die Ukraine 2023/24 auf eine Rekordrapsernte zu, mit einem Plus von 38 % gegenüber dem Vorjahr auf beachtliche 4.300.000 Tonnen.
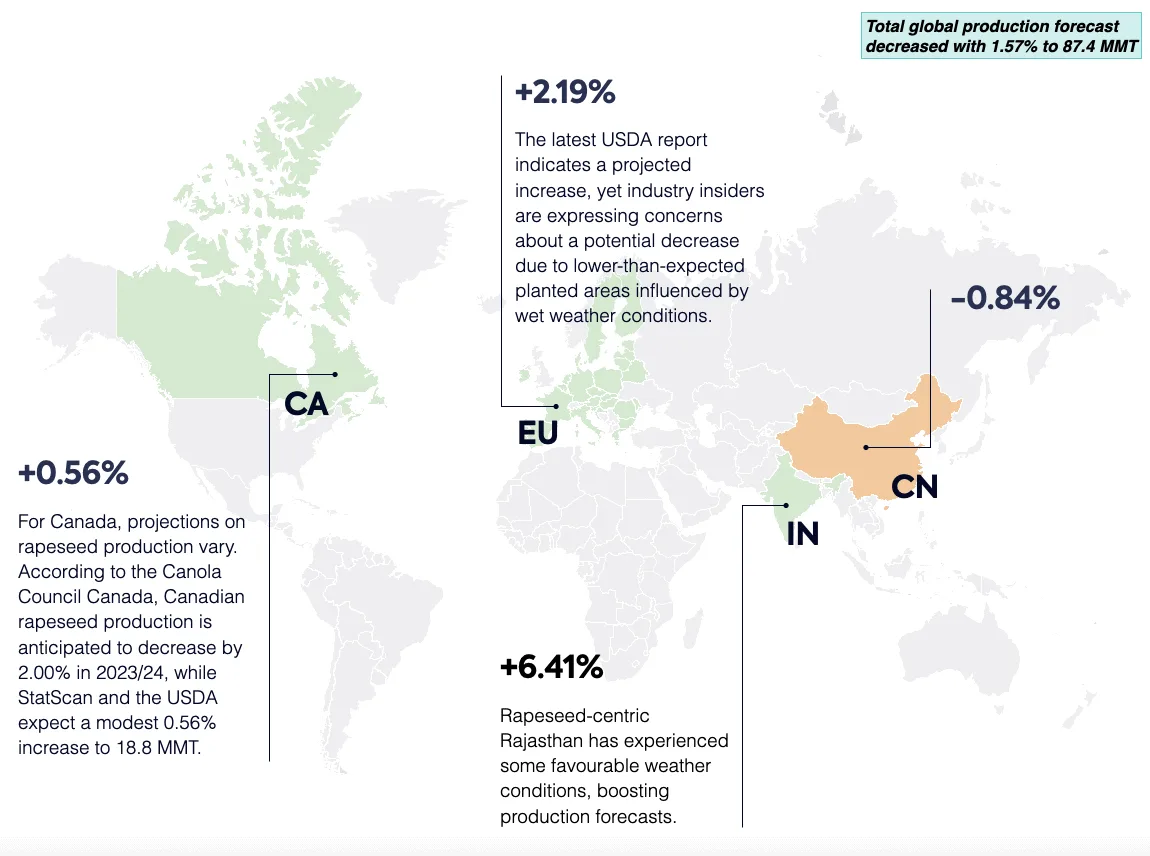
Abbildung 8: Globale Ölsaaten- und Rapsproduktion 2023/2024 im Vergleich zu 2022/2024.
Auswirkungen der Wetterbedingungen auf die Sonnenblumenprognose
🇷🇺 Im Erntejahr 2023/2024 dürfte Russland mit rund 17,1 Millionen Tonnen das weltweit größte Produktionsvolumen an Sonnenblumenkernen erreichen. Das entspricht einem Plus von 5,21 % gegenüber dem vorangegangenen Wirtschaftsjahr, wie Abbildung 9 zeigt. Getragen wird das Wachstum von einer ausgeweiteten Anbaufläche.
🇺🇦 Der Verband Ukroliyaprom erwartet für die Ukraine im Wirtschaftsjahr 2023/24 einen Anstieg der Produktion aller Ölkulturen um 18,8 %. Grund dafür sind eine um 12,1 % größere Aussaatfläche und eine im Schnitt um 5,7 % höhere Produktivität, vor allem dank günstiger Witterung. Bei Sonnenblumen wird der stärkste Zuwachs erwartet.
Die weltweite Sonnenblumenverarbeitung dürfte 2023/24 bei rund 52,5 Millionen Tonnen liegen und damit ähnlich hoch ausfallen wie im vorangegangenen Wirtschaftsjahr. Höhere Verarbeitungsmengen werden vor allem in der Ukraine, in Russland und in den Vereinigten Staaten erwartet.
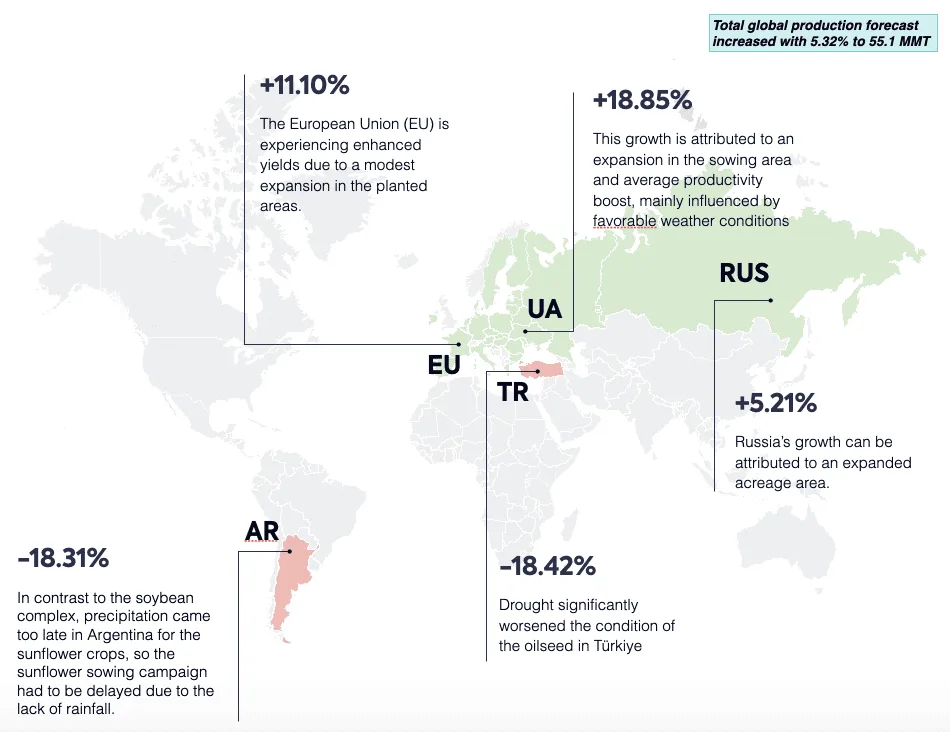
Abbildung 9: Globale Ölsaaten- und Sonnenblumenkernproduktion 2023/2024 im Vergleich zu 2022/2024.
Prognose für die Kokosölproduktion
In der Saison 2023/24 dürfte die weltweite Produktion von Kokosöl 3,76 Millionen Tonnen erreichen und damit seit 2012/13 mehr oder weniger stabil bleiben, ohne größere Schwankungen. Gegenüber dem vorangegangenen Wirtschaftsjahr ist das lediglich ein Plus von 1,36 %.
Enttäuschende Prognose für die Olivenölproduktion
Während die Auswirkungen von El Niño auf die globalen Pflanzenölkulturen gering erscheinen, zeichnet der Ausblick für Olivenöl ein anderes Bild. Anders als bei anderen Kulturen dürfte die Witterung die Olivenölproduktion deutlich beeinflussen.
In der ersten Winterhälfte 2023/24 war ein erheblicher Teil des westlichen Mittelmeerraums nass. Die Erzeuger setzen ihre Hoffnung auf die lang erwarteten Frühjahrsregen von Februar bis Mai. Sie erwarten, dass diese Niederschläge den Stress für die Olivenbäume mindern, die Grundwasserstände auffüllen und zu einer wieder normaleren Ernte beitragen.
Trotz der Aussicht auf mehr Niederschlag ist es für die Ernte 2023/24 zu spät, um wieder das Niveau vor dem Wirtschaftsjahr 2022/23 zu erreichen. Nach Angaben des USDA steht die EU im Wirtschaftsjahr 2023/24 vor der zweiten kurzen Olivenölernte in Folge, gemessen an den bisherigen Niederschlägen, den Temperaturen während der Blüte der Olivenbäume und der anschließenden extremen Sommerhitze, die unreife Früchte abfallen ließ. Die Olivenölproduktion der Europäischen Union (EU) könnte im Wirtschaftsjahr 2023/24 knapp über 1,8 Millionen Tonnen liegen, ein Plus von 28,57 % gegenüber dem vorangegangenen Wirtschaftsjahr.
Speziell in Spanien, das für die Hälfte der weltweiten Olivenernte steht, dürfte die kommende Produktion nach dem Zehnjahrestief des Vorjahres um 15 % steigen. Die jüngsten offiziellen Schätzungen deuten darauf hin, dass die spanische Olivenölproduktion im Wirtschaftsjahr 2023/24 bis zu 765.200 Tonnen erreichen könnte, siehe Abbildung 10.
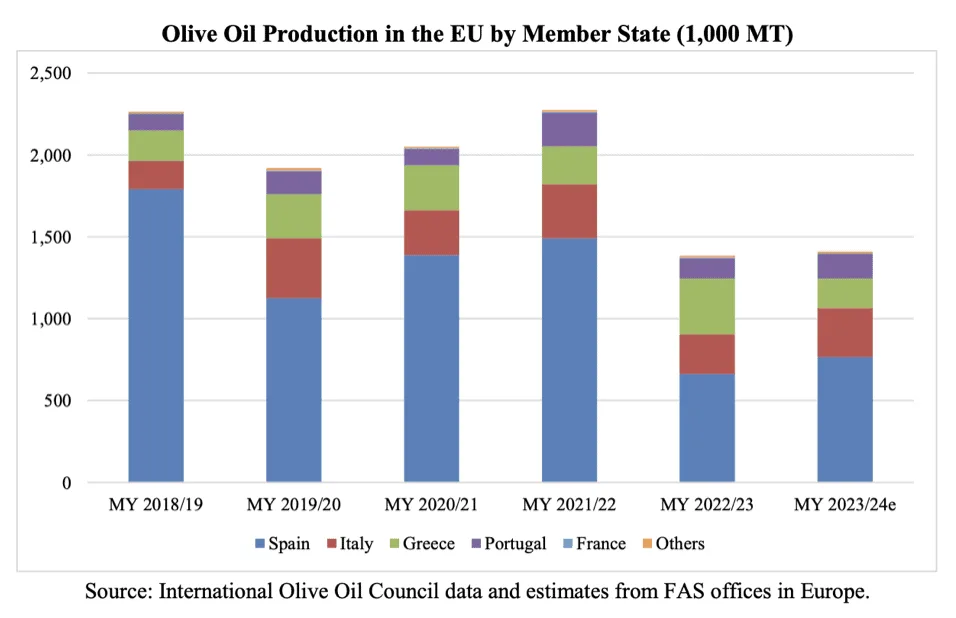
Abbildung 10: Olivenölproduktion in der EU nach Mitgliedstaat (1.000 Tonnen)
Auf dem Weg vom Übergang des El Niño zu ENSO-neutralen Bedingungen und angesichts der Möglichkeit einer La Niña ist es für alle Beteiligten unerlässlich, informiert zu bleiben und ihre Strategien entsprechend anzupassen. Trotz der Herausforderungen durch die Wetterschwankungen deuten die Prognosen auf Widerstandsfähigkeit der verschiedenen Ölsaatenkulturen hin, bei weltweit spürbaren Verschiebungen der Produktionsmengen.
Für eine umfassendere Analyse des Pflanzenölmarkts 2024 und darüber hinaus verweisen wir auf unseren globalen Pflanzenöl-Ausblicksbericht 2024, der tiefere Einblicke in die Dynamik der Pflanzenölmärkte bietet.