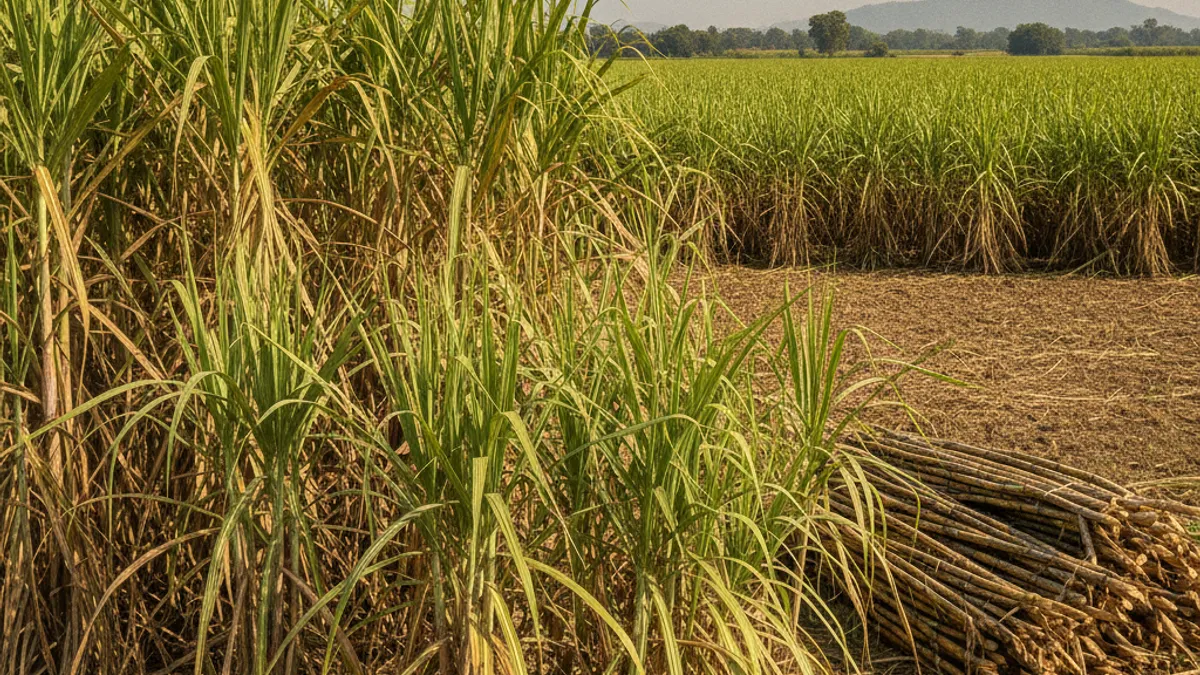
Cette campagne, c’est la météo bien plus que le prix qui fixe la production de sucre du Brésil. De fortes pluies sur le Centre-Sud au cours du mois écoulé ont provoqué des arrêts de broyage et poussé les usines à orienter davantage de canne vers l’éthanol, alors même que la parité sucre-éthanol indiquait le contraire. Une canne plus humide contient aussi davantage d’eau et moins de sucre, ce qui favorise structurellement l’éthanol. Les données du MAPA pour août font ressortir un broyage de canne de 100,3 millions de tonnes, en hausse de 2,7 % sur un an, tandis que la production de sucre a reculé de 6,3 % à 7,1 millions de tonnes. En cumul de campagne à fin août, la production de sucre est en baisse de 10,7 %.
Cette même pluie pourrait jouer en faveur de la prochaine campagne. Les estimations de canne laissée sur pied dans les champs, qui sera traitée en 2027/28, vont de 35 à 50 millions de tonnes. Le précédent record était de 24 millions de tonnes en 2015/16, qui était aussi une année El Niño. L’analyse de Vesper considère que les pluies plus abondantes pourraient soutenir l’offre 2027/28, ce qui soulagerait le bilan mondial à partir du deuxième trimestre 2027. À plus court terme, la baisse des estimations d’offre pour 2026/27, avec davantage de pluie probable au quatrième trimestre, a installé un plancher sous les prix jusqu’au premier trimestre.
En Inde, la situation est inverse. Le gouvernement du Maharashtra a déclaré l’état de sécheresse dans une grande partie de la ceinture cannière de l’État, et des conditions de sécheresse règnent également au Karnataka. Le directeur général de l’ISMA, Deepak Ballani, a averti que l’Inde pourrait n’avoir qu’un faible potentiel d’exportation en 2027 et que des importations pourraient être nécessaires pour maintenir des stocks intérieurs suffisants. La concrétisation de ces importations dépend des prix intérieurs, qui ont faibli depuis l’annonce du contingent d’importation de sucre brut et rendent actuellement les importations peu intéressantes sur le plan commercial.
Sur les marchés à terme, le sucre brut No.11 octobre est monté à 17,82 cents la livre le 29 septembre, et le sucre blanc No.5 décembre a progressé à 510 $ la tonne. Les données de la CFTC pour la semaine close le 22 septembre montrent que les spéculateurs ont réduit leur position nette acheteuse de 12 916 contrats, à 92 615 lots, ce qui reste un pari haussier conséquent. La demande étant relativement faible, une nouvelle hausse dépendra de l’appétit des fonds pour renforcer cette position.
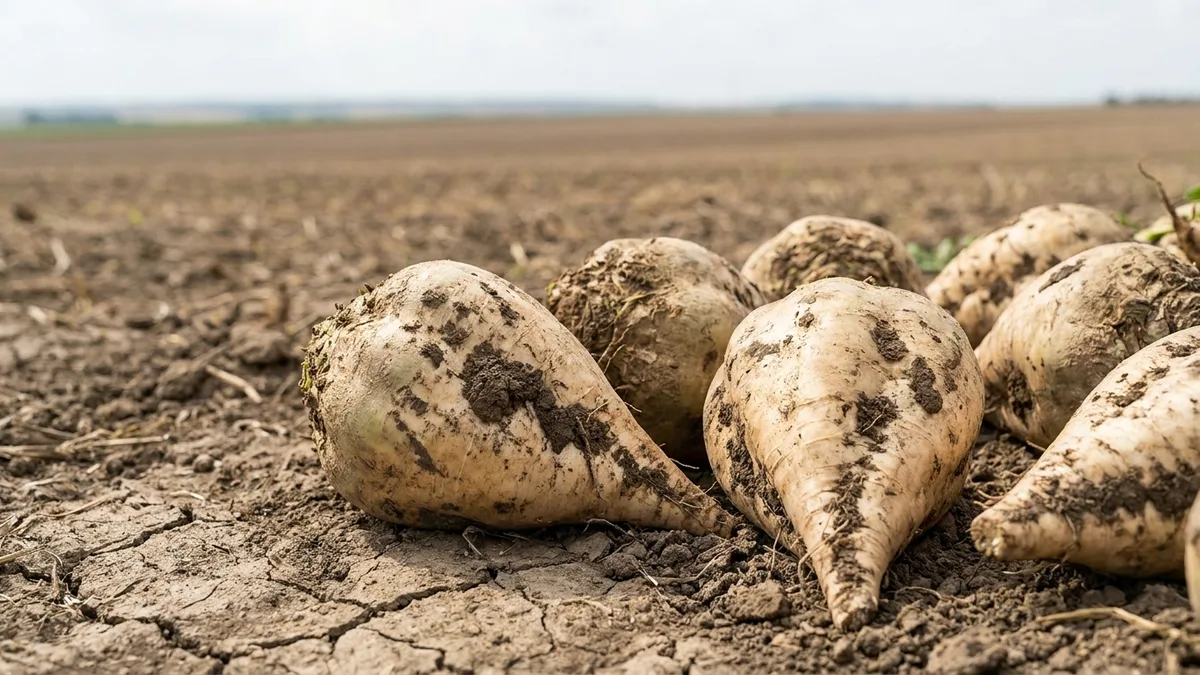
La betterave européenne reste l’autre point de tension. Le JRC MARS prévoit désormais des rendements de betterave sucrière dans l’UE inférieurs de 11 % à la moyenne quinquennale, et la récolte française pourrait être la plus faible depuis 1980. L’analyse complète détaille la façon dont cette divergence entre régions se répercute sur les prix de l’UE, et la physionomie des récoltes américaines de betterave et de canne à leur démarrage.