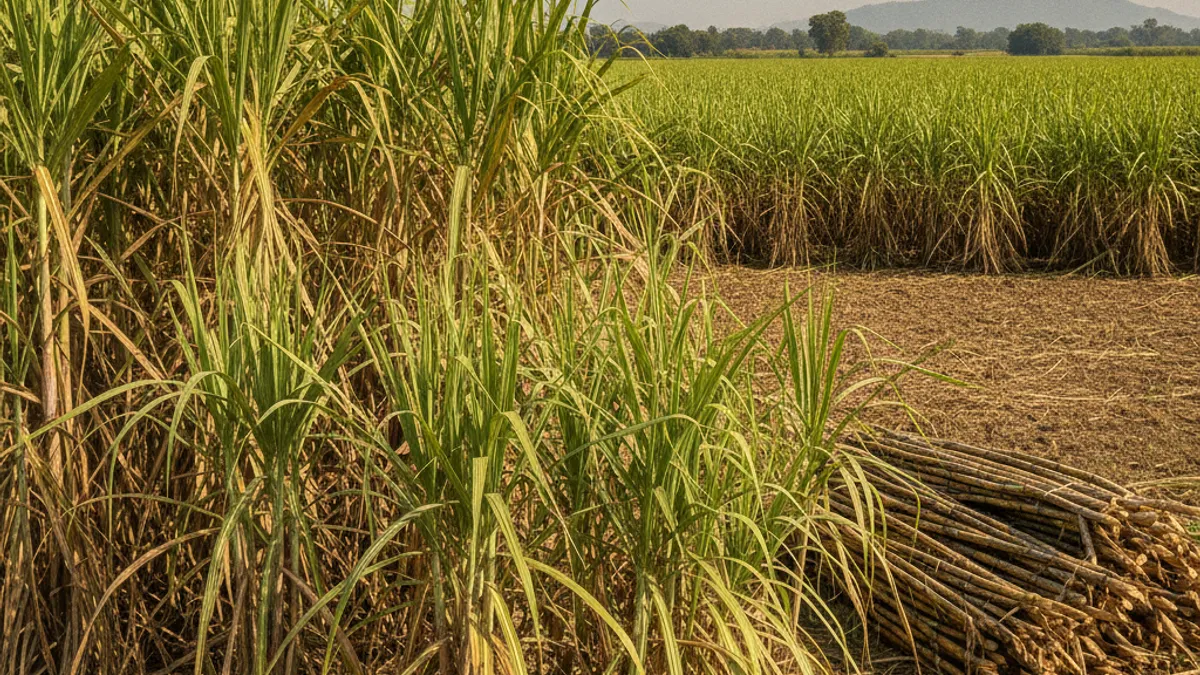
In dieser Saison bestimmt eher das Wetter als der Preis, wie viel Zucker Brasilien produziert. Starker Regen im Center-South hat im vergangenen Monat zu Unterbrechungen der Vermahlung geführt und die Mühlen dazu gebracht, mehr Zuckerrohr in Ethanol zu lenken, selbst als die Zucker-Ethanol-Parität in die andere Richtung zeigte. Nasseres Rohr enthält zudem mehr Feuchtigkeit und weniger Zucker, was strukturell das Ethanol begünstigt. Die MAPA-Daten für August zeigten eine Rohrvermahlung von 100,3 Millionen Tonnen, 2,7 % mehr als im Vorjahr, während die Zuckerproduktion um 6,3 % auf 7,1 Millionen Tonnen fiel. Für die Saison bis Ende August liegt die Zuckerproduktion 10,7 % im Minus.
Derselbe Regen könnte im nächsten Jahr helfen. Die Schätzungen für das Zuckerrohr, das auf den Feldern stehen bleibt und 2027/28 verarbeitet werden soll, reichen von 35 bis 50 Millionen Tonnen. Der bisherige Rekord lag bei 24 Millionen Tonnen in der Saison 2015/16, die ebenfalls ein El-Niño-Jahr war. Vespers Analyse sieht die stärkeren Niederschläge als potenziell unterstützend für das Angebot 2027/28, was der globalen Bilanz ab dem zweiten Quartal 2027 helfen würde. Kurzfristig haben niedrigere Angebotsschätzungen für 2026/27, bei voraussichtlich weiterem Regen im vierten Quartal, den Preisen bis ins erste Quartal einen Boden eingezogen.
Indien bewegt sich in die andere Richtung. Die Regierung von Maharashtra hat für große Teile des Zuckerrohrgürtels des Bundesstaats Dürre ausgerufen, und auch in Karnataka herrschen Dürrebedingungen. ISMA-Generaldirektor Deepak Ballani warnte, Indien habe 2027 möglicherweise kaum Exportpotenzial, und es könnten Importe nötig werden, um die heimischen Bestände auf einem ausreichenden Niveau zu halten. Ob diese Importe zustande kommen, hängt von den Inlandspreisen ab, die seit der Ankündigung der Importquote für Rohzucker nachgegeben haben und Importe derzeit wirtschaftlich unattraktiv machen.
An den Börsen stieg Rohzucker im Oktoberkontrakt No.11 am 29. September auf 17,82 US-Cent je Pfund, und Weißzucker im Dezemberkontrakt No.5 kletterte auf 510 USD/mt. Die CFTC-Daten für die Woche zum 22. September zeigten, dass die Spekulanten ihre Netto-Long-Position um 12.916 Kontrakte auf 92.615 Lots verringert haben, was weiterhin eine beachtliche Wette auf steigende Preise ist. Bei relativ schwacher Nachfrage hängt eine weitere Rally davon ab, wie groß der Appetit der Fonds ist, diese Position aufzustocken.
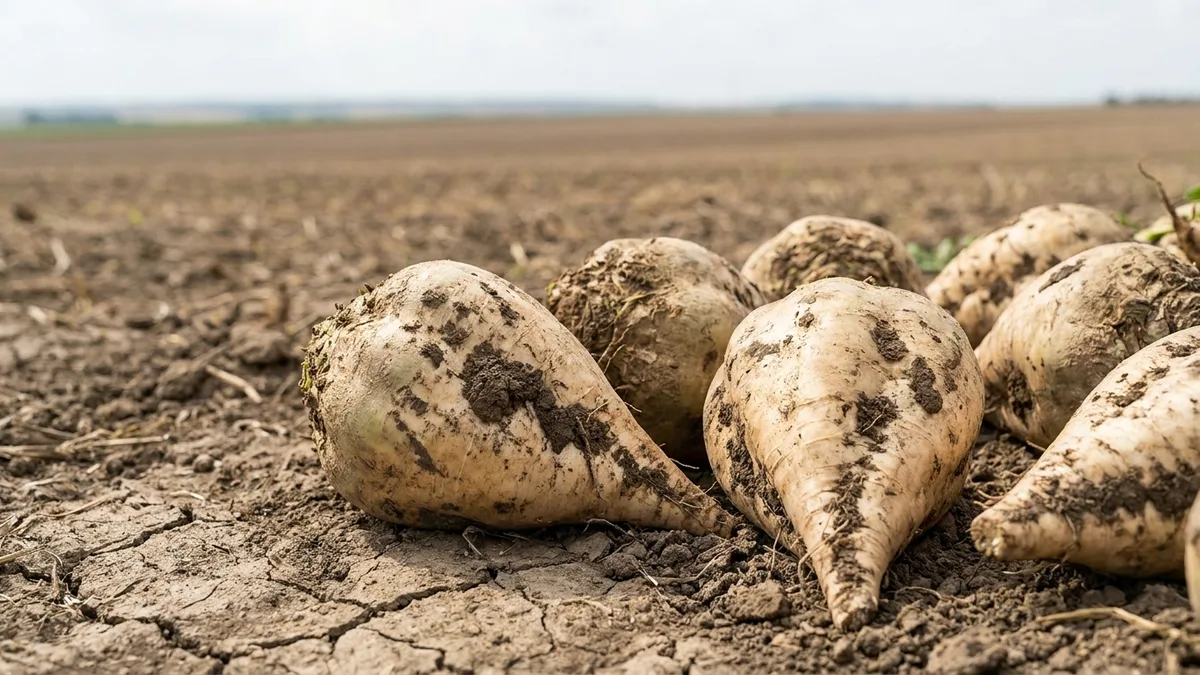
Europas Rübenernte bleibt der andere Druckpunkt. JRC MARS prognostiziert die Zuckerrübenerträge in der EU inzwischen 11 % unter dem Fünfjahresdurchschnitt, und die französische Ernte könnte die kleinste seit 1980 werden. Die vollständige Analyse zeigt, wie sich diese Divergenz zwischen den Regionen auf die Preisbildung in der EU auswirkt und wie die Rüben- und Rohrernten in den USA zum Kampagnenstart aussehen.