L’univers des produits laitiers est tout sauf immobile, en Nouvelle-Zélande en particulier. Avec la montée en puissance de leur campagne de production laitière et la nécessité de redéfinir le mix produits établi de longue date pour rester rentable, il est essentiel d’en comprendre les nuances et les répercussions plus larges. Pour cela, nous avons rencontré Alexandria Winning-Browne, Dairy Analyst chez NZX, pour explorer en profondeur la campagne laitière néo-zélandaise.
Le dernier événement GDT a affiché une hausse de prix de 2,7 %. Pensez-vous que cette tendance se poursuivra dans les semaines ou les mois à venir ? J’aimerais être optimiste ; cependant, quand on examine les fluctuations de toutes les matières premières cotées sur le GDT au cours des six derniers mois, le schéma d’irrégularité est net. Ainsi, même si une hausse de prix de 5,3 % sur la poudre de lait entier est assez notable, il est difficile d’imaginer qu’elle se poursuive après une baisse aussi importante en août. Cette imprévisibilité vaut pour toutes les matières premières ; il est encore trop tôt pour confirmer qu’il s’agit d’une tendance. La demande est là, c’est juste une question du prix que les gens sont prêts à payer.
Quant aux raisons de cette flambée des prix, c’est le cas classique du dilemme de « la poule ou l’œuf » : est-ce une hausse de la demande qui pousse les prix vers le haut, ou est-ce une baisse de la production qui déclenche la hausse des prix ? Nous avons déjà connu deux mois de production négative cet hiver. Alors, est-ce cette production réduite qui influence la récente hausse du GDT, ou s’agit-il véritablement d’une demande accrue ? Je pense qu’il est un tout petit peu trop tôt pour dire si la demande est pleinement revenue à son niveau antérieur, ou s’il y a simplement quelques acheteurs qui ont besoin du produit.
Pouvez-vous nous éclairer sur la production laitière néo-zélandaise actuelle et sur sa trajectoire future possible ? La production laitière néo-zélandaise a été fortement influencée par les conditions météorologiques, comme le montre la figure 1. Malgré les difficultés, la campagne 20, 22, 23 s’est révélée vraiment réussie. La campagne 2022/23 a rebondi après un déficit antérieur de 2,2 % et s’est achevée sur une hausse inattendue de 0,2 % de la production laitière par rapport à l’année précédente, rompant la tendance baissière qui s’était poursuivie jusqu’en décembre.
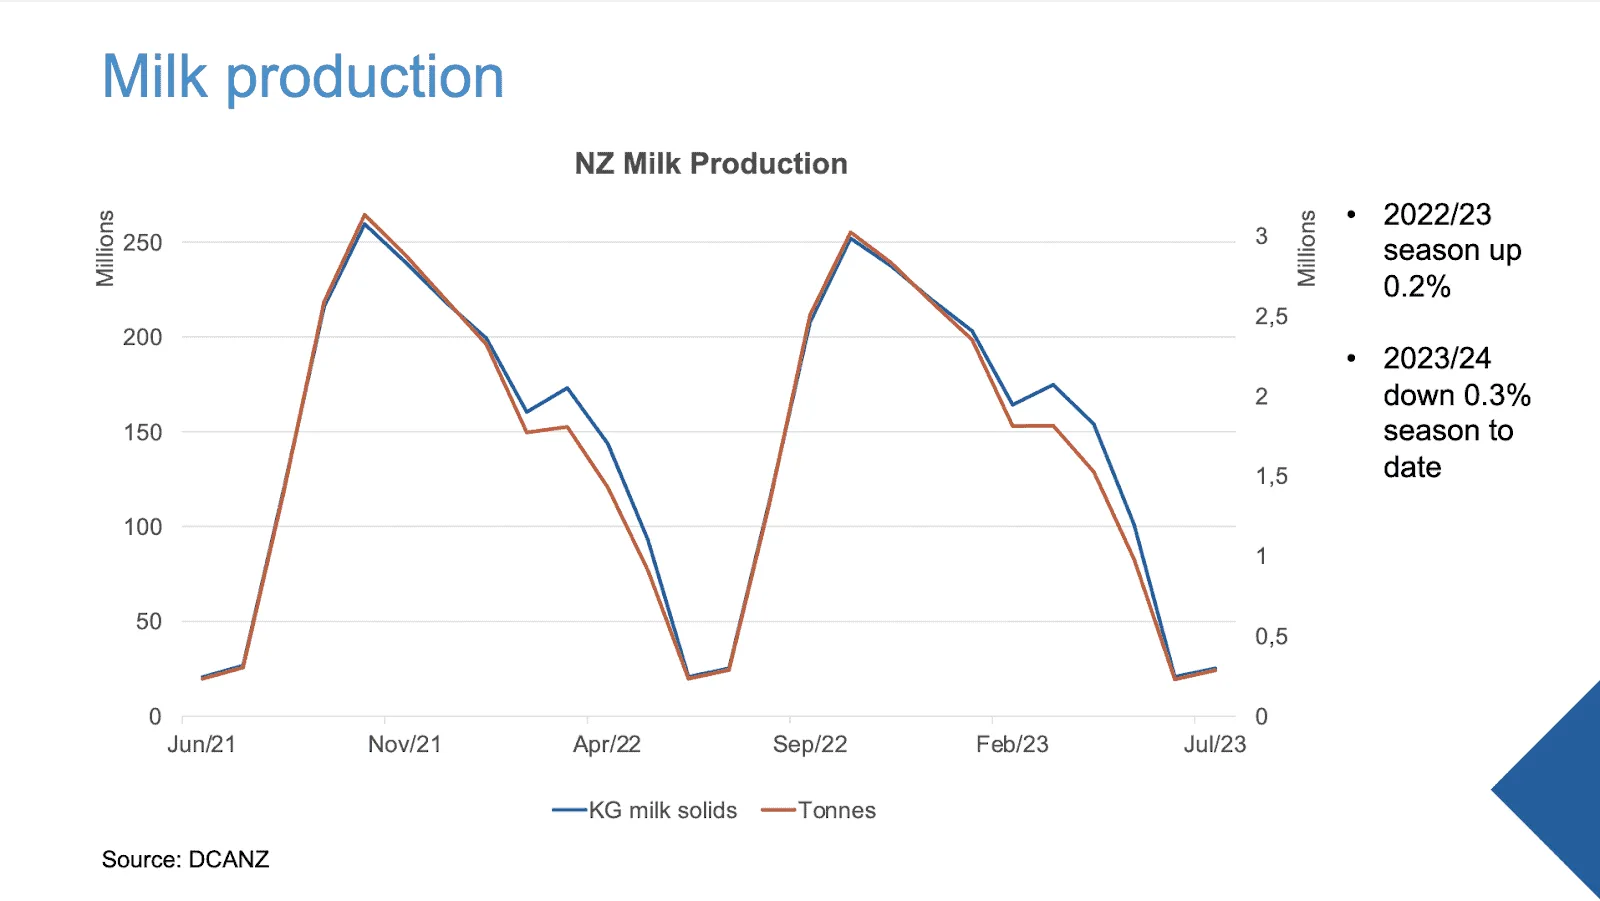
Fig. 1 : production laitière néo-zélandaise
En entrant dans la campagne 2023/24, qui a démarré en juin, nous connaissons des pluies persistantes qui ont provoqué un coup d’accélérateur à la production laitière au début de 2023.
Cependant, de nombreux éleveurs dans tout le pays ont indiqué avoir reçu l’intégralité de leurs précipitations annuelles dès le début du mois de juin. L’excès de précipitations est devenu un problème quand, les températures chutant en juin, une nappe phréatique pleine a rendu les conditions d’herbe boueuses et gêné l’accès des éleveurs aux pâturages, les sols étant trop meubles. Nous espérons que La Niña arrivera et asséchera tout. La figure 2 vous montre ce bond de la pousse de l’herbe, avec des niveaux d’humidité croissants jusqu’en avril. Par conséquent, nous anticipons une production laitière plus faible à partir d’août, en raison de l’excès d’humidité au sol. Les éleveurs indiquent que la réduction de la fréquence de traite contribue à améliorer les conditions de sol.
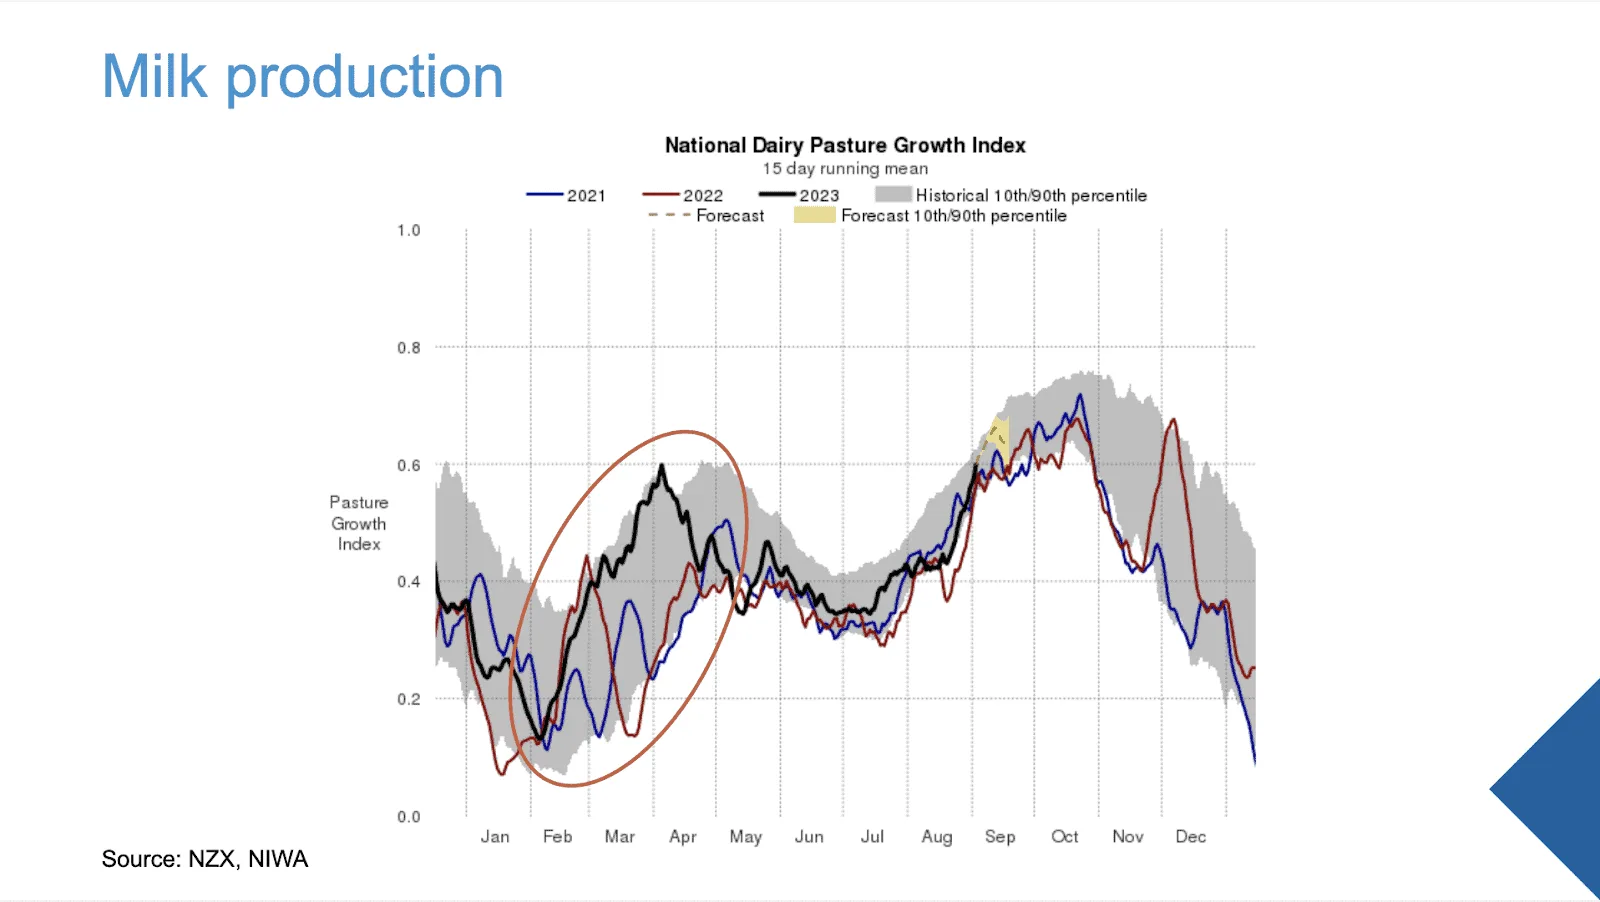
Fig. 2 : indice national de pousse de l’herbe en élevage laitier
À l’avenir, cependant, l’enjeu pour la Nouvelle-Zélande tient moins à la météo qu’à l’impact de la hausse des coûts. La fig. 3 présente l’indice des charges d’exploitation, qui marque une hausse de 23 % depuis la mi-2021. Cette hausse se compose d’une envolée de 74 % des taux d’intérêt, d’une progression de 27 % du coût de l’aliment, de 32 % pour le gazole, de 21 % pour le carburant premium et d’une hausse de 11 % des prix de l’engrais urée. Cette campagne pourrait voir certains éleveurs affronter la faillite, plusieurs recourant à un second emploi alors qu’ils travaillent déjà 14 à 16 heures par jour, ce qui pèse sur leur portefeuille et sur leur santé mentale.
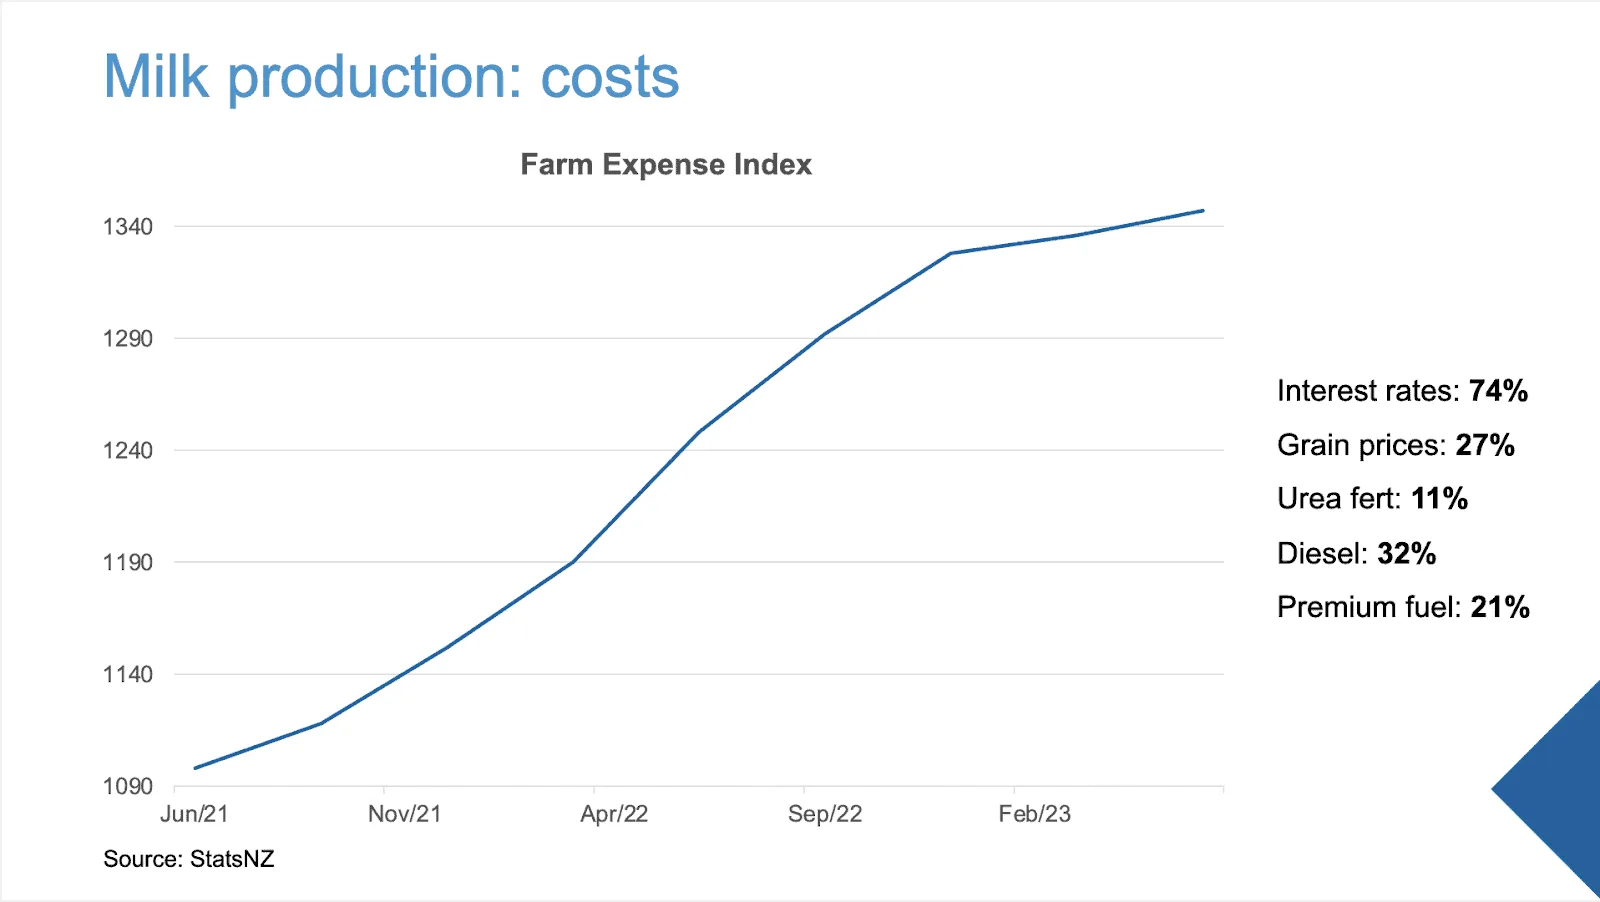
Fig. 3 : indice des charges d’exploitation
Parallèlement à la hausse des coûts, une demande mondiale plus faible a eu un impact significatif sur la prévision de prix du lait, actuellement à 6,75 $/kgMS, comme le montre la fig. 4. Face à des coûts en hausse et à une prévision de prix du lait morose, les éleveurs réduisent leurs dépenses, principalement en réduisant les dépenses d’aliment complémentaire et d’engrais. À l’approche du printemps, cela devrait avoir un impact significatif sur la production laitière.
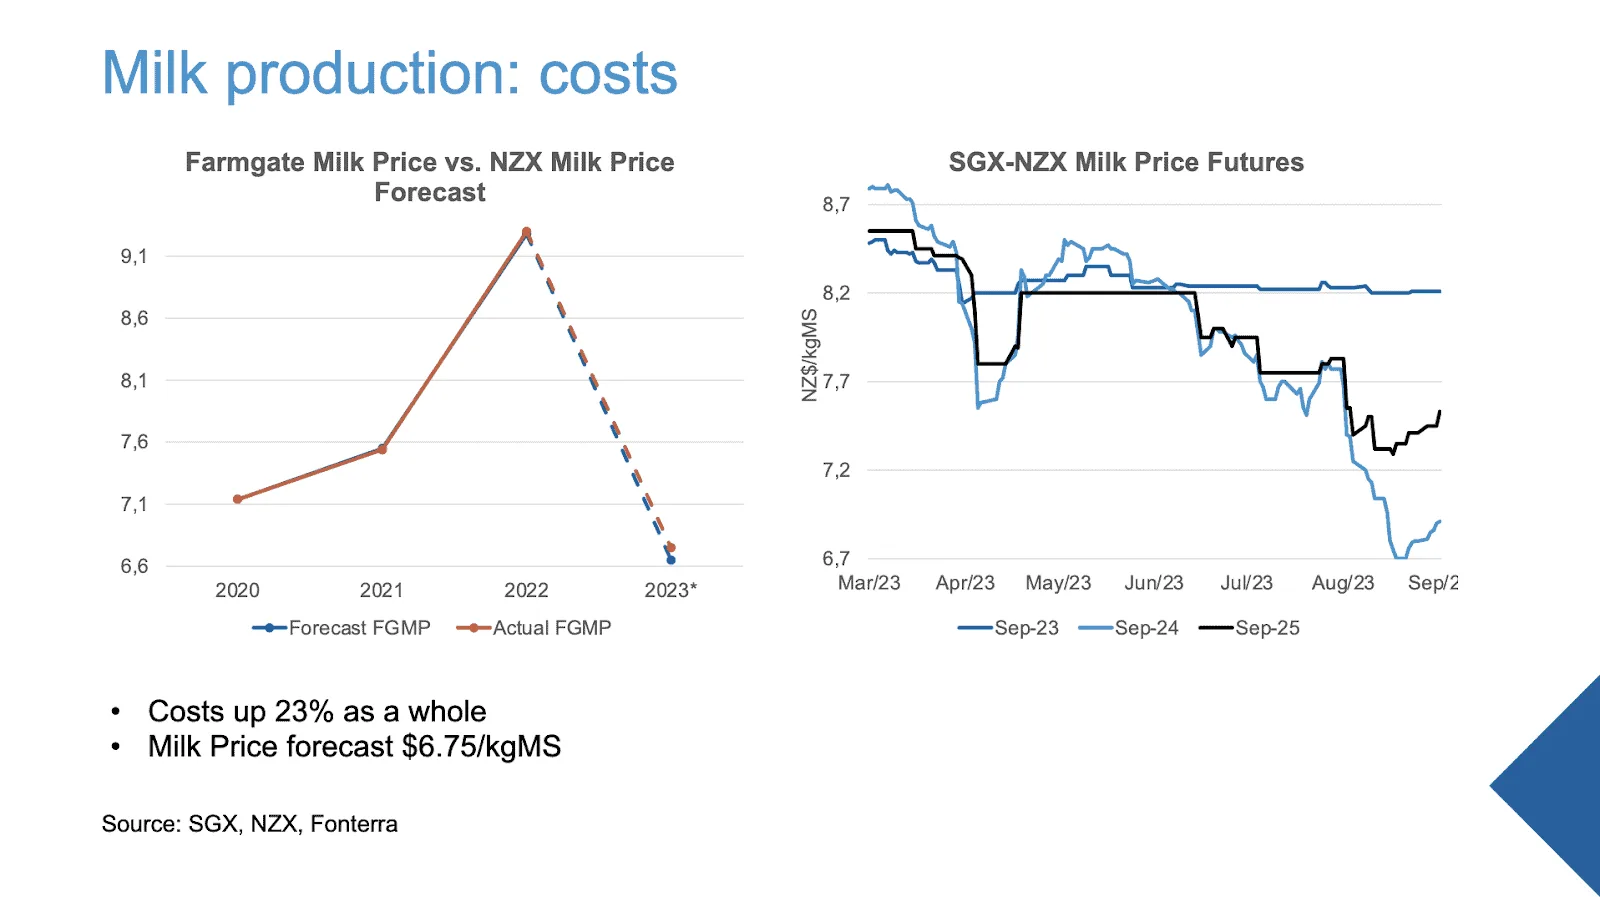
Fig. 4 : prix du lait sortie ferme et contrats à terme SGX-NZX sur le prix du lait
Selon vous, comment les volumes de production laitière vont-ils influer sur les différents groupes de produits ? Par exemple, une hausse de la production d’ingrédients spécialisés, compte tenu de leur valeur ajoutée en matière de prix ? Je pense que nos entreprises laitières sont plutôt douées pour évaluer la valeur des produits et adapter nos lignes de production en conséquence, afin de fabriquer davantage de produits à forte valeur. L’an dernier, par exemple, nous avons nettement augmenté notre production de caséine en réponse aux prix de la caséine, autour de 22 000 dollars US la tonne.
Cependant, la forte hausse de la production de caséine néo-zélandaise a de nouveau entraîné une baisse de prix substantielle, qui a ramené la caséine autour de 6 000 USD la tonne, ce qui montre qu’il s’agit vraiment de trouver un équilibre entre volume de production et niveau de prix. Il en va de même pour notre production de lait cru ; la hausse de production de l’an dernier a entraîné une baisse de prix significative cette année. Le défi consiste donc à trouver cet équilibre parfait.
Compte tenu du durcissement de la réglementation environnementale, nos procédés s’orientent désormais davantage vers la priorité donnée à la valeur plutôt qu’au seul volume. Je prévois que cette tendance conduira à produire davantage de poudres nutritionnelles et de préparations infantiles élaborées. À l’avenir, je ne prévois pas que nous maintenions la production des grandes matières premières pour lesquelles nous sommes connus ; j’anticipe plutôt un basculement vers des produits plus spécialisés.
Pouvez-vous faire le point sur l’état des exportations laitières néo-zélandaises, en particulier à la lumière de la hausse de la production laitière chinoise six années de suite ? À l’image de nos volumes de production laitière, nous avons observé une certaine volatilité dans nos exportations laitières. Sur une période glissante de 12 mois s’achevant en juillet de cette année, nos exportations laitières totales ont progressé de 5 %, voir fig. 5. Certaines exportations ont reculé, par exemple celles de poudre de lait entier, en raison d’une demande mondiale plus faible. Cependant, en phase avec notre production laitière accrue, un basculement s’est opéré ces dernières années vers une production accrue de poudre de lait écrémé (PLE), d’où une hausse significative de 29 % des exportations de PLE. Nos chiffres d’exportation restent stables malgré la demande chinoise atone. L’offre a été principalement redirigée vers le Moyen-Orient, l’Australie et l’Asie du Sud-Est.
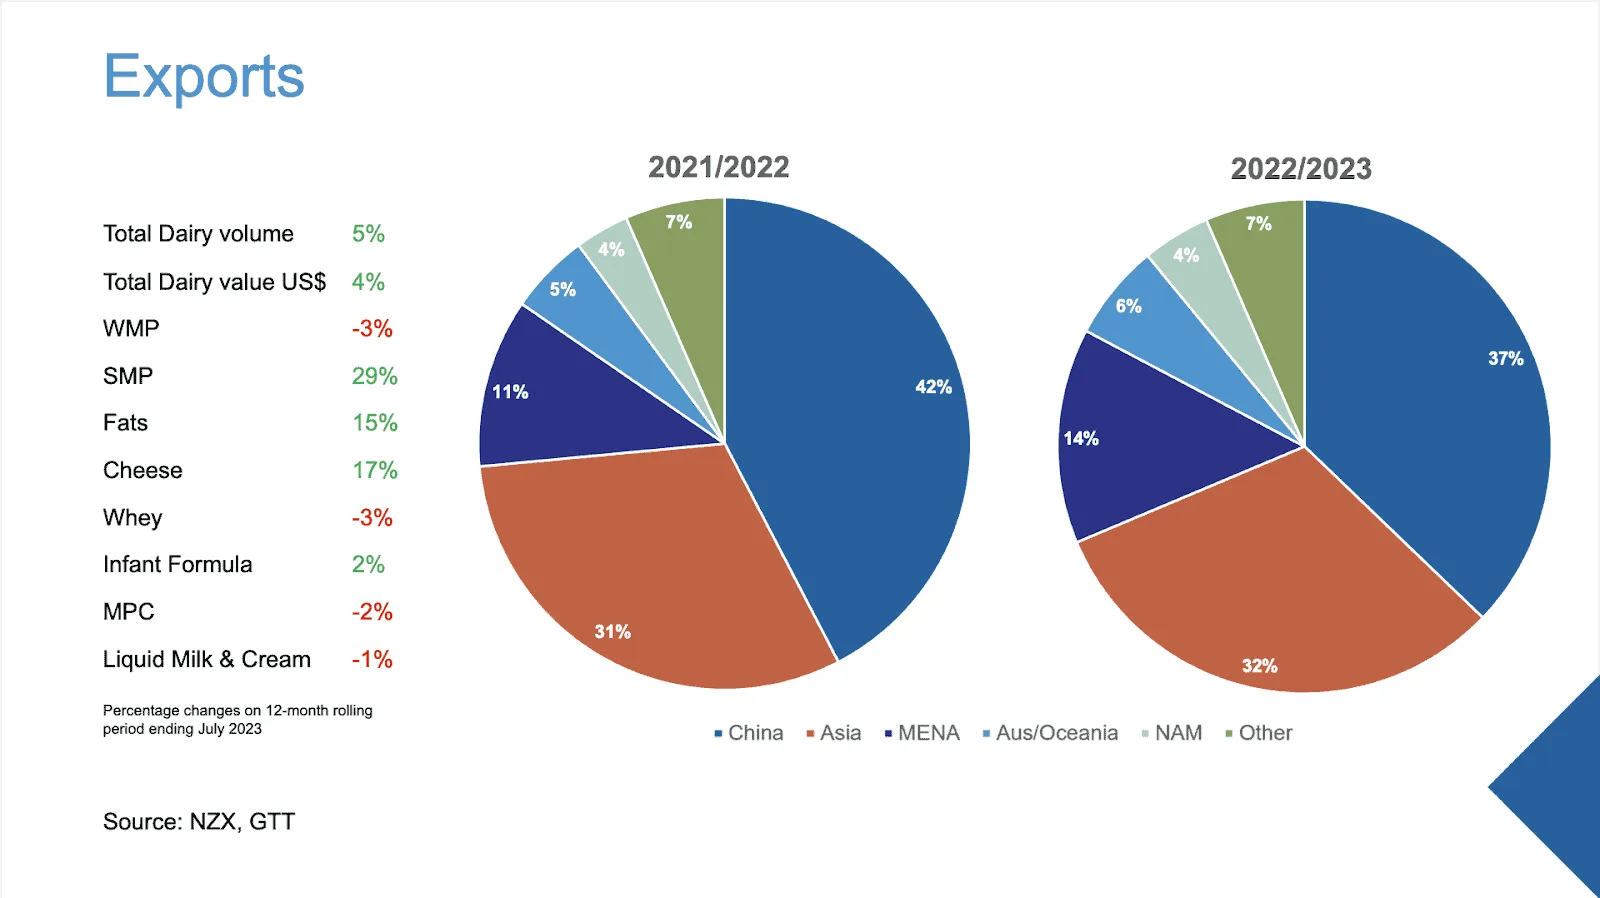
Fig. 5 : exportations néo-zélandaises
Comme l’illustre la fig 6, la production chinoise de produits laitiers a reculé ces deux derniers mois en raison d’une baisse des produits laitiers. Dans le même temps, la Chine a produit du lait en abondance pendant les cinq mois précédents de l’année. En conséquence, la Chine a réorienté son lait cru vers la production d’une plus grande quantité de poudre de lait entier destinée au marché intérieur, en raison de sa longue durée de conservation.
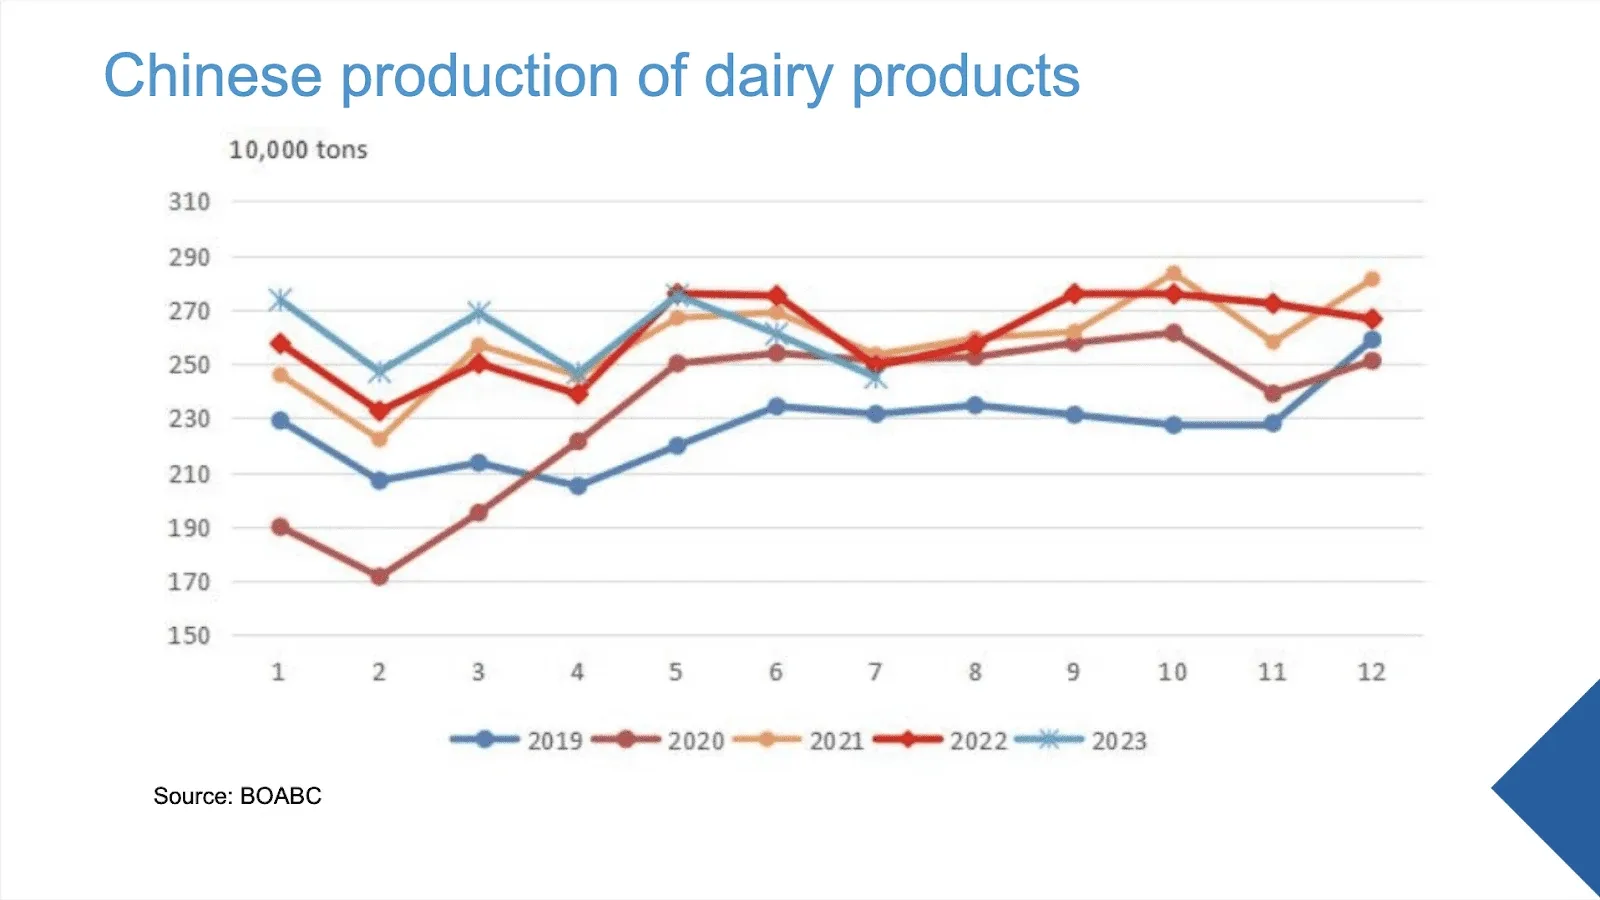
Fig. 6 : production chinoise de produits laitiers
L’augmentation de l’offre chinoise de poudre de lait entier a fortement influencé nos exportations de poudre de lait entier. Pourtant, en parallèle, les importations chinoises de poudre de lait écrémé néo-zélandaise ont connu une hausse significative. La fig. 7 représente visuellement les tendances des exportations néo-zélandaises de poudre de lait entier face à la poudre de lait écrémé.
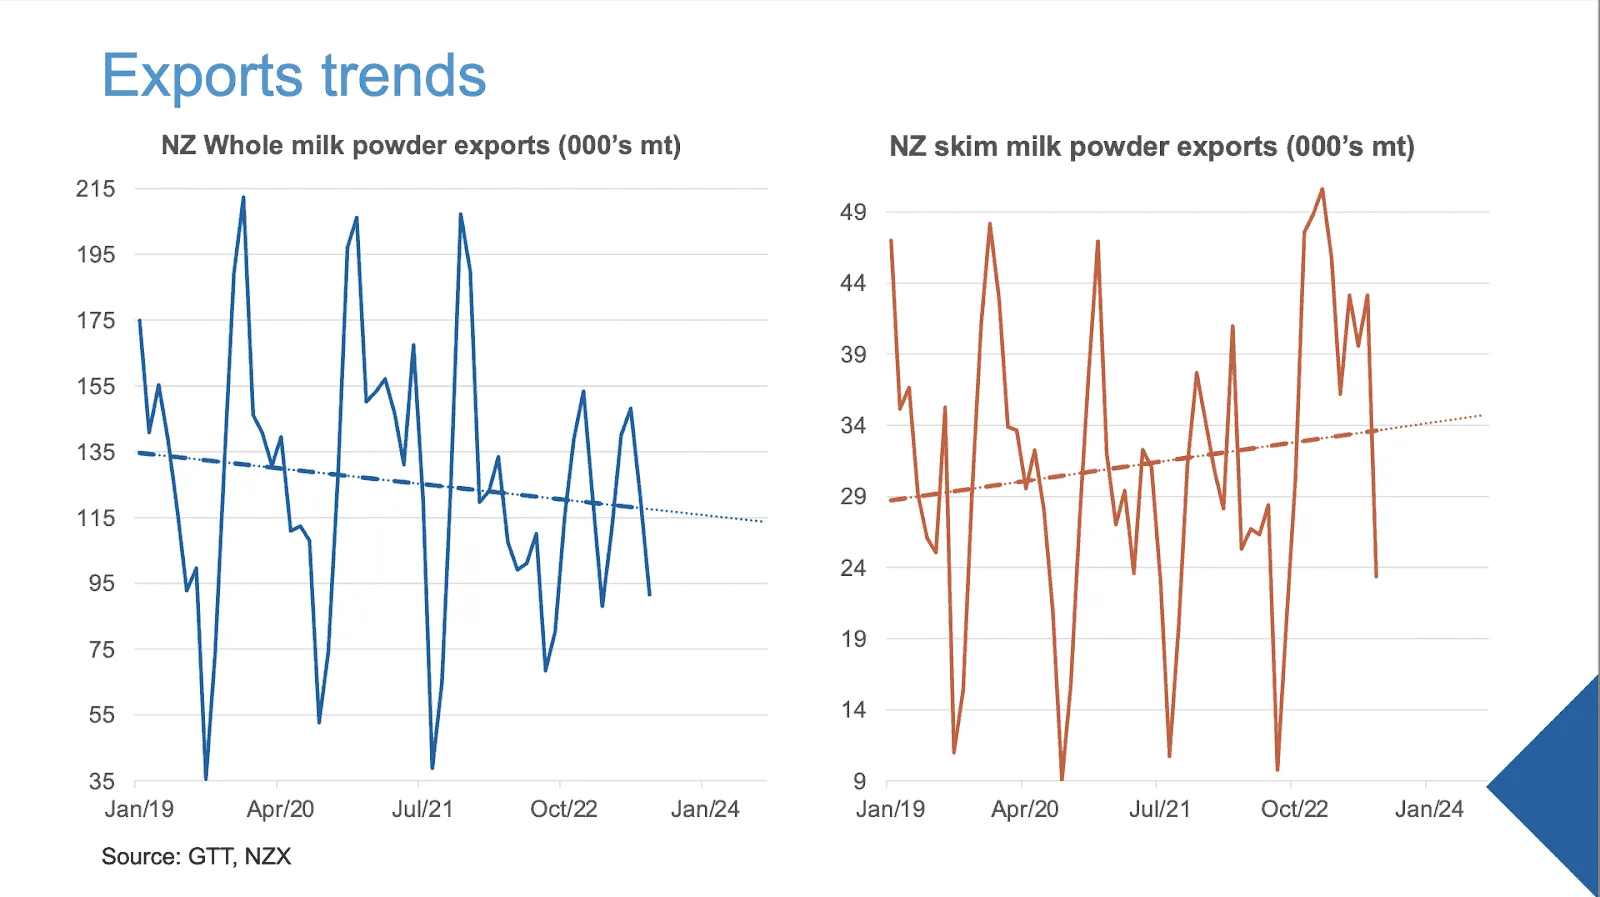
Fig. 7 : tendances des exportations néo-zélandaises de poudre de lait entier face à la poudre de lait écrémé
Nous entendons dire que la demande en magasin reprend, soutenue par le récent programme de relance gouvernemental en faveur de la consommation des ménages. Les transformateurs laitiers chinois le répètent également, de même que la poursuite des achats aux enchères du global dairy trade.
Une dynamique de demande chinoise de plus long terme est à l’œuvre. De récents rapports indiquent que l’avenir des exportations néo-zélandaises vers la Chine s’annonce un peu plus optimiste. Par ailleurs, quelques tendances positives se dessinent aussi au-delà du marché chinois. Comme le montre la fig. 8, nos marchés qui croissent le plus vite sont l’Algérie, la Malaisie et le Sri Lanka. Compte tenu de la hausse des achats de l’Asie du Sud-Est et du Moyen-Orient sur le GDT, cela ne me surprend pas.
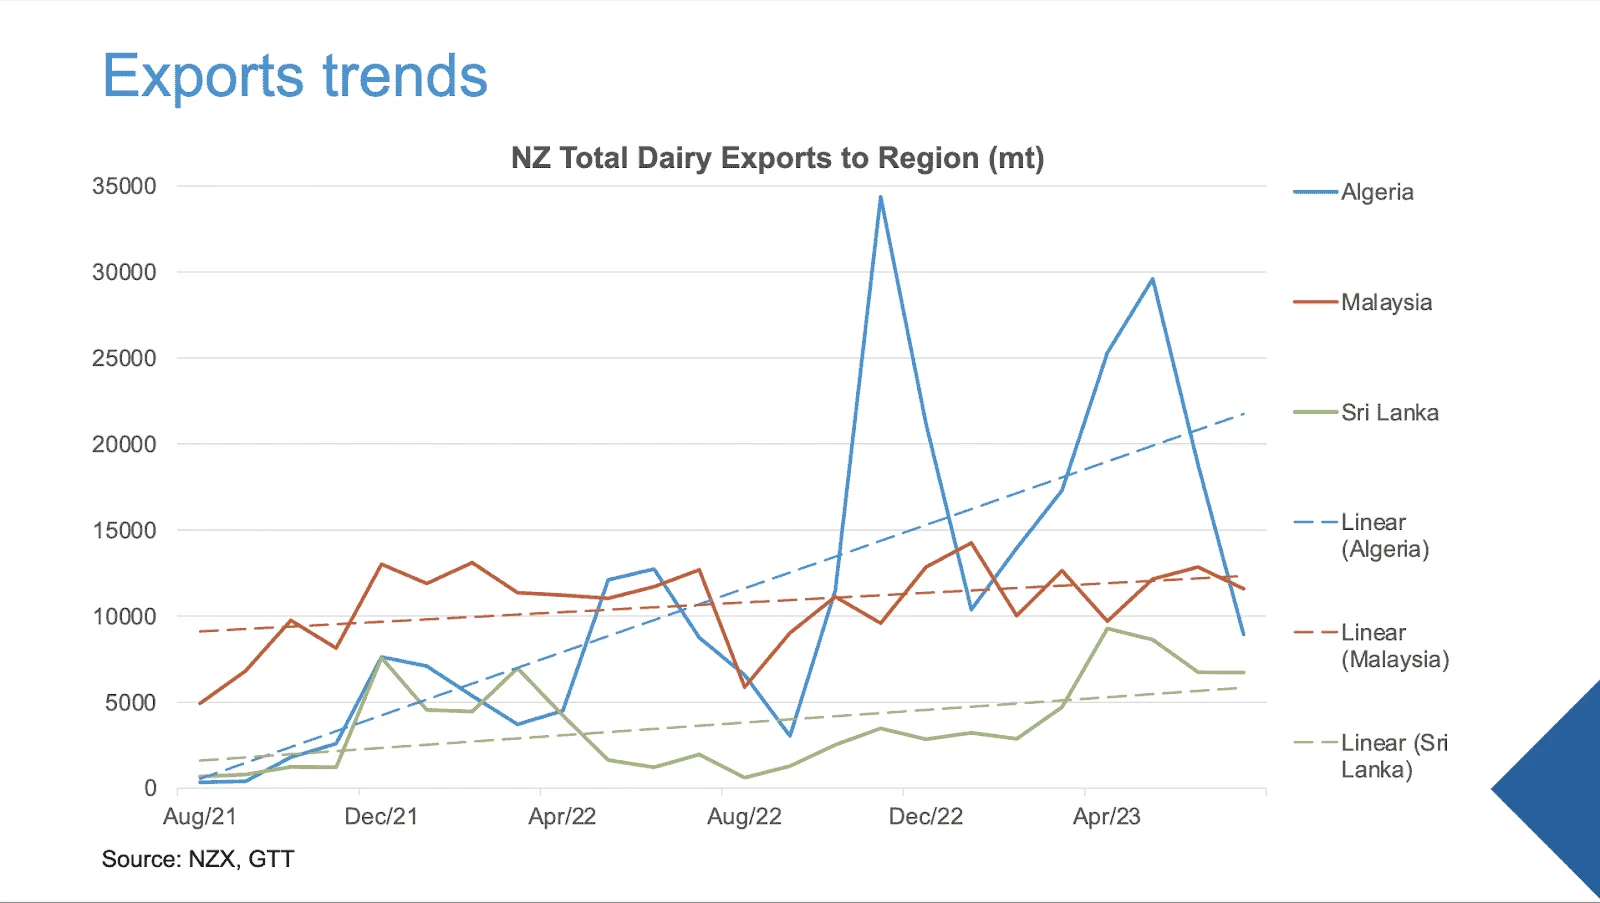
Fig. 8 : tendances des exportations laitières totales néo-zélandaises vers l’Algérie, la Malaisie et le Sri Lanka
De plus, la fig. 9 illustre la hausse des achats européens sur le GDT, ce qui signifie que la Nouvelle-Zélande affiche une tendance haussière constante de ses exportations vers l’Europe, avec une hausse de 6 % en juillet par rapport à l’année précédente. Et ce, alors que l’accord de libre-échange avec l’UE est entré en vigueur début juillet. Je serai curieuse de voir si cette tendance haussière se poursuivra.
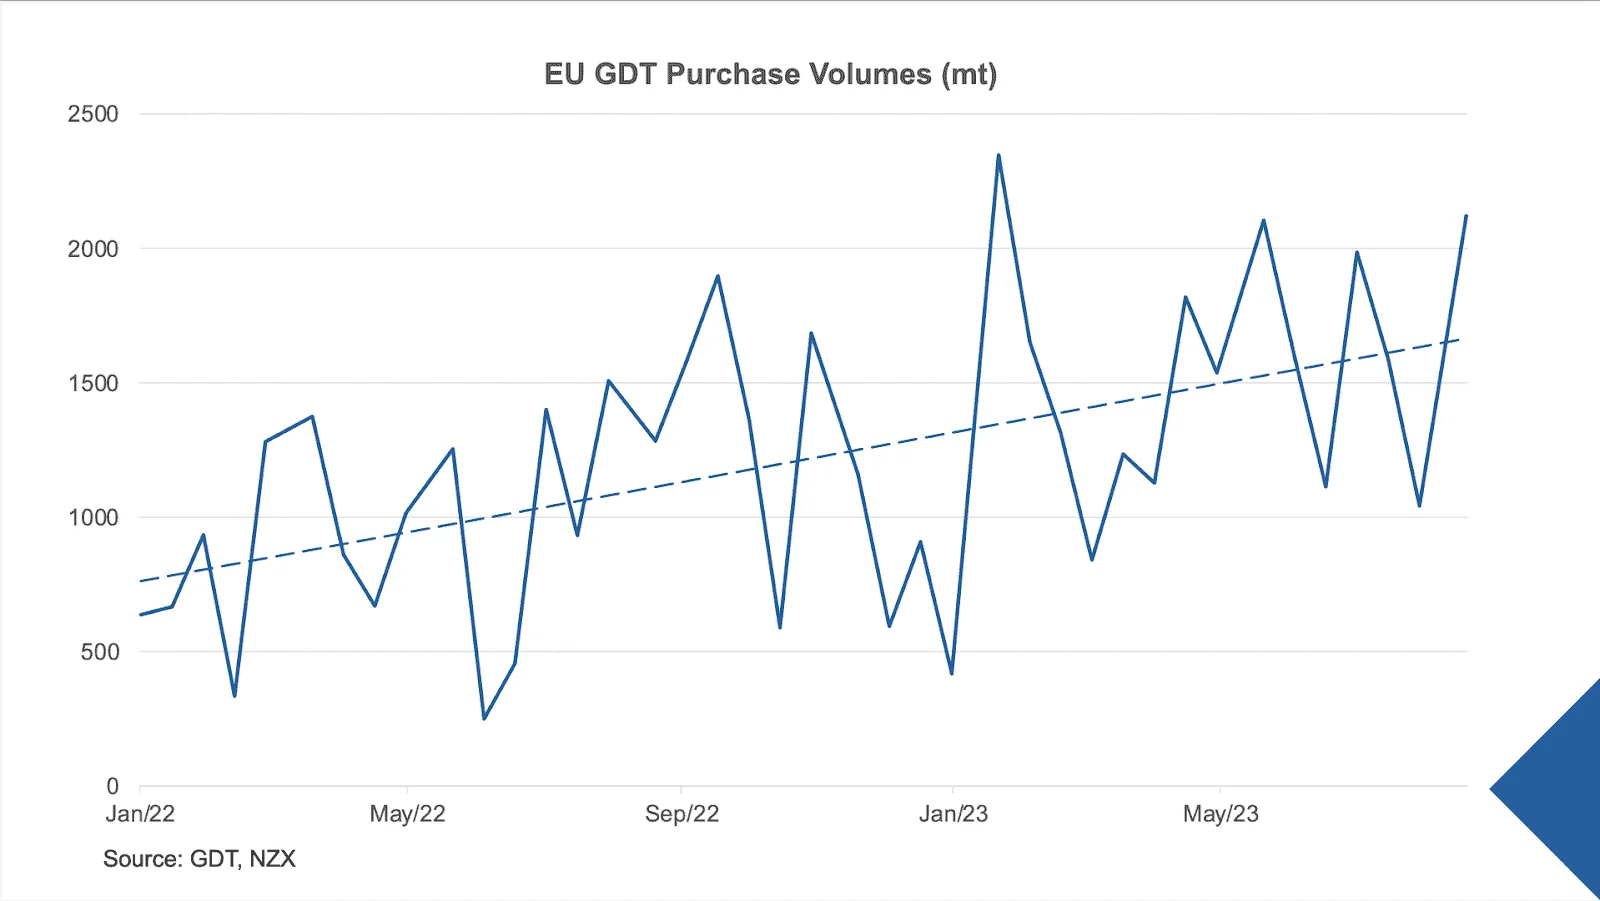
Fig. 9 : volumes d’achat de l’UE sur le GDT (mt)
Anticipez-vous une poursuite de la croissance de la production de poudre écrémée lors de la prochaine campagne laitière ? Nous sommes une petite île et nous n’avons pas d’outils de production excédentaires, ce qui signifie qu’il nous faut beaucoup planifier pour transformer un produit plutôt qu’un autre. S’il existe actuellement une certaine souplesse au sein des matières grasses laitières, j’ai du mal à envisager une hausse substantielle de la production de lait écrémé, voire de cheddar et de poudres nutritionnelles. Notre marge de manœuvre pour déplacer les lignes de production est assez limitée. Cela dit, nous observons d’importants investissements d’entreprises internationales comme Mengniu, Yili et Olam, qui vient d’installer une usine ici. La plupart de ces sites se concentrent toutefois sur la poudre de lait. Par conséquent, une hausse substantielle de la production de poudre de lait écrémé sans investissements supplémentaires en infrastructures semble peu probable.
Selon vous, comment la hausse de la production laitière chinoise va-t-elle influer sur la production laitière néo-zélandaise dans les années à venir ? Je pense que c’est ce qui fait de la Nouvelle-Zélande un marché si intéressant à observer, car nous ne produisons pas notre lait uniquement pour l’approvisionnement intérieur - Nous produisons en fonction de nos capacités, et le volume est bien supérieur à notre consommation locale. Je suis un peu prudente à l’égard de la production laitière chinoise sur le plan de son autosuffisance. Non que je pense qu’ils n’en aient pas la capacité. Ces 12 derniers mois ont toutefois été très révélateurs en matière de satisfaction de la demande en rayon.
Nous avons observé une véritable poussée de la production laitière en Chine, qui a entraîné un basculement de l’usage du soja, principalement vers l’alimentation animale plutôt qu’humaine. Douze mois plus tard, nous avons vu un autre basculement, la disponibilité de soja pour des produits comme le tofu s’amenuisant. La situation semble s’être de nouveau inversée, ce qui entraîne une moindre disponibilité d’aliments pour animaux. C’est un exercice d’équilibre avec lequel ils ont du mal.
Par ailleurs, la capacité d’exportation contrainte de l’Ukraine, du fait de son conflit avec la Russie, a eu un impact massif sur les prix chinois de l’aliment pour animaux. Compte tenu de l’état volatil actuel du marché, ce n’est pas le bon moment pour évaluer le véritable potentiel de la Chine. Je suis toutefois réticente à dire que leur croissance est durable, principalement parce que nous avons vu trois mois de chiffres de production négatifs.
Restez au fait des dernières tendances mondiales des produits laitiers et rejoignez-nous pour la prochaine session de The Dairy Café, un événement en ligne bimensuel qui accueille des intervenants inspirants comme Alexandria Winning-Browne.