Świat nabiału jest wszystkim, tylko nie spokojnym miejscem, a szczególnie w Nowej Zelandii. Przy rozkręcającym się sezonie produkcji mleka i konieczności przedefiniowania utrwalonego od lat asortymentu, żeby utrzymać rentowność, kluczowe jest zrozumienie niuansów i szerszych skutków. Dlatego usiedliśmy z Alexandrią Winning-Browne, Dairy Analyst w NZX, żeby zagłębić się w nowozelandzki sezon mleczny.
Ostatnia aukcja GDT pokazała wzrost cen o 2,7 %. Czy spodziewasz się, że ten trend utrzyma się w najbliższych tygodniach lub miesiącach? Chciałabym być optymistką, ale kiedy przyjrzeć się wahaniom wszystkich surowców notowanych na GDT w ciągu ostatnich sześciu miesięcy, widać wyraźny wzorzec niekonsekwencji. Dlatego choć wzrost ceny pełnego mleka w proszku o 5,3 % jest całkiem znaczący, trudno sobie wyobrazić, żeby utrzymał się po tak dużym spadku w sierpniu. Ta nieprzewidywalność dotyczy wszystkich surowców; jest jeszcze za wcześnie, żeby potwierdzić, że to trend. Popyt jest, pytanie tylko, jaką cenę ludzie są gotowi zapłacić.
Jeśli chodzi o przyczyny skoku cen, to klasyczny przypadek dylematu „kura czy jajko”: czy to wzrost popytu podbija ceny, czy raczej spadek produkcji wywołuje wzrost cen? Mamy już za sobą dwa miesiące ujemnej produkcji tej zimy. Czy to właśnie niższa produkcja wpływa na ostatni wzrost GDT, czy chodzi naprawdę o większy popyt? Myślę, że jest odrobinę za wcześnie, żeby powiedzieć, czy popyt w pełni wrócił do dawnego poziomu, czy po prostu jest kilku kupujących, którzy potrzebują produktu.
Czy możesz przybliżyć obecną nowozelandzką produkcję mleka i jej możliwą przyszłą trajektorię? Nowozelandzka produkcja mleka była silnie kształtowana przez warunki pogodowe, co pokazuje wykres 1. Mimo trudności sezon 20, 22, 23 okazał się naprawdę udany. Sezon 2022/23 odbił po wcześniejszym niedoborze wynoszącym 2,2 % i zakończył się nieoczekiwanym wzrostem produkcji mleka o 0,2 % wobec roku poprzedniego, przełamując trend spadkowy, który utrzymywał się do grudnia.
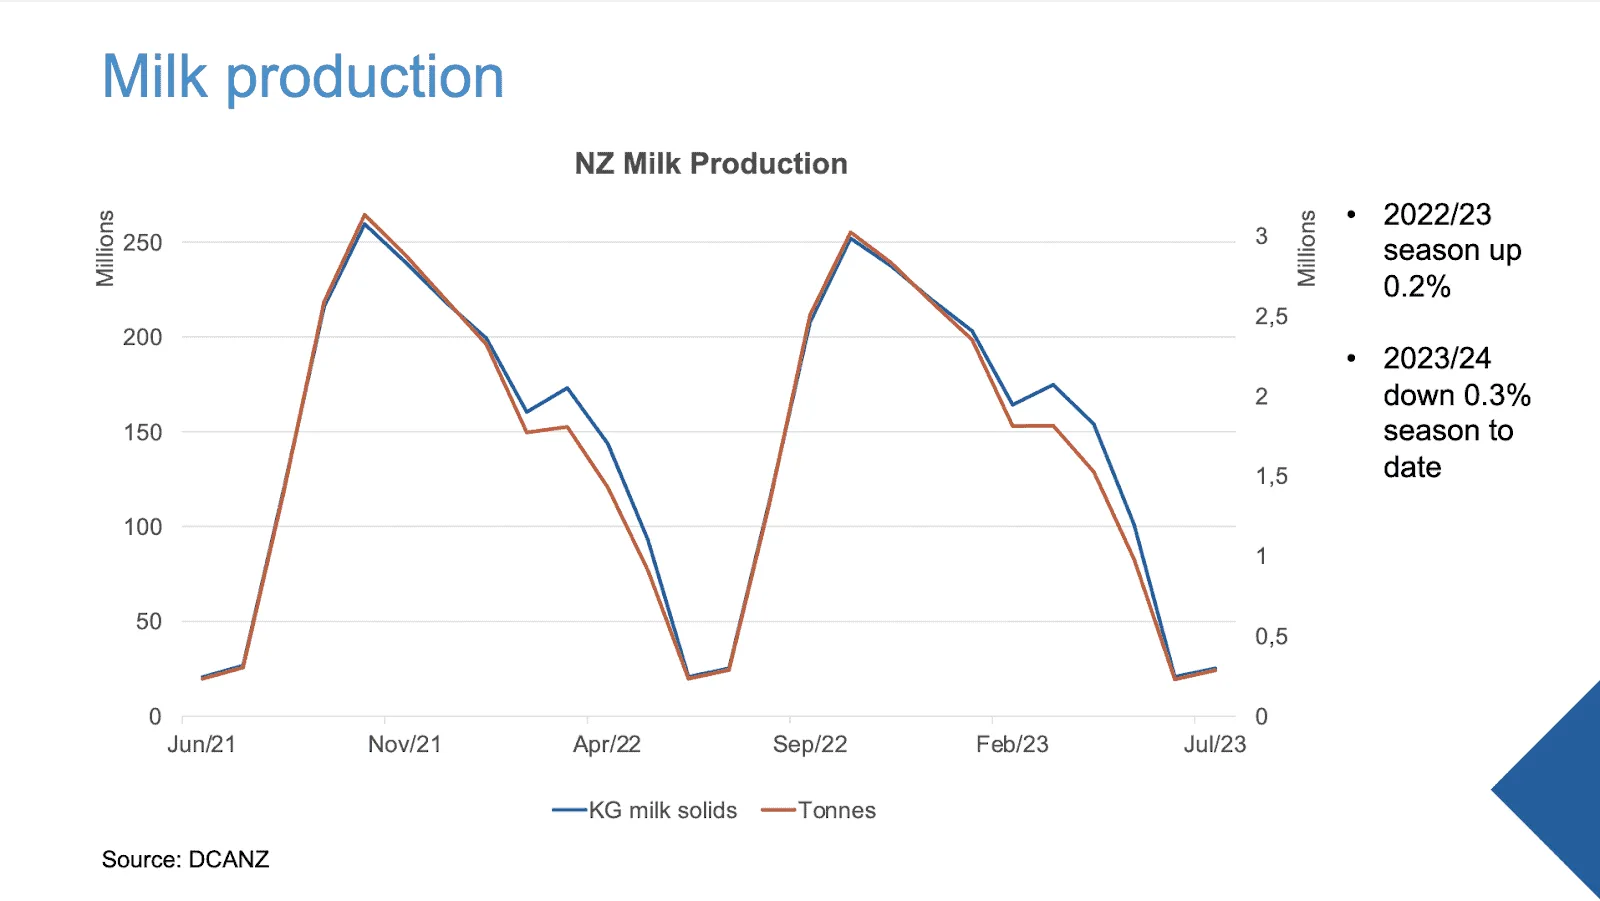
Wykr. 1: nowozelandzka produkcja mleka
Wchodząc w sezon 2023/24, który zaczął się w czerwcu, mierzymy się z uporczywymi opadami, które na początku 2023 roku podbiły produkcję mleka.
Wielu rolników w całym kraju informuje jednak, że do początku czerwca spadła u nich cała roczna suma opadów. Nadmiar opadów stał się problemem, gdy wraz ze spadkiem temperatur w czerwcu pełne zwierciadło wód gruntowych sprawiło, że ruń zrobiła się błotnista, co utrudniło rolnikom dostęp do pastwisk, bo podłoże jest zbyt miękkie. Mamy nadzieję, że przyjdzie La Niña i wszystko wysuszy. Wykres 2 pokazuje ten skok wzrostu runi pastwiskowej przy rosnącej wilgotności w okresie do kwietnia. W konsekwencji spodziewamy się niższej produkcji mleka od sierpnia ze względu na nadmiar wilgoci w gruncie. Rolnicy mówią, że zmniejszenie częstotliwości doju pomaga poprawić warunki glebowe.
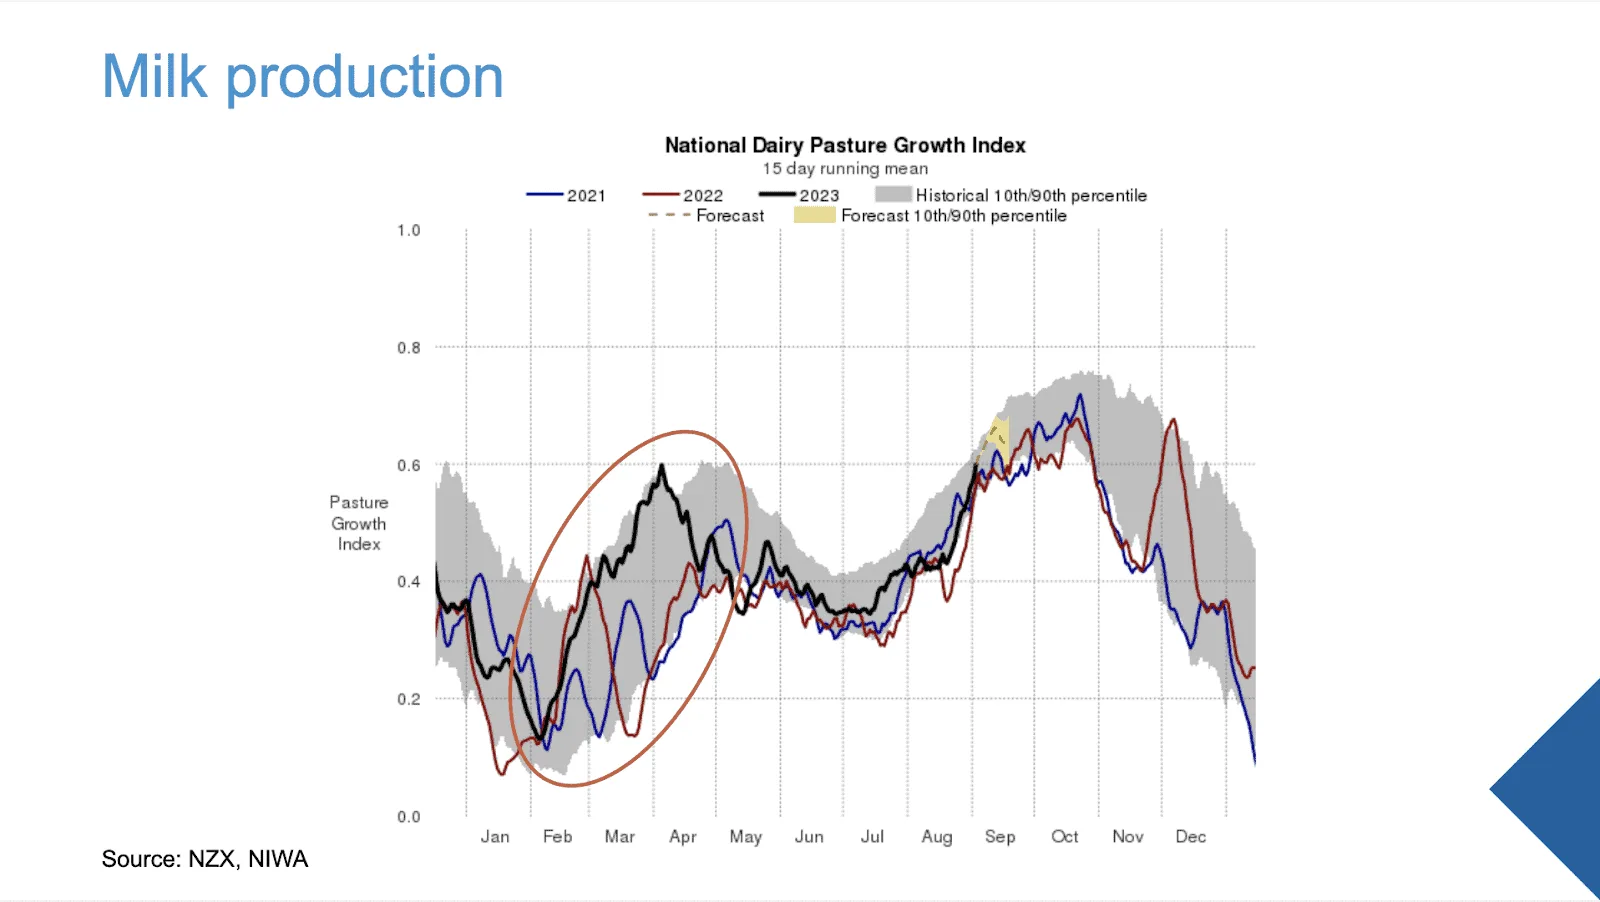
Wykr. 2: krajowy indeks wzrostu runi pastwiskowej w mleczarstwie
Patrząc w przyszłość, problemem dla Nowej Zelandii jest jednak nie tyle pogoda, ile wpływ rosnących kosztów. Wykr. 3 przedstawia indeks kosztów gospodarstw, który od połowy 2021 roku wzrósł o 23 %. Na ten wzrost składa się skok stóp procentowych o 74 %, wzrost kosztów paszy o 27 %, 32 % dla oleju napędowego, 21 % dla paliwa premium i wzrost cen mocznika nawozowego o 11 %. W tym sezonie część rolników może stanąć w obliczu bankructwa, a kilku sięga po dodatkową pracę, mimo że pracują już po 14–16 godzin dziennie, co odbija się na ich portfelu i zdrowiu psychicznym.
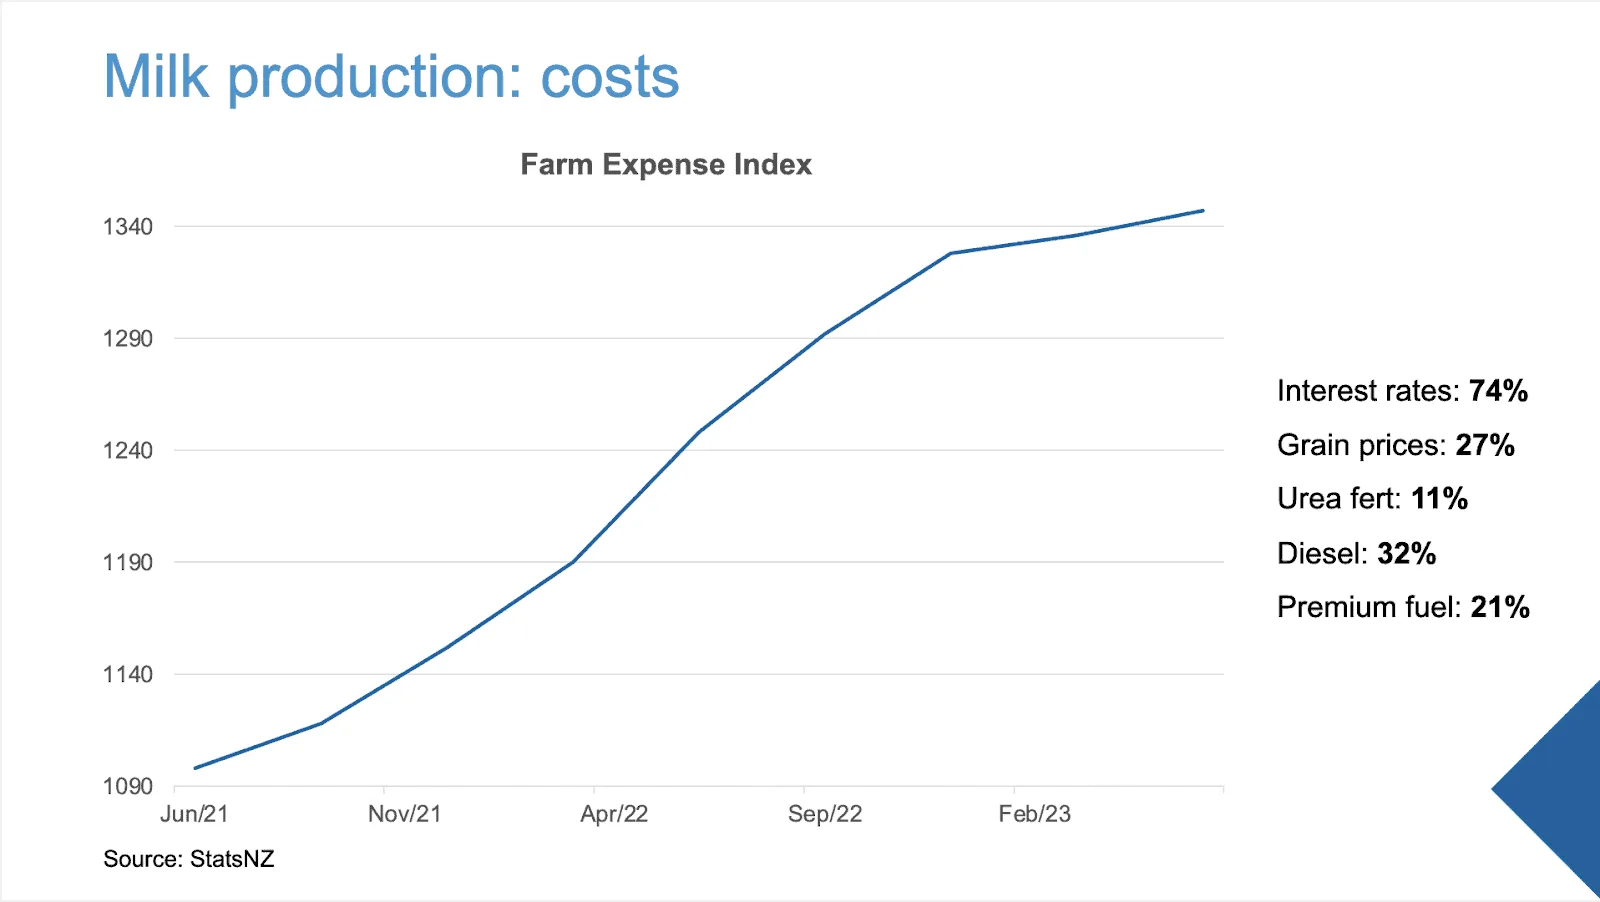
Wykr. 3: indeks kosztów gospodarstw
Obok rosnących kosztów słabszy popyt globalny istotnie wpłynął na prognozę ceny mleka, która wynosi obecnie 6,75 $/kgMS, co pokazuje wykr. 4. Przy rosnących kosztach i ponurej prognozie ceny mleka rolnicy tną wydatki, przede wszystkim ograniczając nakłady na paszę uzupełniającą i nawozy. Gdy wejdziemy w wiosnę, prawdopodobnie odbije się to istotnie na produkcji mleka.
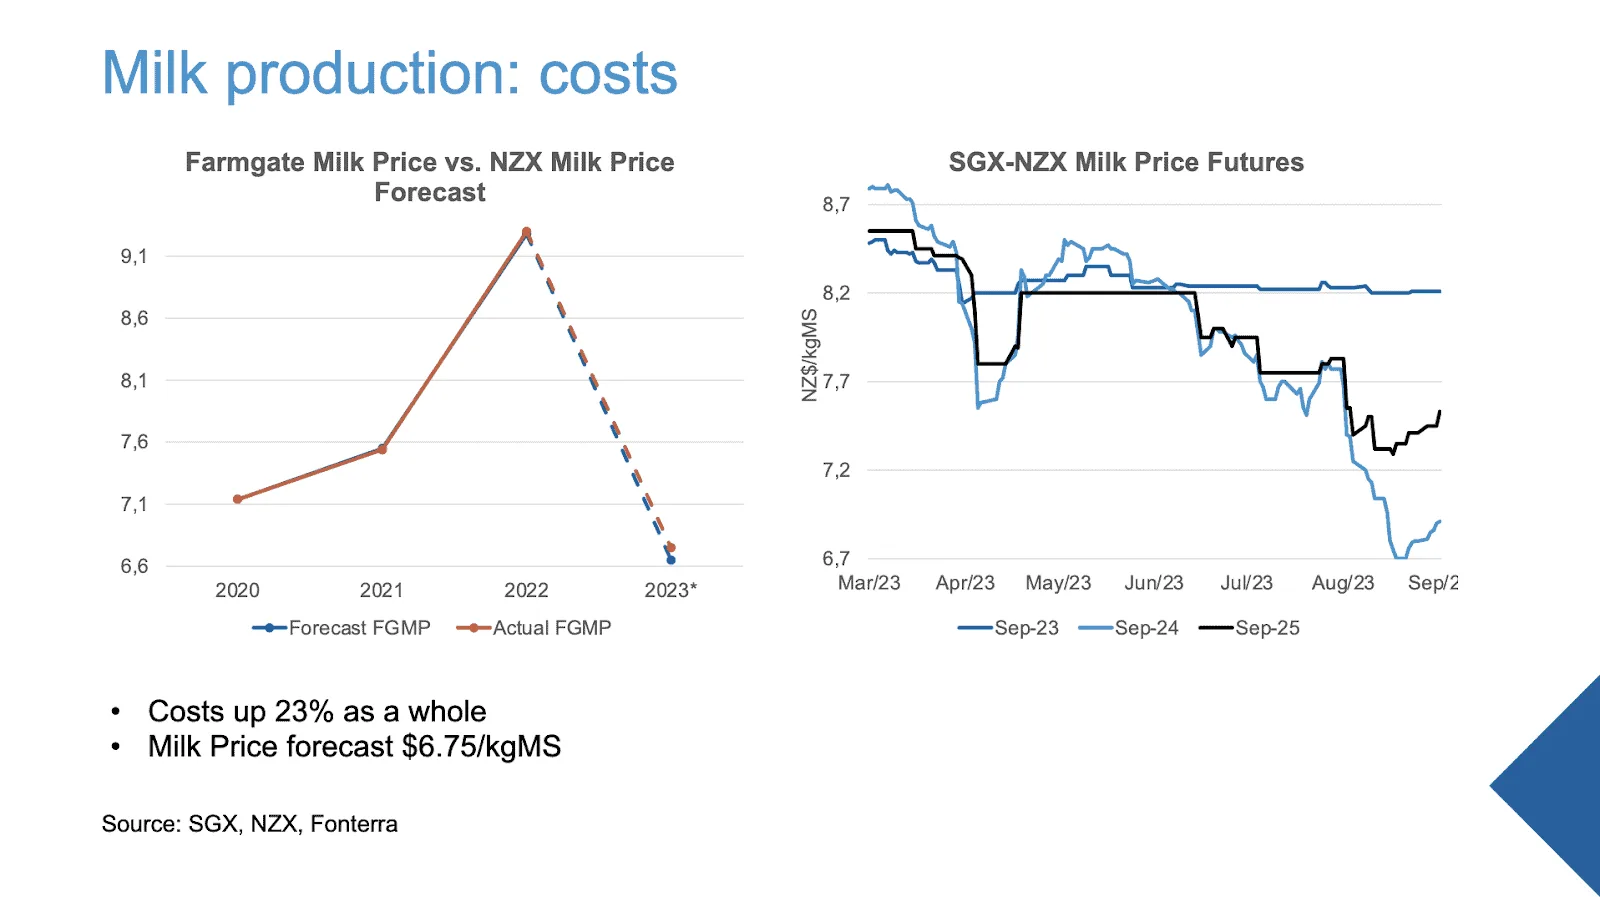
Wykr. 4: cena mleka w skupie i kontrakty terminowe SGX-NZX na cenę mleka
Jak Twoim zdaniem wolumeny produkcji mleka wpłyną na poszczególne grupy produktowe? Na przykład na wzrost produkcji specjalistycznych składników, biorąc pod uwagę ich wartość dodaną w cenie? Uważam, że nasze firmy mleczarskie całkiem dobrze radzą sobie z oceną wartości produktów i odpowiednim dostosowywaniem linii produkcyjnych, żeby wytwarzać więcej produktów o wysokiej wartości. W zeszłym roku na przykład znacząco zwiększyliśmy produkcję kazeiny w reakcji na ceny kazeiny sięgające około 22 000 dolarów amerykańskich za tonę.
Duży wzrost produkcji kazeiny w Nowej Zelandii doprowadził jednak ponownie do znacznego spadku cen, który sprowadził kazeinę do około 6000 USD za tonę, co pokazuje, że naprawdę chodzi o znalezienie równowagi między wolumenem produkcji a poziomem cen. Tak samo jest z naszą produkcją mleka surowego; zwiększona produkcja w zeszłym roku przełożyła się na istotny spadek cen w tym roku. Wyzwaniem jest więc znalezienie tej idealnej równowagi.
Wobec zaostrzonych przepisów środowiskowych nasze procesy coraz mocniej przechylają się ku przedkładaniu wartości nad sam wolumen. Przewiduję, że ten trend doprowadzi do produkcji większej liczby preparatów odżywczych w proszku i bardziej zaawansowanych mlek modyfikowanych. Patrząc w przyszłość, nie przewiduję, żebyśmy utrzymali produkcję głównych surowców, z których jesteśmy znani; spodziewam się raczej przesunięcia w stronę produktów bardziej specjalistycznych.
Czy możesz zaktualizować obraz nowozelandzkiego eksportu nabiału, zwłaszcza w świetle rosnącej od sześciu lat z rzędu produkcji mleka w Chinach? Podobnie jak w przypadku wolumenów produkcji mleka, w naszym eksporcie nabiału widać trochę zmienności. W ujęciu kroczącym za 12 miesięcy zakończonym w lipcu tego roku nasz łączny eksport nabiału wzrósł o 5 %, zobacz wykr. 5. Część eksportu spadła, na przykład eksport pełnego mleka w proszku (PMP), przez słabszy popyt globalny. Jednak zgodnie ze wzrostem naszej produkcji mleka w minionych latach nastąpiło przesunięcie w stronę produkcji większej ilości odtłuszczonego mleka w proszku (OMP), co przełożyło się na istotny wzrost eksportu OMP o 29 %. Nasze liczby eksportowe pozostają stabilne nawet przy przytłumionym popycie chińskim. Podaż została skierowana głównie na Bliski Wschód, do Australii i Azji Południowo-Wschodniej.
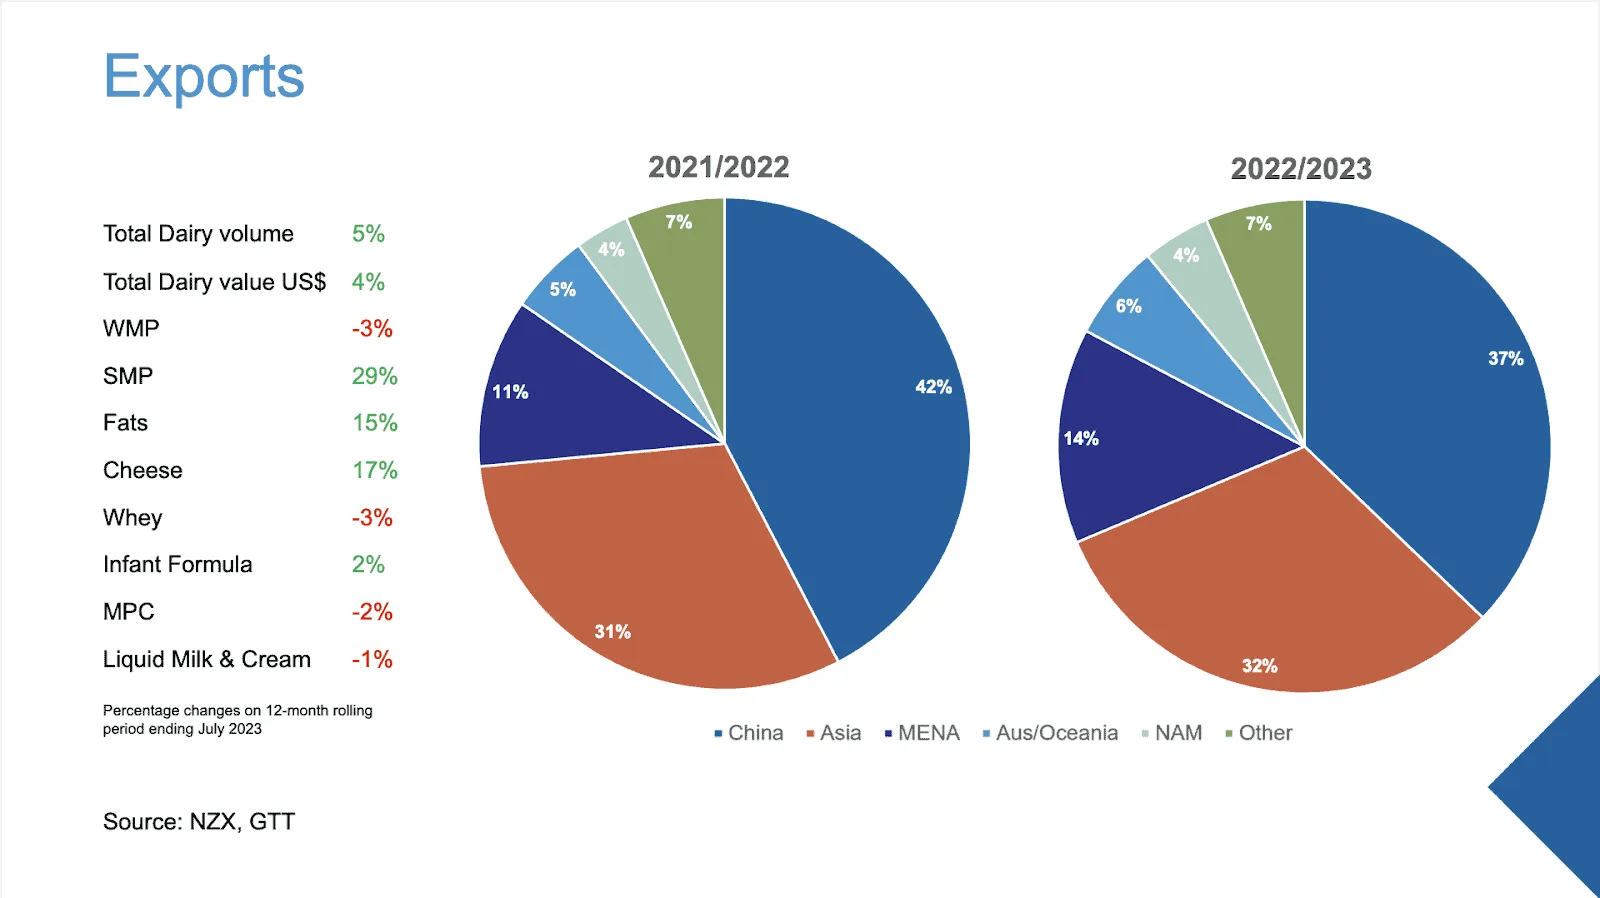
Wykr. 5: eksport Nowej Zelandii
Jak pokazuje wykr 6, chińska produkcja produktów mleczarskich w ostatnich dwóch miesiącach spadła z powodu spadku produktów mleczarskich. Jednocześnie Chiny przez poprzednie pięć miesięcy roku produkowały mleko na potęgę. W efekcie Chiny przekierowały swoje mleko surowe na produkcję większej ilości pełnego mleka w proszku na rynek krajowy, ze względu na jego długi termin przydatności.
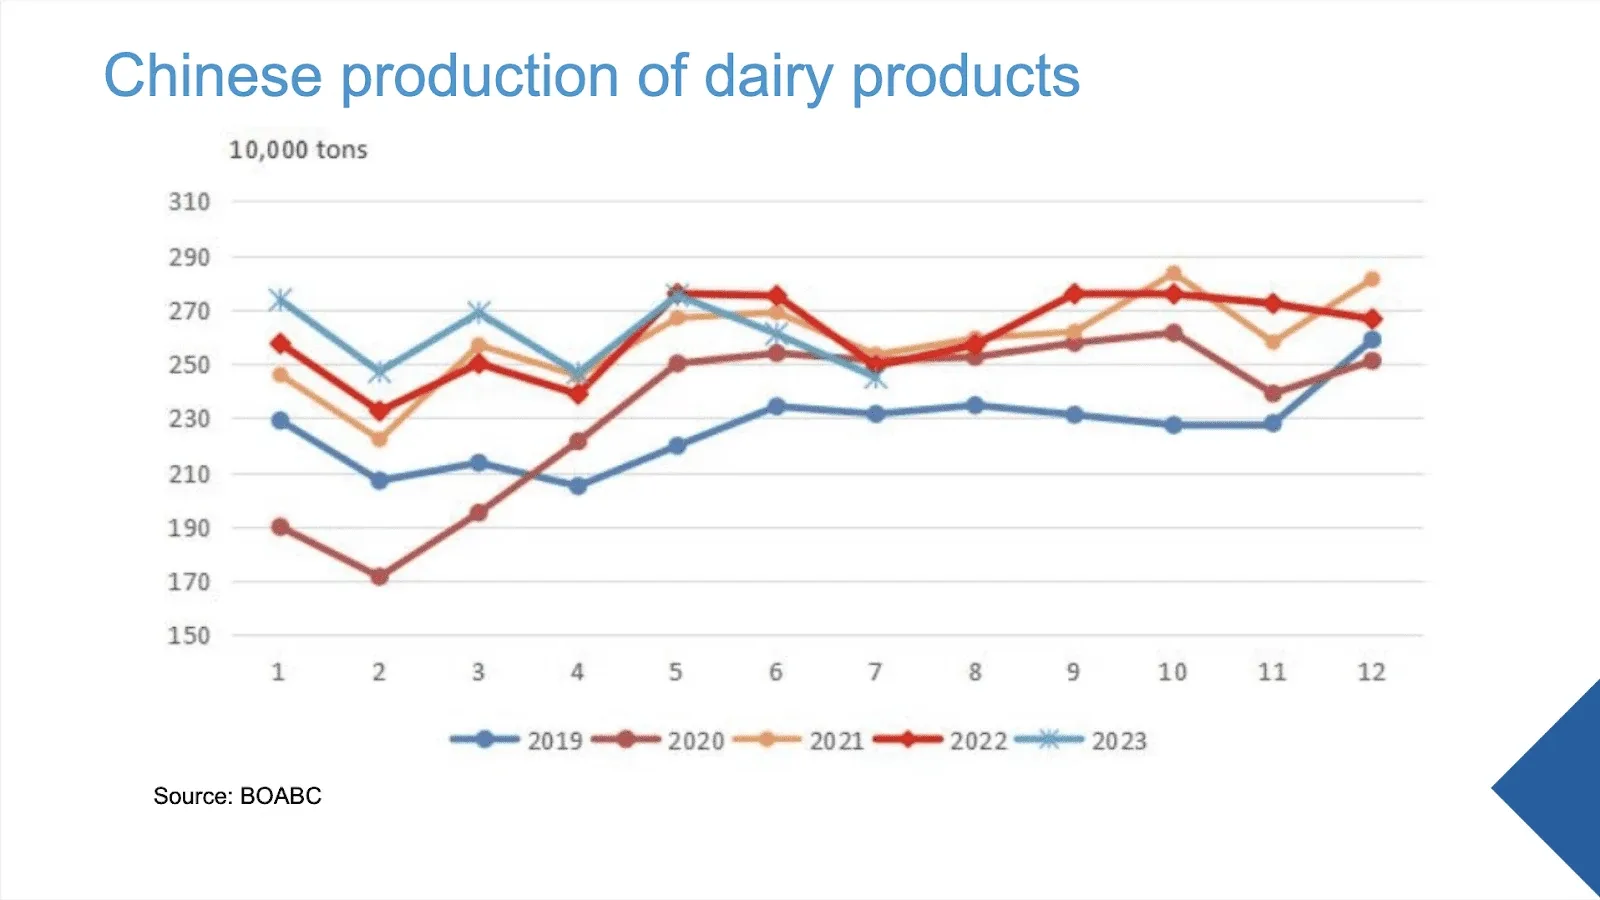
Wykr. 6: chińska produkcja produktów mleczarskich
Wzrost chińskiej podaży pełnego mleka w proszku istotnie wpłynął na nasz eksport PMP. Równolegle jednak istotnie wzrósł chiński import nowozelandzkiego odtłuszczonego mleka w proszku. Wykr. 7 pokazuje wizualnie trendy nowozelandzkiego eksportu pełnego mleka w proszku wobec odtłuszczonego mleka w proszku.
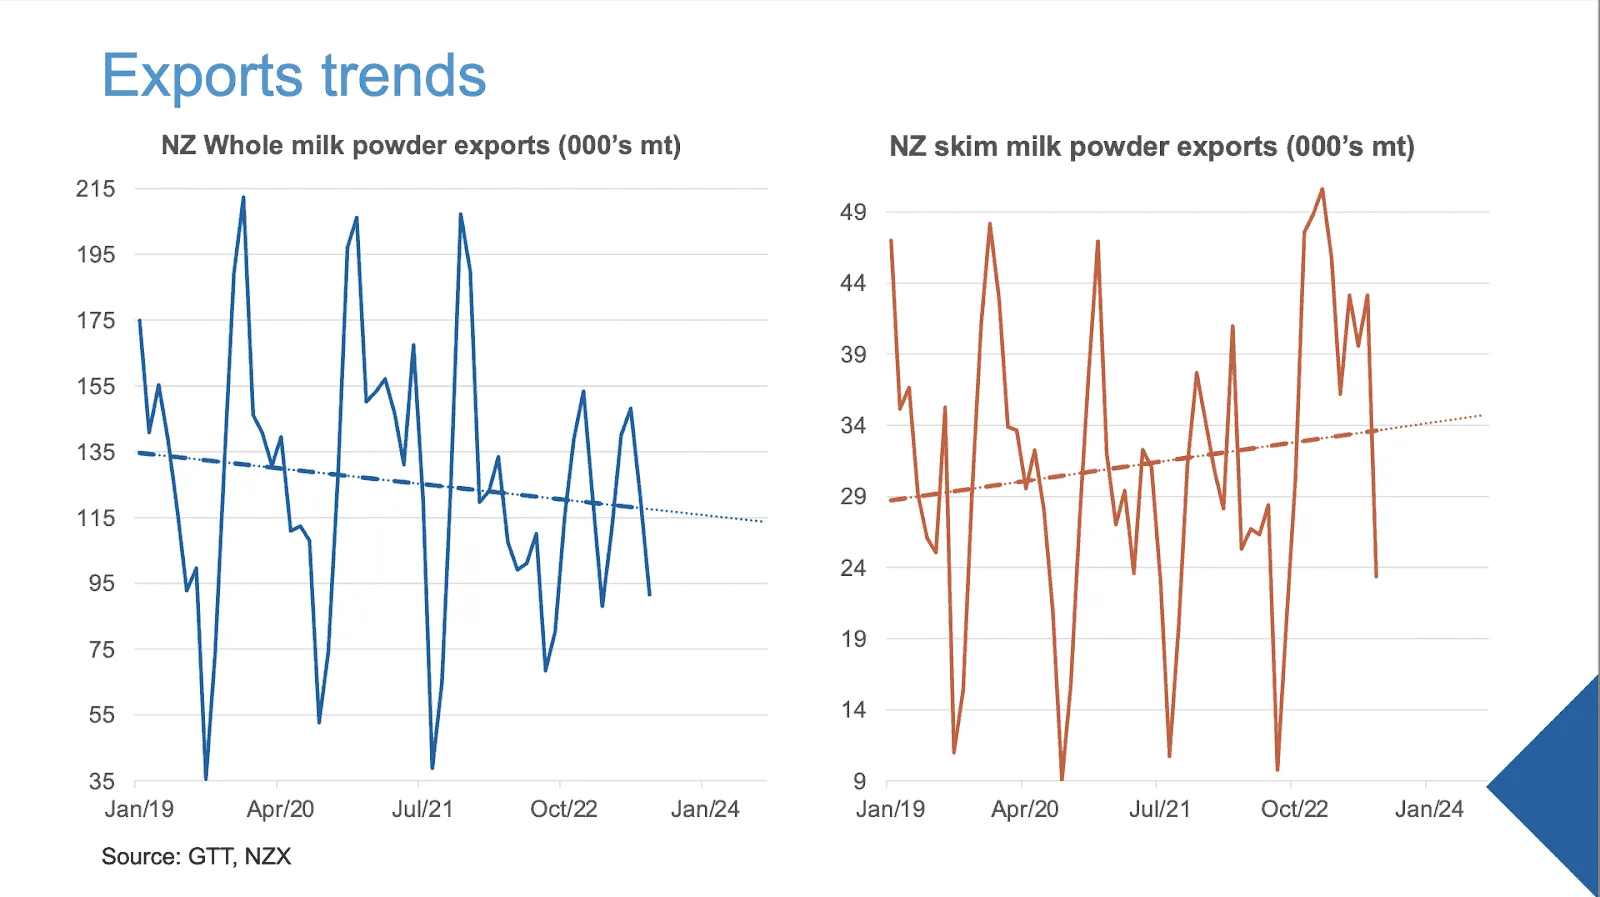
Wykr. 7: trendy eksportu nowozelandzkiego pełnego mleka w proszku wobec nowozelandzkiego odtłuszczonego mleka w proszku
Słyszymy, że popyt w sklepach wraca, wspierany przez niedawny rządowy program stymulacyjny dla konsumpcji gospodarstw domowych. Przetwórcy mleka z Chin powtarzają to samo, podobnie jak dalsze zakupy na aukcji global dairy trade.
W tle jest dłuższa historia chińskiego popytu. Ostatnie raporty wskazują, że przyszłość nowozelandzkiego eksportu do Chin rysuje się nieco bardziej optymistycznie. Poza tym kilka pozytywnych trendów pojawia się również poza rynkiem chińskim. Jak pokazuje wykr. 8, naszymi najszybciej rosnącymi rynkami są Algieria, Malezja i Sri Lanka. Przy zwiększonych zakupach z Azji Południowo-Wschodniej i Bliskiego Wschodu na GDT nie dziwi mnie to.
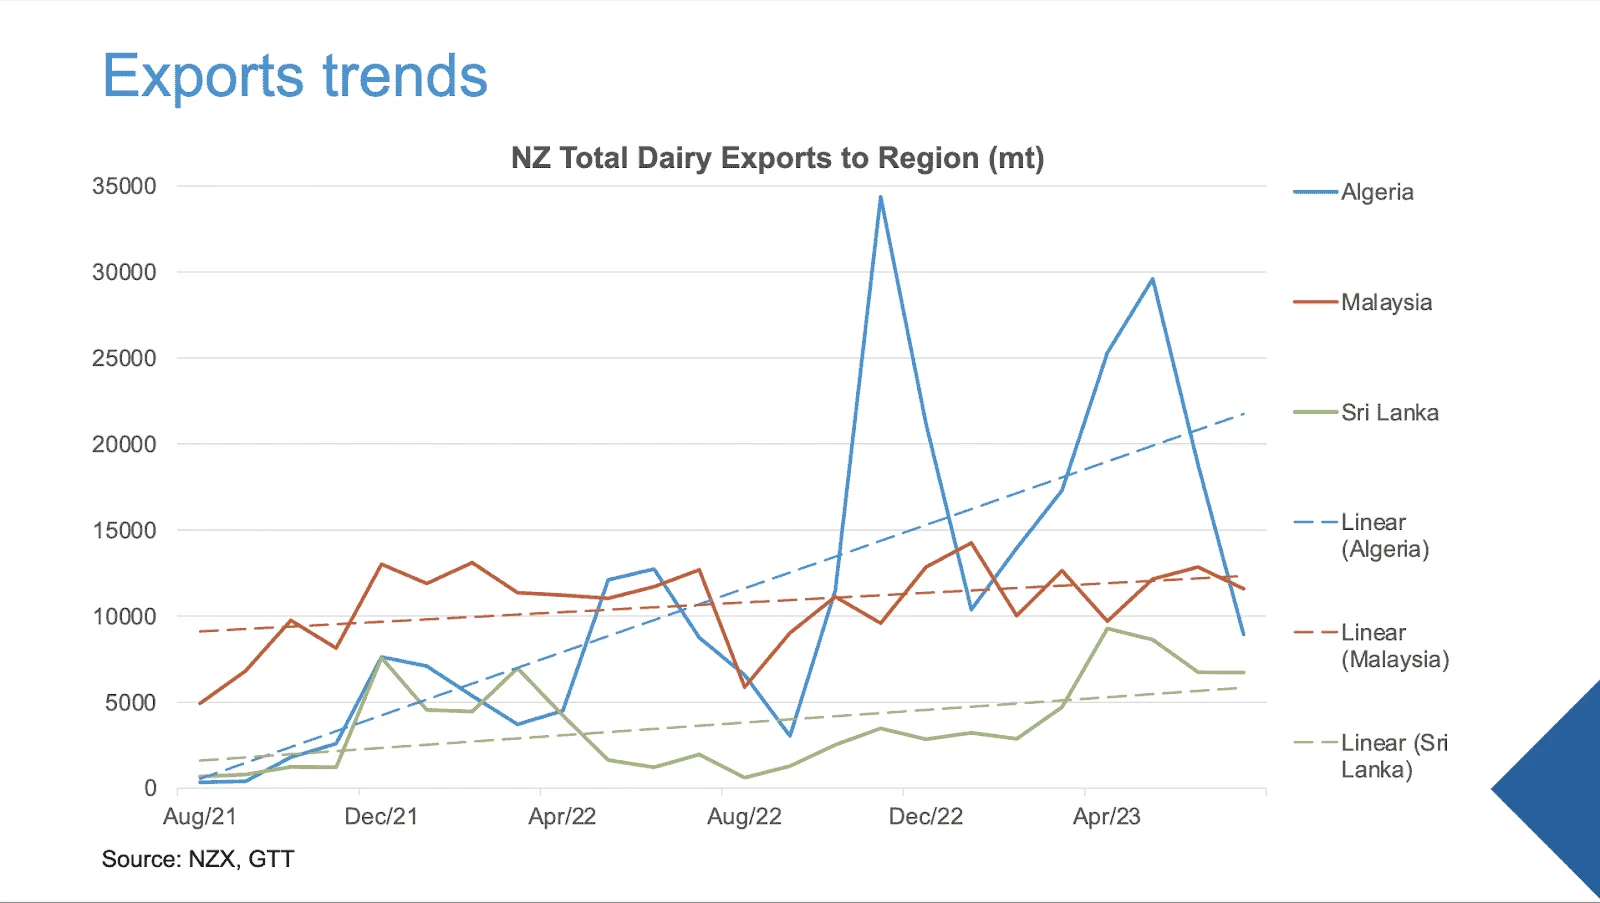
Wykr. 8: trendy łącznego nowozelandzkiego eksportu nabiału do Algierii, Malezji i Sri Lanki
Dodatkowo wykr. 9 ilustruje wzrost europejskich zakupów na GDT, co oznacza, że Nowa Zelandia ma stały trend wzrostowy eksportu do Europy, ze wzrostem o 6 % w lipcu wobec roku poprzedniego. Dzieje się to przy umowie o wolnym handlu z UE, która weszła w życie na początku lipca. Jestem ciekawa, czy ten trend wzrostowy się utrzyma.
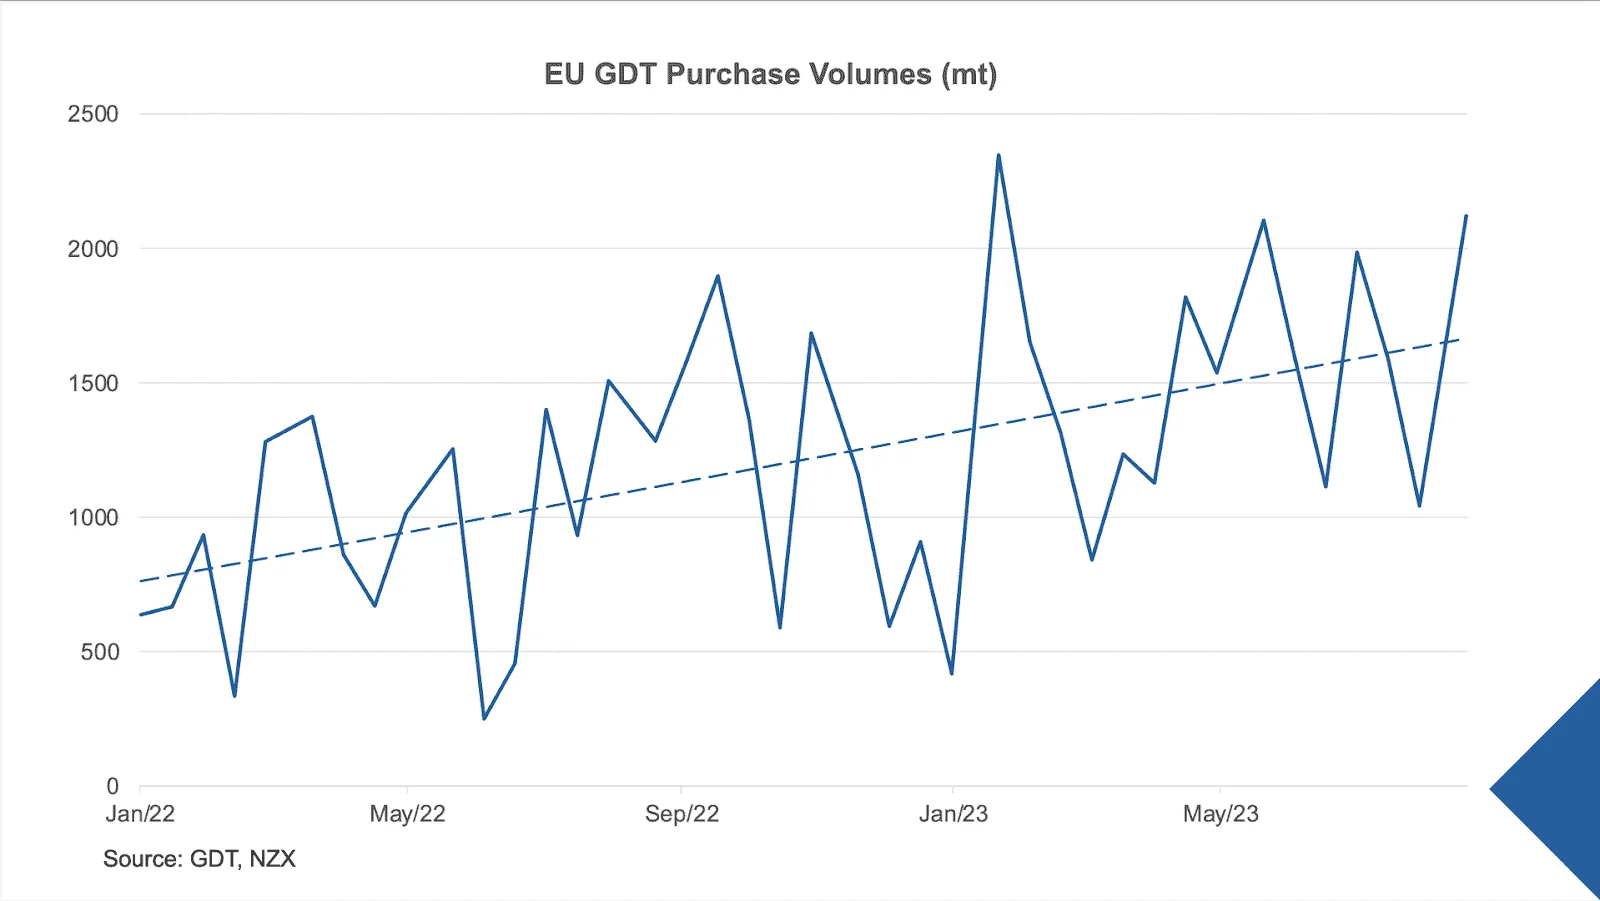
Wykr. 9: wolumeny zakupów UE na GDT (mt)
Czy spodziewasz się dalszego wzrostu produkcji odtłuszczonego proszku w nadchodzącym sezonie mlecznym? Jesteśmy małą wyspą i nie mamy nadmiarowych mocy produkcyjnych, co oznacza, że musimy dużo planować, żeby przetwarzać jeden produkt zamiast drugiego. Choć obecnie jest pewna elastyczność w obrębie tłuszczów mlecznych, trudno mi sobie wyobrazić znaczny wzrost produkcji mleka odtłuszczonego czy nawet cheddara i preparatów odżywczych w proszku. Mamy dość ograniczone pole do przestawiania linii produkcyjnych. Powiedziawszy to, obserwujemy duże inwestycje międzynarodowych firm takich jak Mengniu, Yili czy Olam, która właśnie uruchomiła tu zakład. Większość tych obiektów skupia się jednak na mleku w proszku. Dlatego znaczny wzrost produkcji odtłuszczonego mleka w proszku bez dalszych inwestycji infrastrukturalnych wydaje się mało prawdopodobny.
Jak sądzisz, jak wzrost produkcji mleka w Chinach wpłynie na nowozelandzką produkcję mleka w najbliższych latach? Myślę, że właśnie dlatego Nowa Zelandia jest tak ciekawym rynkiem do obserwowania, bo nie produkujemy mleka wyłącznie na potrzeby krajowe - Produkujemy zgodnie z naszymi możliwościami, a wolumen jest znacznie większy niż nasza lokalna konsumpcja. Mam pewne obawy co do chińskiej produkcji mleka w kontekście ich samowystarczalności. Nie chodzi o to, że nie uważam ich za zdolnych do tego. Ostatnie 12 miesięcy było jednak bardzo wymowne, jeśli chodzi o zaspokajanie popytu na półce.
Widzieliśmy realne przyspieszenie produkcji mleka w Chinach, które doprowadziło do przesunięcia wykorzystania soi głównie na paszę, a nie na żywność. Dwanaście miesięcy później zobaczyliśmy kolejne przesunięcie, gdy skurczyła się dostępność soi do produktów takich jak tofu. Sytuacja chyba znów się odwróciła, co prowadzi do mniejszej dostępności paszy. To balansowanie, z którym mają trudność.
Dodatkowo ograniczone możliwości eksportowe Ukrainy z powodu jej konfliktu z Rosją miały ogromny wpływ na chińskie ceny paszy. Przy obecnym zmiennym stanie rynku to nie jest dobry moment, żeby oceniać prawdziwy potencjał Chin. Niechętnie mówię jednak, że ich wzrost jest trwały, głównie dlatego, że widzieliśmy trzy miesiące ujemnych danych produkcyjnych.
Bądź na bieżąco z najnowszymi światowymi trendami w nabiale i dołącz do nas na kolejnej sesji The Dairy Café, organizowanego co dwa tygodnie wydarzenia online z inspirującymi gośćmi, takimi jak Alexandria Winning-Browne.