Ο κόσμος των γαλακτοκομικών είναι οτιδήποτε άλλο παρά ακίνητος, ιδίως στη Νέα Ζηλανδία. Με την επιτάχυνση της περιόδου παραγωγής γάλακτος και με την ανάγκη να επαναπροσδιοριστεί το παραδοσιακό μείγμα προϊόντων ώστε να παραμείνει κερδοφόρο, είναι απαραίτητο να κατανοήσουμε τις λεπτομέρειες και τις ευρύτερες επιπτώσεις. Γι’ αυτό καθίσαμε με την Alexandria Winning-Browne, Dairy Analyst στην NZX, για να εμβαθύνουμε στη γαλακτοκομική περίοδο της Νέας Ζηλανδίας.
Η τελευταία δημοπρασία GDT έδειξε αύξηση τιμών 2,7%. Περιμένετε ότι αυτή η τάση θα συνεχιστεί τις επόμενες εβδομάδες ή μήνες; Θέλω να είμαι αισιόδοξη· ωστόσο, εξετάζοντας τις διακυμάνσεις όλων των εμπορευμάτων που διαπραγματεύονται στο GDT τους τελευταίους έξι μήνες, υπάρχει ένα σαφές μοτίβο ασυνέπειας. Έτσι, παρότι μια αύξηση τιμής 5,3% στο πλήρες γάλα σε σκόνη είναι αρκετά αξιοσημείωτη, δύσκολα βλέπω να συνεχίζεται μετά από μια τόσο σημαντική πτώση τον Αύγουστο. Αυτή η απροβλεψιμότητα ισχύει για όλα τα εμπορεύματα· είναι πολύ νωρίς για να επιβεβαιώσουμε ότι πρόκειται για τάση. Η ζήτηση υπάρχει, το ερώτημα είναι απλώς σε ποια τιμή είναι διατεθειμένοι να πληρώσουν οι αγοραστές.
Όσο για τους λόγους πίσω από την άνοδο των τιμών, πρόκειται για κλασικό δίλημμα του τύπου «η κότα ή το αυγό»: η αύξηση της ζήτησης ανεβάζει τις τιμές ή η μείωση της παραγωγής είναι αυτή που πυροδοτεί την άνοδο; Έχουμε ήδη δει δύο μήνες αρνητικής παραγωγής αυτόν τον χειμώνα. Αυτή η μειωμένη παραγωγή επηρεάζει, λοιπόν, την πρόσφατη άνοδο του GDT ή πρόκειται πράγματι για αυξημένη ζήτηση; Νομίζω ότι είναι λίγο πολύ νωρίς για να πούμε αν η ζήτηση έχει επιστρέψει πλήρως εκεί που ήταν ή αν υπάρχουν απλώς μερικοί αγοραστές που χρειάζονται το προϊόν.
Μπορείτε να μας δώσετε μια εικόνα της σημερινής παραγωγής γάλακτος στη Νέα Ζηλανδία και της πιθανής μελλοντικής της πορείας; Η παραγωγή γάλακτος της Νέας Ζηλανδίας έχει επηρεαστεί έντονα από τα καιρικά μοτίβα, όπως φαίνεται στην Εικόνα 1. Παρά τις δυσκολίες, η σεζόν 2022/23 αποδείχθηκε πραγματικά επιτυχημένη. Η σεζόν 2022/23 ανέκαμψε από μια προηγούμενη υστέρηση 2,2% και έκλεισε με μια απροσδόκητη αύξηση 0,2% στην παραγωγή γάλακτος σε σχέση με την προηγούμενη χρονιά, σπάζοντας την πτωτική τάση που συνεχιζόταν μέχρι τον Δεκέμβριο.
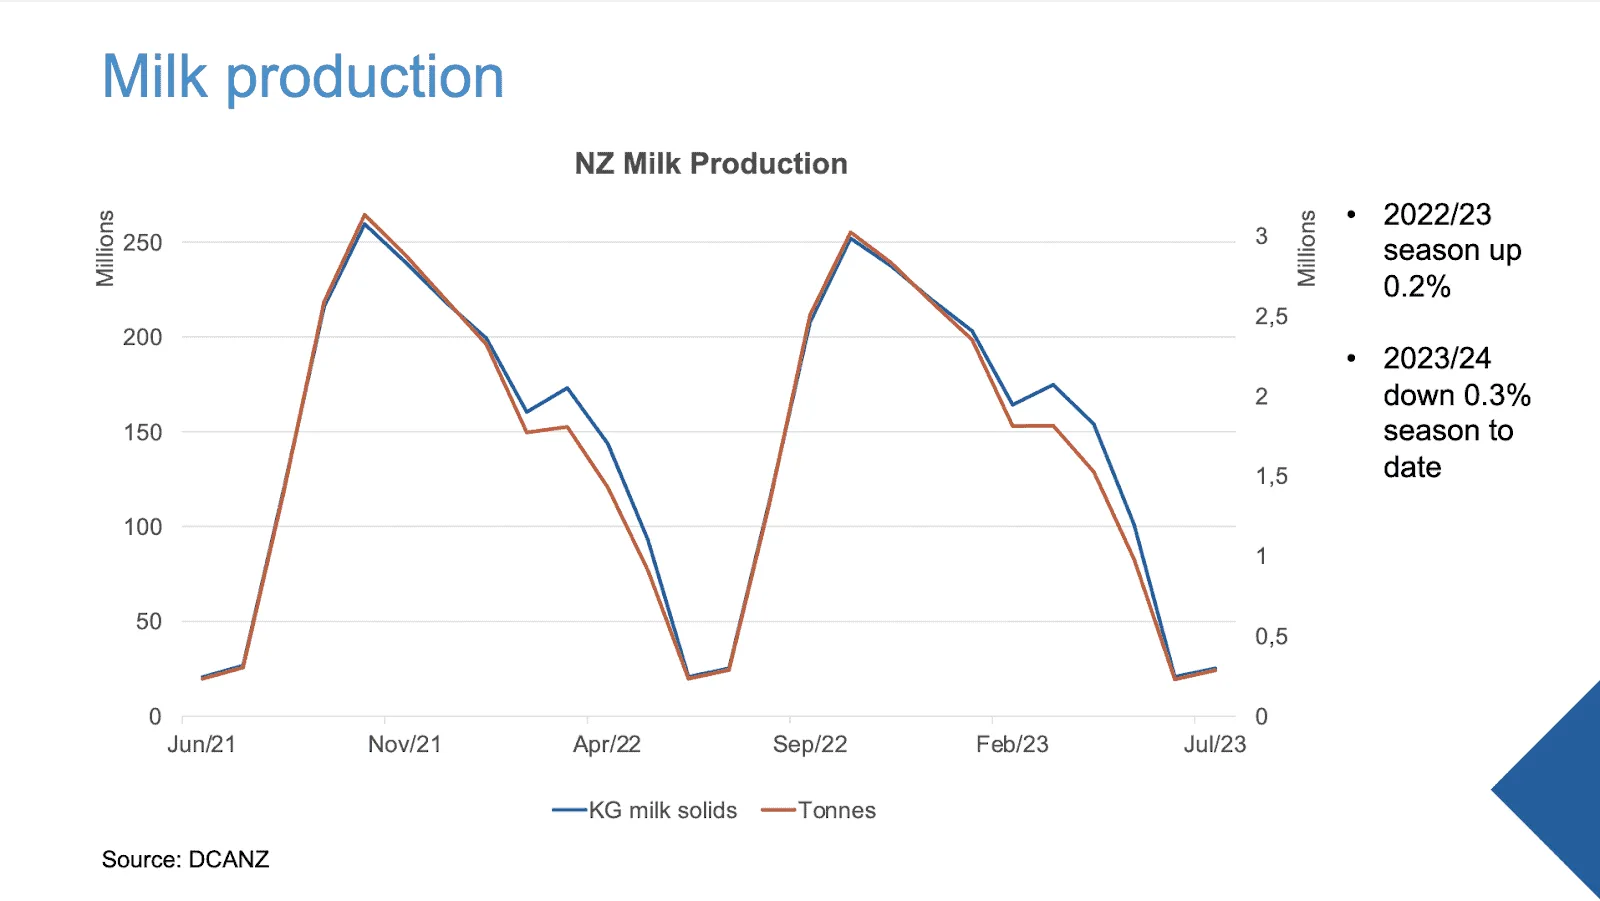
Εικόνα 1: παραγωγή γάλακτος της Νέας Ζηλανδίας
Μπαίνοντας στη σεζόν 2023/24, που ξεκίνησε τον Ιούνιο, βιώνουμε επίμονες βροχοπτώσεις, οι οποίες είχαν δώσει ώθηση στην παραγωγή γάλακτος στις αρχές του 2023.
Ωστόσο, πολλοί αγρότες σε όλη τη χώρα ανέφεραν ότι είχαν ήδη δεχτεί όλη την ετήσια βροχόπτωσή τους μέχρι τις αρχές Ιουνίου. Η υπερβολική βροχόπτωση έγινε πρόβλημα όταν, με την πτώση της θερμοκρασίας τον Ιούνιο, ο κορεσμένος υδροφόρος ορίζοντας έκανε λασπώδεις τις συνθήκες στα λιβάδια, εμποδίζοντας την πρόσβαση των αγροτών στους βοσκότοπους, καθώς το έδαφος είναι πολύ μαλακό. Ελπίζουμε να έρθει η La Niña και να τα στεγνώσει όλα.
Η Εικόνα 2 δείχνει αυτό το άλμα στην ανάπτυξη των χόρτων, με αυξημένα επίπεδα υγρασίας μέχρι τον Απρίλιο. Κατά συνέπεια, αναμένουμε χαμηλότερη παραγωγή γάλακτος από τον Αύγουστο, λόγω της υπερβολικής υγρασίας στο έδαφος. Οι αγρότες αναφέρουν ότι η μείωση της συχνότητας αρμέγματος βοηθά να βελτιωθούν οι συνθήκες του εδάφους.
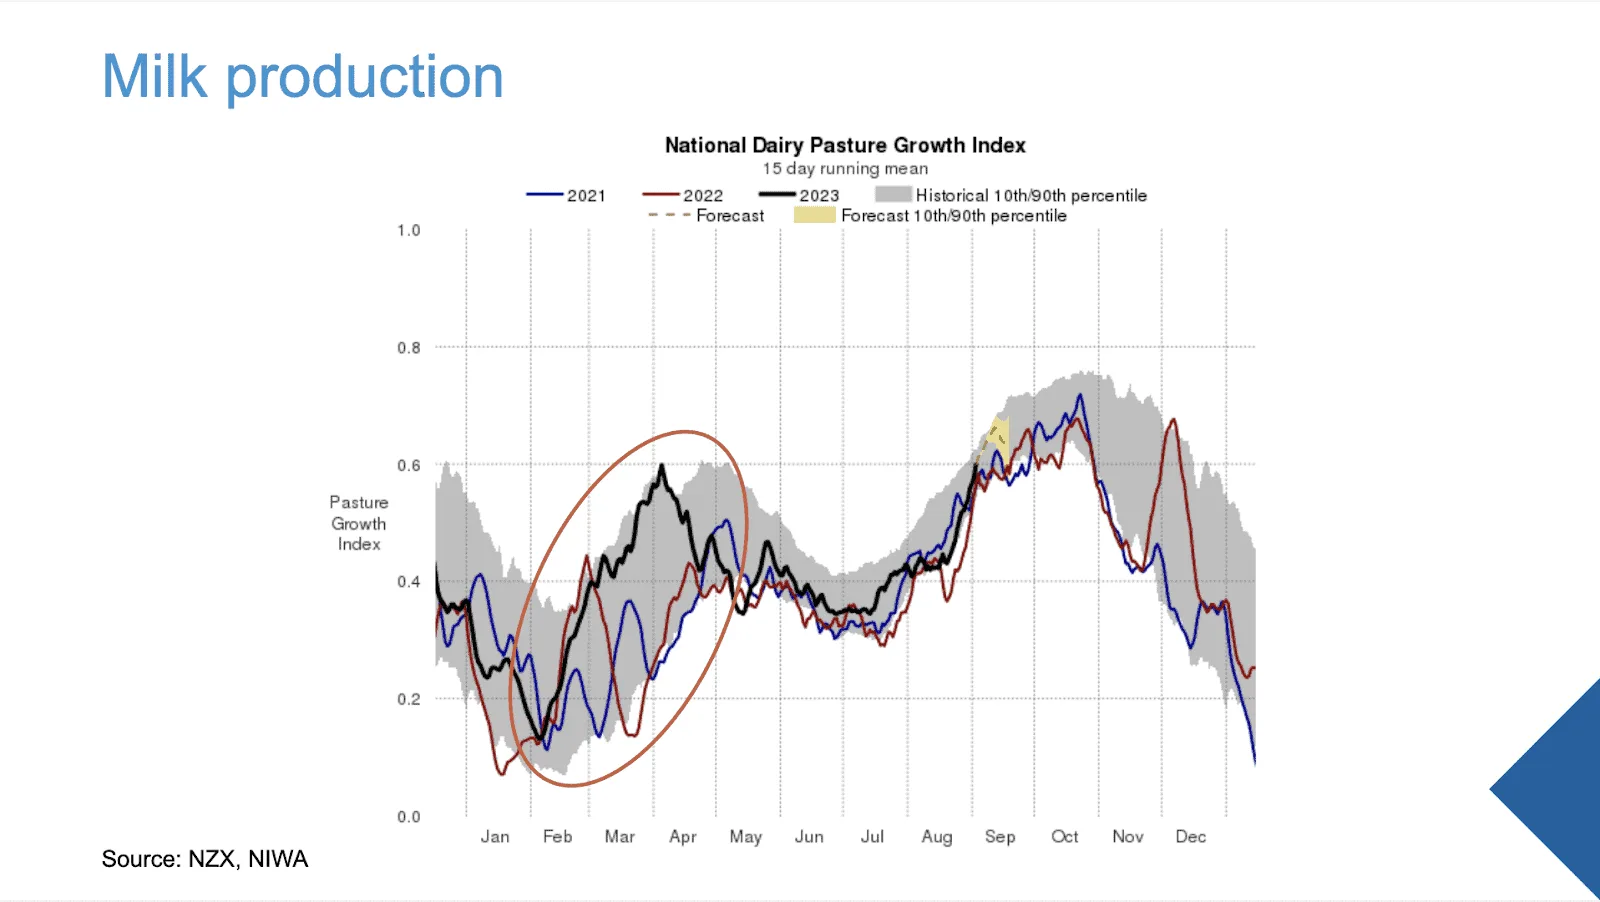
Εικόνα 2: εθνικός δείκτης ανάπτυξης βοσκότοπων γαλακτοπαραγωγής
Κοιτώντας μπροστά, όμως, το ζήτημα για τη Νέα Ζηλανδία είναι λιγότερο ο καιρός και περισσότερο η επίδραση του αυξημένου κόστους. Η Εικόνα 3 παρουσιάζει τον Farm Expense Index, που σημειώνει αύξηση 23% από τα μέσα του 2021. Η αύξηση αυτή οφείλεται σε άνοδο 74% στα επιτόκια, 27% στο κόστος ζωοτροφών, 32% στο ντίζελ, 21% στα καύσιμα premium και 11% στις τιμές του λιπάσματος ουρίας. Αυτή τη σεζόν ορισμένοι αγρότες ίσως βρεθούν αντιμέτωποι με πτώχευση, ενώ αρκετοί καταφεύγουν σε δεύτερη δουλειά παρότι εργάζονται ήδη 14-16 ώρες την ημέρα, κάτι που επηρεάζει το πορτοφόλι και την ψυχική τους υγεία.
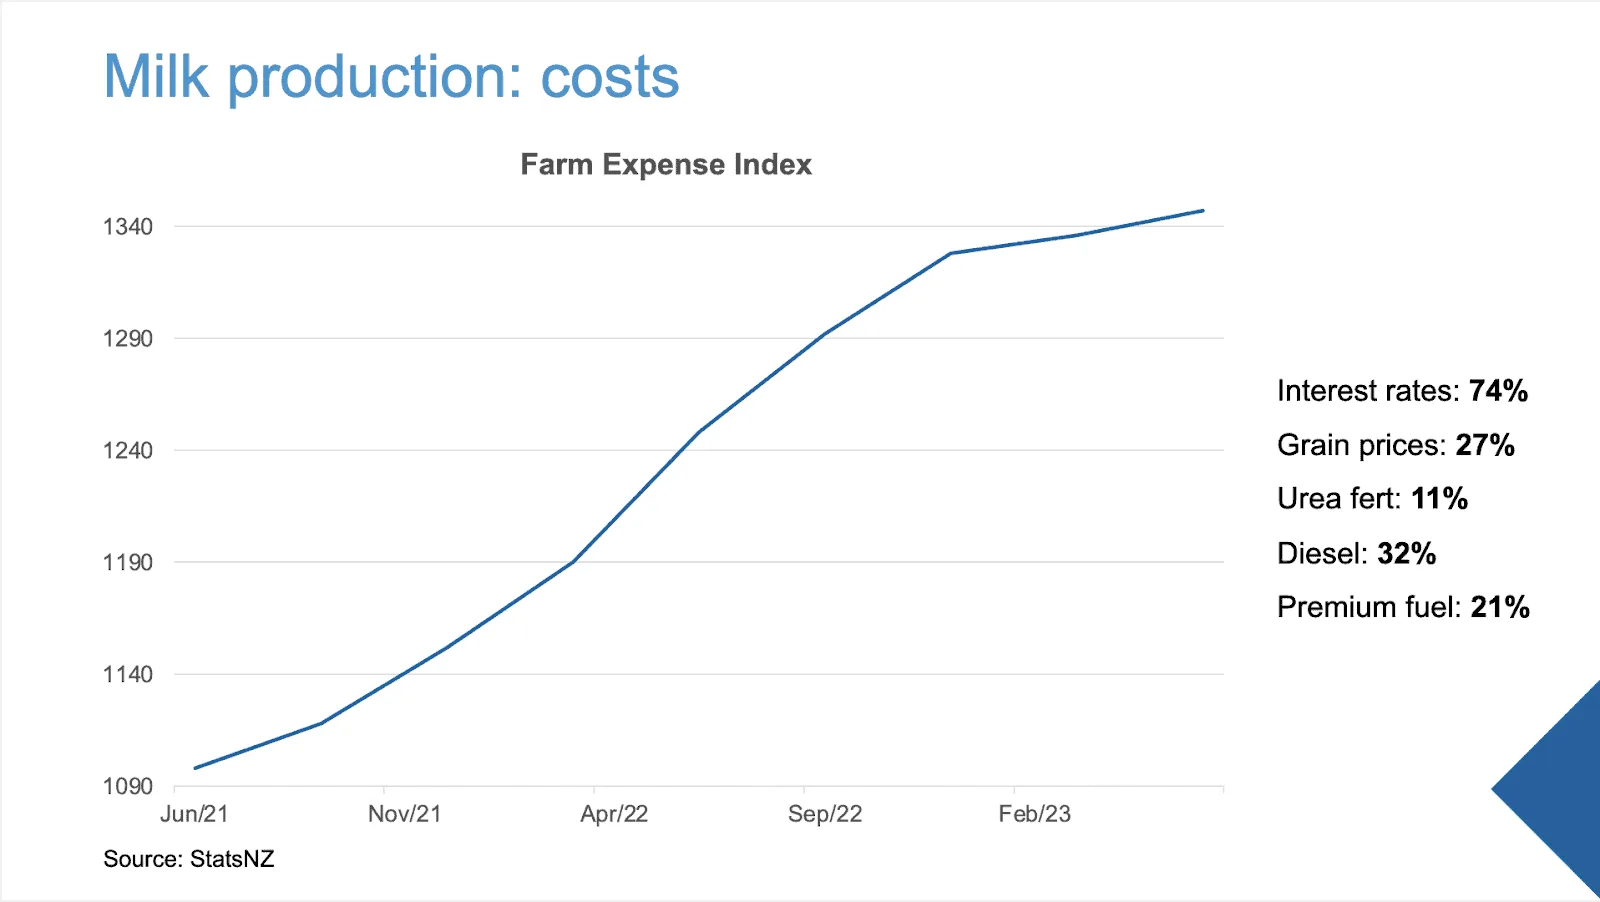
Εικόνα 3: Farm Expense Index
Παράλληλα με το αυξημένο κόστος, η χαμηλότερη παγκόσμια ζήτηση έχει επηρεάσει σημαντικά την πρόβλεψη της τιμής γάλακτος· η πρόβλεψη αυτή βρίσκεται σήμερα στα 6,75 USD/kgMS, όπως φαίνεται στην Εικόνα 4. Με το αυξανόμενο κόστος και μια ζοφερή πρόβλεψη τιμής γάλακτος, οι αγρότες περικόπτουν δαπάνες, κυρίως μειώνοντας τις δαπάνες για συμπληρωματικές ζωοτροφές και λιπάσματα. Καθώς μπαίνουμε στην άνοιξη, αυτό είναι πιθανό να επηρεάσει σημαντικά την παραγωγή γάλακτος.
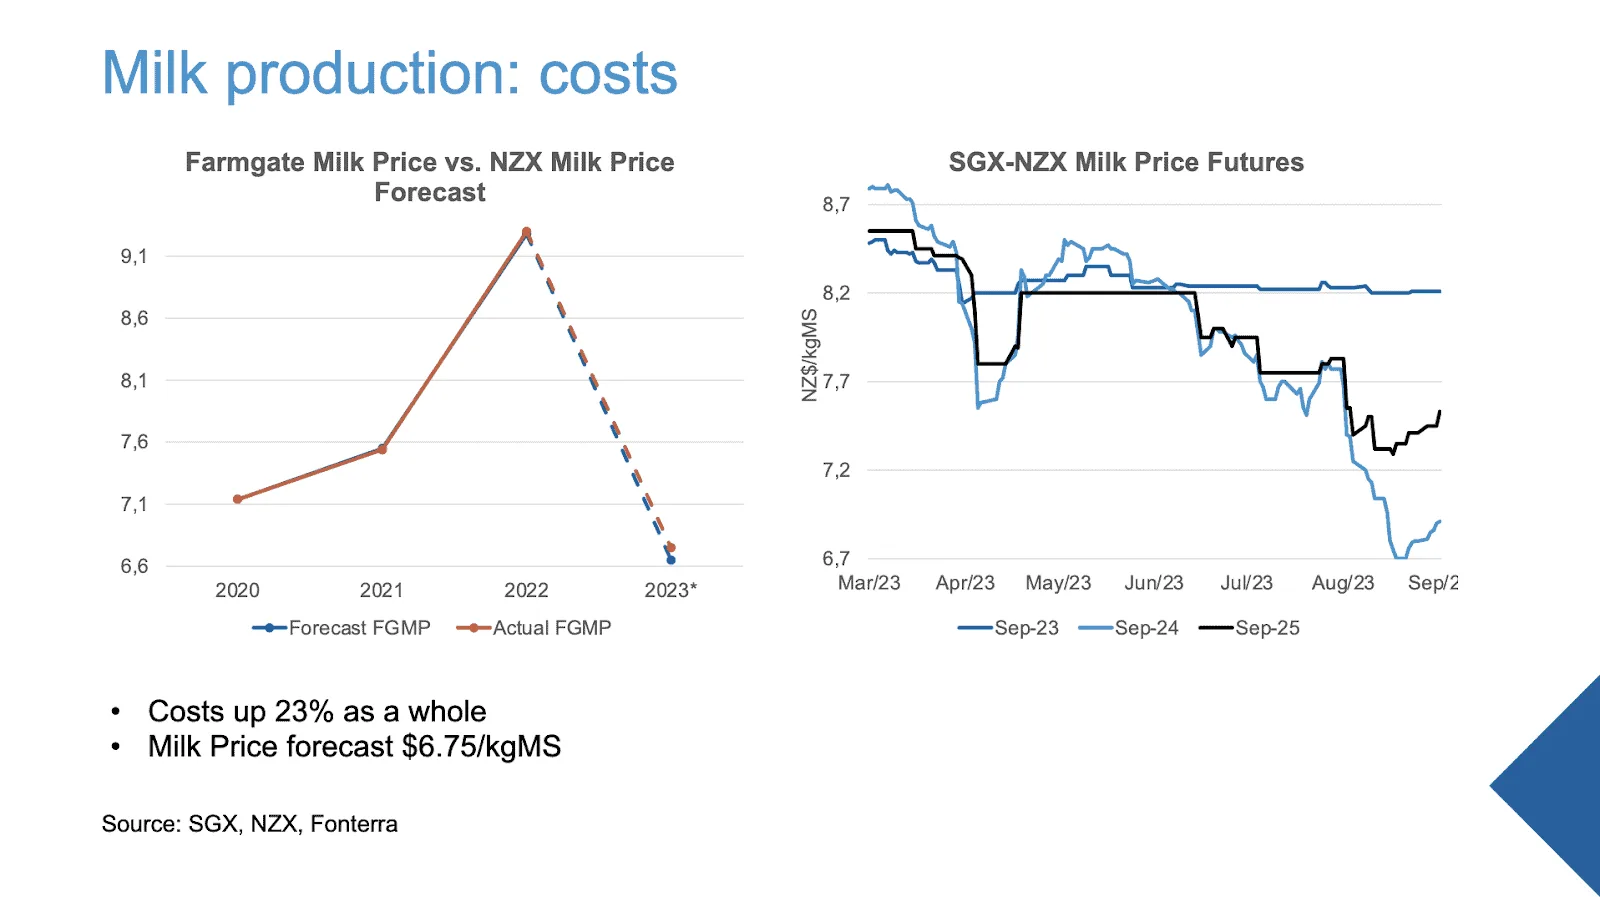
Εικόνα 4: τιμή γάλακτος στην πύλη της εκμετάλλευσης και futures τιμής γάλακτος SGX-NZX
Πώς πιστεύετε ότι οι όγκοι παραγωγής γάλακτος θα επηρεάσουν τις διάφορες ομάδες προϊόντων; Για παράδειγμα, μια αύξηση στην παραγωγή εξειδικευμένων συστατικών, δεδομένης της προστιθέμενης αξίας τους στην τιμολόγηση; Πιστεύω ότι οι γαλακτοκομικές μας εταιρείες είναι αρκετά καλές στο να αξιολογούν την αξία των προϊόντων και να προσαρμόζουν ανάλογα τις γραμμές παραγωγής τους, ώστε να παράγουν περισσότερα προϊόντα υψηλής αξίας. Πέρυσι, για παράδειγμα, αυξήσαμε σημαντικά την παραγωγή καζεΐνης, ανταποκρινόμενοι σε τιμές καζεΐνης γύρω στα 22.000 δολάρια ΗΠΑ ανά τόνο.
Ωστόσο, η μεγάλη αύξηση της παραγωγής καζεΐνης από τη Νέα Ζηλανδία οδήγησε πάλι σε ουσιαστική πτώση των τιμών, φέρνοντας την καζεΐνη γύρω στα 6.000 USD ανά τόνο, κάτι που δείχνει ότι το ζητούμενο είναι πραγματικά η ισορροπία ανάμεσα στον όγκο παραγωγής και στο επίπεδο τιμών. Το ίδιο ισχύει και για την παραγωγή νωπού γάλακτος: η αυξημένη παραγωγή της περασμένης χρονιάς οδήγησε σε σημαντική πτώση τιμών φέτος. Η πρόκληση, λοιπόν, είναι να βρεθεί αυτή η τέλεια ισορροπία.
Δεδομένων των αυστηρότερων περιβαλλοντικών κανονισμών, οι διαδικασίες μας κλίνουν πλέον περισσότερο προς την προτεραιότητα της αξίας έναντι του καθαρού όγκου. Προβλέπω ότι αυτή η τάση θα οδηγήσει στην παραγωγή περισσότερων διατροφικών σκευασμάτων σε σκόνη και εξειδικευμένων βρεφικών γαλάτων. Κοιτώντας μπροστά, δεν προβλέπω ότι θα διατηρήσουμε την παραγωγή των μεγάλων εμπορευμάτων για τα οποία είμαστε γνωστοί· αντίθετα, περιμένω στροφή προς πιο εξειδικευμένα προϊόντα.
Μπορείτε να μας ενημερώσετε για την κατάσταση των εξαγωγών γαλακτοκομικών της Νέας Ζηλανδίας, ιδίως υπό το πρίσμα της αυξανόμενης παραγωγής γάλακτος της Κίνας για έξι συνεχόμενα χρόνια; Όπως και στην παραγωγή γάλακτός μας, έχουμε δει κάποια μεταβλητότητα στις εξαγωγές γαλακτοκομικών. Σε κυλιόμενη περίοδο 12 μηνών που έληξε τον Ιούλιο φέτος, οι συνολικές μας εξαγωγές γαλακτοκομικών αυξήθηκαν κατά 5%, βλέπε Εικόνα 5. Ορισμένες εξαγωγές μειώθηκαν, για παράδειγμα οι εξαγωγές μας σε πλήρες γάλα σε σκόνη, λόγω της χαμηλότερης παγκόσμιας ζήτησης. Ωστόσο, σε ευθυγράμμιση με την αυξημένη παραγωγή γάλακτός μας, υπήρξε στροφή προς την παραγωγή περισσότερου αποκορυφωμένου γάλακτος σε σκόνη τα τελευταία χρόνια, κάτι που οδήγησε σε σημαντική αύξηση 29% των εξαγωγών αποκορυφωμένου γάλακτος σε σκόνη. Οι αριθμοί των εξαγωγών μας παραμένουν σταθεροί ακόμη και με τη συγκρατημένη ζήτηση της Κίνας. Η προσφορά κατευθύνθηκε κυρίως προς τη Μέση Ανατολή, την Αυστραλία και τη Νοτιοανατολική Ασία.
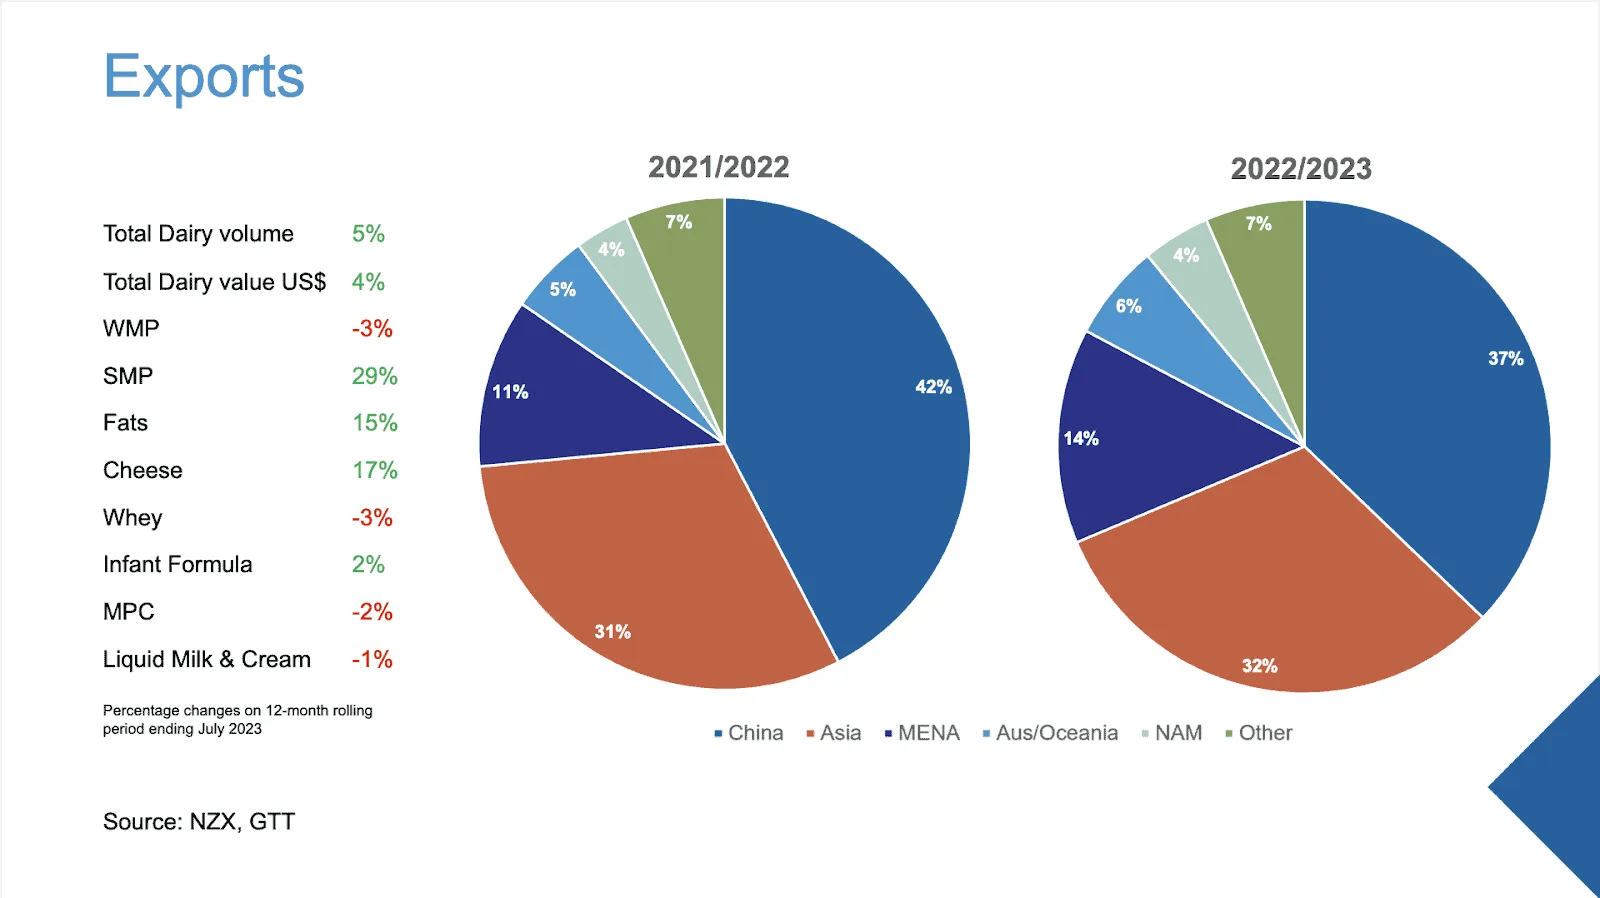
Εικόνα 5: εξαγωγές της Νέας Ζηλανδίας
Όπως φαίνεται στην Εικόνα 6, η παραγωγή γαλακτοκομικών προϊόντων της Κίνας τους τελευταίους μήνες έχει υποχωρήσει λόγω μείωσης της ζήτησης για γαλακτοκομικά προϊόντα. Παράλληλα, η Κίνα παρήγαγε γάλα με εντατικούς ρυθμούς τους προηγούμενους πέντε μήνες του έτους. Ως αποτέλεσμα, η Κίνα στράφηκε στη χρήση του νωπού γάλακτός της για την παραγωγή περισσότερου εγχώριου πλήρους γάλακτος σε σκόνη, λόγω της μεγάλης διάρκειας ζωής του.
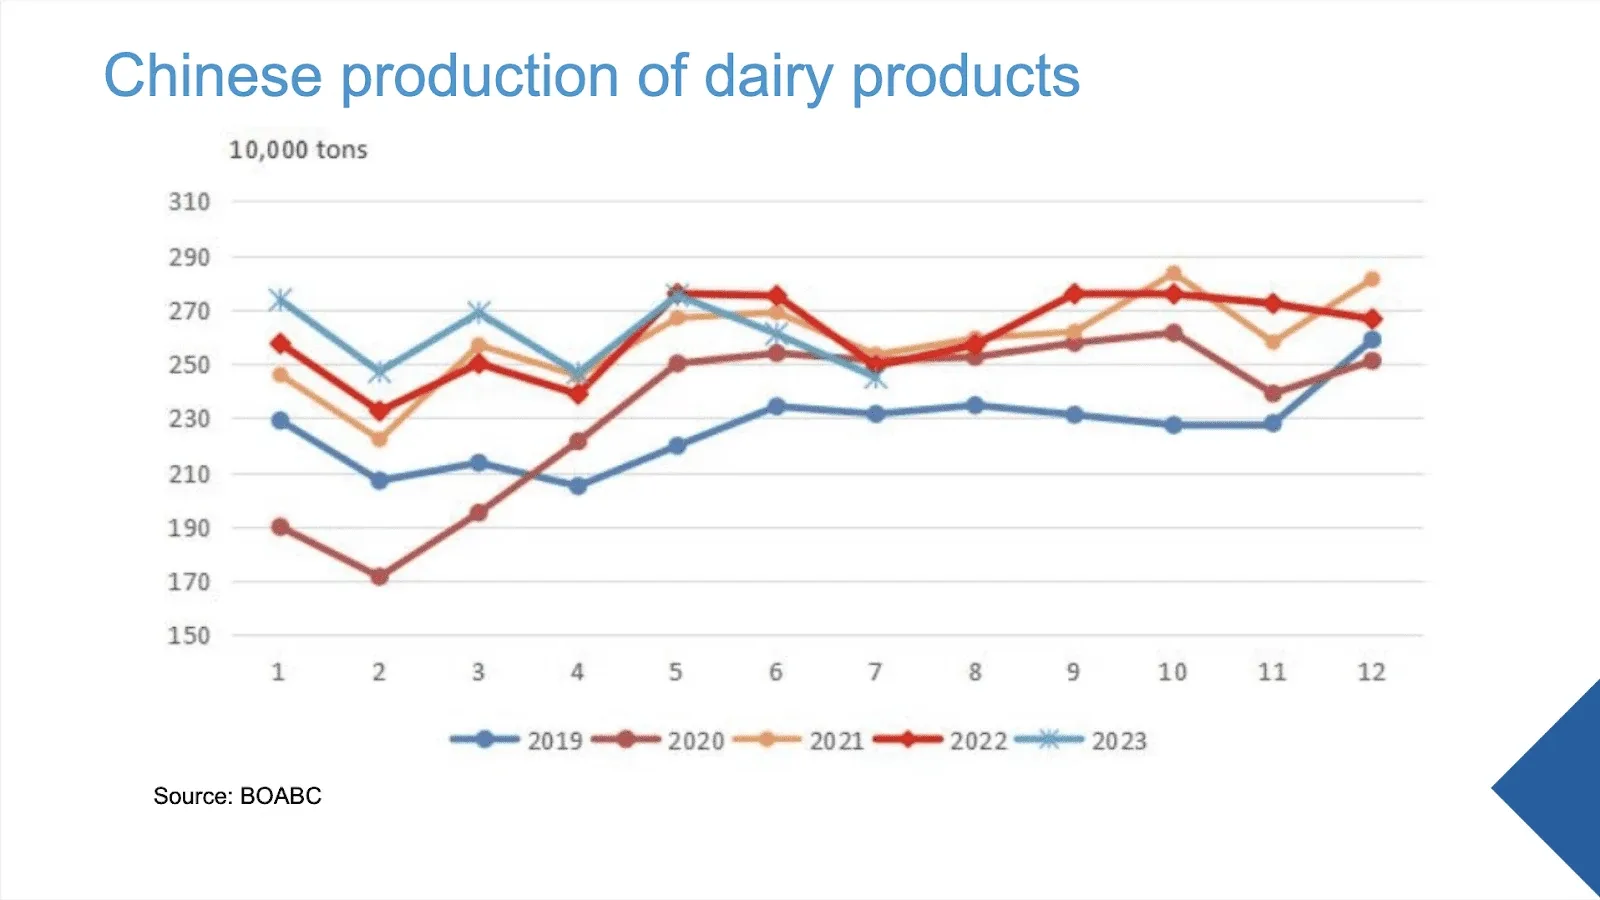
Εικόνα 6: κινεζική παραγωγή γαλακτοκομικών προϊόντων
Η αύξηση της προσφοράς πλήρους γάλακτος σε σκόνη από την Κίνα έχει επηρεάσει σημαντικά τις δικές μας εξαγωγές πλήρους γάλακτος σε σκόνη. Παράλληλα, όμως, έχει σημειωθεί σημαντική άνοδος στις εισαγωγές αποκορυφωμένου γάλακτος σε σκόνη της Νέας Ζηλανδίας από την Κίνα. Η Εικόνα 7 αποτυπώνει οπτικά τις τάσεις των εξαγωγών πλήρους γάλακτος σε σκόνη έναντι του αποκορυφωμένου γάλακτος σε σκόνη από τη Νέα Ζηλανδία.
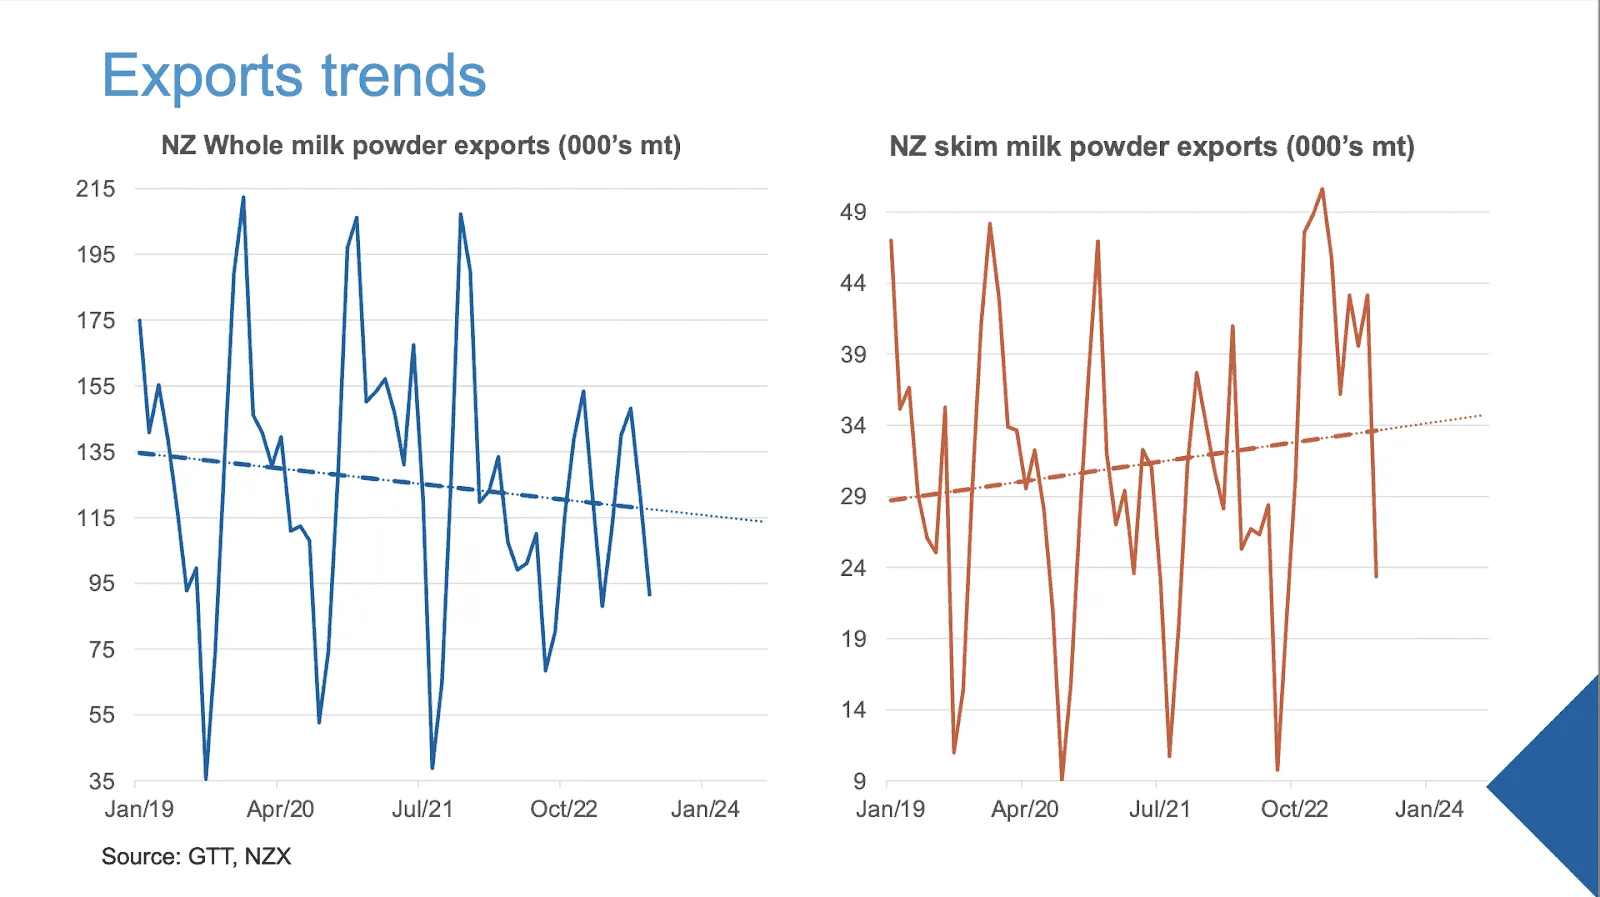
Εικόνα 7: τάσεις εξαγωγών πλήρους γάλακτος σε σκόνη έναντι αποκορυφωμένου γάλακτος σε σκόνη της Νέας Ζηλανδίας
Ακούμε ότι η ζήτηση στα καταστήματα επανέρχεται, με στήριξη από το πρόσφατο κυβερνητικό πρόγραμμα τόνωσης της εγχώριας κατανάλωσης των νοικοκυριών. Το ίδιο επαναλαμβάνουν και οι μεταποιητές γαλακτοκομικών από την Κίνα, όπως και οι συνεχιζόμενες αγορές στη δημοπρασία Global Dairy Trade.
Υπάρχει μια πιο μακροπρόθεσμη ιστορία κινεζικής ζήτησης σε εξέλιξη. Πρόσφατες εκθέσεις δείχνουν ότι το μέλλον των εξαγωγών της Νέας Ζηλανδίας προς την Κίνα φαίνεται κάπως πιο αισιόδοξο. Επιπλέον, υπάρχουν και κάποιες θετικές τάσεις πέρα από την κινεζική αγορά. Όπως φαίνεται στην Εικόνα 8, οι ταχύτερα αναπτυσσόμενες αγορές μας είναι η Αλγερία, η Μαλαισία και η Σρι Λάνκα. Δεδομένων των αυξημένων αγορών από τη Νοτιοανατολική Ασία και τη Μέση Ανατολή στο GDT, αυτό δεν με εκπλήσσει.
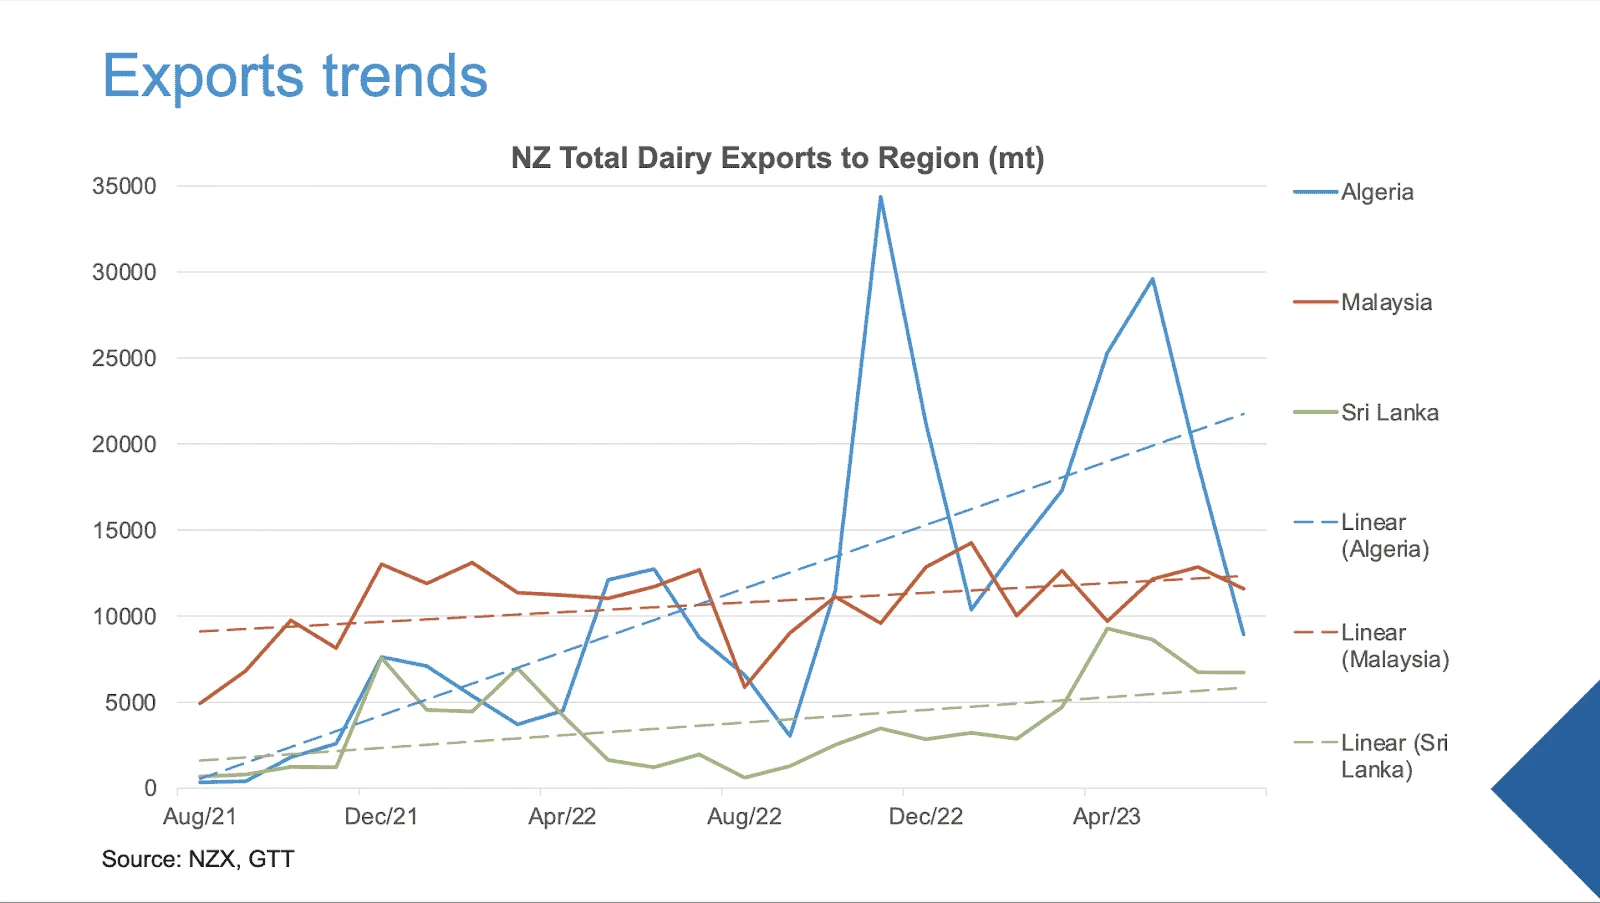
Εικόνα 8: τάσεις των συνολικών εξαγωγών γαλακτοκομικών της Νέας Ζηλανδίας προς Αλγερία, Μαλαισία και Σρι Λάνκα
Επιπλέον, η Εικόνα 9 δείχνει την αύξηση των ευρωπαϊκών αγορών στο GDT, πράγμα που σημαίνει ότι η Νέα Ζηλανδία έχει σταθερή ανοδική τάση εξαγωγών προς την Ευρώπη, με αύξηση 6% τον Ιούλιο σε σύγκριση με την αντίστοιχη περίοδο του προηγούμενου έτους. Και αυτό ενώ η FTA με την ΕΕ τέθηκε σε ισχύ στις αρχές Ιουλίου. Με ενδιαφέρει να δω αν αυτή η ανοδική τάση θα συνεχιστεί.
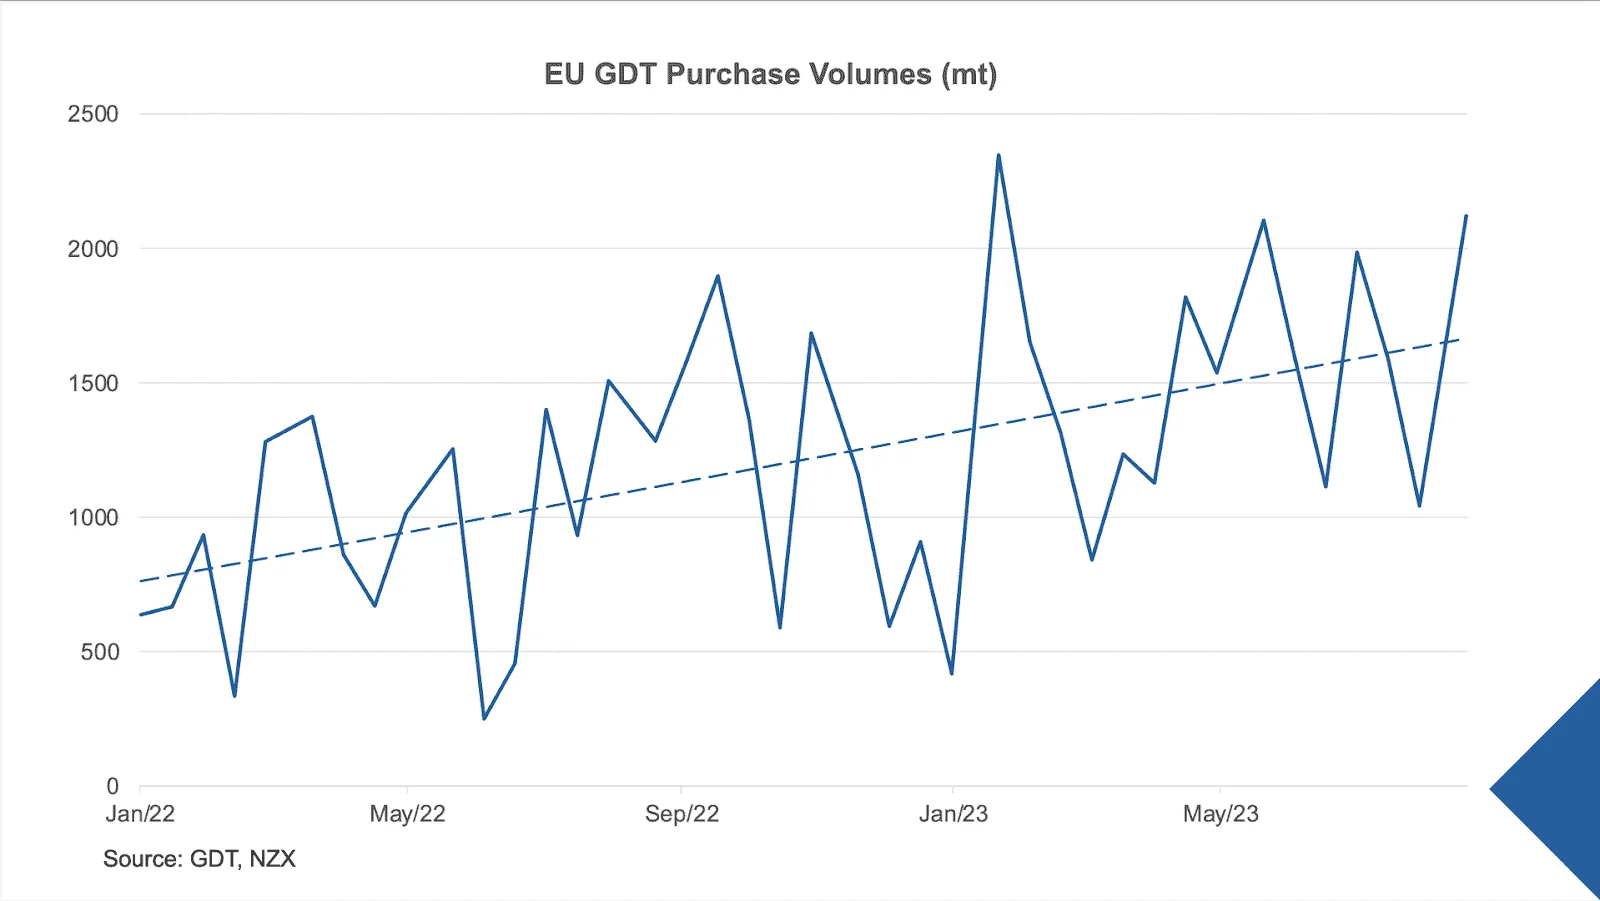
Εικόνα 9: όγκοι αγορών της ΕΕ στο GDT (mt)
Περιμένετε συνέχιση της αύξησης της παραγωγής αποκορυφωμένου γάλακτος σε σκόνη την επόμενη γαλακτοκομική περίοδο; Είμαστε ένα μικρό νησί και δεν διαθέτουμε πλεονάζουσες εγκαταστάσεις παραγωγής, πράγμα που σημαίνει ότι χρειάζεται πολύς σχεδιασμός για να παράγουμε το ένα προϊόν αντί για το άλλο. Παρότι υπάρχει σήμερα κάποια ευελιξία στα λιπαρά του γάλακτος, δύσκολα μπορώ να φανταστώ ουσιαστική αύξηση στην παραγωγή αποκορυφωμένου γάλακτος ή ακόμη και cheddar και διατροφικών σκευασμάτων σε σκόνη. Είμαστε αρκετά περιορισμένοι στο πόσο μπορούμε να μετακινήσουμε τις γραμμές προϊόντων. Τούτου λεχθέντος, βλέπουμε μεγάλες επενδύσεις από διεθνείς εταιρείες όπως η Mengniu, η Yili και η Olam, που μόλις εγκαινίασε μονάδα εδώ. Οι περισσότερες από αυτές τις εγκαταστάσεις, ωστόσο, εστιάζουν στο γάλα σε σκόνη. Έτσι, μια ουσιαστική άνοδος στην παραγωγή αποκορυφωμένου γάλακτος σε σκόνη χωρίς πρόσθετες επενδύσεις σε υποδομές φαίνεται απίθανη.
Πώς πιστεύετε ότι η αύξηση της παραγωγής γάλακτος της Κίνας θα επηρεάσει την παραγωγή γάλακτος της Νέας Ζηλανδίας τα επόμενα χρόνια; Νομίζω ότι γι’ αυτό η Νέα Ζηλανδία είναι τόσο ενδιαφέρουσα αγορά, καθώς δεν παράγουμε το γάλα μας μόνο για την εγχώρια προσφορά - παράγουμε με βάση τις δυνατότητές μας, και η παραγωγή είναι πολύ μεγαλύτερη από την τοπική μας κατανάλωση. Είμαι κάπως επιφυλακτική απέναντι στην κινεζική παραγωγή γάλακτος όσον αφορά την αυτάρκειά της. Όχι ότι δεν πιστεύω πως έχουν τη δυνατότητα. Ωστόσο, οι τελευταίοι 12 μήνες ήταν πολύ αποκαλυπτικοί ως προς την κάλυψη της ζήτησης στο ράφι.
Είδαμε μια πραγματική ώθηση στην παραγωγή γάλακτος στην Κίνα· η ώθηση αυτή οδήγησε σε στροφή της χρήσης σόγιας κυρίως προς τις ζωοτροφές αντί για τα τρόφιμα. Δώδεκα μήνες αργότερα, είδαμε μια ακόμη στροφή, καθώς η διαθεσιμότητα σόγιας για προϊόντα όπως το τόφου περιορίστηκε. Η κατάσταση φαίνεται να έχει αντιστραφεί ξανά, οδηγώντας σε μειωμένη διαθεσιμότητα ζωοτροφών. Είναι μια ισορροπία με την οποία παλεύουν.
Επιπλέον, η περιορισμένη εξαγωγική ικανότητα της Ουκρανίας λόγω της σύγκρουσης με τη Ρωσία έχει επηρεάσει τεράστια τις τιμές ζωοτροφών στην Κίνα. Δεδομένης της σημερινής ευμετάβλητης κατάστασης της αγοράς, δεν είναι καλή στιγμή για να αξιολογήσει κανείς τις πραγματικές δυνατότητες της Κίνας. Ωστόσο, διστάζω να πω ότι η ανάπτυξή τους είναι βιώσιμη, κυρίως επειδή έχουμε δει τρεις μήνες αρνητικών στοιχείων παραγωγής.
Μείνετε ενημερωμένοι για τις τελευταίες παγκόσμιες τάσεις στα γαλακτοκομικά και ελάτε στην επόμενη συνάντηση του The Dairy Cafe, μιας διαδικτυακής εκδήλωσης κάθε δεύτερη εβδομάδα, με εμπνευσμένους προσκεκλημένους ομιλητές όπως η Alexandria Winning-Browne.