乳制品的世界一直不平静,新西兰尤其如此。随着当地牛奶产量进入季节性爬坡,以及为保持盈利而必须重新定义沿用已久的产品组合,理解其中的细微之处和更广泛的影响就至关重要。为此,我们与 NZX 的乳制品分析师 Alexandria Winning-Browne 坐下来,深入聊了聊新西兰产奶季。
最近一场 GDT 拍卖显示价格上涨 2.7%。您预计这一趋势会在未来几周或几个月里延续吗? 我想保持乐观;不过,看过去六个月 GDT 上挂牌的所有大宗商品的波动,会看到一种明显的不一致规律。所以,尽管全脂乳粉价格上涨 5.3% 相当显著,但在 8 月出现那么大的跌幅之后,很难看到这种涨势延续下去。这种不可预测性适用于所有大宗商品;现在就确认它是一种趋势还为时过早。需求是存在的,问题只在于人们愿意付什么价格。
至于这轮价格上涨背后的原因,这是一个典型的“先有鸡还是先有蛋”的难题:是需求增加推高了价格,还是产量下降引发了价格上涨?今年冬天我们已经看到两个月的产量负增长。那么,究竟是产出减少在影响最近的 GDT 上涨,还是真的因为需求增加?我认为,现在要说需求是否已经完全回到原来的水平,还是只有少数几个买家需要货,都还有点为时过早。
您能谈谈新西兰当前的牛奶产量以及未来可能的走向吗? 如图 1 所示,新西兰的牛奶产量受天气格局的影响很大。尽管面临挑战,20、22、23 产季的结果非常成功。2022/23 产季从此前 2.2% 的缺口中反弹,最终牛奶产量较上一年意外增长 0.2%,打破了此前持续到 12 月的下降趋势。
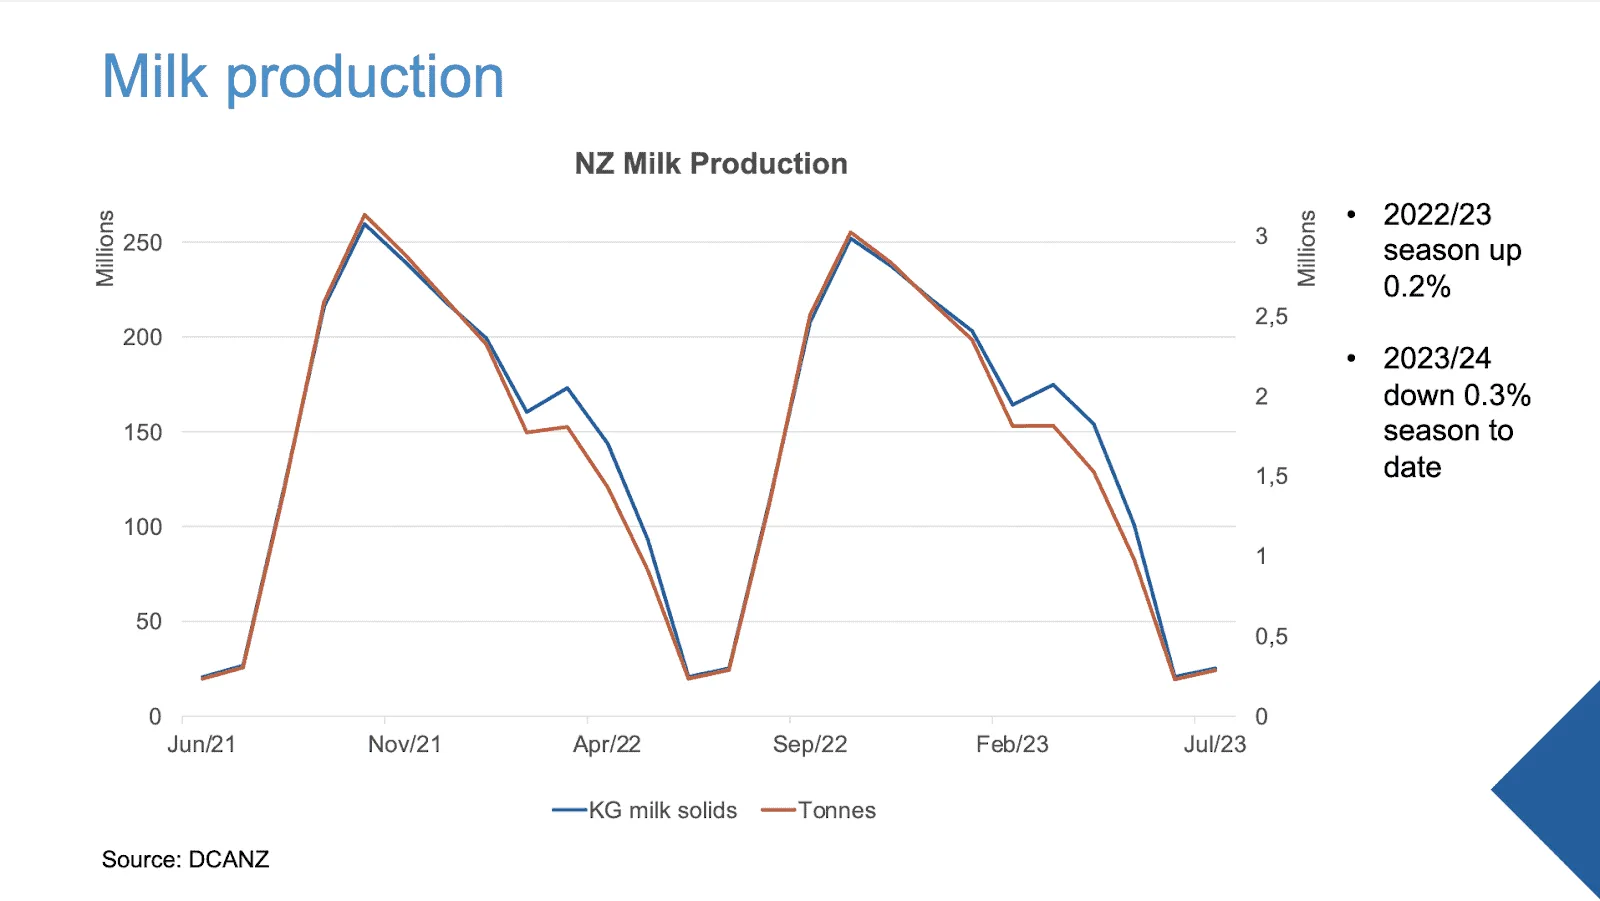
图 1:新西兰牛奶产量
进入 6 月开始的 2023/24 产季,我们正在经历持续的降雨,这种降雨曾在 2023 年初带动牛奶产量上升。
不过,全国许多农场主都表示,他们到 6 月初就已经下完了全年的降雨量。过量的降雨成了问题:6 月气温下降,饱和的地下水位使牧草地泥泞,土壤太软,农场主难以进入牧场。我们希望拉尼娜到来,把一切都晒干。 图 2 显示了牧草生长的那次跳升,4 月之前土壤湿度不断升高。因此,我们预计从 8 月起牛奶产量会因地面湿度过高而下降。农场主们一直表示,降低挤奶频次有助于改善土壤状况。
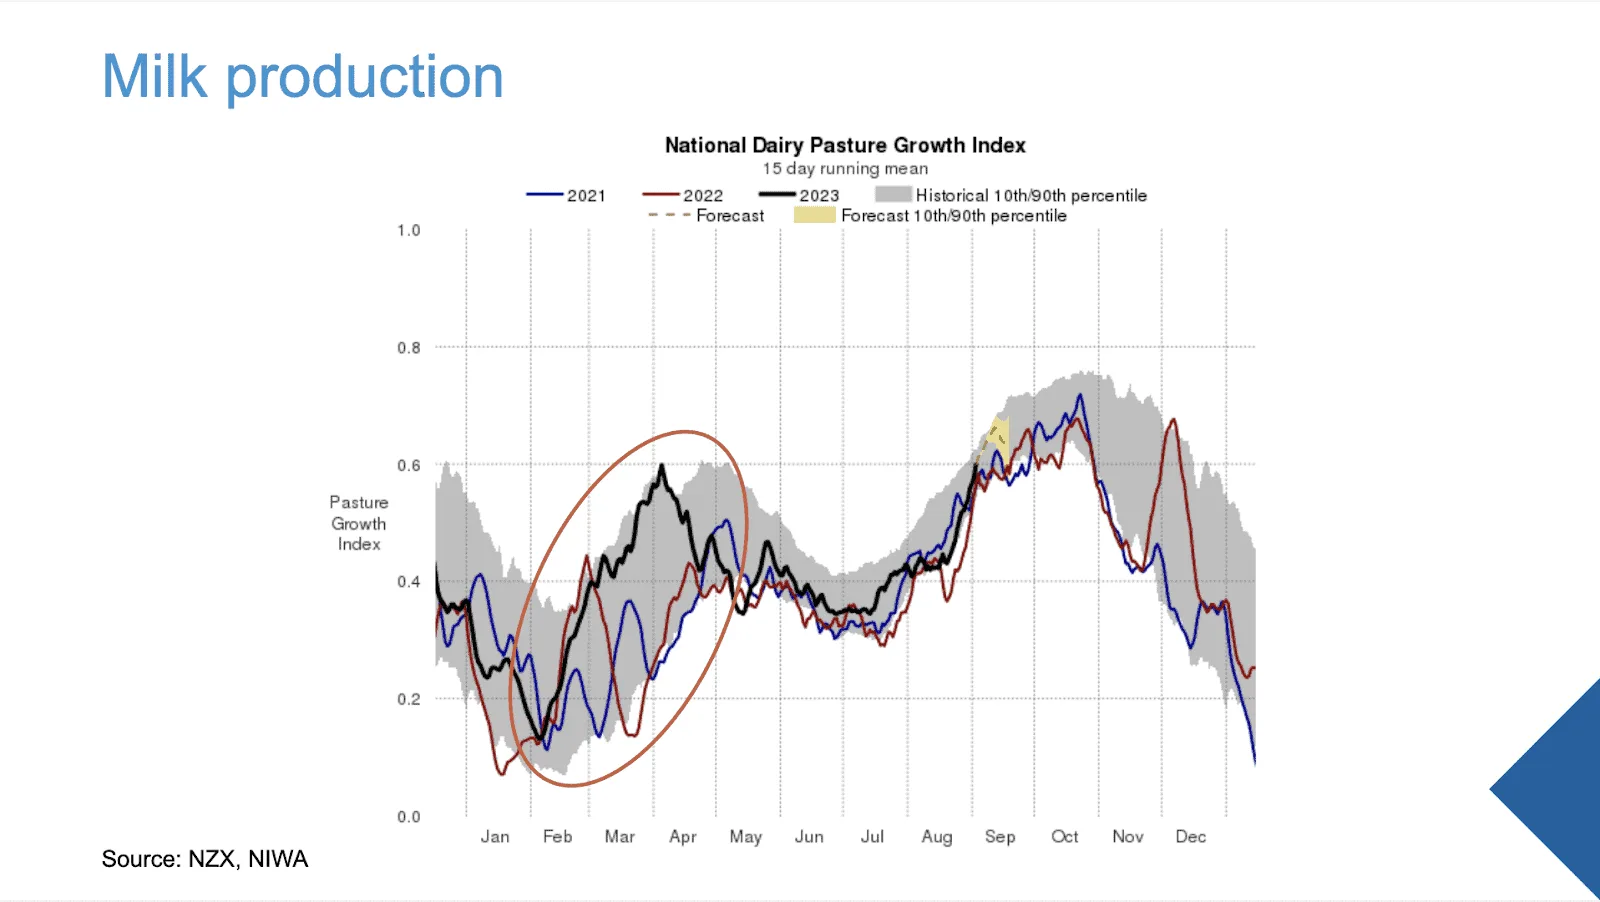
图 2:全国乳业牧草生长指数
不过往前看,新西兰面临的问题与其说是天气,不如说是成本上升带来的影响。图 3 呈现的是农场支出指数,自 2021 年年中以来上涨了 23%。这一涨幅由利率上升 74%、饲料成本上涨 27%、柴油上涨 32%、高标号汽油上涨 21%,以及尿素化肥价格上涨 11% 共同构成。本产季可能会有一些农场主面临破产,其中一些人尽管每天已经工作 14 至 16 小时,仍不得不去做第二份工作,这既影响他们的钱包,也影响他们的心理健康。
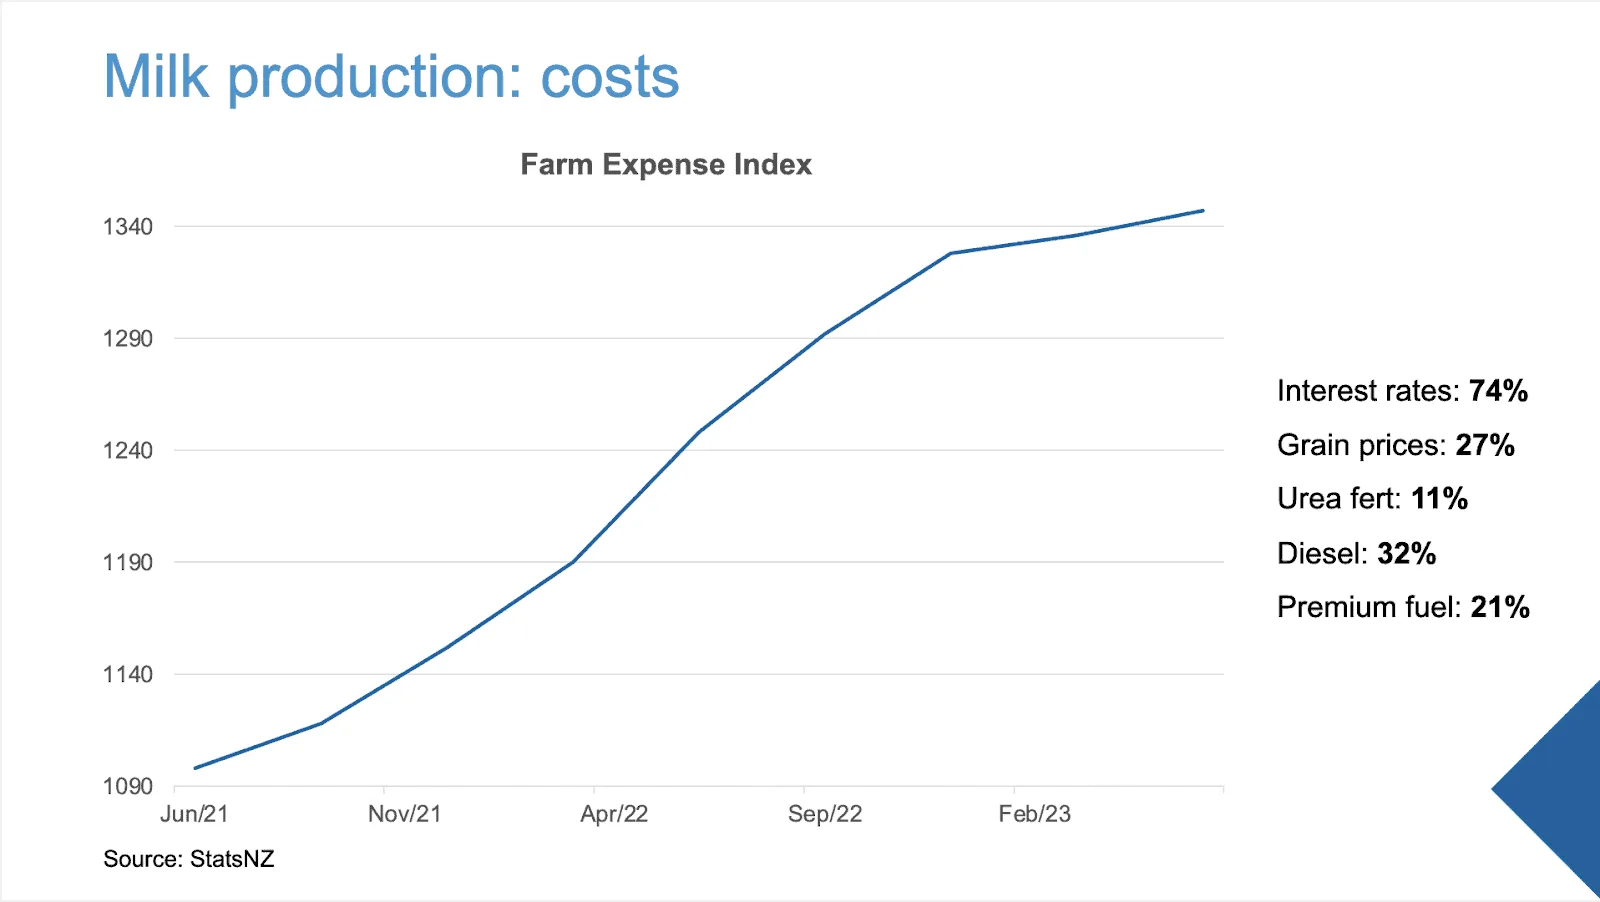
图 3:农场支出指数
除了成本上升,全球需求走弱也对牛奶价格预测产生了明显影响,目前这一预测为每公斤乳固体 6.75 美元,见图 4。在成本上升、牛奶价格预测黯淡的情况下,农场主正在削减开支,主要是减少在补充饲料和化肥上的支出。随着春季到来,这很可能会对牛奶产量产生明显影响。
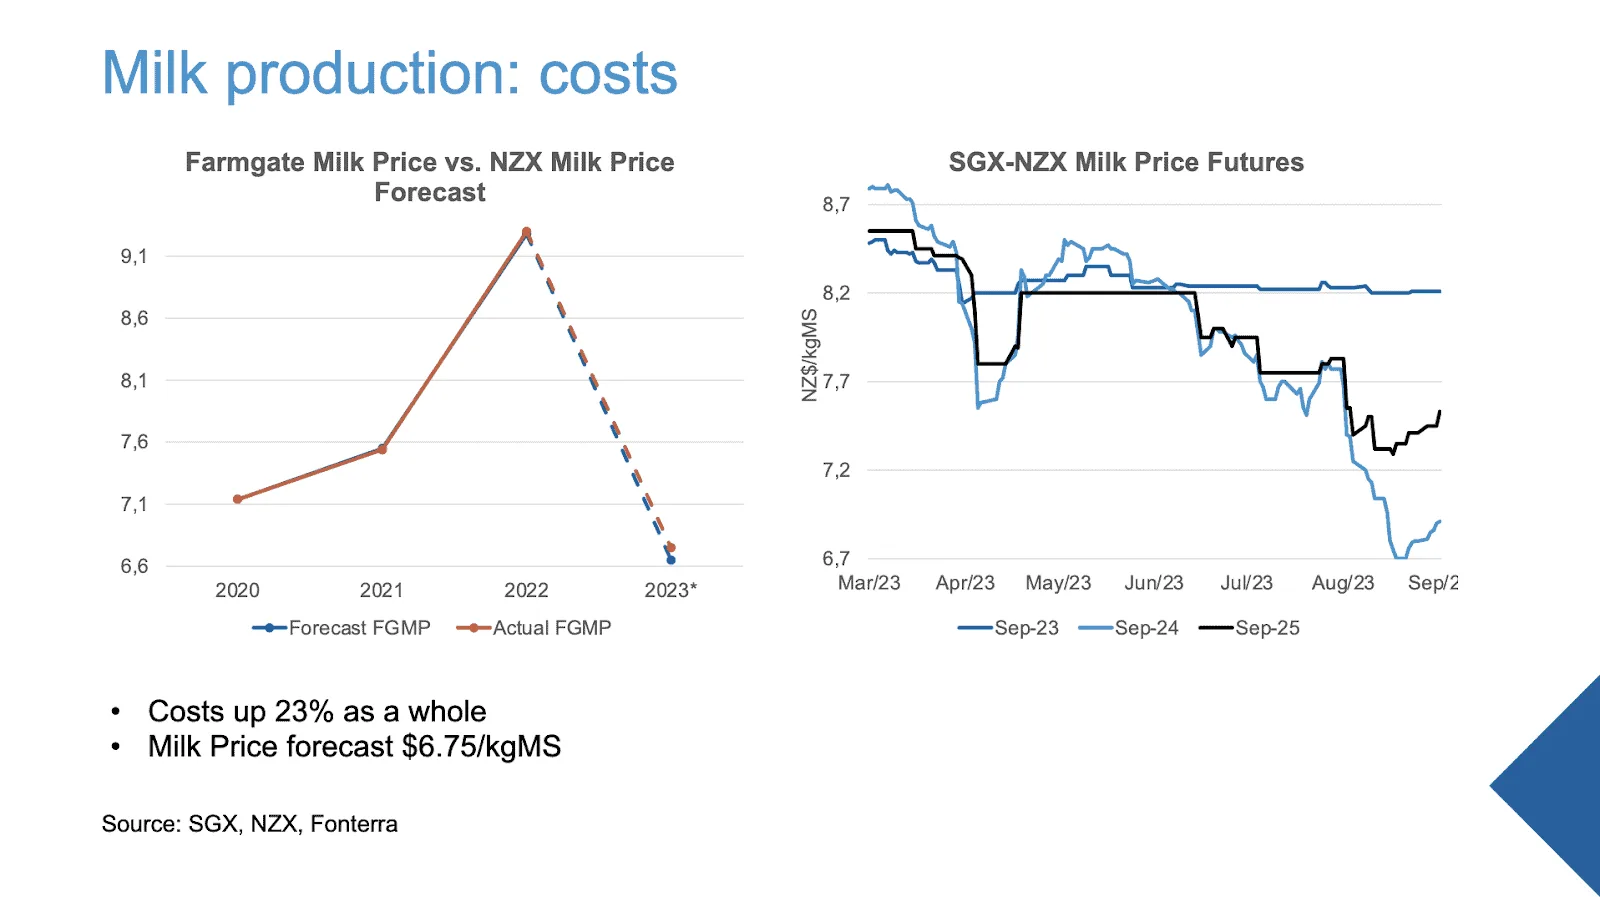
图 4:生鲜乳收购价与 SGX-NZX 牛奶价格期货
您认为牛奶产量会如何影响不同的产品类别?比如说,考虑到特种配料在定价上的附加值,它们的产量会增加吗? 我认为我们的乳品企业相当擅长评估产品价值,并据此调整产线去生产更多高价值产品。比如去年,面对每吨约 22,000 美元的酪蛋白价格,我们大幅提高了酪蛋白产量。
然而,新西兰酪蛋白产量的急剧增加再次带来了大幅的价格下跌,把酪蛋白压到每吨约 6,000 美元,这说明关键真的在于在产量和价格点之间找到平衡。我们的生乳产量也是一样;去年产量增加,导致今年价格明显下跌。所以,挑战就在于找到那个完美的平衡。
考虑到更严格的环保法规,我们的流程现在更倾向于把价值放在单纯的产量之前。我预计这一趋势会带来更多营养粉和精制婴幼儿配方乳粉的生产。往前看,我并不认为我们会维持我们以之闻名的那些大宗品类的产量;相反,我预计会转向更多特种产品。
在中国牛奶产量连续六年增长的背景下,您能介绍一下新西兰乳制品出口的最新情况吗? 和我们的牛奶产量一样,我们的乳制品出口也出现了一些波动。在截至今年 7 月的滚动 12 个月里,我们的乳制品出口总量增长了 5%,见图 5。有些出口在下降,比如全脂乳粉出口,原因是全球需求走弱。不过,与我们牛奶产量的增加相对应,过去几年生产重心转向了更多脱脂乳粉,使脱脂乳粉出口明显增长 29%。即便中国需求低迷,我们的出口数字依然稳定。这部分供应主要转向了中东、澳大利亚和东南亚。
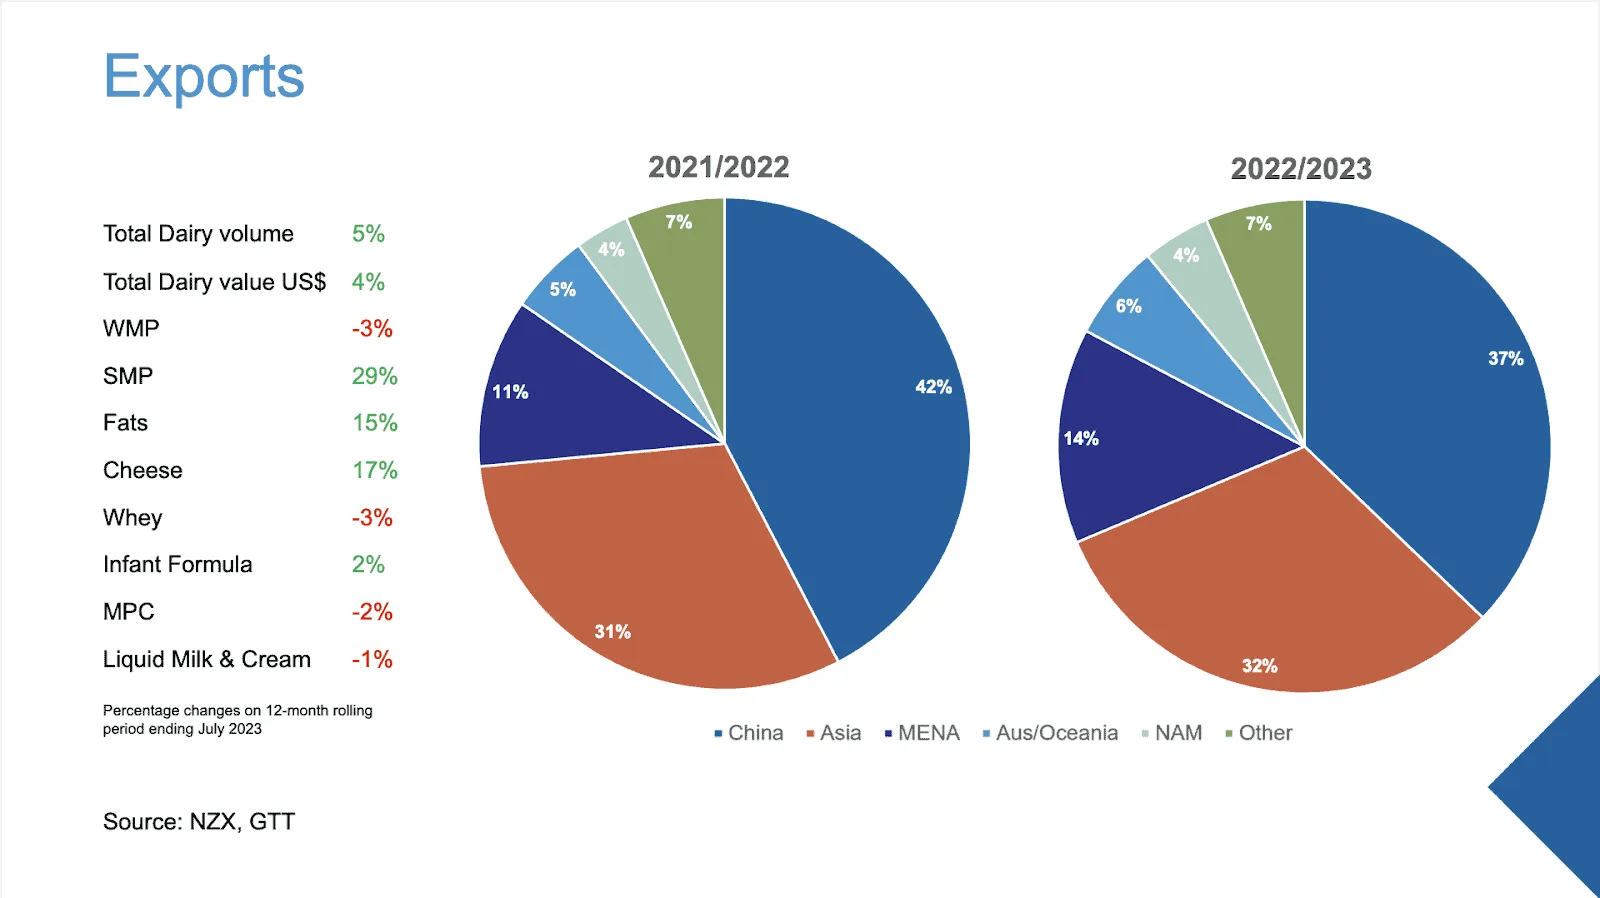
图 5:新西兰出口
如图 6 所示,过去几个月中国的乳制品产量有所下降,原因是乳制品减少。与此同时,今年前五个月中国一直在大量产出牛奶。结果,由于全脂乳粉保质期长,中国把生乳转向生产更多国内的全脂乳粉。
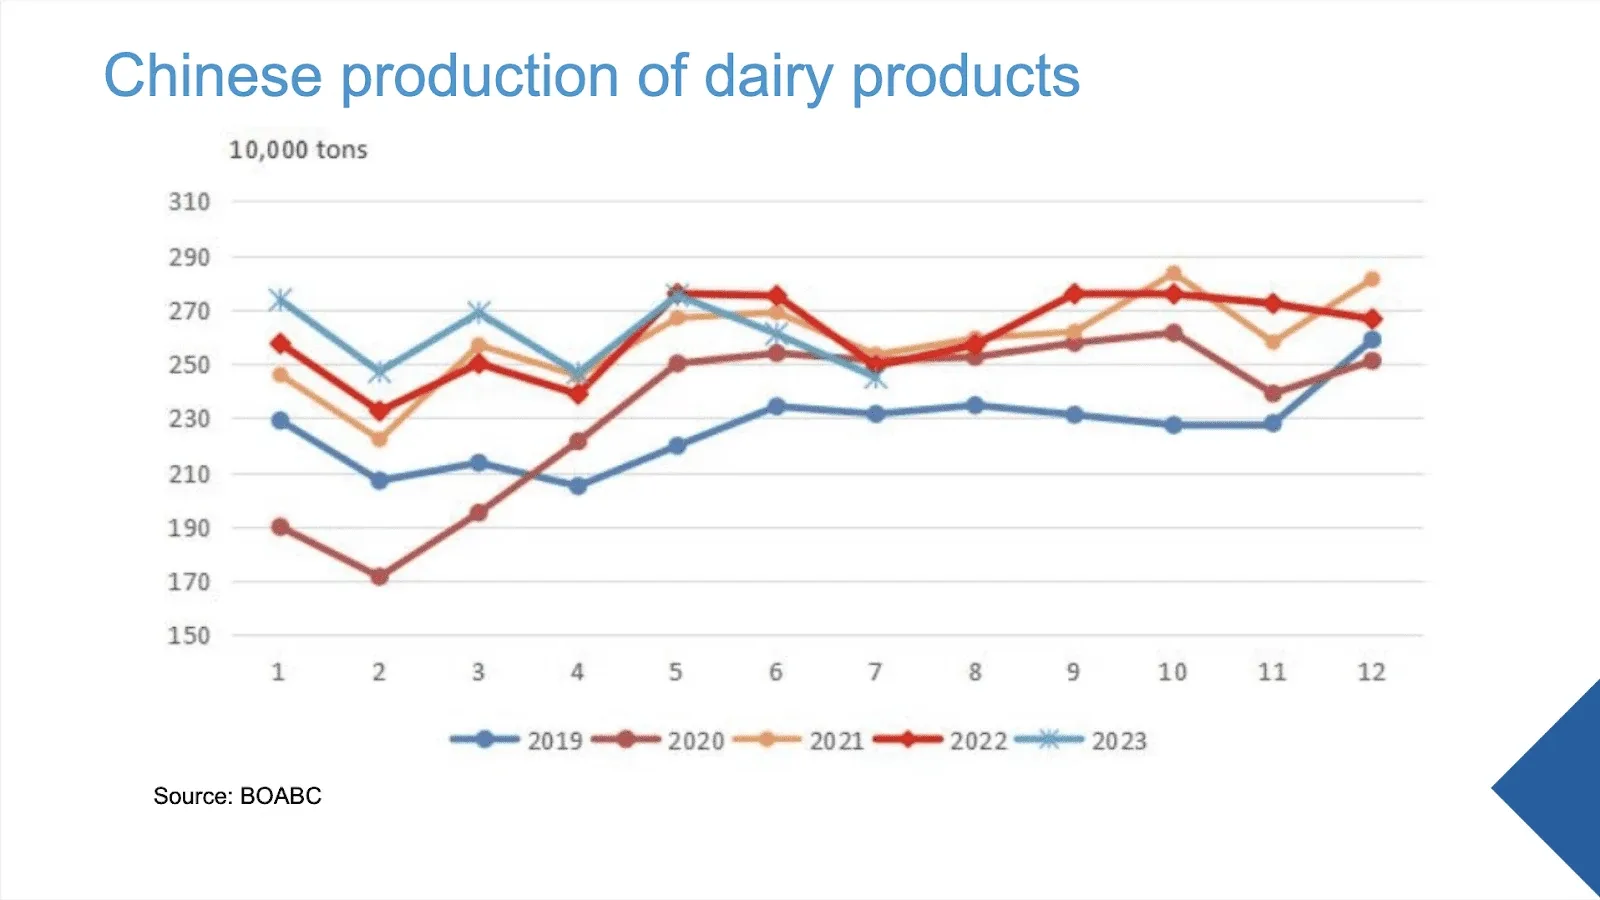
图 6:中国乳制品的产量
中国全脂乳粉供应的增加明显影响了我们的全脂乳粉出口。不过与此同时,中国从新西兰进口的脱脂乳粉也出现了明显增长。图 7 直观呈现了新西兰全脂乳粉与脱脂乳粉出口的走势。
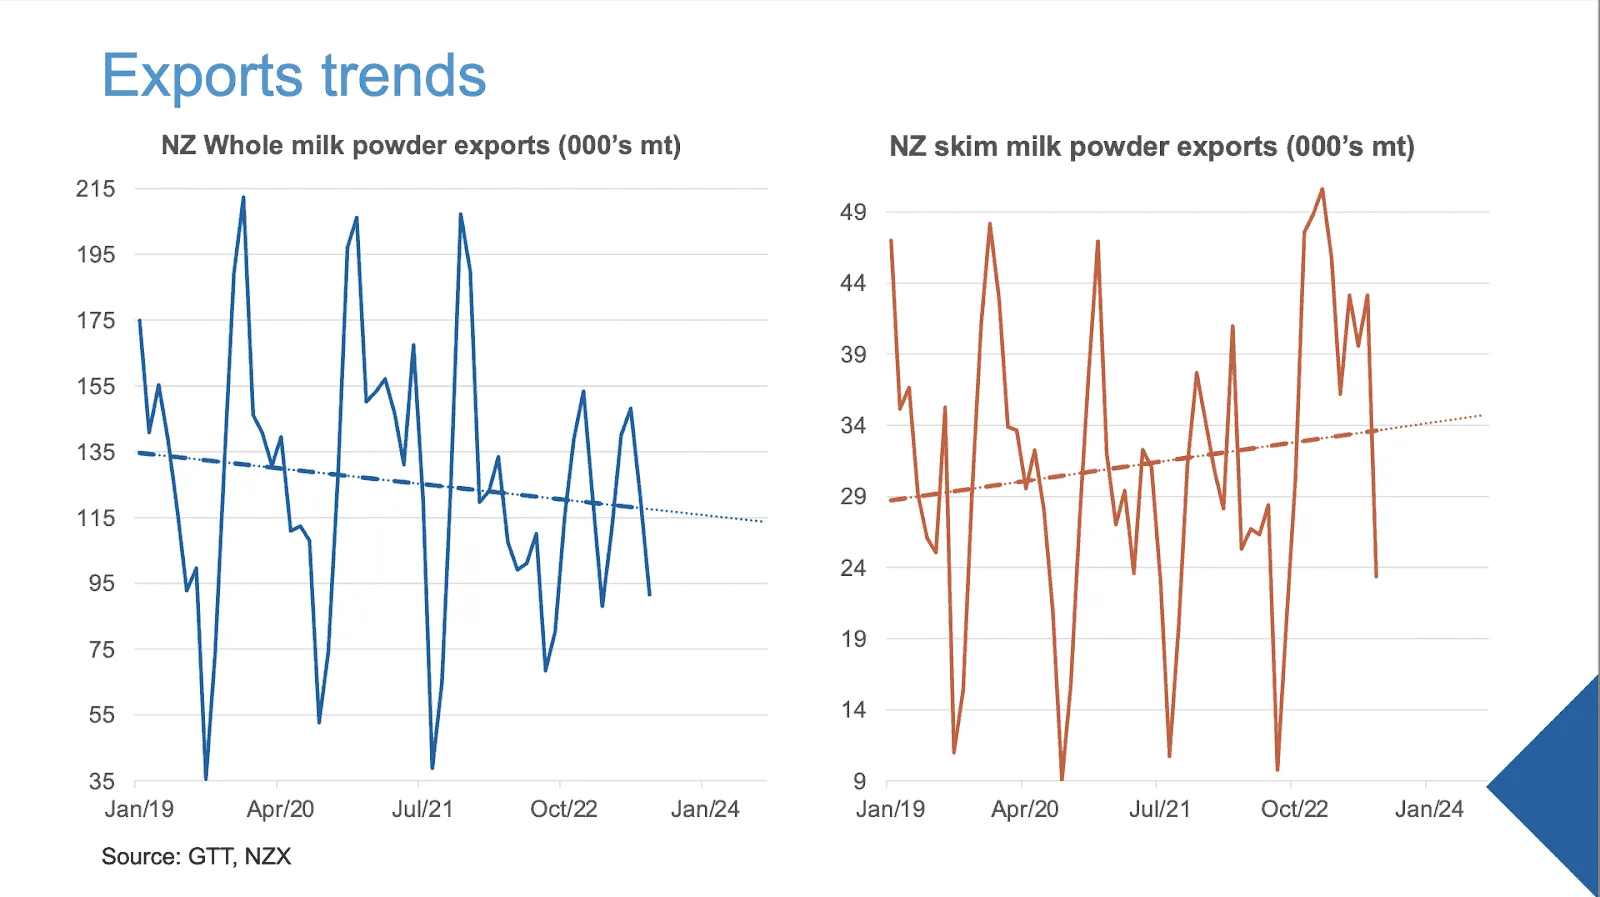
图 7:新西兰全脂乳粉与新西兰脱脂乳粉的出口走势
我们一直听到门店需求正在回暖,背后有近期面向国内家庭消费的政府刺激计划的支持。中国的乳品加工企业也在重申这一点,同时也在 Global Dairy Trade 拍卖上持续采购。
中国需求还有一个更长期的故事在起作用。近期的报告显示,新西兰对华出口的前景看起来乐观了一些。此外,在中国市场之外也出现了一些积极的趋势。如图 8 所示,我们增长最快的市场是阿尔及利亚、马来西亚和斯里兰卡。考虑到东南亚和中东在 GDT 上的采购增加,这并不让我意外。
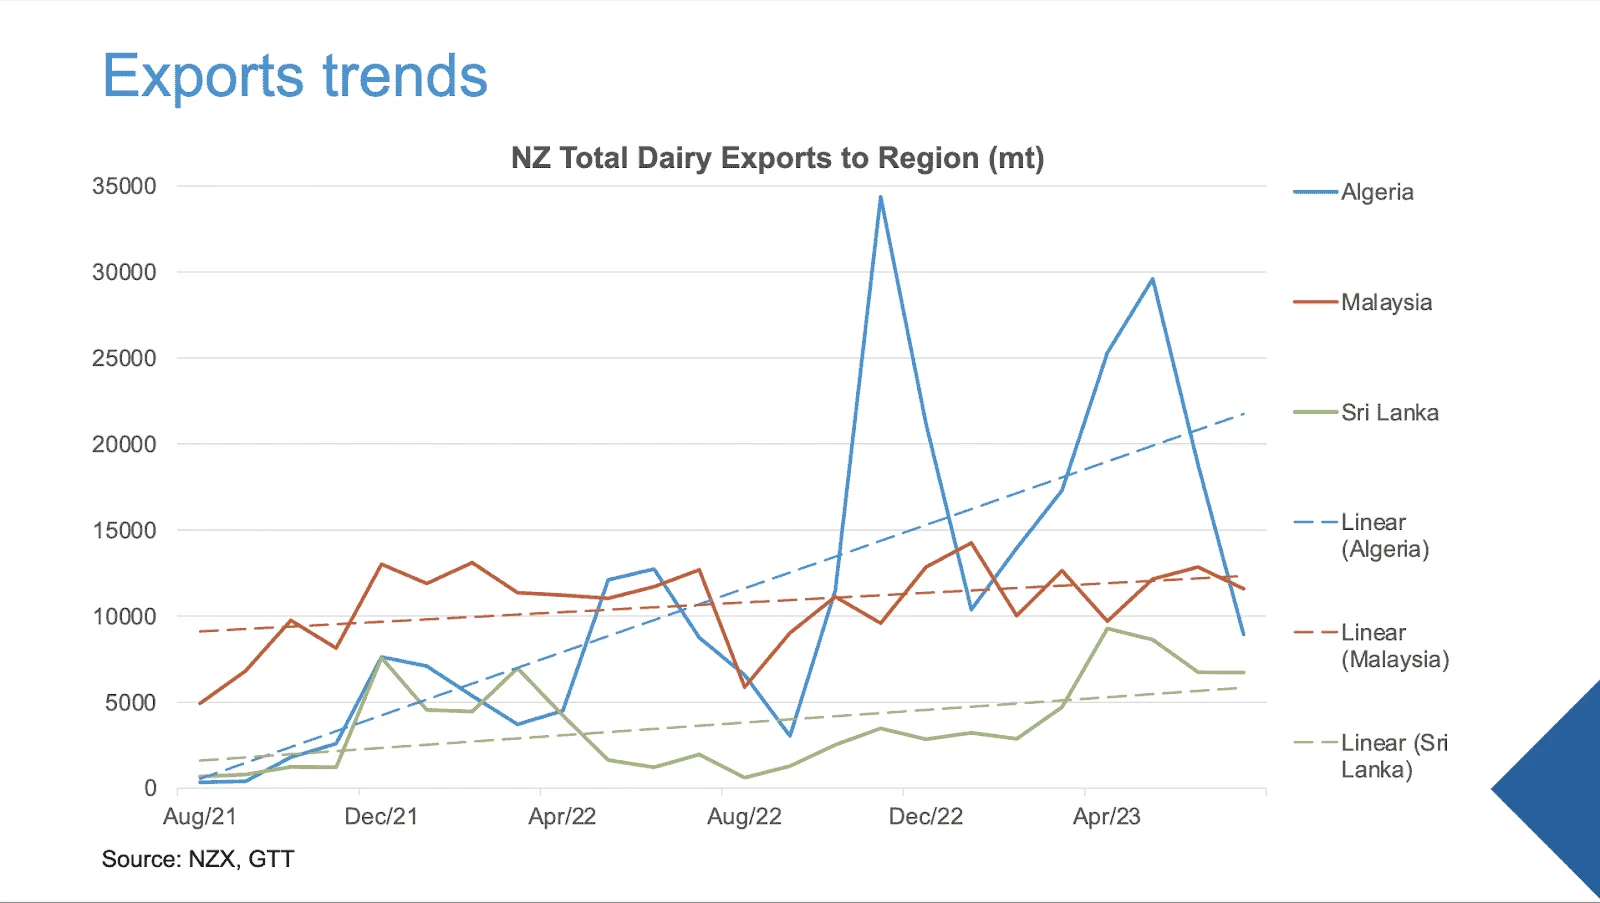
图 8:新西兰对阿尔及利亚、马来西亚和斯里兰卡的乳制品出口总量走势
此外,图 9 展示了欧洲在 GDT 上采购量的增加,这意味着新西兰对欧洲的出口呈现持续上行的趋势,7 月同比增长 6%。与此同时,与欧盟的自贸协定于 7 月初生效。我很想看看这一上行趋势是否会延续。
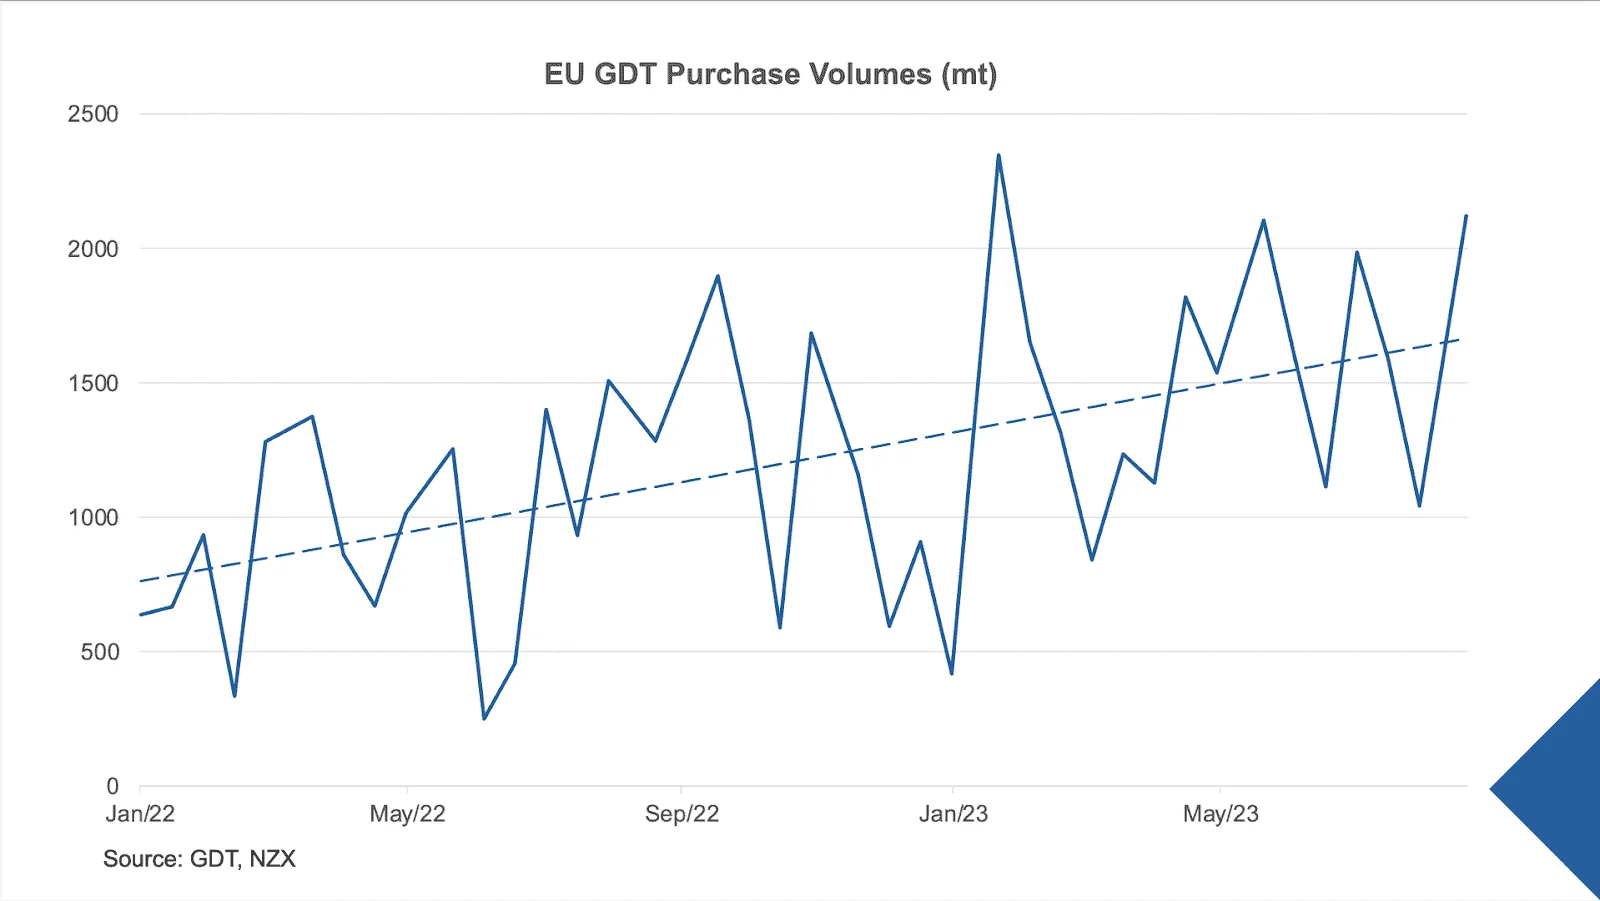
图 9:欧盟在 GDT 上的采购量(吨)
您预计在即将到来的产奶季中,脱脂乳粉产量会继续增长吗? 我们是一个小岛,没有多余的生产设施,这意味着要优先加工某一种产品而不是另一种,就必须做大量规划。目前乳脂方面还有一些灵活空间,但我很难想象脱脂牛奶,甚至切达干酪和营养粉的产量会大幅增加。我们在调整产线方面的余地相当有限。话虽如此,我们确实看到了来自蒙牛、伊利和 Olam 等国际企业的一些大额投资,他们刚刚在这里建了一家工厂。不过,这些设施大多集中在乳粉上。因此,在没有进一步基础设施投资的情况下,要看到脱脂乳粉产量大幅上升,似乎不太可能。
您觉得中国牛奶产量的增长在未来几年会如何影响新西兰的牛奶产量? 我想这正是新西兰这个市场如此值得关注的原因,因为我们生产牛奶并不只是为了满足国内供应——我们是按自己的产能来生产的,产出远大于本地消费量。在自给自足这件事上,我对中国的牛奶生产有一点存疑。并不是说我认为他们没有这个能力。不过,从货架上满足需求的角度看,过去 12 个月很能说明问题。
我们看到中国在牛奶生产上出现了实实在在的推进,这导致大豆的用途主要转向饲料而不是食品。12 个月之后,我们又看到了另一次转变,用于豆腐等产品的大豆供应量减少。现在局面似乎又反过来了,饲料供应随之减少。这是一场他们正在艰难应对的平衡术。
此外,乌克兰因与俄罗斯的冲突而受限的出口能力,对中国的饲料价格产生了巨大影响。鉴于当前市场的波动状态,现在不是评估中国真实潜力的好时机。不过,我不太愿意说他们的增长是可持续的,主要是因为我们已经看到三个月的产量负增长。
及时了解全球乳制品的最新趋势,并与我们一起参加下一期 The Dairy Cafe,这是一档每两周一次的线上活动,会邀请像 Alexandria Winning-Browne 这样有启发性的嘉宾演讲者。