Die Welt der Milchprodukte war alles andere als ruhig, besonders in Neuseeland. Mit dem Anlaufen ihrer Milchproduktionssaison und der Notwendigkeit, den althergebrachten Produktmix neu zu definieren, um rentabel zu bleiben, ist es entscheidend, die Feinheiten und die weiter reichenden Folgen zu verstehen. Dazu haben wir uns mit Alexandria Winning-Browne, Dairy Analyst bei NZX, zusammengesetzt, um tief in die neuseeländische Milchsaison einzutauchen.
Beim jüngsten GDT-Ereignis zeigte sich ein Preisanstieg von 2,7 %. Erwarten Sie, dass sich dieser Trend in den kommenden Wochen oder Monaten fortsetzt? Ich möchte optimistisch sein; betrachtet man jedoch die Schwankungen aller am GDT notierten Rohstoffe der vergangenen sechs Monate, zeigt sich ein klares Muster der Unbeständigkeit. Ein Preisanstieg von 5,3 % bei Vollmilchpulver ist also zwar durchaus bemerkenswert, doch nach einem so deutlichen Rückgang im August ist schwer vorstellbar, dass sich das fortsetzt. Diese Unberechenbarkeit gilt für alle Rohstoffe; es ist noch zu früh, um schon jetzt von einem Trend zu sprechen. Die Nachfrage ist da, es ist nur die Frage, welchen Preis die Leute zu zahlen bereit sind.
Was die Gründe für den Preissprung angeht, ist es das klassische „Henne oder Ei“-Dilemma: Treibt ein Anstieg der Nachfrage die Preise nach oben, oder ist es ein Rückgang der Produktion, der den Preisanstieg auslöst? Wir haben in diesem Winter bereits zwei Monate mit negativer Produktion gesehen. Beeinflusst also dieser geringere Ausstoß den jüngsten GDT-Anstieg, oder geht es wirklich um eine gestiegene Nachfrage? Ich denke, es ist noch etwas zu früh, um zu sagen, ob die Nachfrage vollständig dort angekommen ist, wo sie einmal war, oder ob es nur ein paar Einkäufer gibt, die das Produkt brauchen.
Können Sie uns einen Einblick in die derzeitige neuseeländische Milchproduktion und ihren möglichen künftigen Verlauf geben? Neuseelands Milchproduktion wurde stark von Wetterlagen beeinflusst, wie Abbildung 1 zeigt. Trotz der Herausforderungen verlief die Saison 20, 22, 23 wirklich erfolgreich. Die Saison 2022/23 erholte sich von einem früheren Minus von 2,2 % und schloss mit einem unerwarteten Plus von 0,2 % bei der Milchproduktion gegenüber dem Vorjahr ab, womit der rückläufige Trend gebrochen wurde, der bis Dezember angehalten hatte.
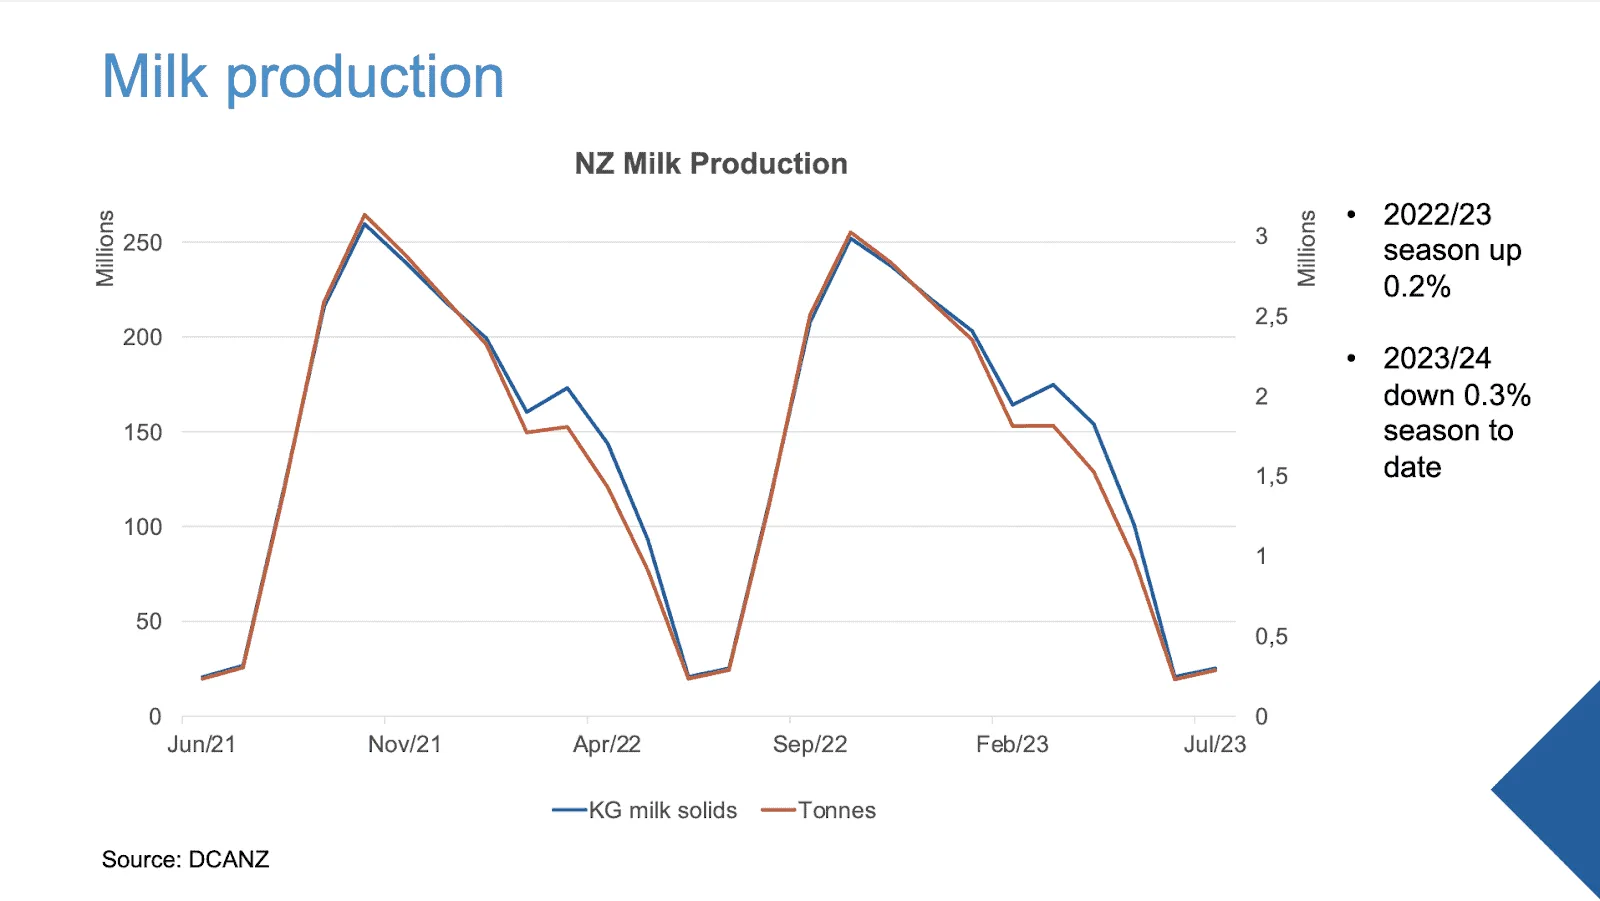
Abbildung 1: Milchproduktion in Neuseeland
Mit dem Übergang in die Saison 2023/24, die im Juni begann, erleben wir anhaltende Niederschläge, die Anfang 2023 zu einem Schub bei der Milchproduktion geführt haben.
Viele Landwirte im ganzen Land haben jedoch berichtet, dass sie ihren gesamten Jahresniederschlag bereits bis Anfang Juni erlebt haben. Der übermäßige Niederschlag wurde zum Problem, als mit den sinkenden Temperaturen im Juni ein voller Grundwasserspiegel die Grasflächen schlammig werden ließ und den Zugang der Landwirte zu den Weiden behinderte, weil der Boden zu weich ist. Wir hoffen, dass La Niña einsetzt und alles austrocknet. Abbildung 2 zeigt Ihnen diesen Sprung beim Weidewachstum mit steigenden Feuchtigkeitswerten bis in den April hinein. Entsprechend erwarten wir ab August eine geringere Milchproduktion wegen der übermäßigen Bodenfeuchte. Landwirte berichten, dass eine verringerte Melkfrequenz dabei hilft, die Bodenverhältnisse zu verbessern.
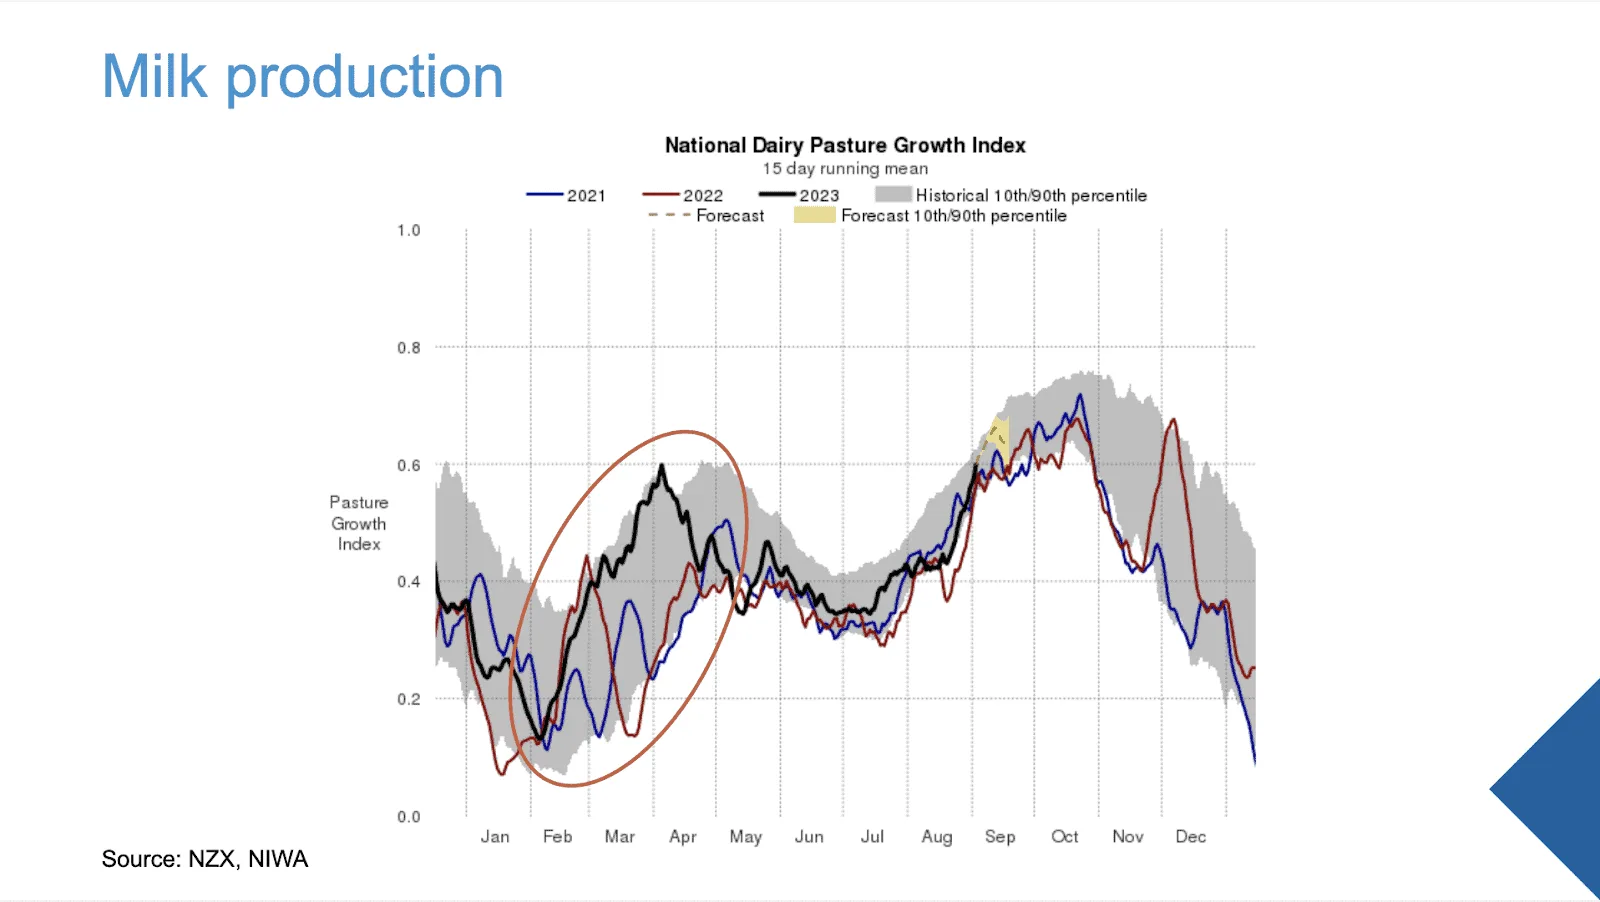
Abbildung 2: Nationaler Index für das Weidewachstum in der Milchwirtschaft
Mit Blick nach vorn ist das Problem für Neuseeland allerdings weniger das Wetter als vielmehr die Wirkung gestiegener Kosten. Abbildung 3 zeigt den Farm Expense Index, der seit Mitte 2021 um 23 % gestiegen ist. Dieser Anstieg setzt sich zusammen aus einem Sprung von 74 % bei den Zinsen, einem Plus von 27 % bei den Futterkosten, 32 % bei Diesel, 21 % bei Premiumkraftstoff und einem Anstieg von 11 % bei den Preisen für Harnstoffdünger. In dieser Saison könnten einige Landwirte vor der Insolvenz stehen, und mehrere greifen zu einem Zweitjob, obwohl sie ohnehin schon 14 bis 16 Stunden am Tag arbeiten, was sich auf ihren Geldbeutel und ihre psychische Gesundheit auswirkt.
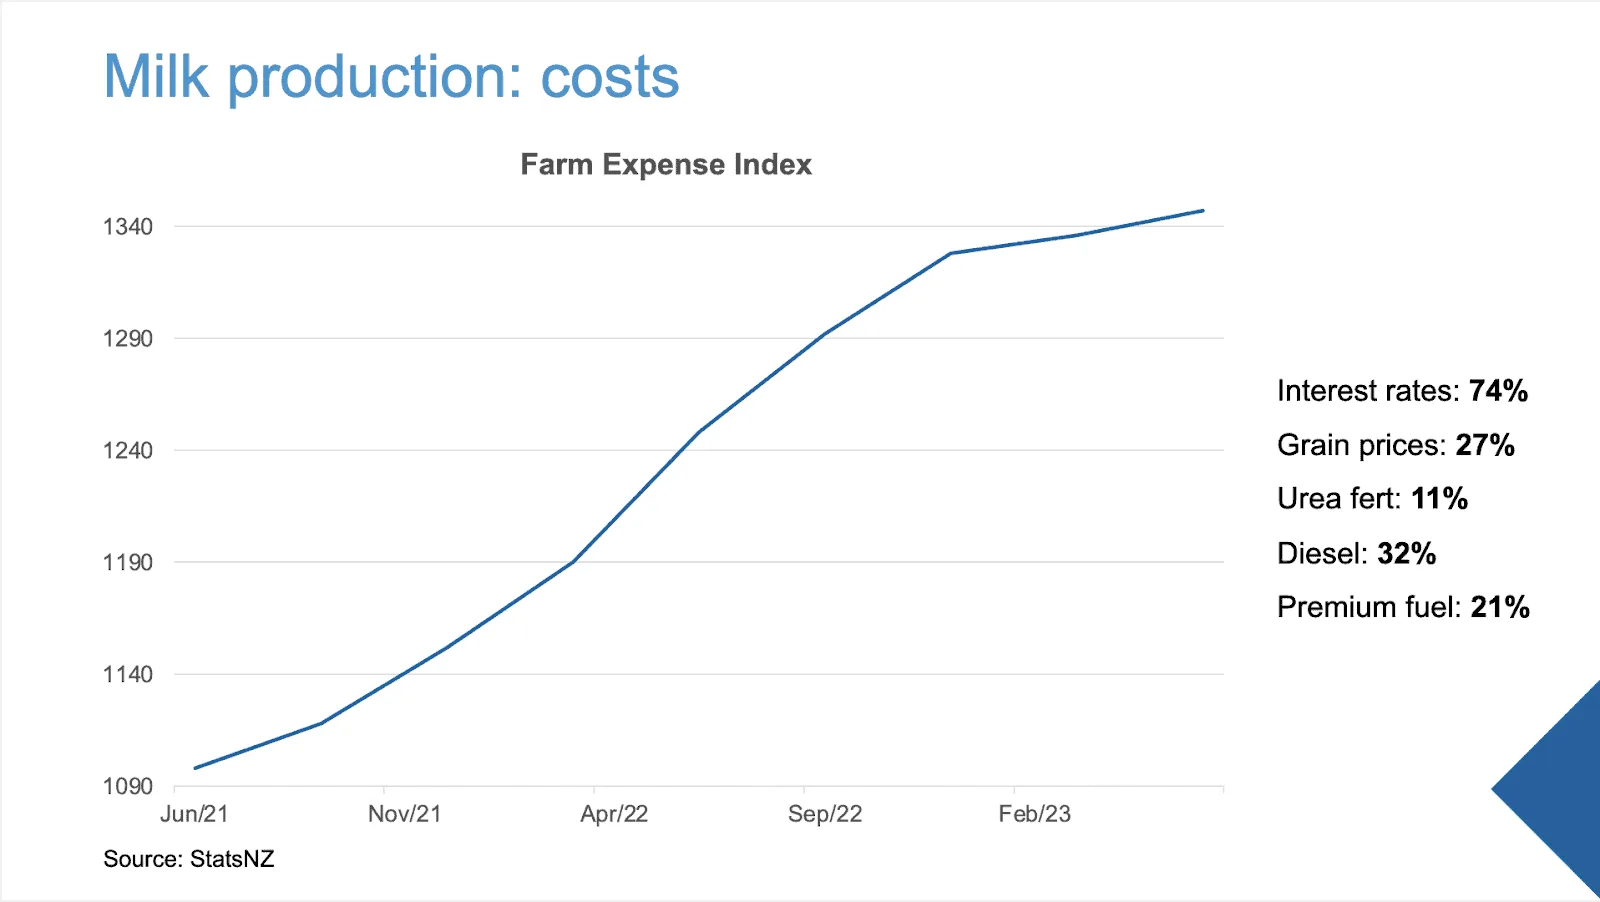
Abbildung 3: Farm Expense Index
Neben den gestiegenen Kosten hat die geringere globale Nachfrage die Milchpreisprognose erheblich beeinflusst, die derzeit bei 6,75 USD/kgMS liegt, wie Abbildung 4 zeigt. Angesichts steigender Kosten und einer trüben Milchpreisprognose kürzen die Landwirte ihre Ausgaben, vor allem indem sie weniger für Ergänzungsfutter und Dünger ausgeben. Mit dem beginnenden Frühjahr dürfte sich das erheblich auf die Milchproduktion auswirken.
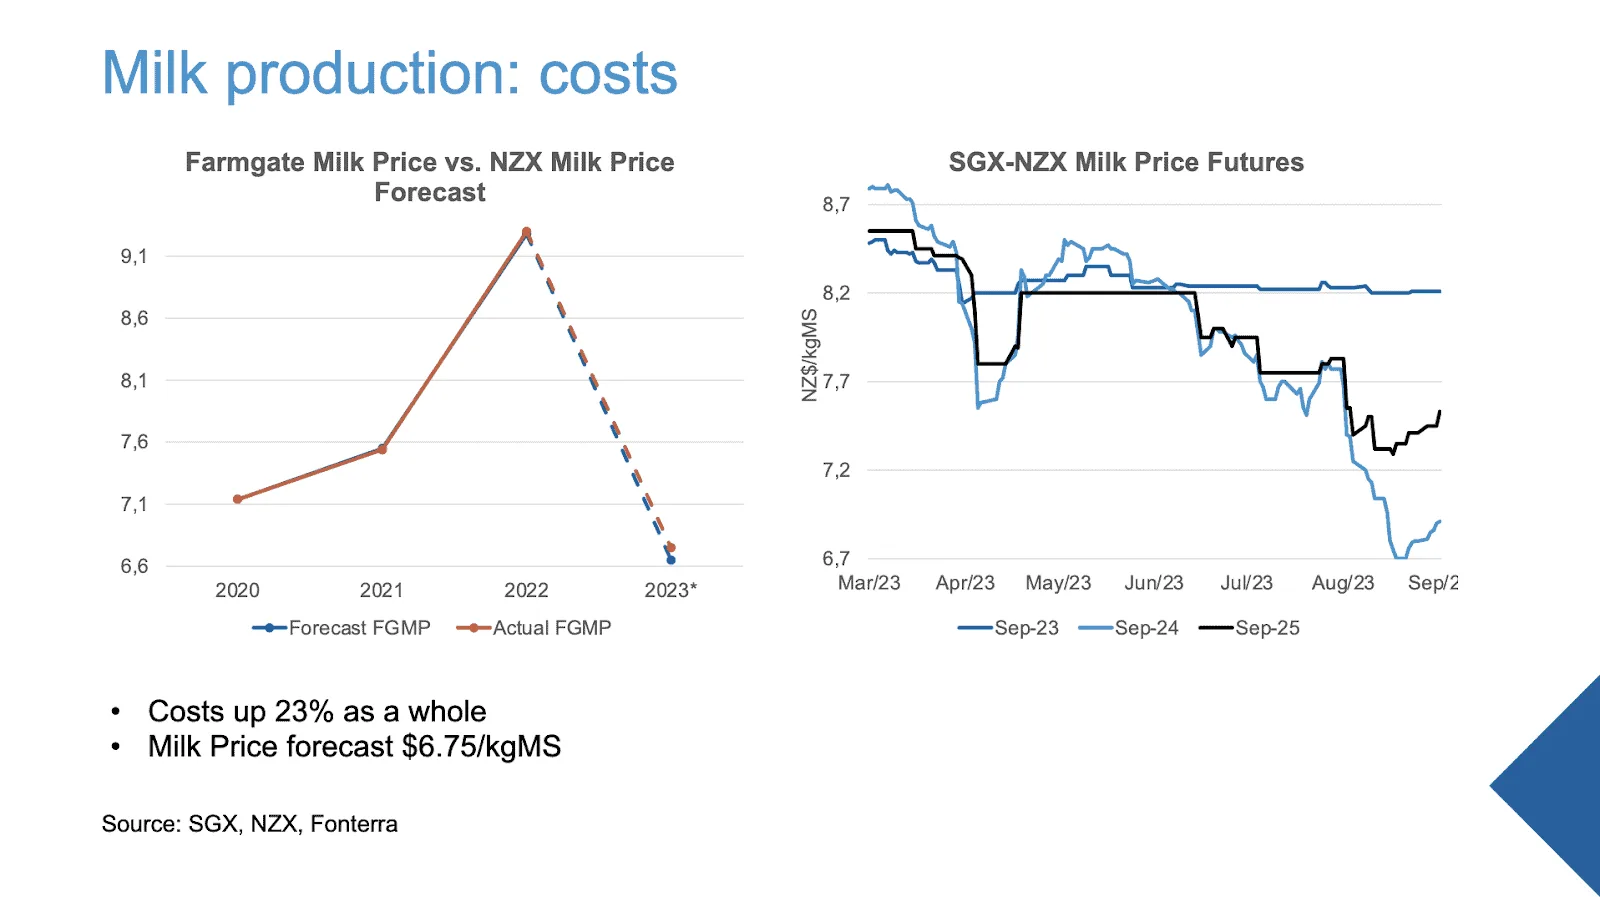
Abbildung 4: Erzeugermilchpreis und SGX-NZX-Milchpreis-Futures
Wie werden sich die Milchproduktionsmengen Ihrer Ansicht nach auf die verschiedenen Produktgruppen auswirken? Zum Beispiel auf eine steigende Produktion von Spezialzutaten, angesichts ihres Mehrwerts bei der Preisbildung? Ich glaube, unsere Molkereien sind ziemlich gut darin, den Produktwert zu bewerten und unsere Produktionslinien entsprechend anzupassen, um mehr hochwertige Produkte herzustellen. Im vergangenen Jahr haben wir zum Beispiel unsere Kasein-Produktion deutlich ausgeweitet, als Reaktion auf Kaseinpreise von rund 22.000 US-Dollar je Tonne.
Der starke Anstieg der Kaseinproduktion aus Neuseeland führte allerdings erneut zu einem erheblichen Preisrückgang und drückte Kasein auf rund 6.000 USD je Tonne, was zeigt, dass es wirklich darum geht, die Balance zwischen Produktionsmenge und Preisniveau zu finden. Dasselbe gilt für unsere Produktion von Rohmilch; die höhere Produktion des vergangenen Jahres hat in diesem Jahr zu einem deutlichen Preisrückgang geführt. Die Herausforderung besteht also darin, diese perfekte Balance zu finden.
Angesichts der strengeren Umweltauflagen richten sich unsere Prozesse inzwischen stärker darauf aus, Wert vor bloßer Menge zu stellen. Ich rechne damit, dass dieser Trend zur Produktion von mehr Nährstoffpulvern und veredelten Säuglingsnahrungen führen wird. Mit Blick nach vorn erwarte ich nicht, dass wir die Produktion der großen Rohstoffe beibehalten, für die wir bekannt sind; stattdessen rechne ich mit einer Verschiebung hin zu stärker spezialisierten Produkten.
Können Sie uns den aktuellen Stand der neuseeländischen Milchexporte schildern, insbesondere angesichts der seit sechs Jahren in Folge steigenden Milchproduktion Chinas? Ähnlich wie bei unserer Milchproduktionsmenge haben wir bei unseren Milchexporten etwas Volatilität gesehen. Über die rollierenden zwölf Monate bis Juli dieses Jahres sind unsere gesamten Milchexporte um 5 % gestiegen, siehe Abbildung 5. Einige Exporte sind zurückgegangen, zum Beispiel unsere Exporte von Vollmilchpulver, wegen der geringeren globalen Nachfrage. Im Einklang mit unserer gestiegenen Milchproduktion hat es in den vergangenen Jahren jedoch eine Verschiebung hin zur Produktion von mehr Magermilchpulver gegeben, woraus ein deutlicher Anstieg der Magermilchpulver-Exporte um 29 % resultiert. Unsere Exportzahlen bleiben selbst bei gedämpfter Nachfrage aus China stabil. Die Ware wurde vor allem in den Nahen Osten, nach Australien und nach Südostasien umgelenkt.
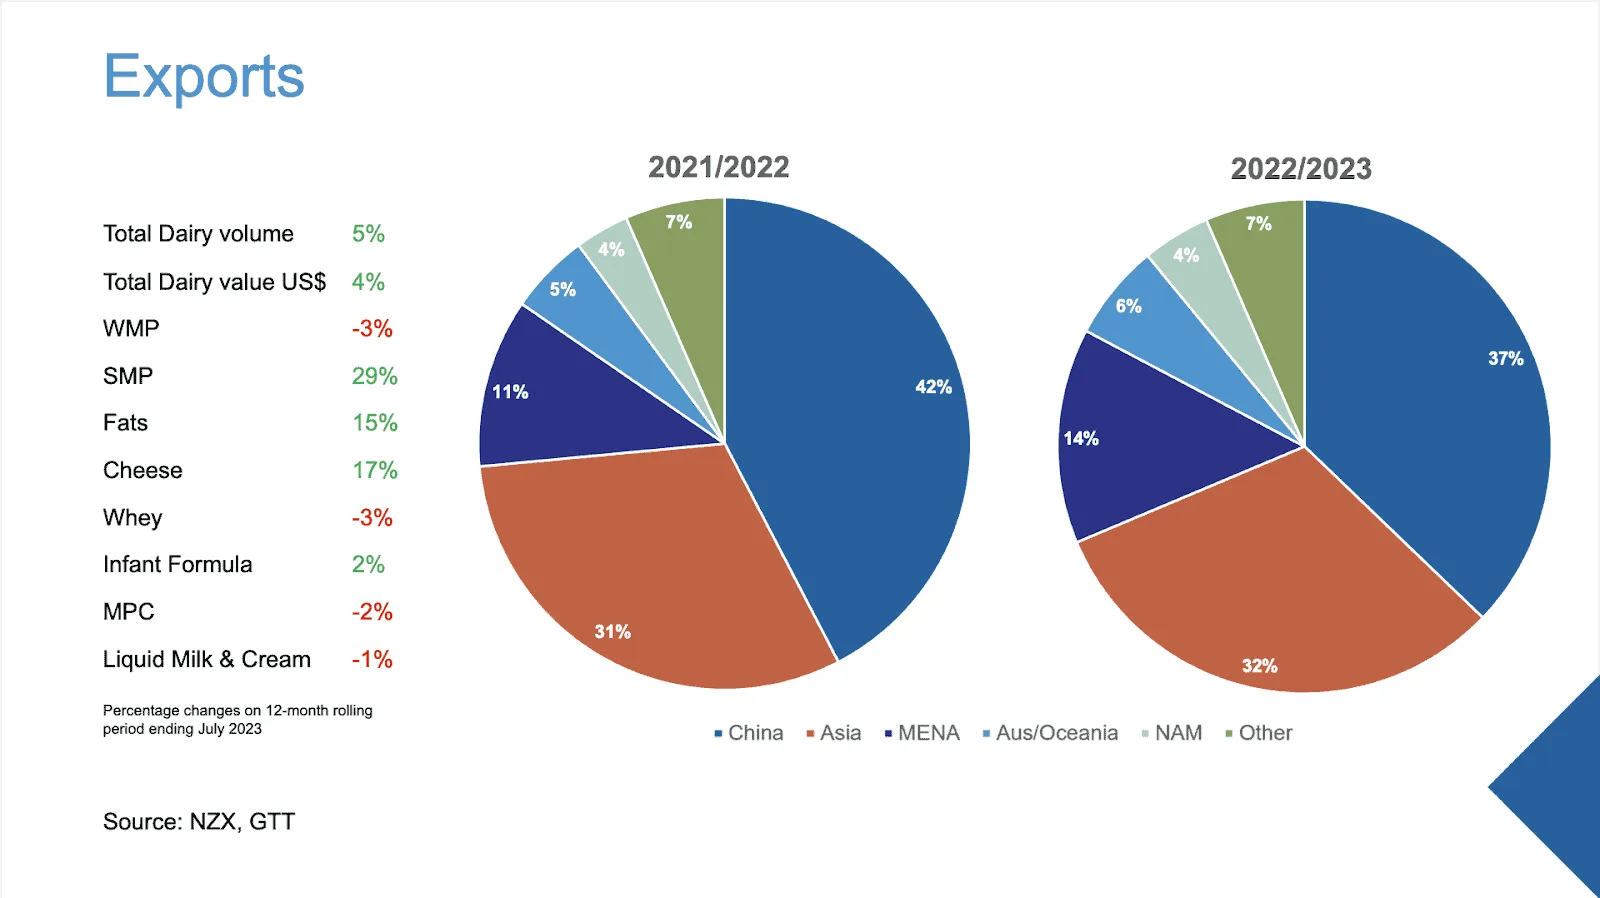
Abbildung 5: Neuseeländische Exporte
Wie Abbildung 6 zeigt, ist Chinas Produktion von Milchprodukten in den letzten Monaten zurückgegangen, bedingt durch einen Rückgang bei Milchprodukten. Zugleich hat China in den fünf vorangegangenen Monaten des Jahres Milch in großen Mengen ausgestoßen. Infolgedessen hat China seine Rohmilch verstärkt in die Produktion von mehr Vollmilchpulver für den Inlandsmarkt gelenkt, wegen dessen langer Haltbarkeit.
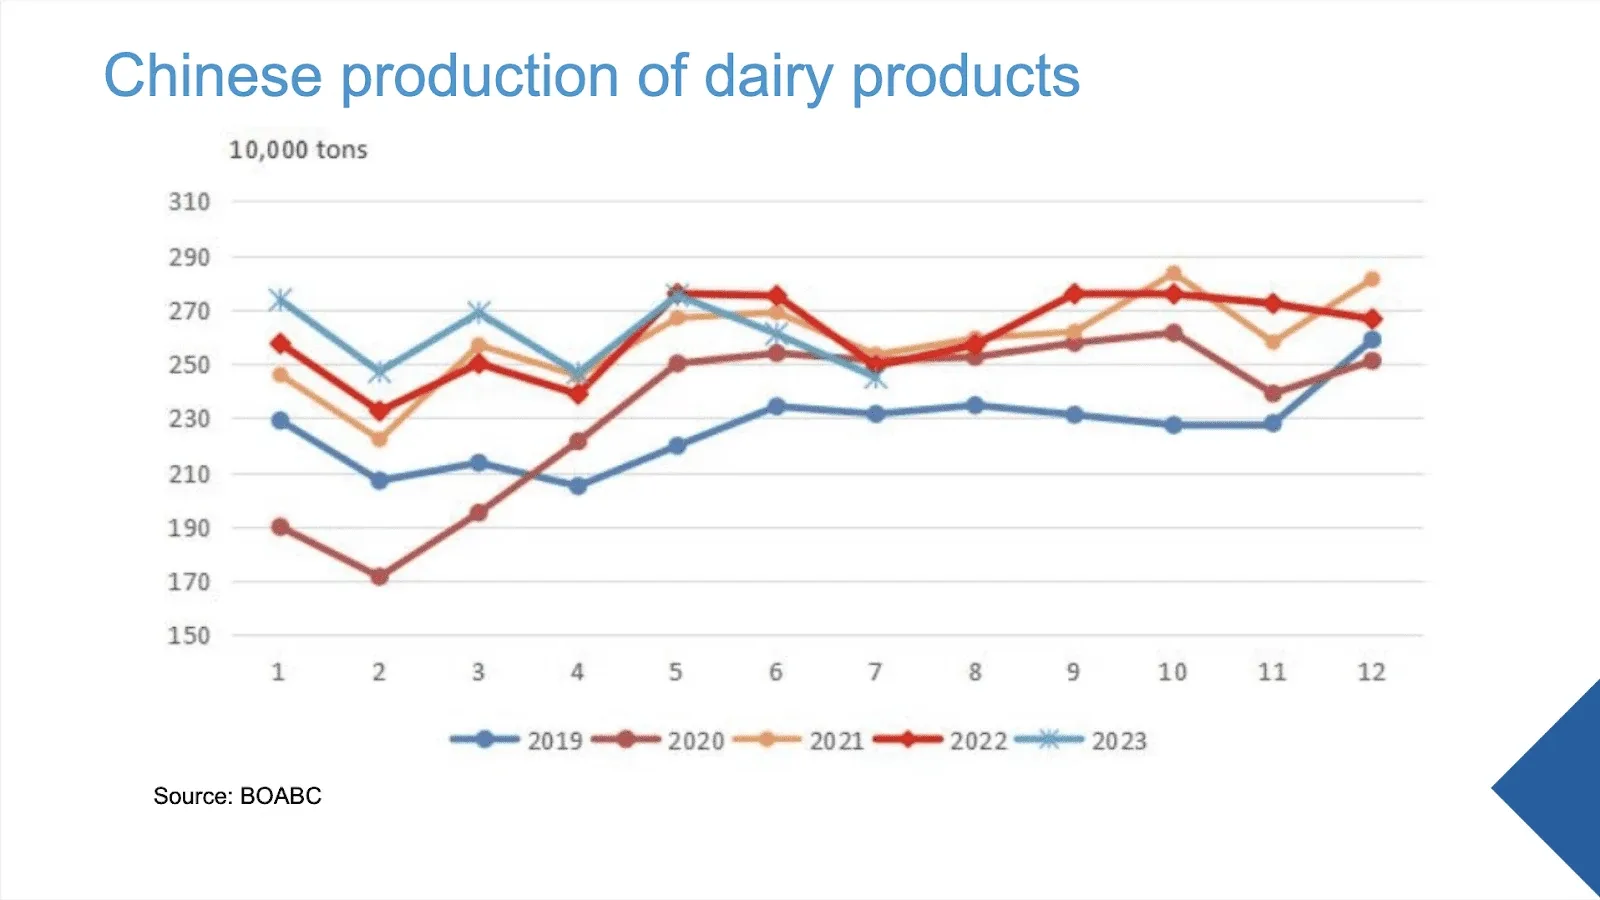
Abbildung 6: Chinesische Produktion von Milchprodukten
Der Anstieg des chinesischen Vollmilchpulverangebots hat unsere Vollmilchpulver-Exporte deutlich beeinflusst. Parallel dazu sind Chinas Importe von neuseeländischem Magermilchpulver jedoch deutlich gestiegen. Abbildung 7 stellt die Trends der neuseeländischen Exporte von Vollmilchpulver gegenüber Magermilchpulver grafisch dar.
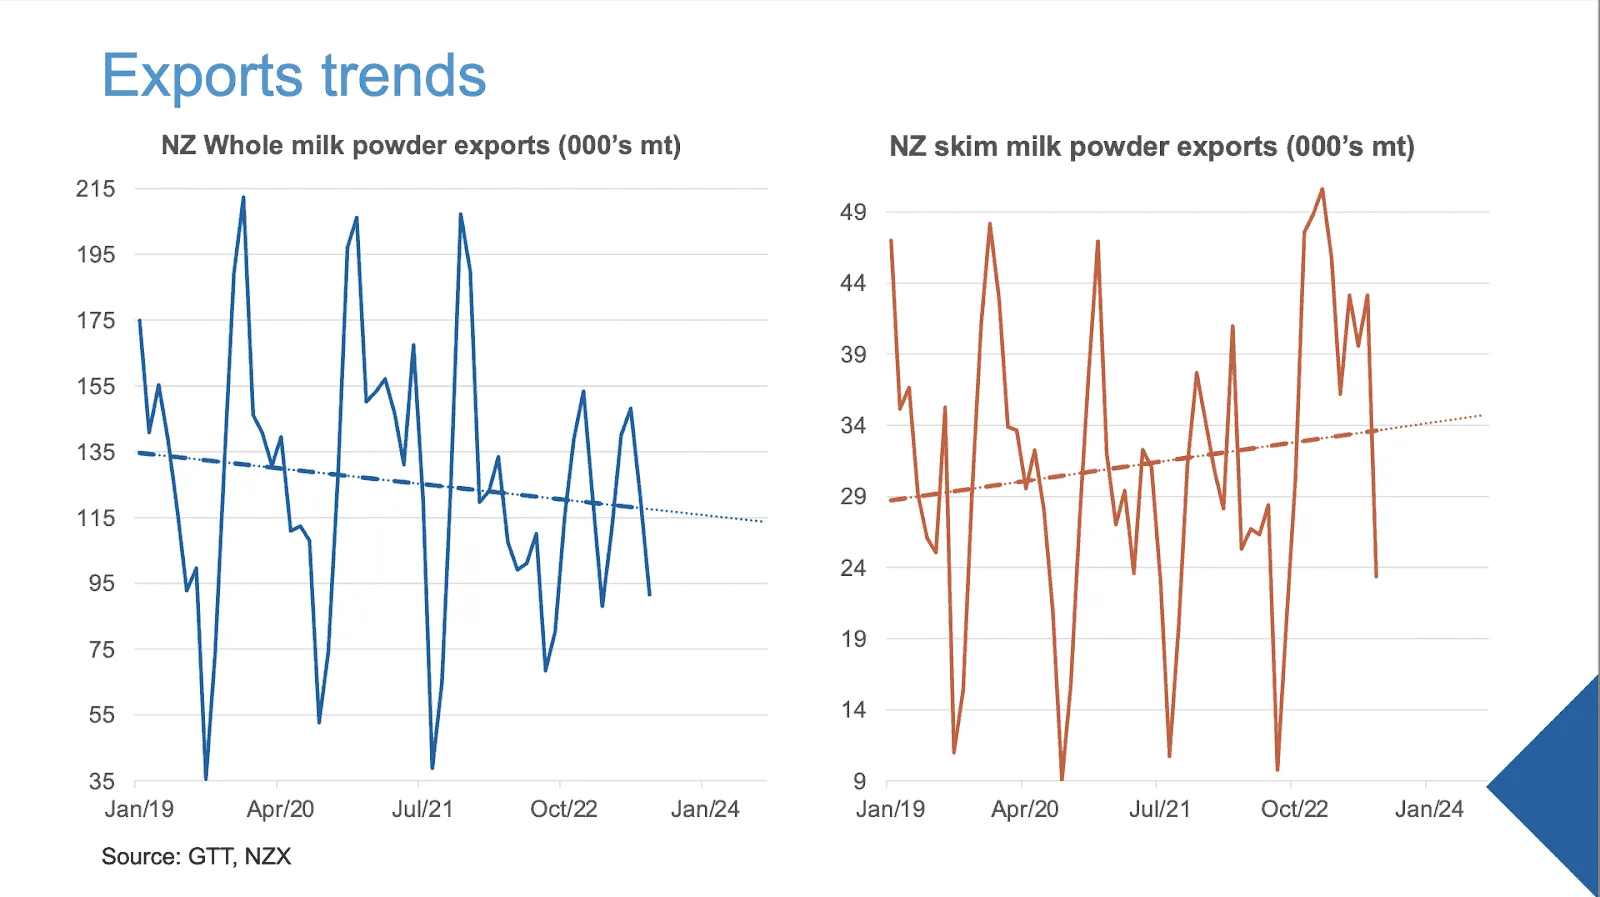
Abbildung 7: Exporttrends von neuseeländischem Vollmilchpulver gegenüber neuseeländischem Magermilchpulver
Wir hören, dass die Nachfrage im Handel wieder anzieht, gestützt durch das jüngste Konjunkturprogramm der Regierung für den privaten Konsum. Milchverarbeiter aus China bestätigen das ebenso wie fortgesetzte Käufe bei der Auktion des Global Dairy Trade.
Es gibt eine längerfristige chinesische Nachfragegeschichte. Jüngste Berichte deuten darauf hin, dass die Zukunft der neuseeländischen Exporte nach China etwas optimistischer aussieht. Zudem gibt es auch einige positive Trends außerhalb des chinesischen Marktes. Wie Abbildung 8 zeigt, sind unsere am schnellsten wachsenden Märkte Algerien, Malaysia und Sri Lanka. Angesichts der gestiegenen Käufe aus Südostasien und dem Nahen Osten am GDT überrascht mich das nicht.
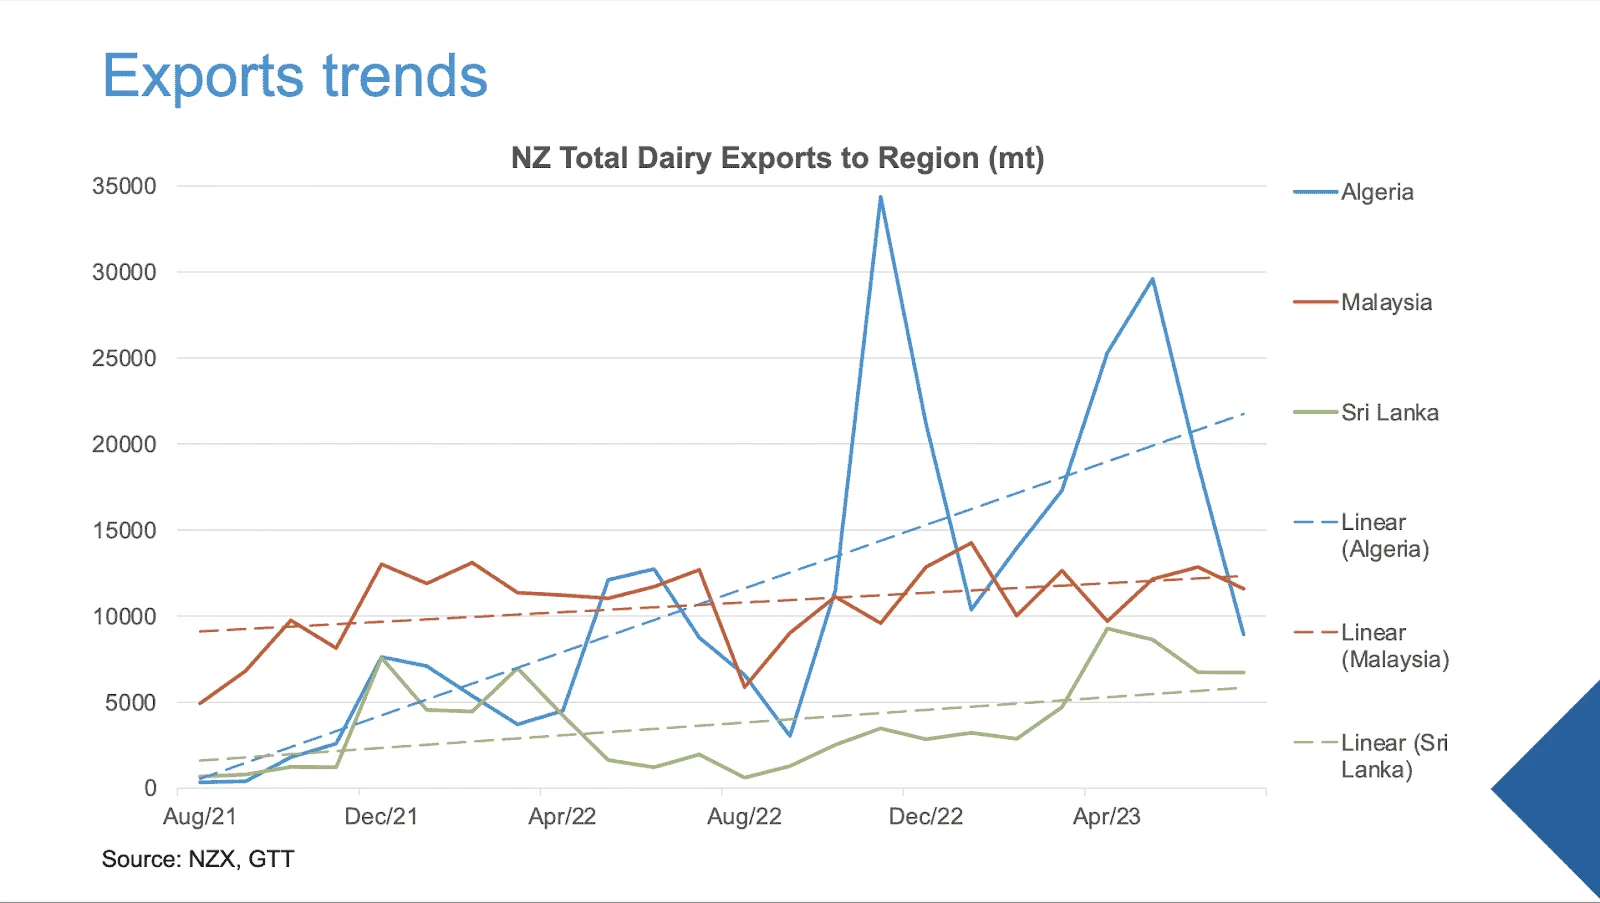
Abbildung 8: Trends der gesamten neuseeländischen Milchexporte nach Algerien, Malaysia und Sri Lanka
Darüber hinaus zeigt Abbildung 9 den Anstieg der europäischen Käufe am GDT, was bedeutet, dass Neuseeland einen beständigen Aufwärtstrend bei den Exporten nach Europa verzeichnet, mit einem Plus von 6 % im Juli gegenüber dem Vorjahr. Dies, während das Freihandelsabkommen mit der EU Anfang Juli in Kraft getreten ist. Ich bin gespannt, ob sich dieser Aufwärtstrend fortsetzen wird.
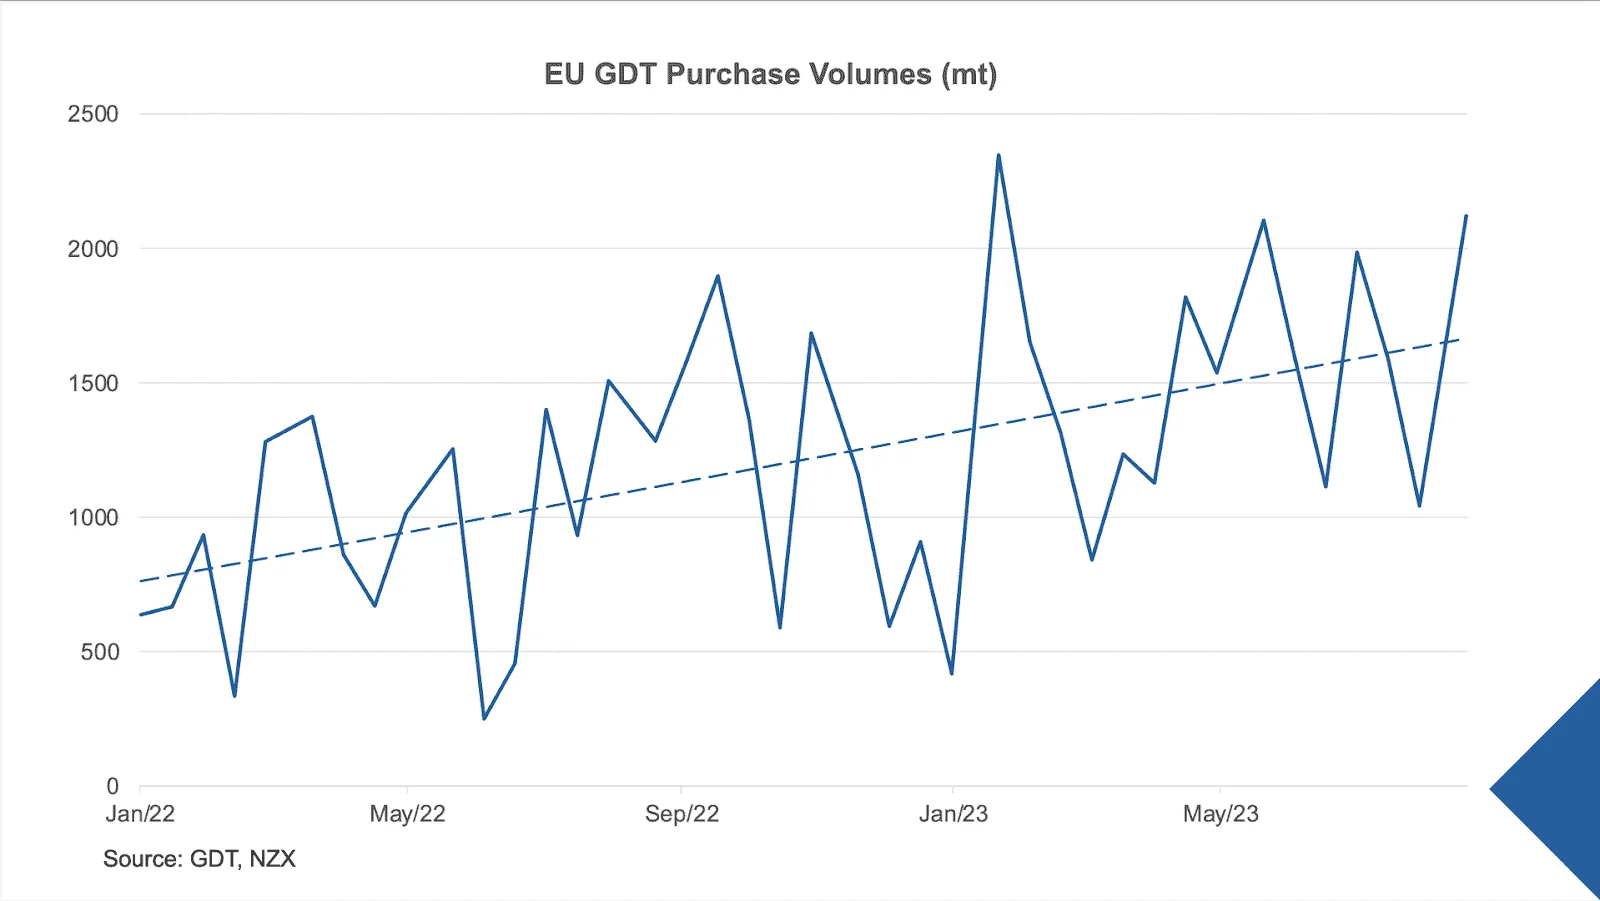
Abbildung 9: EU-Kaufvolumina am GDT (mt)
Erwarten Sie in der kommenden Milchsaison ein weiter wachsendes Produktionsvolumen bei Magermilchpulver? Wir sind eine kleine Insel und verfügen nicht über überschüssige Produktionsanlagen, das heißt, wir müssen viel planen, um das eine Produkt statt des anderen zu verarbeiten. Zwar gibt es derzeit eine gewisse Flexibilität bei den Milchfetten, doch fällt es mir schwer, mir einen erheblichen Anstieg der Produktion von Magermilch oder auch von Cheddar und Nährstoffpulvern vorzustellen. Wir sind ziemlich begrenzt darin, wie stark wir die Produktlinien verschieben können. Allerdings beobachten wir einige große Investitionen internationaler Unternehmen wie Mengniu, Yili und Olam, die hier gerade ein Werk eröffnet haben. Die meisten dieser Anlagen konzentrieren sich jedoch auf Milchpulver. Ein erheblicher Anstieg der Magermilchpulverproduktion ohne weitere Investitionen in die Infrastruktur erscheint daher unwahrscheinlich.
Wie wird sich Chinas steigende Milchproduktion Ihrer Einschätzung nach in den kommenden Jahren auf die neuseeländische Milchproduktion auswirken? Ich denke, genau deshalb ist Neuseeland ein so interessanter Markt, denn wir produzieren unsere Milch nicht nur für die Inlandsversorgung - Wir produzieren nach unseren Möglichkeiten, und der Ausstoß ist weit größer als unser lokaler Verbrauch. Ich bin der chinesischen Milchproduktion gegenüber mit Blick auf ihre Selbstversorgung etwas skeptisch. Nicht, dass ich ihnen die Fähigkeit dazu nicht zutrauen würde. Es waren jedoch sehr aufschlussreiche zwölf Monate, was die Bedienung der Nachfrage im Regal angeht.
Wir haben einen echten Schub bei der Milchproduktion in China beobachtet, der zu einer Verschiebung der Sojaverwendung vor allem hin zu Futter statt zu Nahrungsmitteln geführt hat. Zwölf Monate später sahen wir eine weitere Verschiebung, als die Verfügbarkeit von Sojabohnen für Produkte wie Tofu zurückging. Die Lage scheint sich erneut gedreht zu haben, was zu einer geringeren Verfügbarkeit von Futter führt. Es ist ein Balanceakt, mit dem sie zu kämpfen haben.
Hinzu kommt, dass die eingeschränkte Exportkapazität der Ukraine wegen ihres Konflikts mit Russland massive Auswirkungen auf die chinesischen Futterpreise hatte. Angesichts der derzeit volatilen Marktlage ist es kein guter Zeitpunkt, um Chinas wahres Potenzial zu beurteilen. Ich zögere allerdings zu sagen, dass ihr Wachstum nachhaltig ist, vor allem weil wir drei Monate mit negativen Produktionszahlen gesehen haben.
Bleiben Sie zu den neuesten globalen Trends in der Milchwirtschaft auf dem Laufenden und nehmen Sie an der nächsten Ausgabe von The Dairy Café teil, einem Online-Event alle zwei Wochen mit inspirierenden Gastrednern wie Alexandria Winning-Browne.