De wereld van zuivel heeft allesbehalve stilgestaan, zeker in Nieuw-Zeeland. Nu het seizoen van de melkproductie daar op gang komt en de aloude productmix opnieuw moet worden ingericht om rendabel te blijven, is het essentieel om de finesses en de bredere gevolgen te begrijpen. Daarvoor gingen we om tafel met Alexandria Winning-Browne, Dairy Analyst bij NZX, voor een diepe duik in het Nieuw-Zeelandse melkseizoen.
De laatste GDT-veiling liet een prijsstijging van 2,7 % zien. Verwacht je dat die trend de komende weken of maanden doorzet? Ik wil optimistisch zijn, maar als je kijkt naar de schommelingen van alle grondstoffen op de GDT in de afgelopen zes maanden, zie je een duidelijk patroon van wisselvalligheid. Een prijsstijging van 5,3 % voor vollemelkpoeder is dus opvallend, maar het is lastig voor te stellen dat die doorzet na zo’n forse daling in augustus. Die onvoorspelbaarheid geldt voor alle grondstoffen; het is nog te vroeg om te bevestigen dat het een trend is. De vraag is er wel, het is alleen de vraag welke prijs mensen willen betalen.
Over de reden achter de prijssprong: dat is een klassiek geval van de kip of het ei. Jaagt een toename van de vraag de prijzen op, of lokt juist een daling van de productie de prijsstijging uit? We hebben deze winter al twee maanden met een negatieve productie gezien. Beïnvloedt die lagere output de recente GDT-stijging, of gaat het echt om meer vraag? Ik denk dat het nog iets te vroeg is om te zeggen of de vraag helemaal terug is op het oude niveau, of dat er simpelweg een paar kopers zijn die het product nodig hebben.
Kun je inzicht geven in de huidige melkproductie in Nieuw-Zeeland en in waar die naartoe kan gaan? De melkproductie in Nieuw-Zeeland is sterk beïnvloed door weerpatronen, zoals figuur 1 laat zien. Ondanks de uitdagingen verliep het seizoen 2022/23 echt succesvol. Het seizoen 2022/23 veerde op na een eerdere achterstand van 2,2 % en eindigde met een onverwachte stijging van 0,2 % in de melkproductie ten opzichte van het jaar ervoor, waarmee de dalende trend werd doorbroken die tot december had aangehouden.
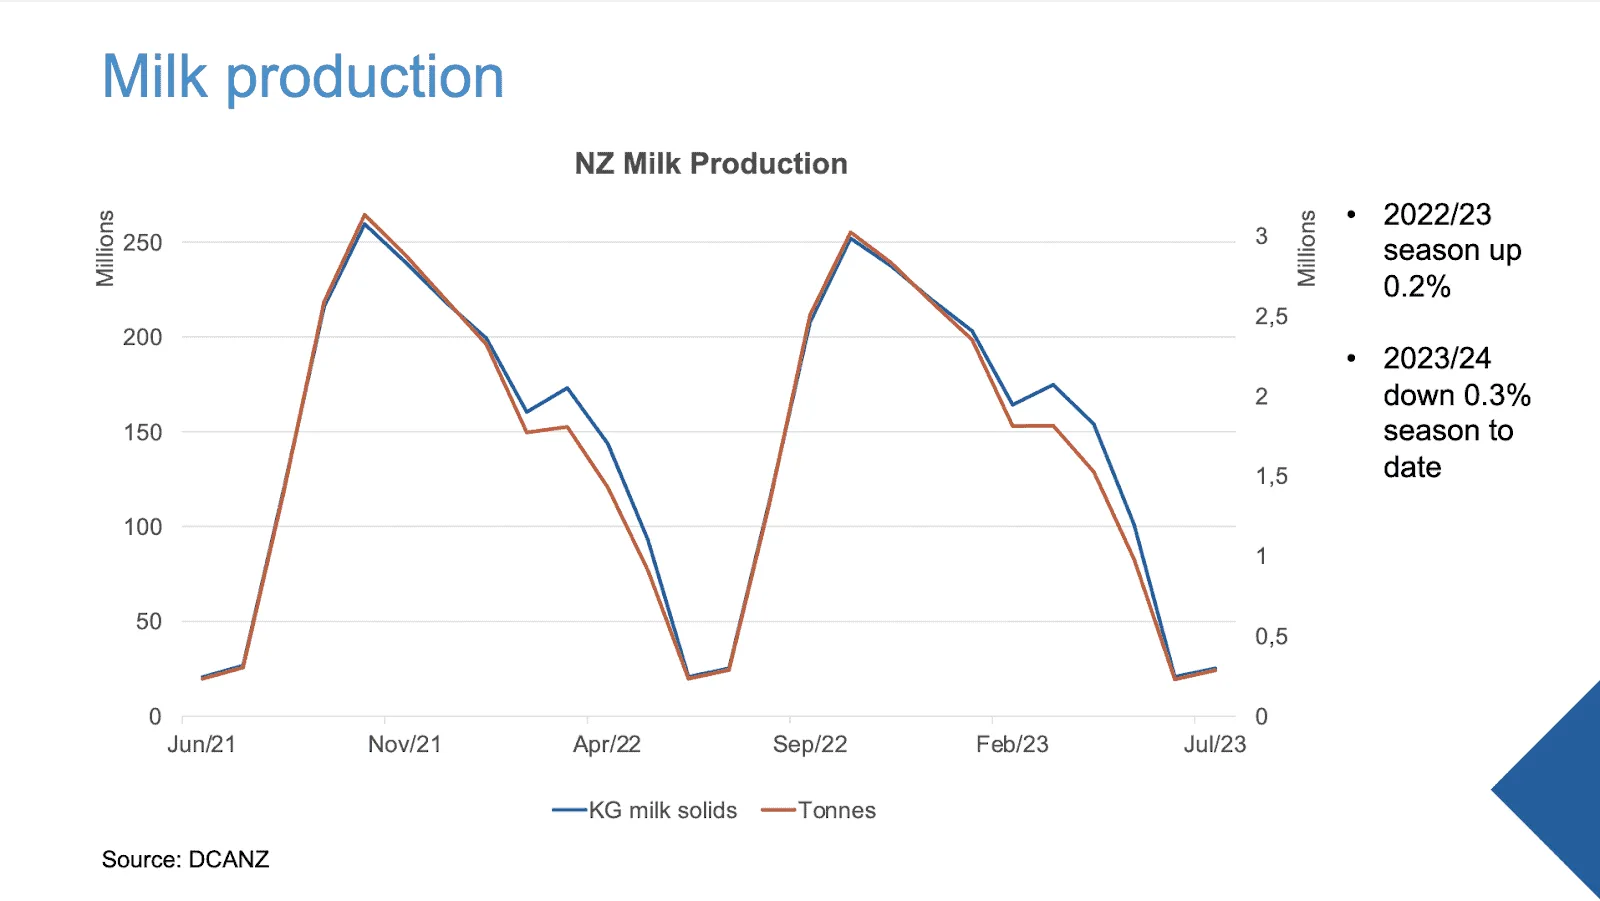
Figuur 1: melkproductie in Nieuw-Zeeland
Nu we het seizoen 2023/24 in gaan, dat in juni begon, hebben we te maken met aanhoudende neerslag die begin 2023 zorgde voor een impuls in de melkproductie.
Veel boeren in het hele land hebben echter gezegd dat ze begin juni hun volledige jaarneerslag al hadden gehad. De overvloedige neerslag werd een probleem toen bij de dalende temperaturen in juni een volle grondwaterstand het gras modderig maakte, waardoor boeren moeilijk bij hun weides konden komen omdat de bodem te zacht is. We hopen dat La Niña langskomt en alles opdroogt.
Figuur 2 laat die sprong in grasgroei zien, met oplopende vochtniveaus tot in april. Daardoor verwachten we vanaf augustus een lagere melkproductie door te veel vocht in de bodem. Boeren geven aan dat minder vaak melken helpt om de bodemomstandigheden te verbeteren.
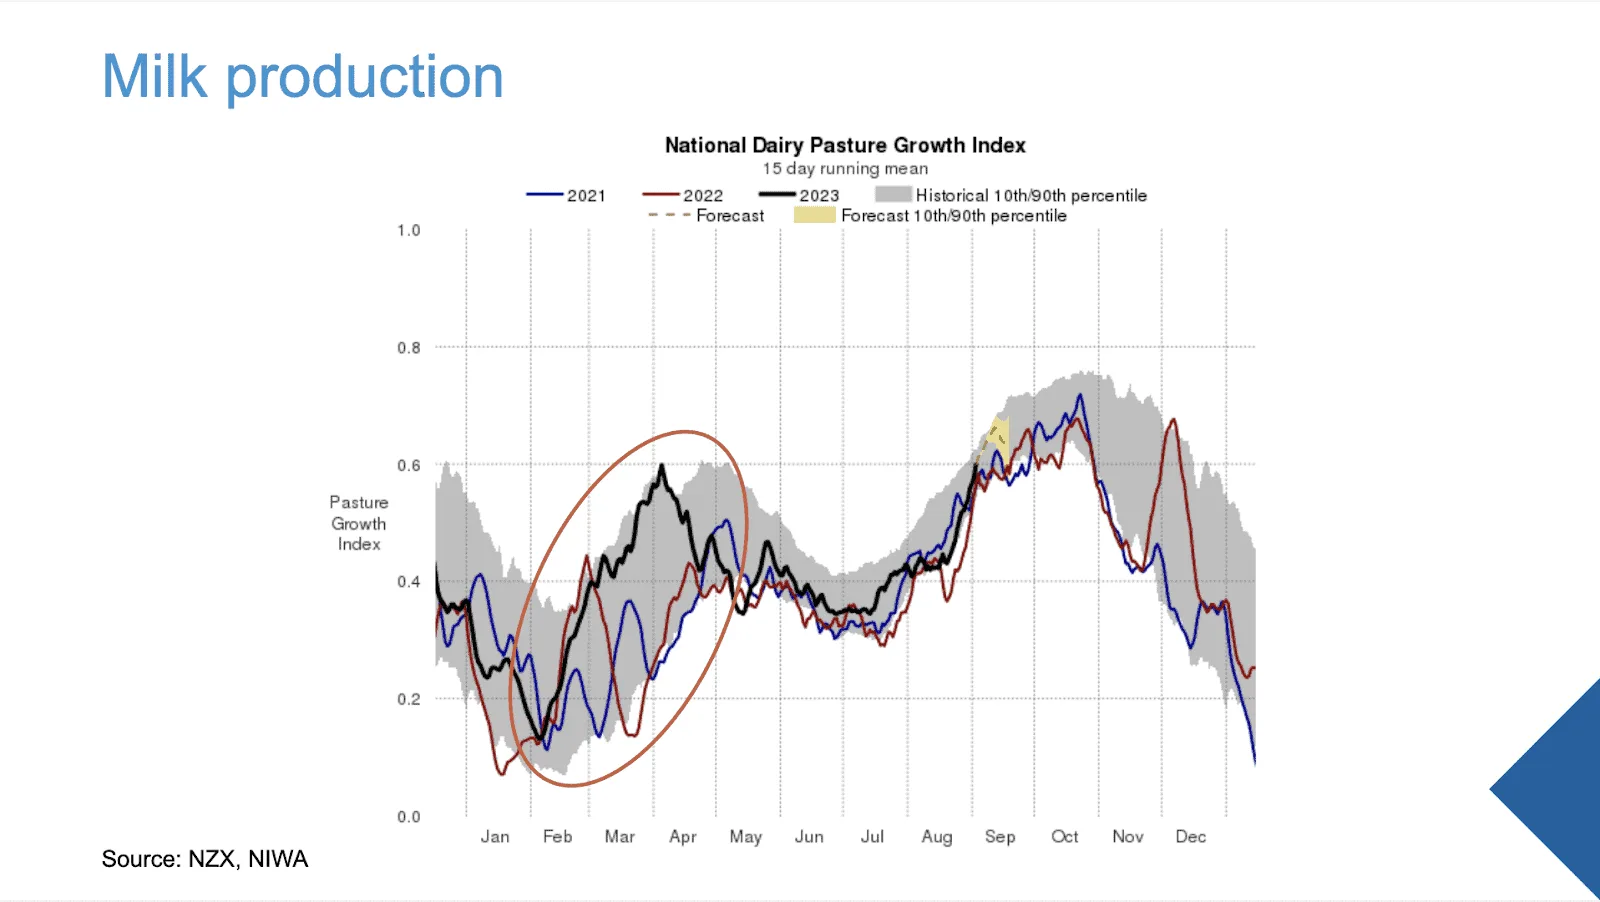
Figuur 2: nationale index voor grasgroei in de zuivelsector
Vooruitkijkend is het probleem voor Nieuw-Zeeland echter minder het weer en meer de invloed van de gestegen kosten. Figuur 3 toont de Farm Expense Index, met een stijging van 23 % sinds medio 2021. Die stijging wordt gedreven door een sprong van 74 % in de rente, een stijging van 27 % in voerkosten, 32 % in diesel, 21 % voor premiumbrandstof en een stijging van 11 % in de prijs van ureum als kunstmest. Dit seizoen kunnen sommige boeren failliet gaan, en meerderen nemen er een tweede baan bij terwijl ze al 14 tot 16 uur per dag werken, wat hun portemonnee en hun mentale gezondheid raakt.
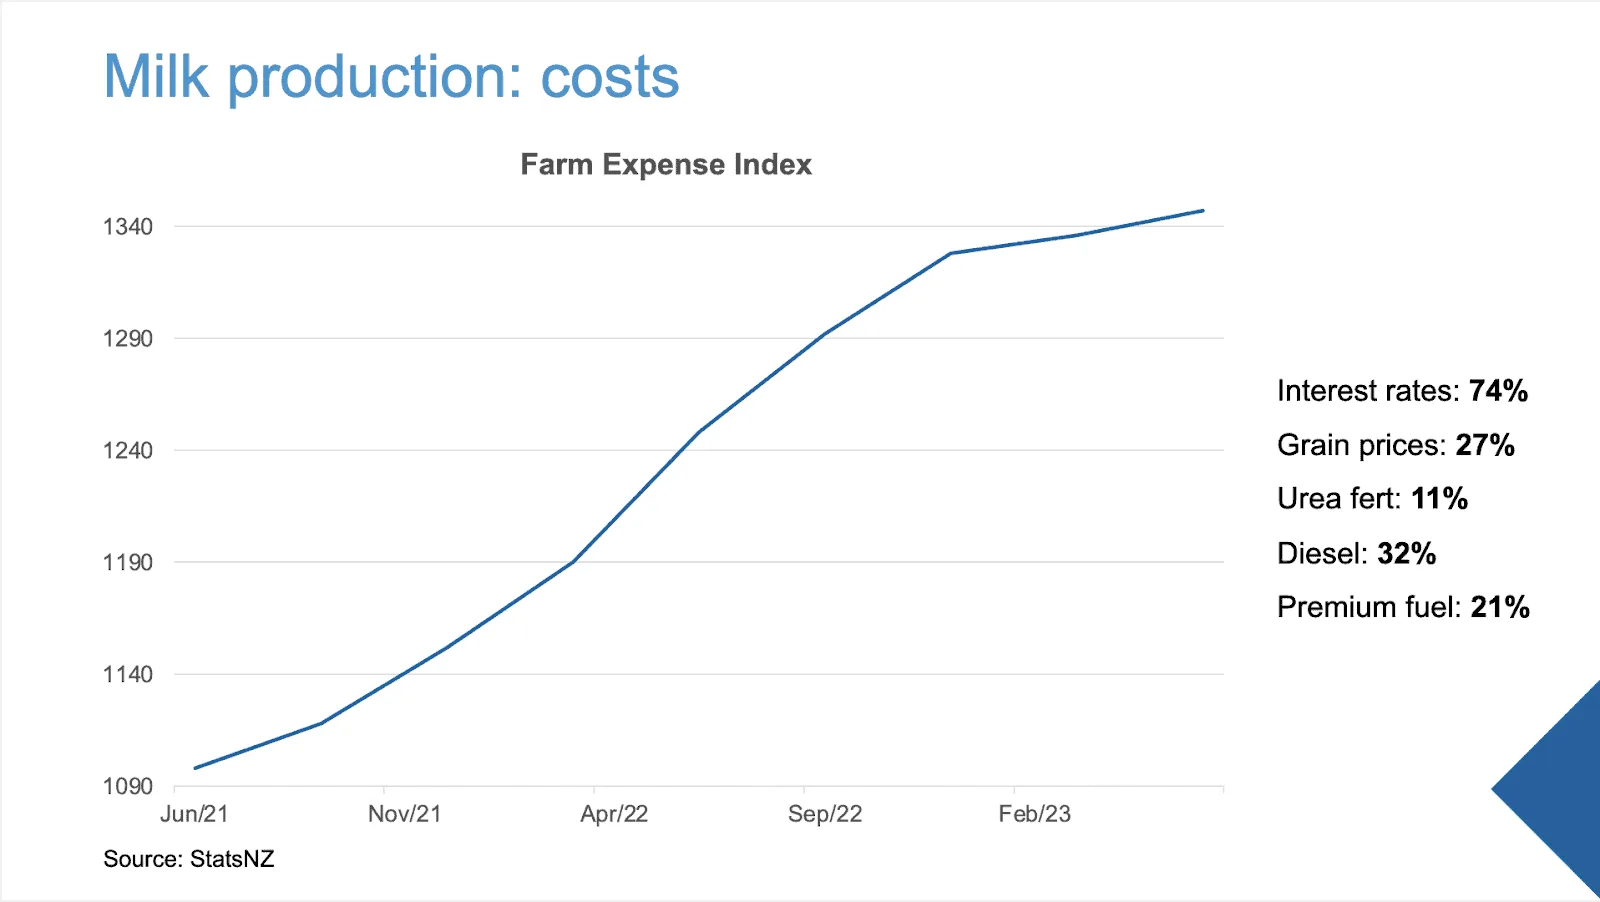
Figuur 3: Farm Expense Index
Naast de gestegen kosten heeft de lagere wereldwijde vraag flinke invloed gehad op de prognose voor de melkprijs; die prognose staat nu op $6,75/kgMS, zoals figuur 4 laat zien. Met oplopende kosten en een sombere prijsprognose snijden boeren in hun uitgaven, vooral door minder te besteden aan aanvullend voer en kunstmest. Nu we het voorjaar in gaan, heeft dat waarschijnlijk flinke gevolgen voor de melkproductie.
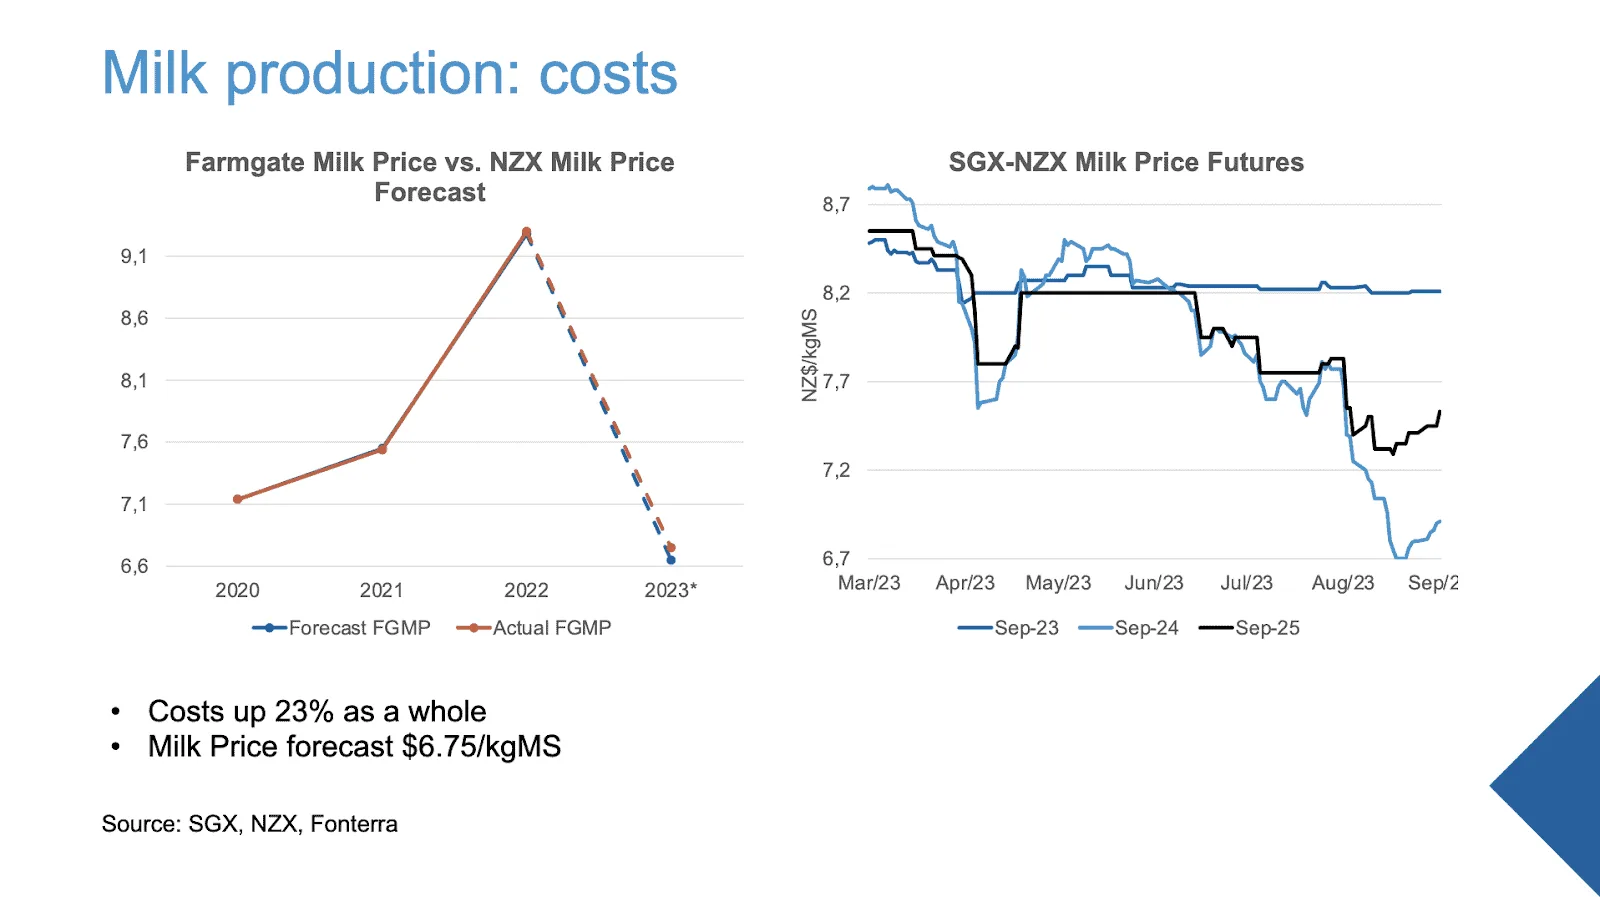
Figuur 4: melkprijs af boerderij en SGX-NZX Milk Price Futures
Hoe denk je dat de melkproductievolumes de verschillende productgroepen gaan raken? Bijvoorbeeld een toename in de productie van gespecialiseerde ingrediënten, gezien hun toegevoegde waarde in de prijs? Ik denk dat onze zuivelbedrijven er behoorlijk goed in zijn om productwaarde te beoordelen en onze productielijnen daarop aan te passen om meer hoogwaardige producten te maken. Vorig jaar hebben we bijvoorbeeld onze productie van caseïne fors opgevoerd als reactie op caseïneprijzen van ongeveer 22.000 Amerikaanse dollar per ton.
De sterke toename van de caseïneproductie vanuit Nieuw-Zeeland leidde echter opnieuw tot een forse prijsdaling, die caseïne terugbracht naar ongeveer $6.000 per ton. Dat laat zien dat het echt draait om de balans tussen productievolume en prijsniveau. Hetzelfde geldt voor onze productie van rauwe melk; de hogere productie van vorig jaar leidde dit jaar tot een flinke prijsdaling. De uitdaging is dus om die perfecte balans te vinden.
Gezien de strengere milieuregels leunen onze processen nu meer op waarde dan op louter volume. Ik verwacht dat die trend leidt tot de productie van meer voedingspoeders en verfijnde zuigelingenformules. Vooruitkijkend verwacht ik niet dat we de productie van de grote grondstoffen waar we bekend om staan vasthouden; ik verwacht eerder een verschuiving naar meer gespecialiseerde producten.
Kun je ons bijpraten over de Nieuw-Zeelandse zuivelexport, zeker nu China zijn melkproductie zes jaar op rij opvoert? Net als bij onze melkproductie zien we wat volatiliteit in onze zuivelexport. Over een voortschrijdende periode van 12 maanden tot en met juli dit jaar is onze totale zuivelexport met 5 % gestegen, zie figuur 5. Sommige exporten zijn gedaald, bijvoorbeeld onze export van vollemelkpoeder, door de lagere wereldwijde vraag. Maar in lijn met onze hogere melkproductie is er de afgelopen jaren een verschuiving geweest naar meer mageremelkpoeder, wat heeft geleid tot een forse stijging van de export van mageremelkpoeder met 29 %. Onze exportcijfers blijven stabiel, zelfs met de gedempte vraag uit China. Het aanbod is vooral omgeleid naar het Midden-Oosten, Australië en Zuidoost-Azië.
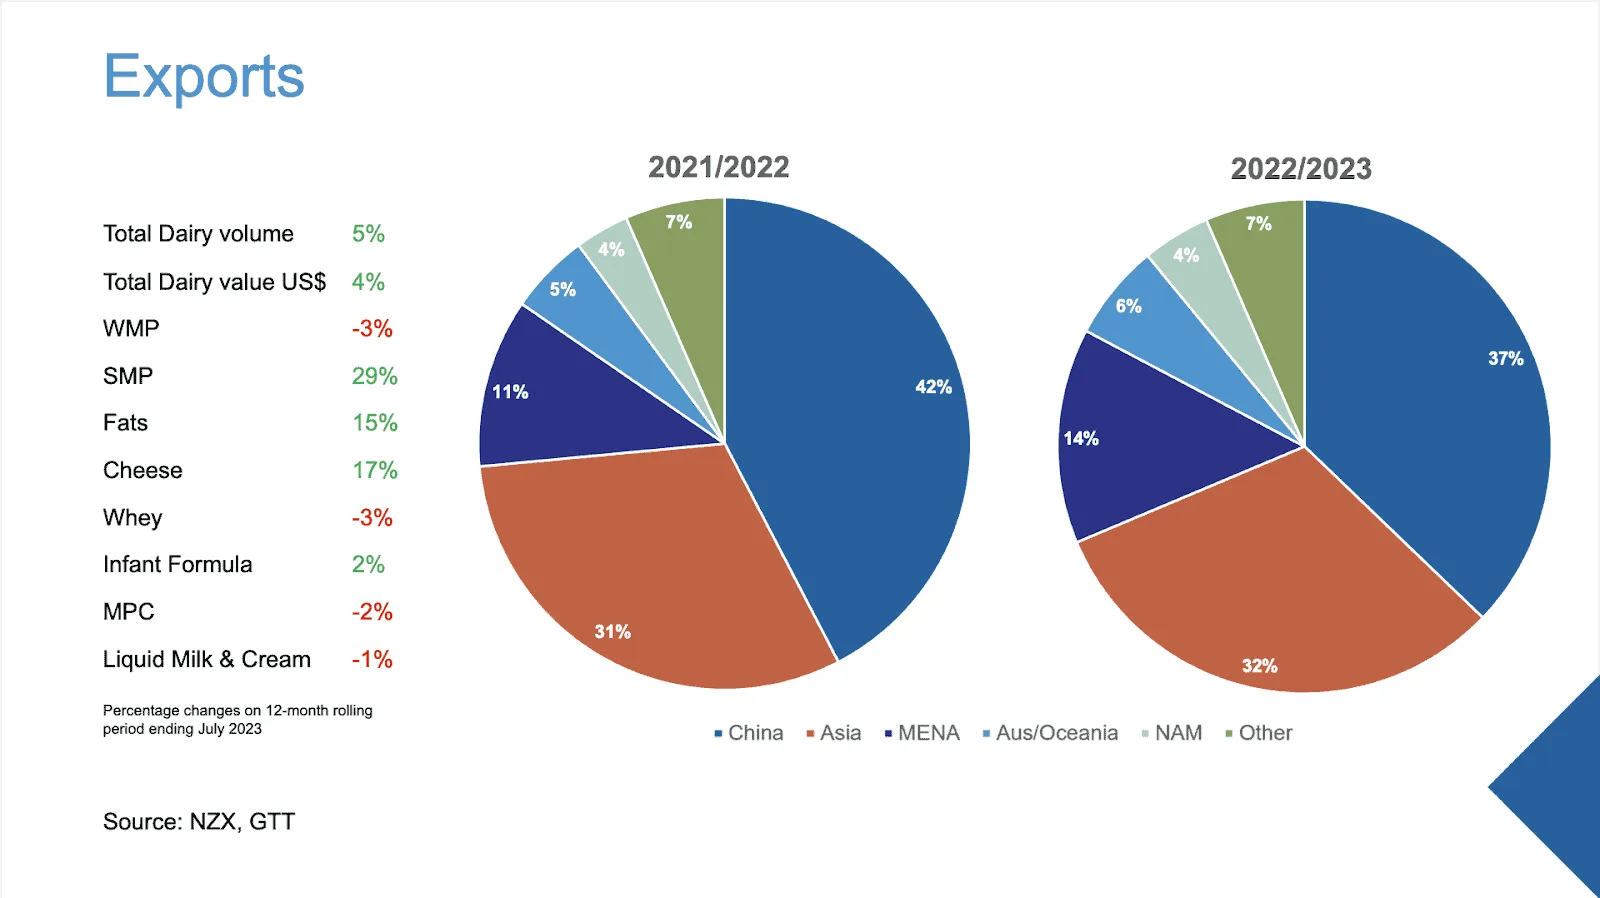
Figuur 5: Nieuw-Zeelandse export
Zoals figuur 6 laat zien, is de Chinese productie van zuivelproducten de afgelopen maanden gedaald door een afname van de vraag naar zuivelproducten. Tegelijk heeft China de vijf voorgaande maanden van het jaar volop melk geproduceerd. Daardoor heeft China zijn rauwe melk verlegd naar meer binnenlandse productie van vollemelkpoeder, vanwege de lange houdbaarheid.
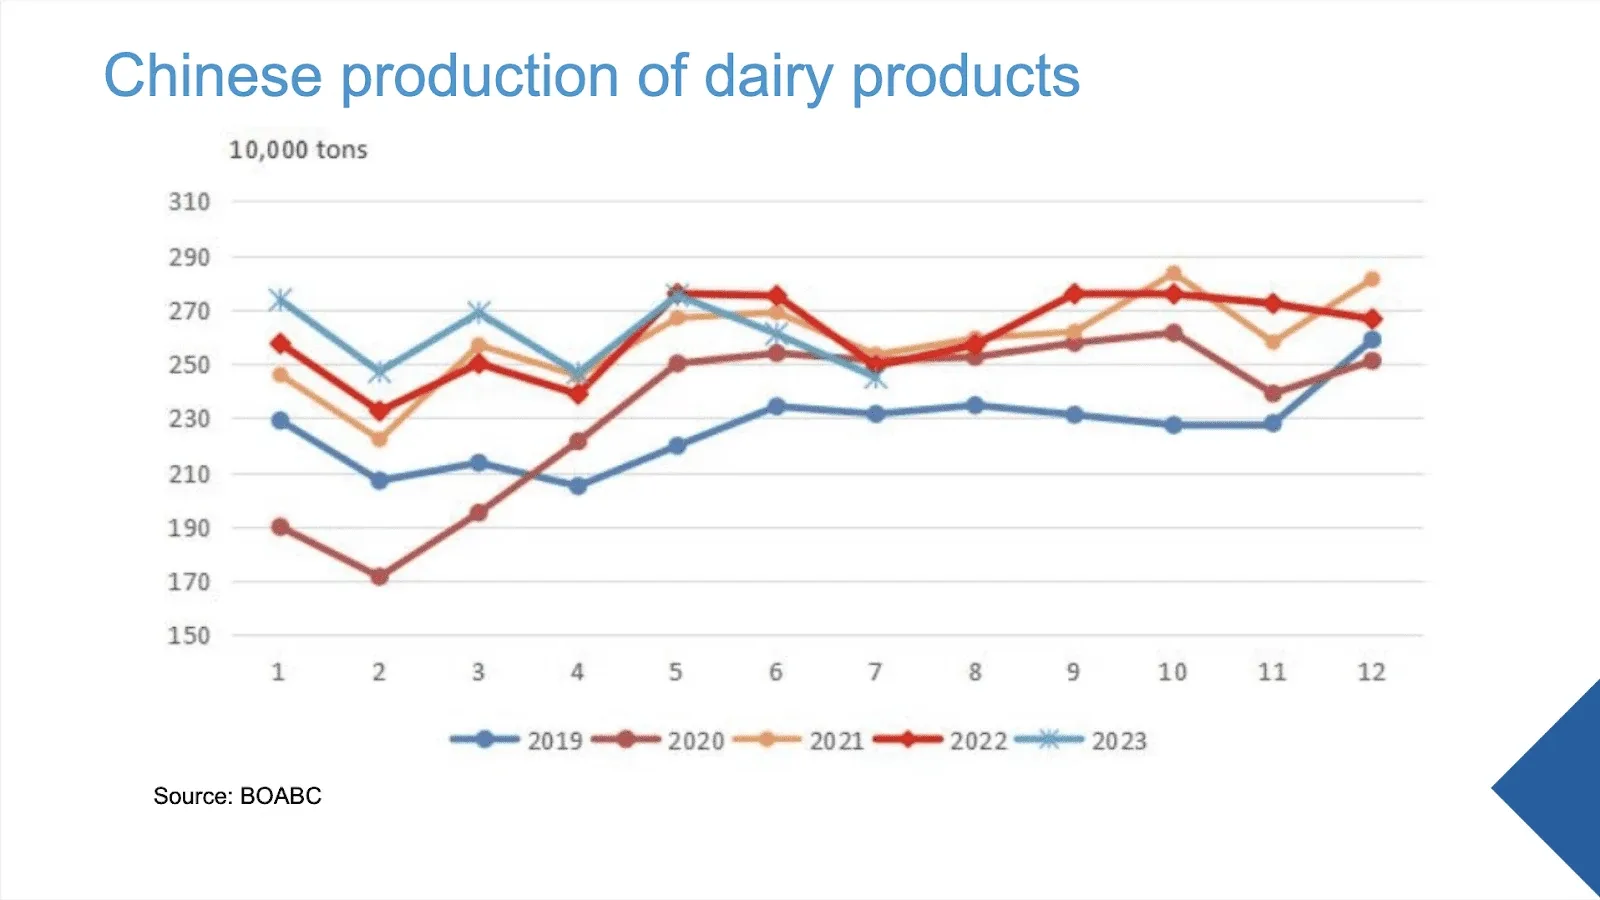
Figuur 6: Chinese productie van zuivelproducten
De toename van het Chinese aanbod van vollemelkpoeder heeft onze export van vollemelkpoeder flink beïnvloed. Daarnaast is de Chinese import van Nieuw-Zeelands mageremelkpoeder juist sterk gestegen. Figuur 7 brengt de trends in beeld van de Nieuw-Zeelandse export van vollemelkpoeder tegenover die van mageremelkpoeder.
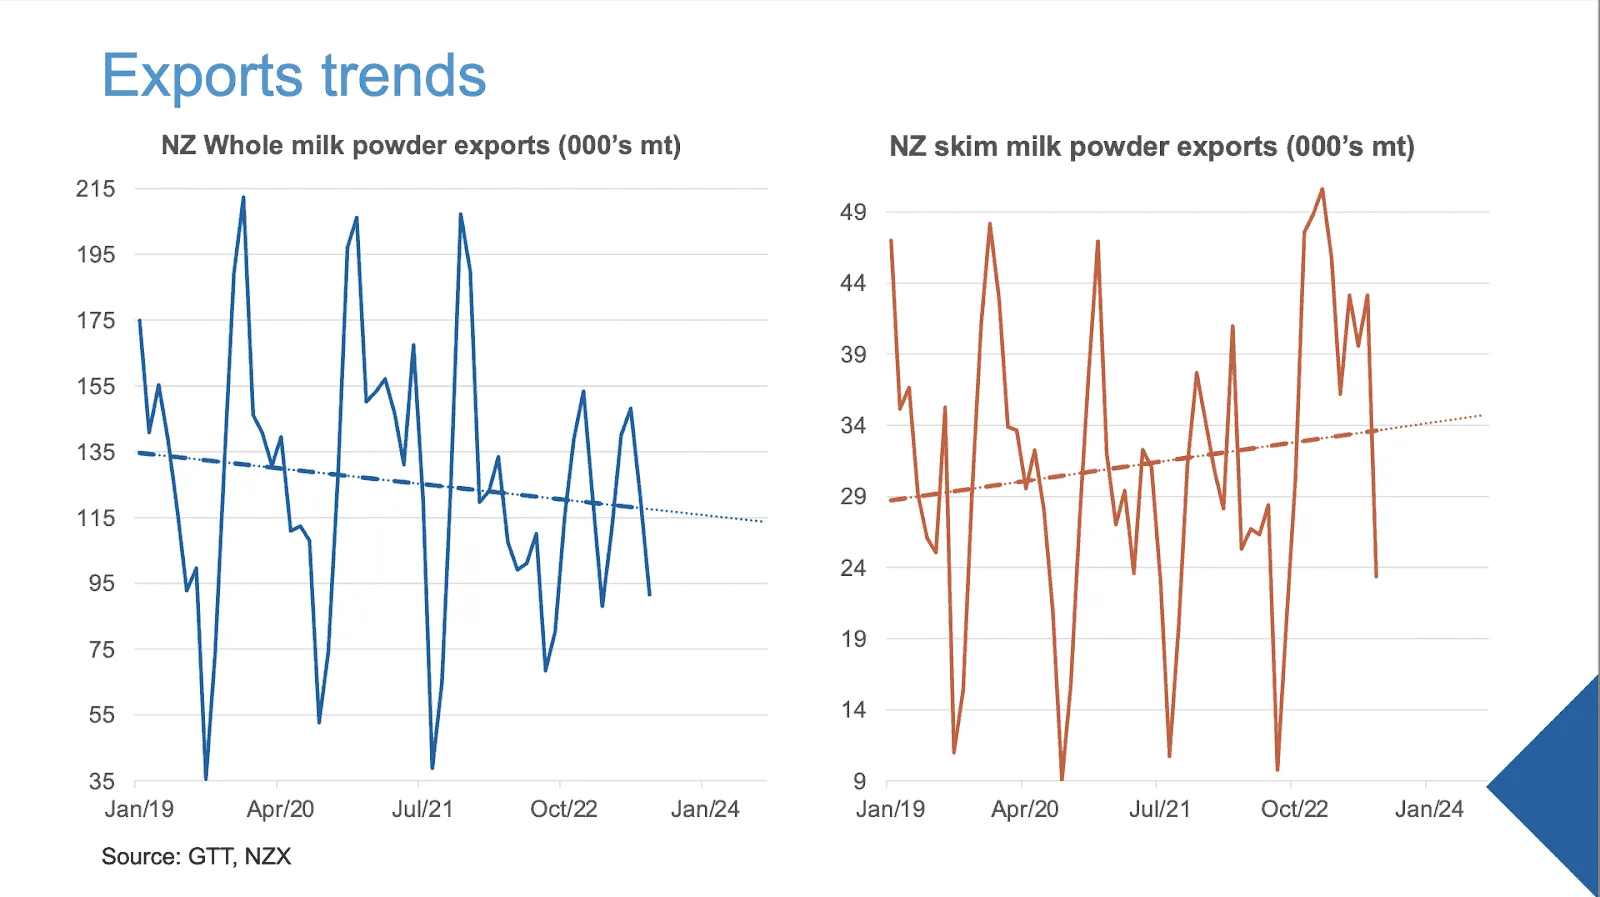
Figuur 7: exporttrends van Nieuw-Zeelands vollemelkpoeder tegenover Nieuw-Zeelands mageremelkpoeder
We horen dat de vraag in de winkels terugkomt, geholpen door het recente stimuleringsprogramma van de overheid voor de binnenlandse consumptie. Zuivelverwerkers uit China bevestigen dat, net als de aanhoudende aankopen op de veiling van Global Dairy Trade.
Er speelt ook een Chinees vraagverhaal voor de langere termijn. Recente rapporten geven aan dat de toekomst van de Nieuw-Zeelandse export naar China er wat optimistischer uitziet. Daarnaast zijn er ook buiten de Chinese markt een paar positieve trends. Zoals figuur 8 laat zien, zijn onze snelst groeiende markten Algerije, Maleisië en Sri Lanka. Gezien de toegenomen aankopen vanuit Zuidoost-Azië en het Midden-Oosten op de GDT verbaast me dat niet.
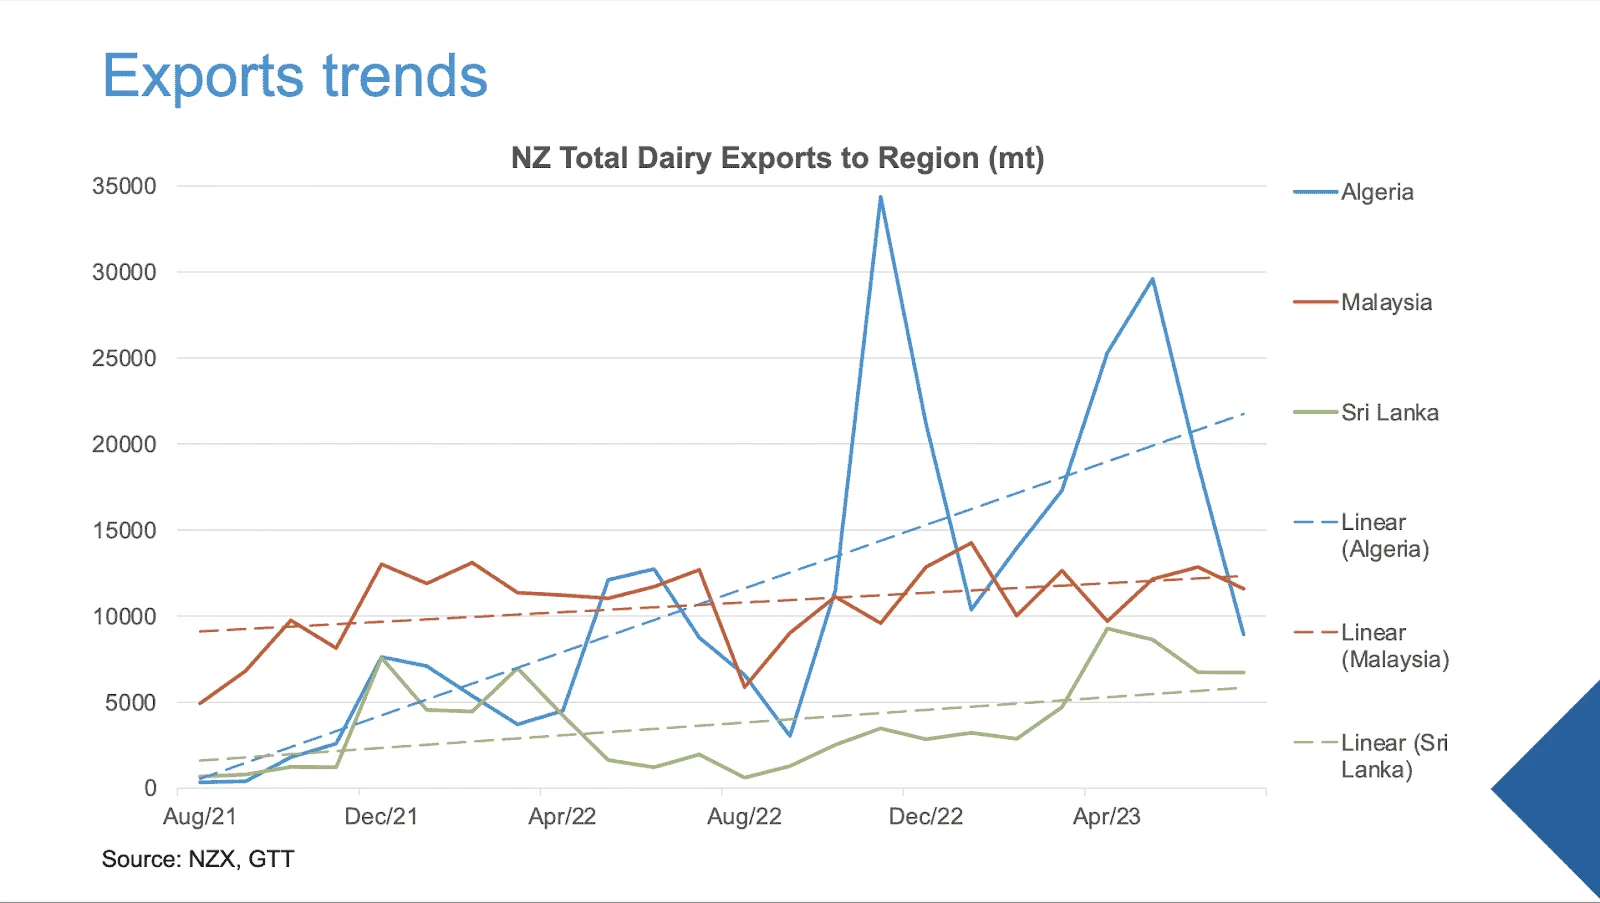
Figuur 8: trends in de totale Nieuw-Zeelandse zuivelexport naar Algerije, Maleisië en Sri Lanka
Daarnaast laat figuur 9 de toename van de Europese aankopen op de GDT zien, wat betekent dat Nieuw-Zeeland een gestaag stijgende lijn in de export naar Europa heeft, met een stijging van 6 % in juli ten opzichte van het jaar ervoor. En dat terwijl het FTA met de EU begin juli in werking trad. Ik ben benieuwd of die stijgende lijn doorzet.
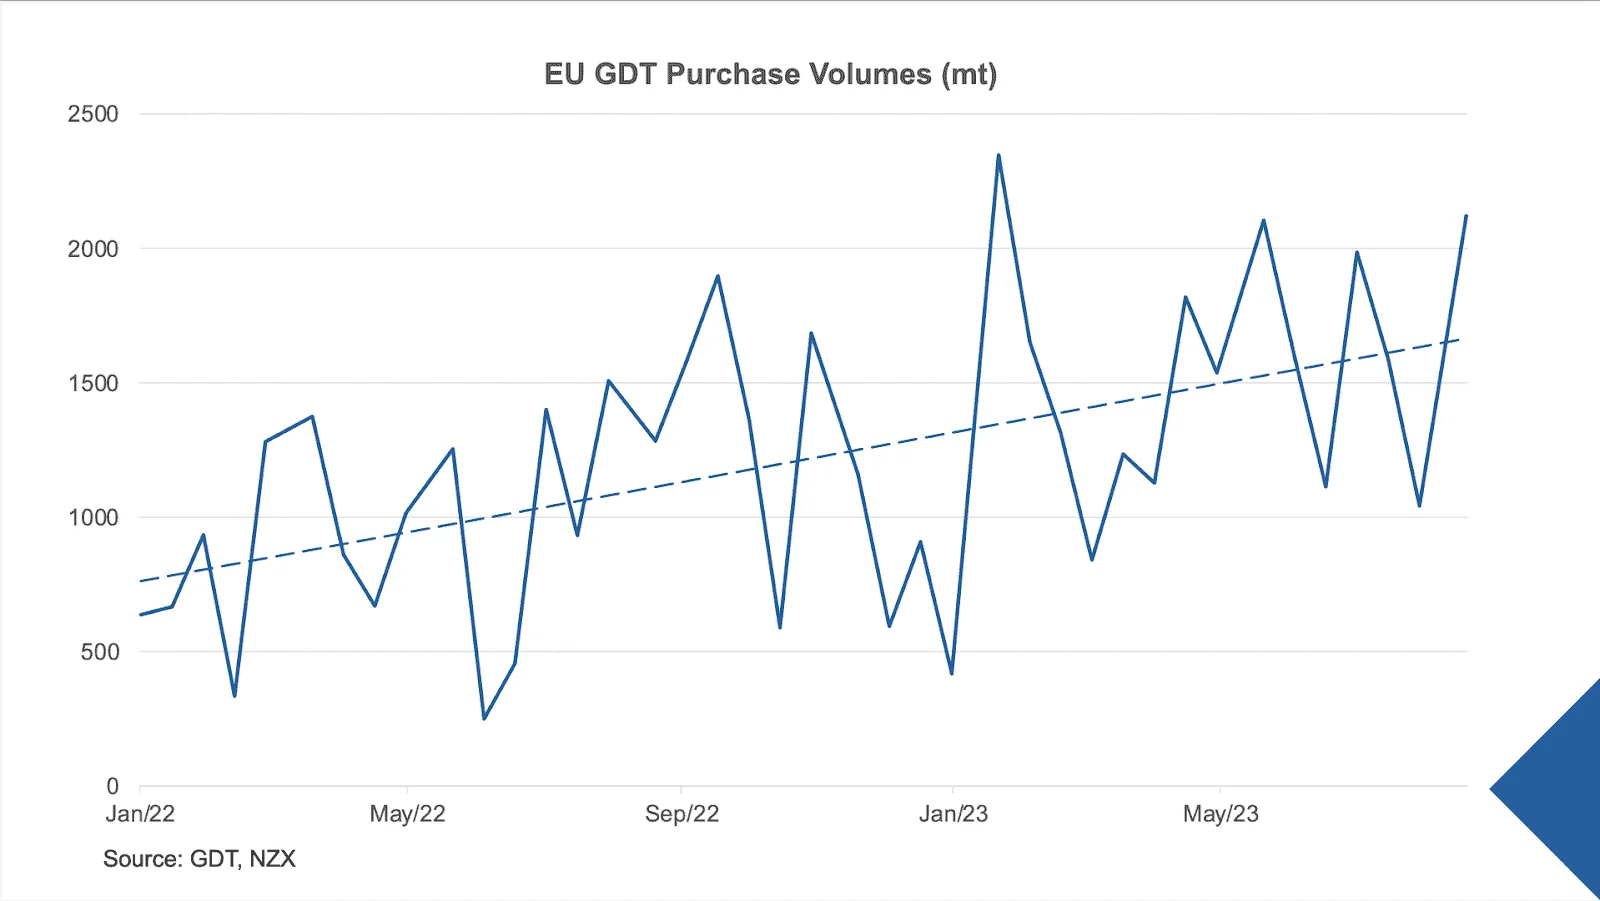
Figuur 9: aankoopvolumes van de EU op de GDT (mt)
Verwacht je dat de productie van mageremelkpoeder in het komende melkseizoen blijft groeien? We zijn een klein eiland en we hebben geen overcapaciteit in onze fabrieken, dus we moeten veel plannen om het ene product boven het andere te verwerken. Er zit nu wel wat ruimte in melkvetten, maar ik zie moeilijk een forse toename voor me in de productie van magere melk of zelfs cheddar en voedingspoeders. We kunnen de productielijnen maar beperkt verschuiven. Dat gezegd hebbend: we zien grote investeringen van internationale bedrijven zoals Mengniu, Yili en Olam; die laatste heeft hier net een fabriek geopend. De meeste van die fabrieken richten zich echter op melkpoeder. Een forse stijging van de productie van mageremelkpoeder zonder verdere investeringen in infrastructuur lijkt daarom onwaarschijnlijk.
Welke invloed denk je dat de hogere Chinese melkproductie de komende jaren heeft op de melkproductie van Nieuw-Zeeland? Ik denk dat Nieuw-Zeeland juist daarom zo’n interessante markt is, want we produceren onze melk niet alleen voor de binnenlandse markt - we produceren naar vermogen, en de output is veel groter dan onze lokale consumptie. Ik ben wat sceptisch over de Chinese melkproductie als het om zelfvoorziening gaat. Niet dat ik denk dat ze daar niet toe in staat zijn. Maar het waren wel veelzeggende 12 maanden als het gaat om het bedienen van de vraag in het schap.
We hebben een echte groei van de melkproductie in China gezien, wat leidde tot een verschuiving van soja naar vooral voer in plaats van voeding. Twaalf maanden later zagen we een nieuwe verschuiving toen er minder sojabonen beschikbaar waren voor producten als tofu. De situatie lijkt weer omgeslagen, met minder voer beschikbaar als gevolg. Het is een evenwichtsoefening waar ze mee worstelen.
Daarnaast heeft de beperkte exportcapaciteit van Oekraïne door het conflict met Rusland enorme invloed gehad op de Chinese voerprijzen. Gezien de huidige volatiele markt is dit geen goed moment om het echte potentieel van China te beoordelen. Toch aarzel ik om te zeggen dat hun groei houdbaar is, vooral omdat we drie maanden met negatieve productiecijfers hebben gezien.
Blijf op de hoogte van de nieuwste wereldwijde zuiveltrends en sluit je aan bij de volgende sessie van The Dairy Cafe, een tweewekelijks online evenement met inspirerende gastsprekers zoals Alexandria Winning-Browne.