La campagna 2026/27 si è aperta con un movimento netto. I futures sul cacao di Londra, sul contratto di dicembre, hanno guadagnato 534 GBP, ovvero il 12,3%, rispetto al 21 agosto, e 905 GBP, il 22,9%, rispetto a un mese fa. Il dicembre di New York ha aggiunto 614 USD, il 10,2%, sullo stesso confronto. Quasi tutto è arrivato nelle ultime due sedute prima della chiusura del mese.
La lettura di Martijn Bron è che si sia trattato molto probabilmente di ricoperture di posizioni corte speculative. Il catalizzatore è più difficile da individuare. L’analisi tecnica può avere avuto un ruolo, con la rottura di una formazione a triangolo sui grafici, insieme alle notizie di una scarsa allegagione dei baccelli in Costa d’Avorio e a un clima macro in cui gli investitori usano i panieri di materie prime come copertura dall’inflazione. Il cacao ora fa parte di quegli indici. Il posizionamento sostiene l’ipotesi delle ricoperture senza però confermarla: la posizione combinata del Managed Money fra Londra e New York era corta netta per 21.700 lotti alla rilevazione del 25 agosto, e il rialzo è arrivato dopo quella data, quindi il report da leggere è quello della settimana successiva.
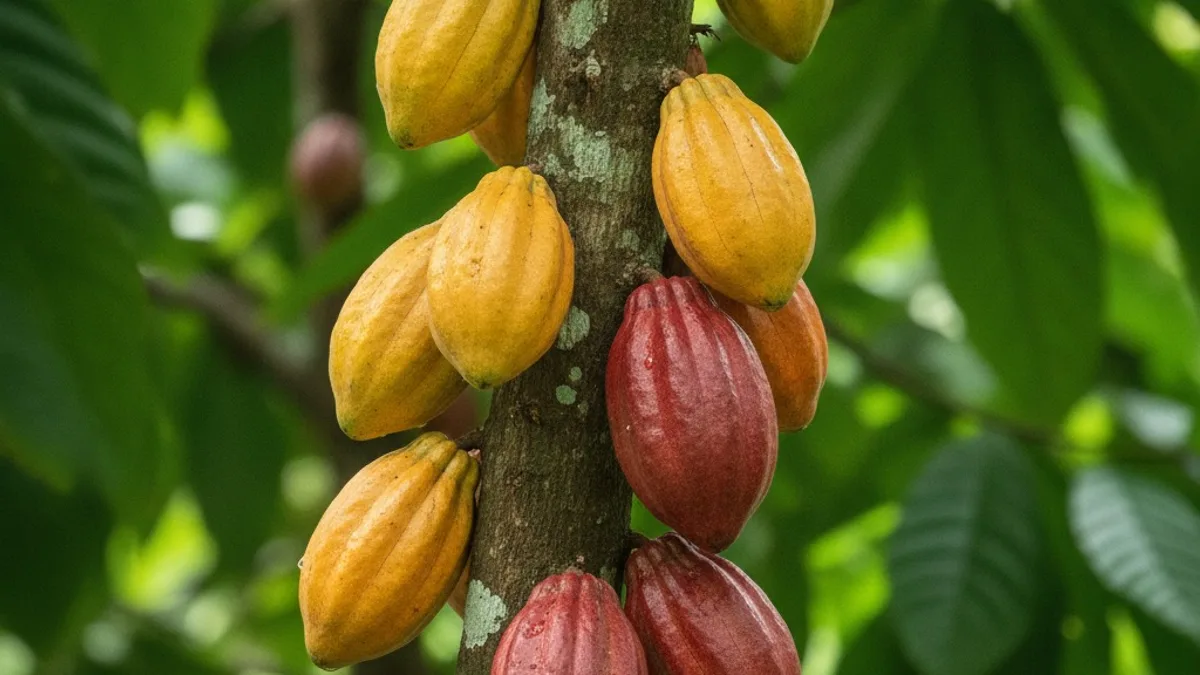
I fondamentali sottostanti sono più deboli di quanto il solo movimento di prezzo suggerisca. L’ultimo rilevamento del conteggio dei baccelli per il raccolto principale ivoriano è ben sotto la media quinquennale e, sui baccelli piccoli, si avvicina alla pessima campagna 2023. La sopravvivenza dei baccelli è migliorata leggermente ma è rimasta sotto sia il dato dell’anno scorso sia la media quinquennale del 94%, dopo essere scesa fino all’88%. Alcuni analisti hanno tagliato il raccolto ivoriano a 1,7 milioni di tonnellate, mentre StoneX si colloca vicino a 1,8 milioni contro i 2,2 milioni del raccolto in corso e segnala rischi al ribasso su quest’ultimo. StoneX ha ridotto il surplus globale 2026/27 a circa 25.000 tonnellate dalle 149.000 tonnellate di aprile. Il Ghana Cocoa Board stima il proprio nuovo raccolto a 650.000 tonnellate, in calo del 13%.
È improbabile che i coltivatori vedano qualcosa di questo rialzo. La Costa d’Avorio dovrebbe mantenere il prezzo fisso alla produzione a 1.200 franchi CFA al chilogrammo per il raccolto principale aperto il 1° settembre, secondo quattro fonti del settore e due fonti governative citate da Reuters. L’ente regolatore ha dovuto vendere a termine oltre 1,1 milioni di tonnellate a prezzi molto più bassi, e una fonte di governo ha detto che tenere fermo il prezzo è l’opzione meno costosa per i conti pubblici. Anche il Ghana dovrebbe lasciare invariato il prezzo ai propri coltivatori. Gli arrivi in Costa d’Avorio sono rimasti molto ridotti perché i coltivatori trattengono le fave di cacao sperando in un prezzo migliore che ora appare improbabile.
Da qui nasce la parte che gli acquirenti dovrebbero osservare. Il raccolto principale è in ritardo da otto a dieci settimane e il Consiglio del Caffè e del Cacao ivoriano prevede arrivi settimanali sotto le 15.000 tonnellate a settembre e le 25.000 tonnellate a ottobre, con il grosso in arrivo da fine ottobre a dicembre. Tra ottobre e dicembre sono attese circa 900.000 tonnellate nei porti ivoriani, contro 1,1 milioni di tonnellate nella stessa finestra dell’anno scorso. Tutto deve essere sdoganato prima che le regole UE sulla deforestazione entrino in vigore a fine anno, e gli esportatori avvertono già del rischio di congestione e di problemi di stoccaggio.