Il lattiero-caseario statunitense era un’industria a vocazione interna, in cui la maggior parte di ciò che gli allevatori americani producevano veniva consumato in casa e le esportazioni erano secondarie. Nel 2025 questo è cambiato. Le esportazioni di formaggio sono balzate del 13,64%, aggiungendo 92 milioni di libbre rispetto all’anno precedente, le esportazioni di materia grassa del latte hanno toccato i massimi storici a novembre e a dicembre con le spedizioni annuali in rialzo del 166%, e maggio 2025 ha segnato il mese record per le esportazioni statunitensi di formaggio. Come ha osservato il US Weekly, «la strategia export è passata da “bello da avere” a “necessaria”» nel momento in cui la produzione ha superato la domanda interna.
Il cambiamento non è stato una scelta strategica. È stato imposto da un surplus produttivo che il consumo interno non riusciva ad assorbire. La produzione statunitense di latte è cresciuta del 2,49% nel 2025, mentre la mandria si ampliava fino alla dimensione più grande dai primi anni Novanta, con la produzione di materia grassa del latte in crescita di quasi due punti percentuali più del latte alimentare, a +4,33% da inizio anno fino a novembre. Gli americani hanno mangiato più burro, più formaggio e più yogurt che mai, ma i consumi non sono cresciuti al ritmo della produzione, e il divario doveva andare da qualche parte. I magazzini frigoriferi assorbono parte di un surplus, ma lo stoccaggio costa e la capacità è finita. Lo sbocco vero sono le esportazioni.
Ogni prodotto ha trovato la propria strada all’export, con le proprie vulnerabilità. Il formaggio ha cavalcato un dollaro debole e prezzi convenienti fino a volumi internazionali record. Il burro è diventato un esportatore per caso quando i prezzi statunitensi sono scesi ai livelli più bassi al mondo. L’NFDM era già dipendente dall’export per l’80% e ha sentito per primo il colpo quando sono arrivati i dazi. E il siero di latte in polvere aveva tutto il suo quadro export centrato su un unico Paese, la Cina, il che lo ha reso il più esposto quando la politica commerciale è cambiata. Oscillazioni valutarie, escalation daziarie e una concorrenza mondiale aggressiva da Europa, Nuova Zelanda e perfino dalla Cina stessa hanno messo alla prova quanto fossero davvero solidi questi nuovi flussi commerciali.
Come ogni prodotto ha trovato la propria strada all’export
La storia della dipendenza dall’export si è svolta in modo diverso per ciascun prodotto, con motori diversi, vulnerabilità diverse e diversi livelli di esposizione.
Il formaggio è passato da prodotto di base del mercato interno a concorrente mondiale in un solo anno. È entrata in funzione nuova capacità produttiva, con gli impianti di mozzarella che salivano di giri e gli stabilimenti di cheddar che si ampliavano, portando la produzione totale a livelli record in più mesi mentre la domanda interna non riusciva ad assorbirla tutta. Il cheddar statunitense si è collocato nettamente sotto i concorrenti europei, e un dollaro debole ha allargato ancora il vantaggio di prezzo, così gli acquirenti internazionali che si rifornivano in Europa hanno trovato l’American Cheese più conveniente e subito disponibile. A fine anno le esportazioni totali di formaggio erano in rialzo del 13,64% con 92 milioni di libbre in più spedite, le sole esportazioni di cheddar sono balzate del 143% a luglio, e nuovi mercati hanno diversificato la base di acquirenti: il Messico è rimasto dominante con quasi il 40%, ma il Giappone ha superato diverse altre destinazioni, la Corea del Sud ha registrato importazioni di formaggio fresco in crescita del 51% da inizio anno e la Malaysia ha visto le esportazioni statunitensi di formaggio salire del 245% dopo un nuovo accordo commerciale. La diversificazione sembrava forza, ma era anche una dipendenza in formazione.
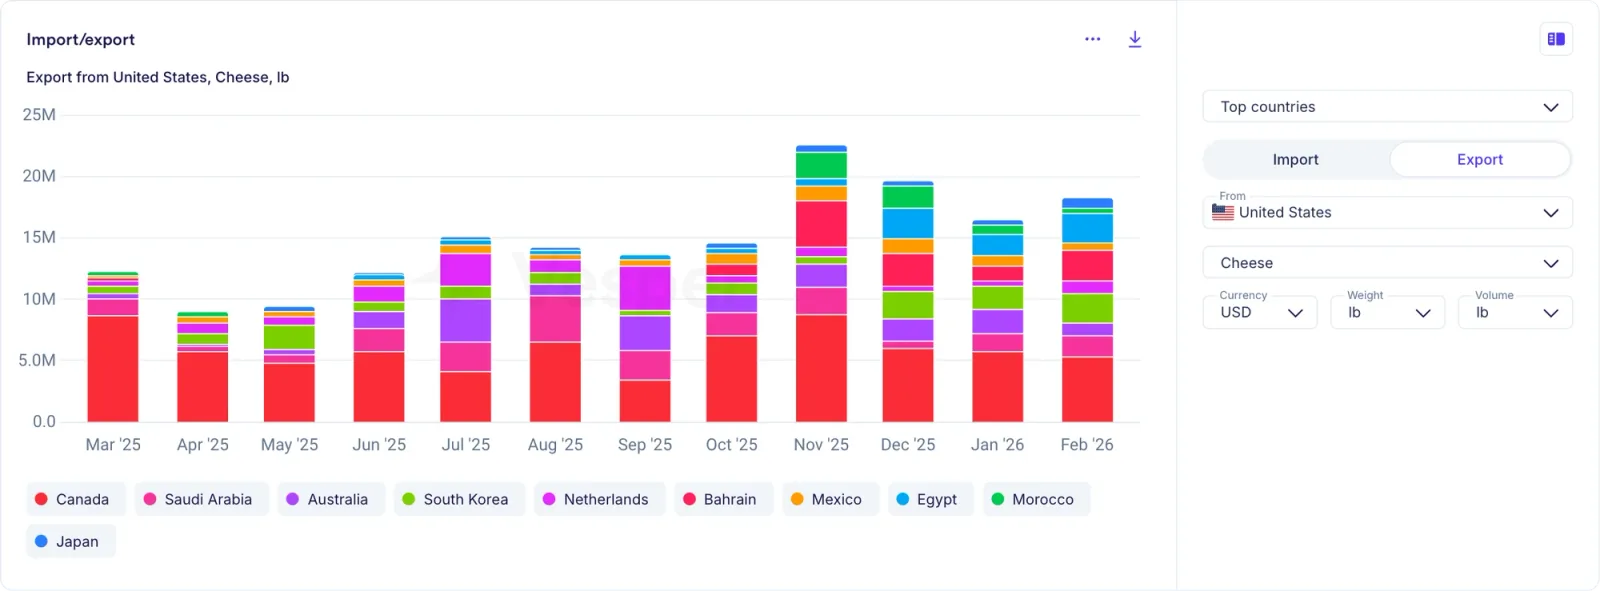
Esportazioni statunitensi di formaggio in lb (primi 10 Paesi)
Il burro è diventato l’esportatore per caso. Gli Stati Uniti erano storicamente un importatore netto di burro, e il burro americano non era sul radar mondiale perché il prodotto aveva il «colore sbagliato» e non si adattava ai gusti internazionali. Poi i prezzi statunitensi sono scesi abbastanza da rendere irrilevante tutto questo, il burro statunitense è diventato non solo competitivo ma il più conveniente al mondo, e le esportazioni di materia grassa del latte hanno toccato i massimi storici sia a novembre sia a dicembre, con le spedizioni annuali in salita del 166%. Nuovi mercati sono comparsi dal nulla: l’Arabia Saudita è diventata il secondo acquirente per valore (in rialzo di oltre il 5.400%), i Paesi Bassi sono comparsi con una crescita di quasi il 399.000% da una base vicina allo zero, e il Bahrein era in rialzo del 1.788%. Il canale export ha assorbito 25 milioni di libbre di burro in più nel solo periodo da gennaio a maggio rispetto all’anno precedente, spiegando più che interamente il deficit di scorte che in seguito ha scioccato il mercato. Il problema è che questi nuovi acquirenti hanno trovato il burro statunitense sul prezzo e sul prezzo se ne andranno.
Esportazioni statunitensi di burro in lb (primi 10 Paesi)
L’NFDM era già il prodotto più dipendente dall’export del lattiero-caseario statunitense, con fino all’80% della produzione esportato, il che lo rendeva il più vulnerabile a una disruzione commerciale. Il Messico era il maggiore acquirente, la Cina era stata significativa e i mercati del Sud-est asiatico assorbivano volumi costanti, ma nel 2025 ognuna di quelle relazioni è finita sotto pressione, mentre i dazi sulla Cina rendevano l’NFDM statunitense non competitivo lì, l’eccesso di offerta mondiale da Europa e Nuova Zelanda scalzava i prezzi statunitensi ovunque altrove e il dollaro forte peggiorava le cose. Le esportazioni verso il Sud-est asiatico sono calate del 25-30% su base annua, quelle verso la Cina si sono di fatto fermate e, a fine anno, gli Stati Uniti stavano perdendo quota di mercato in quasi ogni destinazione diversa dal Messico, mentre la Nuova Zelanda ampliava le proprie esportazioni verso la Cina dell’11,39% e le esportazioni dell’UE verso il Sud-est asiatico salivano del 33,83%.
Esportazioni statunitensi di NFDM + latte scremato in polvere in lb (primi 10 Paesi)
Il siero di latte in polvere aveva il proprio quadro export centrato su un unico Paese: la Cina, che consuma circa 150 dei 400 milioni di libbre di siero di latte in polvere statunitense esportate ogni anno e che acquistava negli Stati Uniti il 45% delle proprie importazioni di siero di latte in polvere. Quando l’escalation daziaria più ampia della Cina ha raggiunto l’84% sui prodotti statunitensi, le esportazioni sono crollate del 30% rispetto al mese precedente. Si sono formate nuove rotte commerciali nel Sud-est asiatico e in America Latina ma, come ha riferito il US Weekly, quei volumi «non erano sufficienti» a colmare il vuoto cinese. Delle 10 principali destinazioni di esportazione del siero statunitense, 7 avevano ricevuto lettere di minaccia daziaria dal governo statunitense, il che significa che le relazioni commerciali su cui poggiano le esportazioni di siero erano minacciate da più direzioni contemporaneamente.
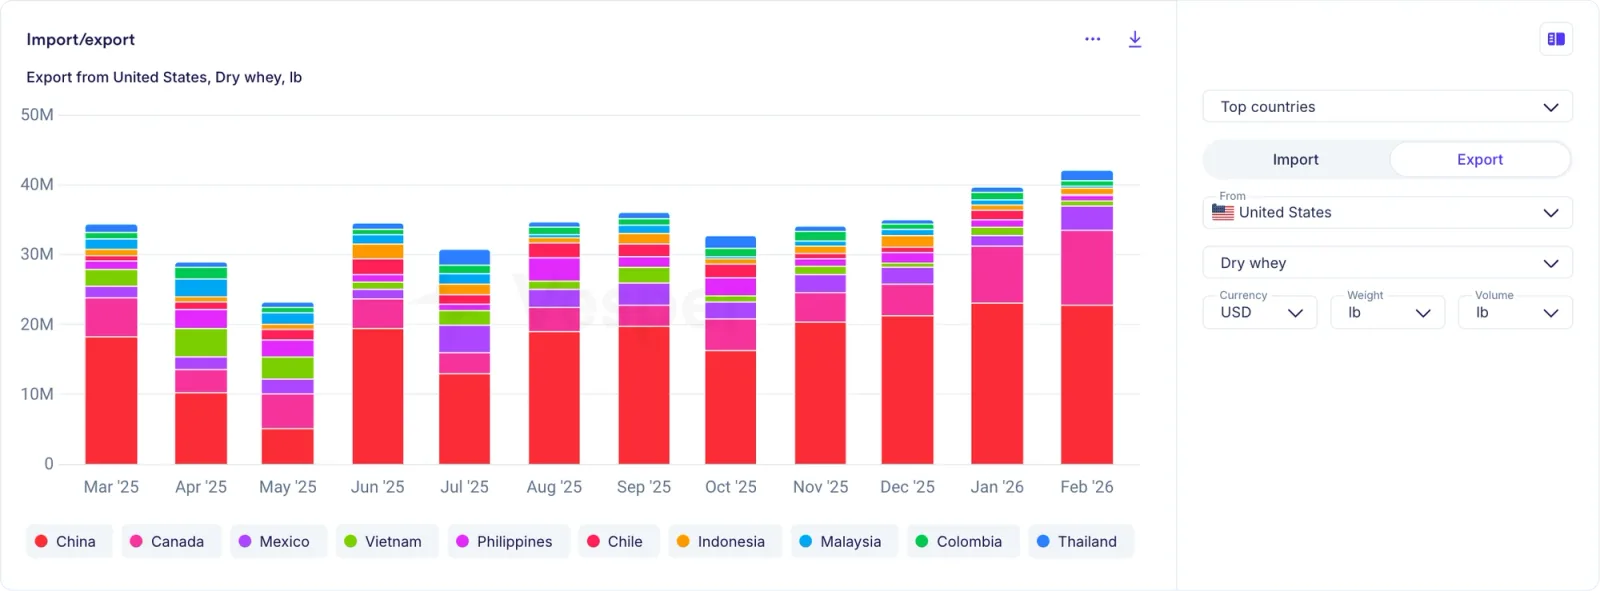
Esportazioni statunitensi di siero di latte in polvere in lb (primi 10 Paesi)
Il cambio: la forza che ridisegna tutto
Il US Weekly ha sottolineato ripetutamente come le dinamiche valutarie abbiano plasmato la competitività all’export per tutto il 2025 e fino al 2026, con il cambio EUR/USD mosso del 14,5% nel periodo da metà 2025 a inizio 2026, un’escursione abbastanza ampia da cambiare chi può vendere e dove.
Quando il dollaro si è indebolito a fine 2025, le esportazioni lattiero-casearie statunitensi sono cresciute perché i prodotti americani sono diventati più convenienti per gli acquirenti esteri, con le esportazioni di formaggio a livelli record e il burro che trovava nuovi mercati. Quando il dollaro si è rafforzato all’inizio del 2026, il US Weekly ha notato che «un dollaro più caro rende effettivamente le cose più complicate» per gli esportatori statunitensi, mentre i prodotti europei e neozelandesi diventavano più competitivi sul prezzo. Come ha scritto il US Weekly: «Se il vostro mercato è guidato da cambi favorevoli e dall’andamento dei negoziati commerciali, vi aspetta un viaggio movimentato».
Che cosa è successo quando i canali sono finiti sotto pressione
Il 2025 ha mostrato che aspetto hanno i dati quando le relazioni commerciali vanno sotto sforzo, e lo schema è stato costante: la vulnerabilità cresce con la dipendenza dall’export.
Per l’NFDM, i dazi con la Cina hanno di fatto eliminato la seconda destinazione di esportazione, e il US Weekly ha notato che i prezzi sono scesi anche a fronte di una produzione in calo perché «gli acquirenti avevano alternative e i dazi rendevano cara l’alternativa statunitense». Per il formaggio, la concorrenza europea si è intensificata nel secondo semestre, con il US Weekly che a novembre riferiva che «i prezzi europei stavano erodendo il vantaggio competitivo statunitense» e, benché i volumi siano rimasti alti, il ricavo per libbra è sceso perché i prezzi europei arrivavano 500 USD/mt più bassi. Per il burro, il balzo delle esportazioni era costruito interamente sull’essere l’opzione a costo più basso, il che rende quei flussi commerciali sensibili a qualsiasi spostamento del posizionamento relativo. Per il siero di latte in polvere, la disruzione daziaria con la Cina è stata compensata in parte ma non sostituita.
Il panorama competitivo ha reso queste pressioni più difficili da gestire. La produzione di formaggio dell’UE stava salendo di giri, la Nuova Zelanda era competitiva sia sul latte scremato in polvere sia su quello intero, e l’UE ha firmato accordi commerciali con Indonesia, India e Mercosur, allargando l’accesso preferenziale a destinazioni in cui il lattiero-caseario statunitense stava guadagnando terreno. La Germania ha superato gli Stati Uniti come primo fornitore di proteine a tenore più alto della Cina, con le importazioni cinesi di WPC80+ in crescita del 209% da inizio anno fino a metà 2025. E la Cina stava passando da importatore a esportatore, con le esportazioni cinesi di latte intero in polvere in salita del 200% su base annua e quelle di latte scremato in polvere del 743%, tutte vendute a prezzi inferiori del 40% a quelli del mercato mondiale e sostenute da aiuti pubblici e sussidi statali all’export.
Che cosa significa per chi gestisce gli acquisti
Il ruolo crescente delle esportazioni nel lattiero-caseario statunitense ha diverse implicazioni per gli acquirenti interni.
I prezzi mondiali influenzano sempre più i prezzi interni. Il US Weekly ha notato che «il legame fra i prezzi di Europa, Nuova Zelanda e Stati Uniti è più forte quando la dipendenza dall’export è più alta» e, man mano che più lattiero-caseario statunitense va all’estero, il prezzo interno segue più da vicino i benchmark mondiali.
Le oscillazioni valutarie contano. Il movimento del 14,5% dell’EUR/USD nel periodo ha ridisegnato il posizionamento competitivo di ogni prodotto lattiero-caseario scambiato a livello mondiale, un fattore che il US Weekly ha evidenziato ripetutamente nella competitività all’export.
La politica commerciale crea incertezza. Gli Stati Uniti avevano inviato lettere di minaccia daziaria a 7 delle 10 principali destinazioni di esportazione del siero contemporaneamente, e il US Weekly ha notato che «la possibilità che 8 dei 10 maggiori acquirenti spostino la domanda altrove crea un mercato completamente diverso».
L’esposizione all’export varia per prodotto. L’NFDM (fino all’80% esportato) è molto più esposto a una disruzione commerciale del burro (storicamente importato netto), con il formaggio a metà strada. Capire quali ingredienti arrivano da categorie fortemente esportate aiuta a valutare il rischio di fornitura.
La crescita dell’export incide sulla disponibilità interna. Il balzo del 166% delle esportazioni di materia grassa del latte e i 92 milioni di libbre di formaggio in più spedite all’estero sono volumi che non sono rimasti sul mercato interno, e il deficit di scorte di burro del -17% si è verificato insieme a esportazioni record.
Che cosa aspettarsi ora
Il quadro dell’export lattiero-caseario statunitense si muove in fretta. Ogni settimana nuovi dati commerciali, sviluppi sui dazi e movimenti valutari ridisegnano il panorama competitivo.
Il nostro US Weekly copre tutto questo: esportazioni, formaggio, burro, siero di latte, NFDM, produzione di latte e le forze mondiali che tirano i prezzi lattiero-caseari statunitensi in ogni direzione. Scritto dal team lattiero-caseario di Vesper, nella vostra posta ogni venerdì.