De Amerikaanse zuivel was vroeger een sector die vooral op de binnenlandse markt was gericht: het meeste van wat Amerikaanse veehouders produceerden werd thuis geconsumeerd en export was bijzaak. In 2025 veranderde dat. De kaasexport schoot 13,64 % omhoog en voegde 92 miljoen pond toe ten opzichte van het jaar ervoor, de export van melkvet bereikte in november en december recordhoogtes met jaarvolumes die 166 % hoger lagen, en mei 2025 was een recordmaand voor de Amerikaanse kaasexport. Zoals het Weekbericht Amerikaanse zuivel opmerkte: “de exportstrategie verschoof van ‘mooi meegenomen’ naar ‘noodzakelijk’” zodra de productie de binnenlandse vraag voorbijliep.
Die verschuiving was geen strategische keuze. Ze werd afgedwongen door een productieoverschot dat de binnenlandse consumptie niet kon opnemen. De Amerikaanse melkproductie groeide in 2025 met 2,49 % doordat de veestapel uitdijde tot de grootste sinds begin jaren negentig, met een melkvetproductie die de groei van consumptiemelk met bijna twee procentpunten voorbijliep op +4,33 % cumulatief tot en met november. Amerikanen aten meer boter, meer kaas en meer yoghurt dan ooit, maar de consumptie groeide niet in het tempo waarin de productie dat deed, en dat gat moest ergens heen. Een koelhuis vangt een deel van een overschot op, maar opslag kost geld en de capaciteit is eindig. De echte uitlaatklep is de export.
Elk product vond zijn eigen exportroute, met zijn eigen kwetsbaarheden. Kaas reed op een zwakke dollar en goedkope prijzen naar recordvolumes in het buitenland. Boter werd bij toeval exporteur toen de Amerikaanse prijzen naar het laagste niveau ter wereld zakten. NFDM was al voor 80 % exportafhankelijk en voelde de pijn het eerst toen de heffingen toesloegen. En weipoeder had zijn hele exportbeeld rond één land gebouwd, China, waardoor het het meest blootstond toen het handelsbeleid verschoof. Valutaschommelingen, oplopende heffingen en agressieve wereldwijde concurrentie uit Europa, Nieuw-Zeeland en zelfs China zelf stelden allemaal op de proef hoe duurzaam die nieuwe handelsstromen werkelijk waren.
Hoe elk product zijn exportroute vond
Het verhaal van de exportafhankelijkheid verliep voor elk product anders, met andere aanjagers, andere kwetsbaarheden en andere niveaus van blootstelling.
Kaas ging in één jaar van binnenlands basisproduct naar wereldwijde concurrent. Er kwam nieuwe productiecapaciteit in bedrijf doordat mozzarella-fabrieken opschaalden en cheddar-faciliteiten uitbreidden, wat de totale productie in meerdere maanden naar recordniveaus duwde terwijl de binnenlandse vraag het niet allemaal kon opnemen. De Amerikaanse cheddarprijzen ondergroeven de Europese concurrenten flink, en een zwakke Amerikaanse dollar maakte dat prijsvoordeel nog groter, dus internationale kopers die eerder uit Europa betrokken, vonden American Cheese goedkoper en ruim beschikbaar. Eind van het jaar lag de totale kaasexport 13,64 % hoger met 92 miljoen pond extra verscheept, schoot de cheddarexport alleen al in juli 143 % omhoog, en maakten nieuwe markten de koperbasis breder: Mexico bleef dominant met bijna 40 %, maar Japan haalde verschillende andere bestemmingen in, Zuid-Korea liet een import van verse kaas zien die cumulatief 51 % hoger lag, en Maleisië zag de Amerikaanse kaasexport met 245 % omhoogspringen na een nieuw handelsakkoord. De spreiding zag eruit als kracht, maar ze was ook een afhankelijkheid in wording.
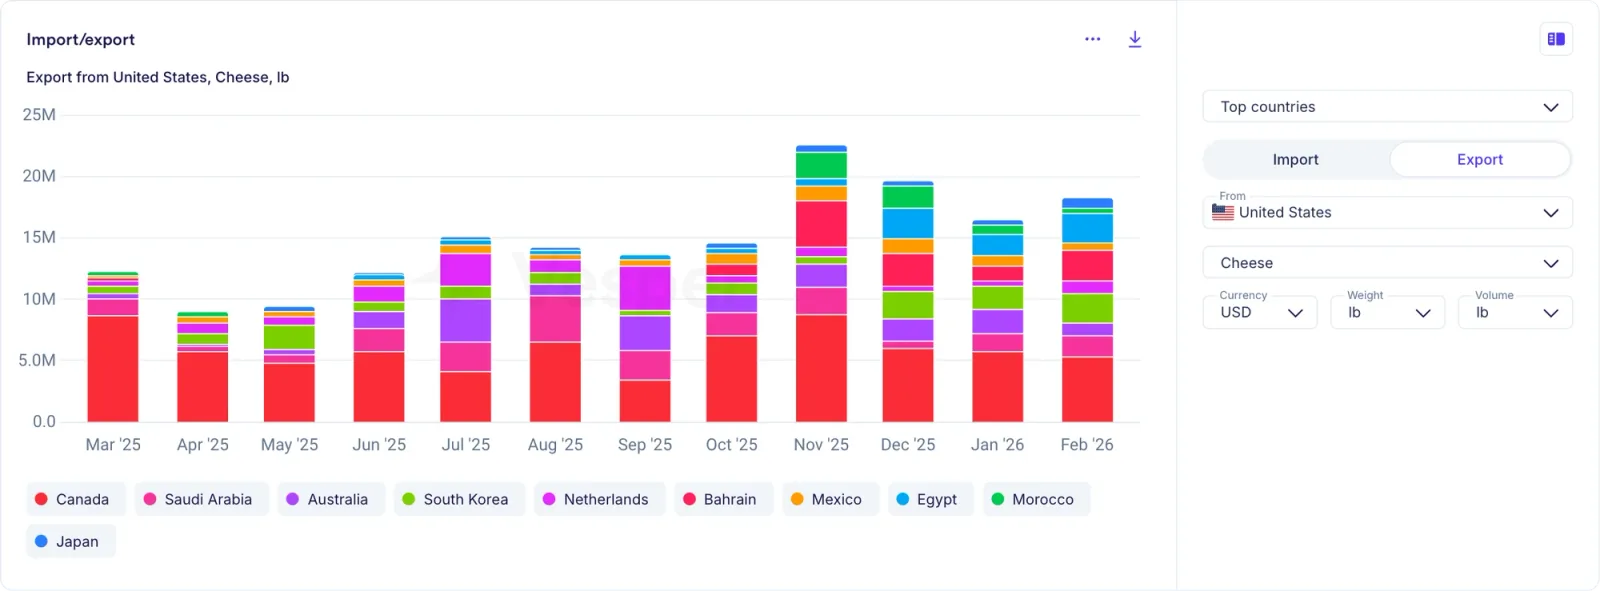
De Amerikaanse kaasexport in lb (top 10 landen)
Boter werd bij toeval exporteur. De VS was historisch netto-importeur van boter, en Amerikaanse boter stond niet op de wereldwijde radar omdat het product de “verkeerde kleur” had en niet bij internationale smaken paste. Toen zakten de Amerikaanse prijzen zo ver dat niets daarvan er meer toe deed, werd Amerikaanse boter niet alleen concurrerend maar de goedkoopste ter wereld, en bereikte de melkvetexport in zowel november als december recordhoogtes met jaarvolumes die 166 % hoger lagen. Er doken uit het niets nieuwe markten op: Saoedi-Arabië werd de tweede koper in waarde (ruim 5.400 % hoger), Nederland verscheen met bijna 399.000 % groei vanaf een bijna nulbasis, en Bahrein stond 1.788 % hoger. Alleen al in januari tot en met mei nam het exportkanaal 25 miljoen pond boter meer op dan een jaar eerder, meer dan genoeg om het voorraadtekort te verklaren dat de markt later schokte. Het probleem is dat die nieuwe kopers Amerikaanse boter op prijs hebben gevonden en op prijs zullen vertrekken.
De Amerikaanse boterexport in lb (top 10 landen)
NFDM was al het meest exportafhankelijke product in de Amerikaanse zuivel, met tot 80 % van de productie bestemd voor export, waardoor het ook het kwetsbaarst was voor handelsverstoring. Mexico was de grootste koper, China was significant geweest en Zuidoost-Aziatische markten namen gestaag volumes af, maar in 2025 kwam elk van die relaties onder druk doordat heffingen op China het Amerikaanse NFDM daar onconcurrerend maakten, wereldwijd overaanbod uit Europa en Nieuw-Zeeland de Amerikaanse prijzen overal elders ondergroef, en de sterke dollar het nog erger maakte. De export naar Zuidoost-Azië daalde 25 tot 30 % op jaarbasis, de export naar China stopte in feite, en eind van het jaar verloren de VS marktaandeel in vrijwel elke bestemming buiten Mexico, terwijl Nieuw-Zeeland zijn export naar China met 11,39 % uitbreidde en de EU-export naar Zuidoost-Azië 33,83 % opliep.
De Amerikaanse export van NFDM + mageremelkpoeder in lb (top 10 landen)
Weipoeder had zijn exportbeeld rond één land gebouwd: China, dat jaarlijks ruwweg 150 miljoen pond van de 400 miljoen pond Amerikaanse weipoederexport verbruikt en 45 % van de Chinese weipoederimport uit de VS betrok. Toen de bredere heffingsescalatie van China 84 % op Amerikaanse producten bereikte, kelderde de export 30 % ten opzichte van de maand ervoor. Er ontstonden nieuwe handelsroutes in Zuidoost-Azië en Latijns-Amerika, maar zoals het Weekbericht Amerikaanse zuivel berichtte, waren die volumes “niet toereikend” om het gat met China te vullen. Van de tien grootste Amerikaanse bestemmingen voor wei-export hadden er 7 een brief met heffingsdreiging van de Amerikaanse overheid ontvangen, wat betekende dat de handelsrelaties die de wei-export dragen van meerdere kanten tegelijk onder druk stonden.
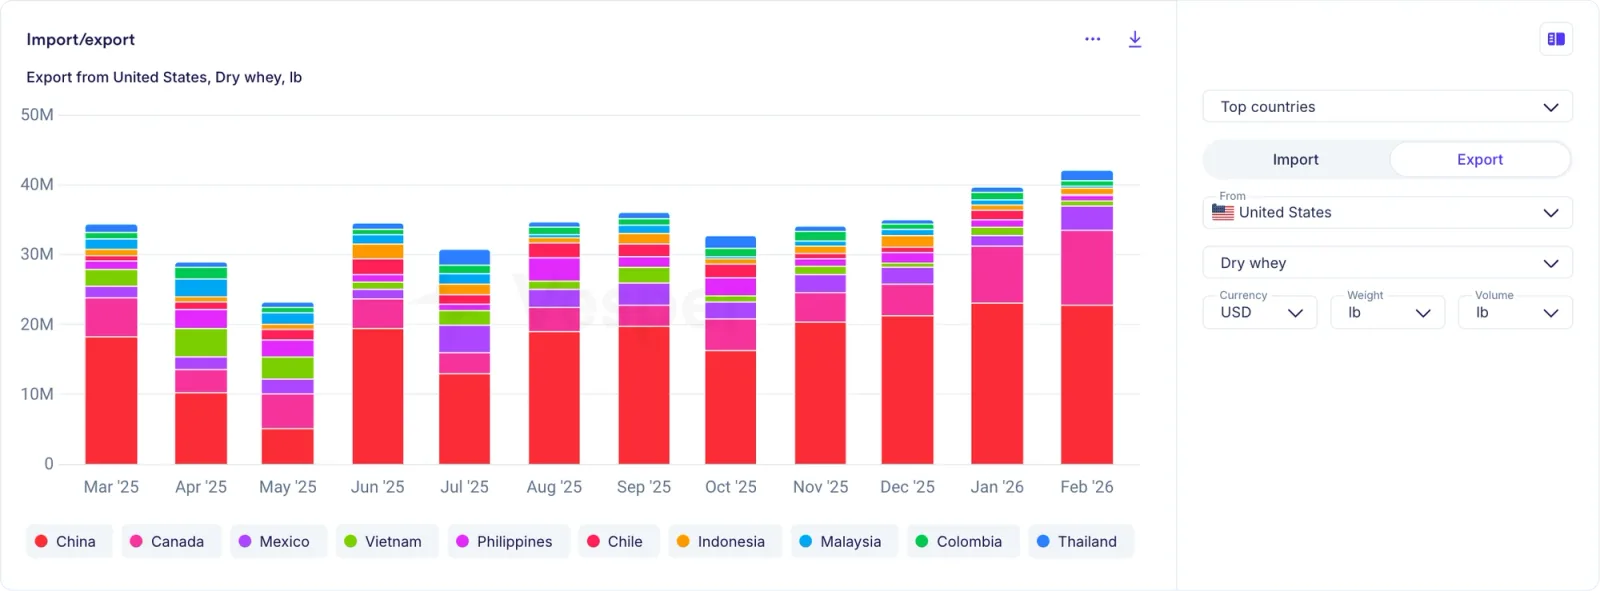
De Amerikaanse weipoederexport in lb (top 10 landen)
Valuta: de kracht die alles opnieuw vormgeeft
Het Weekbericht Amerikaanse zuivel wees er herhaaldelijk op hoe de valutadynamiek de exportconcurrentiekracht vormgaf in 2025 en begin 2026, met een EUR/USD-koers die over de periode van medio 2025 tot begin 2026 14,5 % bewoog, een uitslag groot genoeg om te veranderen wie waar kan verkopen.
Toen de dollar eind 2025 verzwakte, groeide de Amerikaanse zuivelexport doordat Amerikaanse producten goedkoper werden voor buitenlandse kopers, met een kaasexport die records brak en boter die nieuwe markten vond. Toen de dollar begin 2026 sterker werd, merkte het Weekbericht Amerikaanse zuivel op dat “de duurdere dollar de zaken wel ingewikkelder maakt” voor Amerikaanse exporteurs, omdat Europese en Nieuw-Zeelandse producten qua prijs concurrerender werden. Zoals het Weekbericht Amerikaanse zuivel het verwoordde: “Draait je markt op gunstige wisselkoersen en de voortgang van handelsbesprekingen, dan staat je een hobbelige rit te wachten.”
Wat er gebeurde toen de kanalen onder druk kwamen
2025 liet zien hoe de data eruitzien wanneer handelsrelaties onder spanning komen, en het patroon was consistent: de kwetsbaarheid schaalt mee met de exportafhankelijkheid.
Voor NFDM haalden heffingen met China de op een na grootste exportbestemming in feite weg, en het Weekbericht Amerikaanse zuivel merkte op dat de prijzen daalden ook al liep de productie terug, omdat “kopers alternatieven hadden en heffingen het Amerikaanse alternatief duur maakten”. Voor kaas nam de Europese concurrentie in de tweede helft toe, waarbij het Weekbericht Amerikaanse zuivel in november berichtte dat “de Europese prijsstelling de Amerikaanse concurrentievoorsprong aan het uithollen was”, en terwijl de volumes hoog bleven, daalde de opbrengst per pond doordat de Europese prijzen $500/mt goedkoper uitkwamen. Voor boter was de exportgolf volledig gebouwd op het zijn van de goedkoopste optie, wat die handelsstromen gevoelig maakt voor elke verschuiving in de relatieve positionering. Voor weipoeder werd de verstoring door de heffingen met China deels gecompenseerd, maar niet vervangen.
Het concurrentielandschap maakte die druk moeilijker beheersbaar. De Europese kaasproductie schaalde op, Nieuw-Zeeland was concurrerend in zowel mageremelkpoeder als vollemelkpoeder, en de EU sloot handelsakkoorden met Indonesië, India en Mercosur, waarmee ze preferentiële markttoegang uitbreidde naar bestemmingen waar de Amerikaanse zuivel terrein had gewonnen. Duitsland haalde de VS in als grootste leverancier van eiwitrijkere producten aan China, met een import van WPC80+ naar China die cumulatief tot medio 2025 209 % hoger lag. En China ontwikkelde zich van importeur tot exporteur, met een Chinese export van vollemelkpoeder die 200 % hoger lag op jaarbasis en een export van mageremelkpoeder die 743 % steeg, alles verkocht op 40 % onder de wereldmarktprijzen en gesteund door overheidssteun en staatsexportsubsidies.
Wat dit betekent voor inkoopteams
De groeiende rol van export in de Amerikaanse zuivel heeft verschillende gevolgen voor binnenlandse kopers.
Wereldprijzen beïnvloeden de binnenlandse prijzen steeds sterker. Het Weekbericht Amerikaanse zuivel merkte op dat “het verband tussen de prijzen uit Europa, Nieuw-Zeeland en de Verenigde Staten groter is naarmate de exportafhankelijkheid groter is”, en naarmate meer Amerikaanse zuivel naar het buitenland gaat, volgt de binnenlandse prijsvorming de wereldwijde benchmarks nauwer.
Valutaschommelingen tellen. De beweging van 14,5 % in EUR/USD over de periode hertekende de concurrentiepositie van elk wereldwijd verhandeld zuivelproduct, iets waar het Weekbericht Amerikaanse zuivel herhaaldelijk op wees als factor in de exportconcurrentiekracht.
Handelsbeleid schept onzekerheid. De VS had tegelijkertijd brieven met heffingsdreiging uitstaan bij 7 van de tien grootste bestemmingen voor wei-export, en het Weekbericht Amerikaanse zuivel merkte op dat “de mogelijkheid dat 8 van de 10 grootste kopers hun vraag elders onderbrengen een compleet andere markt oplevert”.
De blootstelling aan export verschilt per product. NFDM (tot 80 % geëxporteerd) staat veel sterker bloot aan handelsverstoring dan boter (historisch netto geïmporteerd), met kaas daar tussenin. Begrijpen welke ingrediënten uit zwaar geëxporteerde categorieën komen, helpt het aanbodrisico in te schatten.
Exportgroei raakt de binnenlandse beschikbaarheid. De stijging van 166 % in de melkvetexport en de 92 miljoen pond kaas extra die naar het buitenland ging, zijn volumes die niet binnenslands bleven, en het botervoorraadtekort van -17 % viel samen met recordexport.
Wat staat de Amerikaanse zuivelexport te wachten?
Het beeld van de Amerikaanse zuivelexport beweegt snel. Elke week geven nieuwe handelsdata, ontwikkelingen rond heffingen en valutabewegingen het concurrentielandschap opnieuw vorm.
Ons Weekbericht Amerikaanse zuivel behandelt het allemaal: export, kaas, boter, wei, NFDM, melkproductie en de wereldwijde krachten die de Amerikaanse zuivelprijzen alle kanten op trekken. Geschreven door het zuivelteam van Vesper, elke vrijdag in je inbox.