O setor lácteo americano já foi uma indústria voltada para dentro, em que a maior parte do que o produtor americano fazia era consumida em casa e a exportação era secundária. Em 2025, isso mudou. As exportações de queijo dispararam 13,64%, acrescentando 92 milhões de libras em relação ao ano anterior, as exportações de gordura do leite bateram máximas históricas em novembro e em dezembro, com os embarques anuais em alta de 166%, e maio de 2025 marcou o mês recorde de exportação de queijo americano. Como observou o US Weekly, “a estratégia de exportação passou de ‘seria bom ter’ para ‘necessária’” quando a produção superou a demanda doméstica.
A virada não foi uma escolha estratégica. Foi forçada por um excedente de produção que o consumo doméstico não conseguia absorver. A produção americana de leite cresceu 2,49% em 2025, com o rebanho se expandindo ao maior tamanho desde o início dos anos 1990, e a produção de gordura do leite superando o crescimento do leite fluido em quase dois pontos percentuais, em +4,33% no acumulado do ano até novembro. Os americanos comeram mais manteiga, mais queijo e mais iogurte do que nunca, mas o consumo não cresceu no ritmo da produção, e a diferença tinha que ir para algum lugar. O estoque frigorificado absorve parte de um excedente, mas armazenar custa dinheiro e a capacidade é finita. A saída de verdade é a exportação.
Cada produto encontrou seu próprio caminho de exportação, com suas próprias vulnerabilidades. O queijo pegou carona em um dólar fraco e em preços baratos para chegar a volumes internacionais recordes. A manteiga virou exportadora por acidente quando os preços americanos caíram ao nível mais baixo do mundo. O NFDM já era 80% dependente de exportação e sentiu a dor primeiro quando as tarifas vieram. E o soro de leite em pó tinha todo o seu quadro de exportação centrado em um único país, a China, o que o deixou mais exposto quando a política comercial mudou. Oscilações cambiais, escaladas tarifárias e concorrência global agressiva da Europa, da Nova Zelândia e até da própria China testaram o quanto esses novos fluxos comerciais eram de fato duráveis.
Como cada produto encontrou seu caminho de exportação
A história da dependência de exportação se desenrolou de forma diferente para cada produto, com motores diferentes, vulnerabilidades diferentes e níveis diferentes de exposição.
O queijo foi de item básico do mercado doméstico a concorrente global em um único ano. Nova capacidade de produção entrou em operação, com as fábricas de mozarela acelerando e as unidades de cheddar se ampliando, empurrando a produção total a níveis recordes em vários meses, sem que a demanda doméstica conseguisse absorver tudo. Os preços do cheddar americano ficaram bem abaixo dos concorrentes europeus, e um dólar fraco ampliou ainda mais a vantagem de preço, de modo que compradores internacionais que vinham comprando da Europa encontraram o American cheese mais barato e prontamente disponível. No fechamento do ano, as exportações totais de queijo subiram 13,64%, com 92 milhões de libras a mais embarcadas, só as exportações de cheddar dispararam 143% em julho, e novos mercados diversificaram a base de compradores: o México seguiu dominante, com quase 40%, mas o Japão ultrapassou vários outros destinos, a Coreia do Sul mostrou alta de 51% nas importações de queijo fresco no acumulado do ano, e a Malásia viu as exportações americanas de queijo saltarem 245% depois de um novo acordo comercial. A diversificação parecia força, mas também era uma dependência em formação.
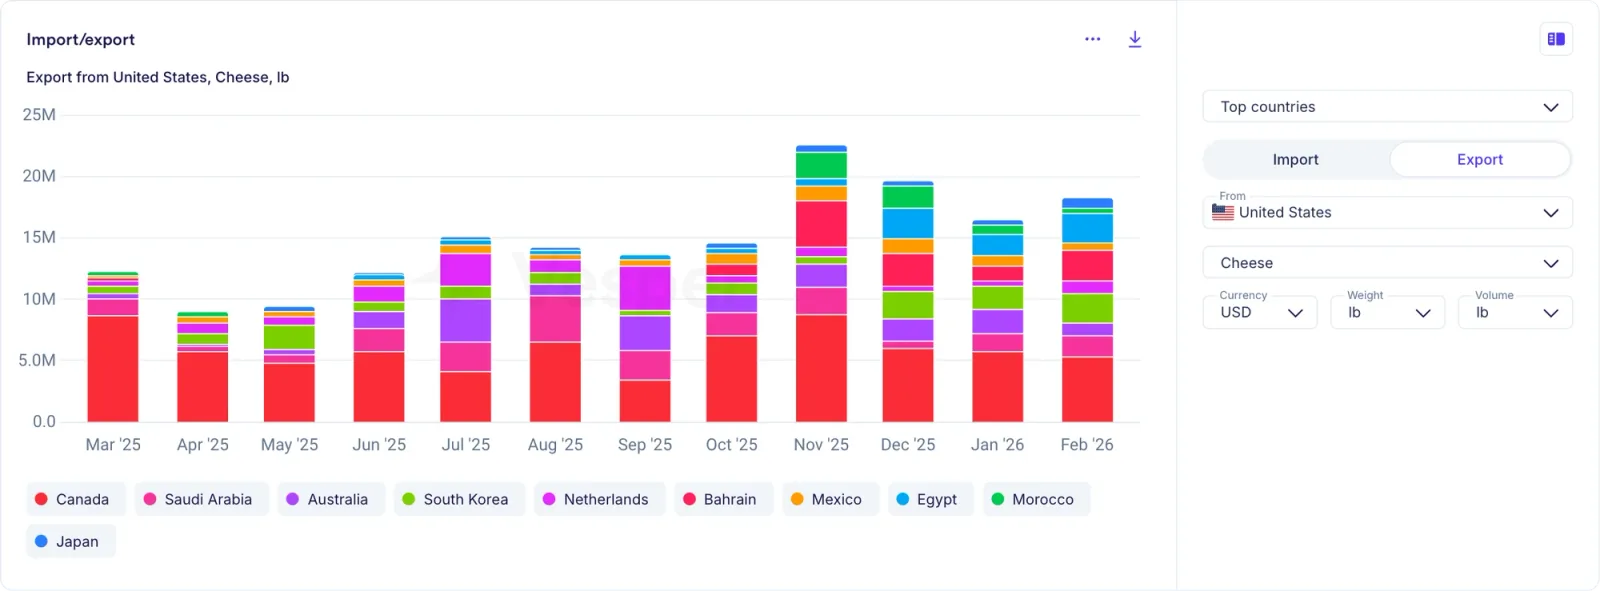
Exportações de queijo dos EUA em lb (10 principais países)
A manteiga virou a exportadora acidental. Os Estados Unidos haviam sido historicamente importadores líquidos de manteiga, e a manteiga americana não estava no radar global porque o produto tinha a “cor errada” e não combinava com o paladar internacional. Então os preços americanos caíram o suficiente para nada disso importar, e a manteiga americana se tornou não apenas competitiva, mas a mais barata do mundo, e as exportações de gordura do leite bateram máximas históricas em novembro e em dezembro, com os embarques anuais saltando 166%. Novos mercados apareceram do nada: a Arábia Saudita virou o segundo maior comprador em valor (alta de mais de 5.400%), os Países Baixos apareceram com crescimento de quase 399.000% a partir de uma base perto de zero e o Bahrein subiu 1.788%. O canal de exportação absorveu 25 milhões de libras a mais de manteiga só entre janeiro e maio em relação ao ano anterior, mais do que explicando o déficit de estoque que depois chocou o mercado. O problema é que esses novos compradores encontraram a manteiga americana pelo preço e vão embora pelo preço.
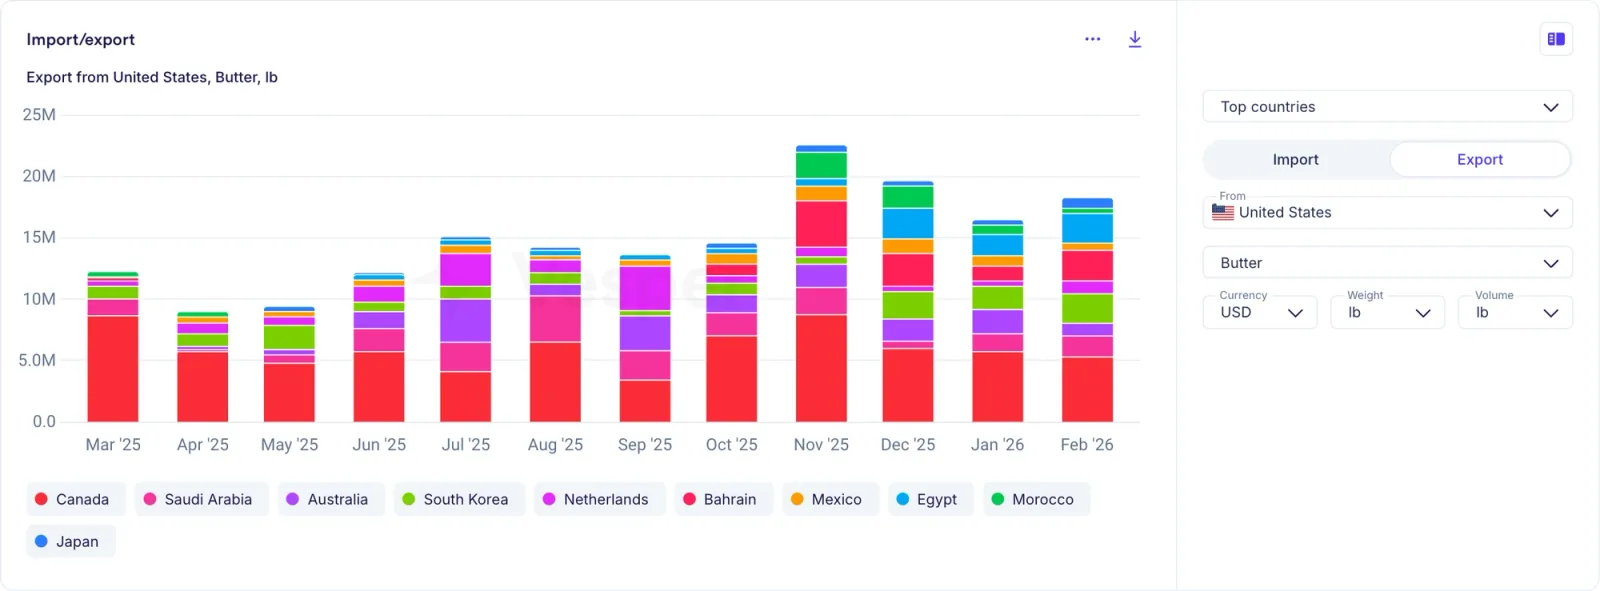
Exportações de manteiga dos EUA em lb (10 principais países)
O NFDM já era o produto mais dependente de exportação dos lácteos americanos, com até 80% da produção exportada, o que o tornava o mais vulnerável a uma ruptura comercial. O México era o maior comprador, a China havia sido relevante e os mercados do Sudeste Asiático absorviam volumes constantes, mas em 2025 cada uma dessas relações entrou sob pressão, à medida que as tarifas sobre a China tornaram o NFDM americano não competitivo por lá, o excesso de oferta global da Europa e da Nova Zelândia ficou abaixo do preço americano em todos os outros lugares, e o dólar forte piorou o quadro. As exportações para o Sudeste Asiático caíram 25-30% no ano, as exportações para a China pararam na prática e, no fechamento do ano, os Estados Unidos perdiam participação de mercado em quase todos os destinos fora do México, enquanto a Nova Zelândia ampliava suas exportações para a China em 11,39% e as exportações da UE para o Sudeste Asiático subiam 33,83%.
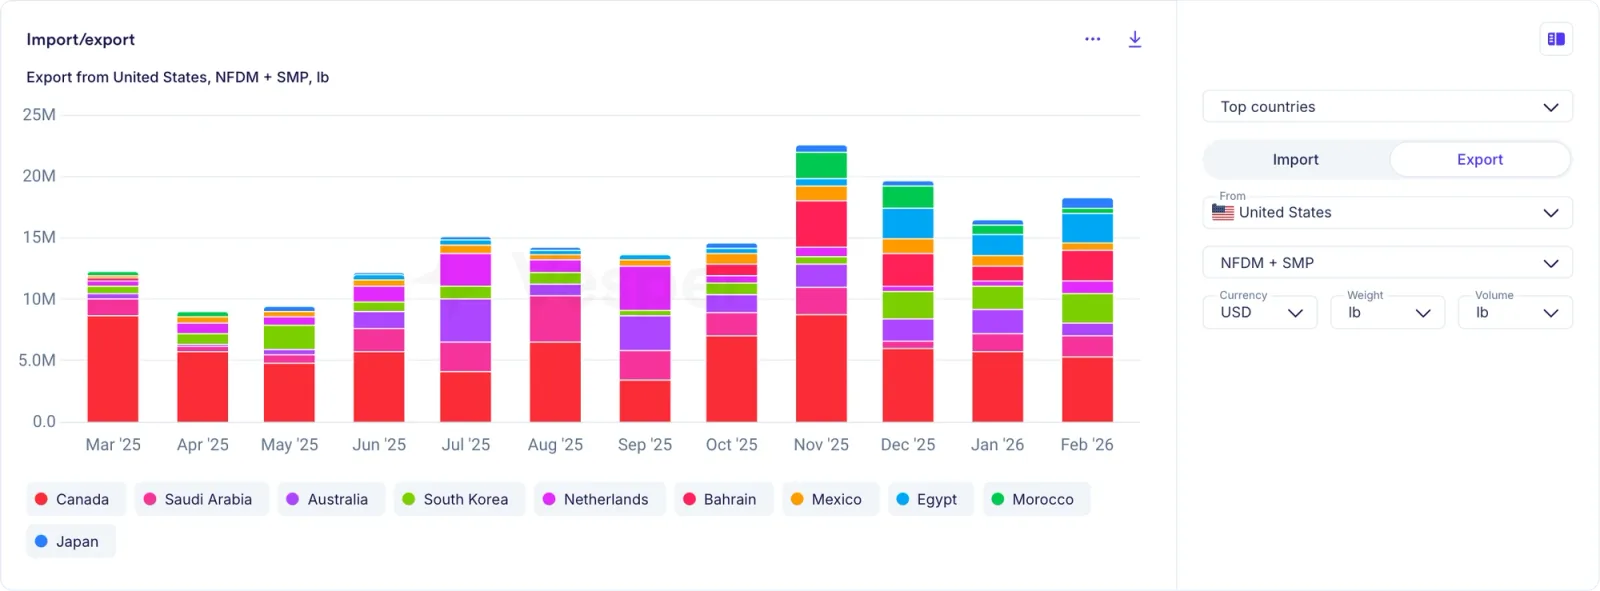
Exportações de NFDM + leite em pó desnatado dos EUA em lb (10 principais países)
O soro de leite em pó tinha seu quadro de exportação centrado em um único país: a China, que consome cerca de 150 milhões das 400 milhões de libras exportadas anualmente de soro de leite em pó americano e levou 45% das importações chinesas de soro de leite em pó a partir dos Estados Unidos. Quando a escalada tarifária mais ampla da China chegou a 84% sobre produtos americanos, as exportações despencaram 30% no mês. Novas rotas comerciais se formaram no Sudeste Asiático e na América Latina, mas, como reportou o US Weekly, esses volumes “não eram suficientes” para preencher a lacuna da China. Dos 10 principais destinos de exportação de soro americano, 7 haviam recebido cartas de ameaça tarifária do governo dos Estados Unidos, o que significa que as relações comerciais que sustentam a exportação de soro estavam ameaçadas por várias direções ao mesmo tempo.
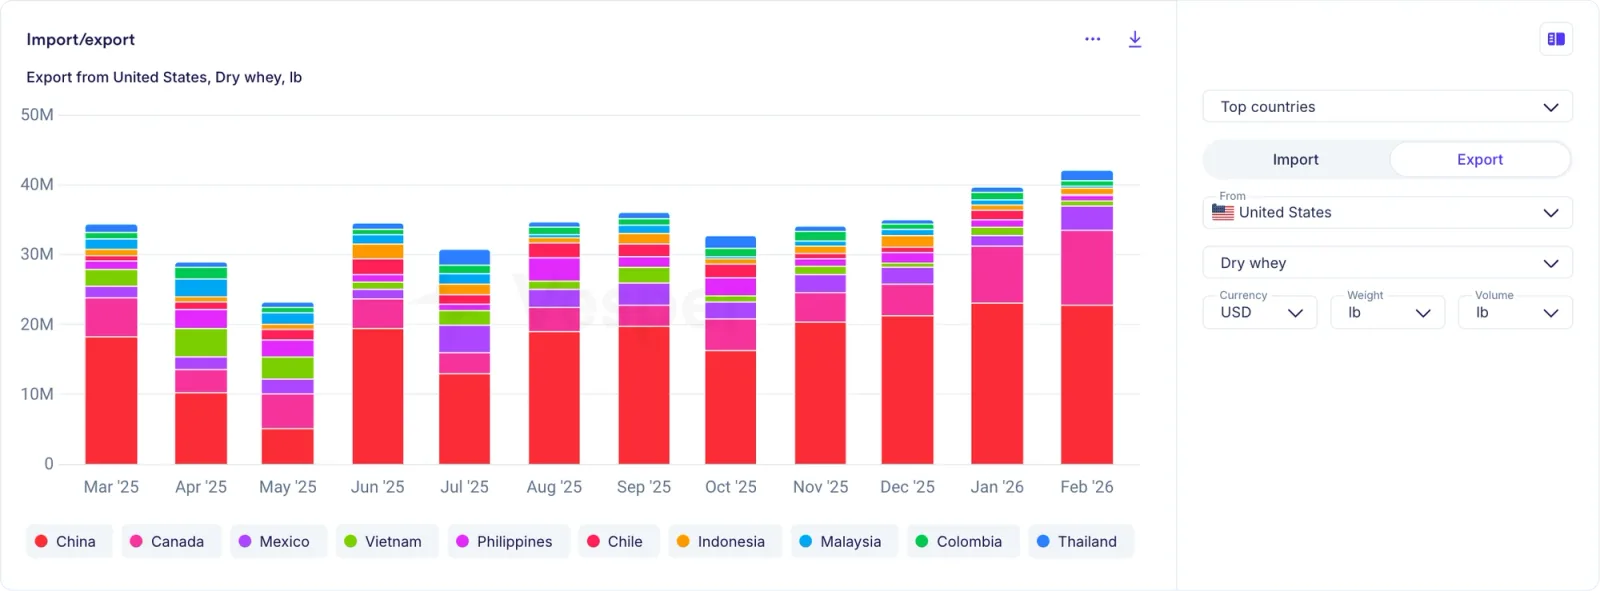
Exportações de soro de leite em pó dos EUA em lb (10 principais países)
O câmbio: a força que redesenha tudo
O US Weekly destacou repetidamente como a dinâmica cambial moldou a competitividade da exportação ao longo de 2025 e adentrando 2026, com o EUR/USD se movendo 14,5% no período de meados de 2025 ao início de 2026, uma oscilação grande o bastante para mudar quem consegue vender para onde.
Quando o dólar enfraqueceu no fim de 2025, as exportações lácteas americanas cresceram, à medida que os produtos americanos ficaram mais baratos para o comprador estrangeiro, com as exportações de queijo batendo recordes e a manteiga encontrando novos mercados. Quando o dólar se fortaleceu no início de 2026, o US Weekly observou que “o dólar mais caro de fato complica as coisas” para os exportadores americanos, já que os produtos europeus e neozelandeses ficaram mais competitivos em preço. Como colocou o US Weekly: “Se o seu mercado é movido por taxas de câmbio favoráveis e pelo andamento das negociações comerciais, prepare-se para uma viagem turbulenta.”
O que aconteceu quando os canais ficaram sob pressão
2025 mostrou como ficam os dados quando as relações comerciais entram sob tensão, e o padrão foi consistente: a vulnerabilidade cresce junto com a dependência de exportação.
Para o NFDM, as tarifas com a China removeram na prática o segundo maior destino de exportação, e o US Weekly observou que os preços caíram mesmo com a produção em queda porque “os compradores tinham alternativas e as tarifas deixaram a alternativa americana cara”. Para o queijo, a concorrência europeia se intensificou ao longo do segundo semestre, com o US Weekly reportando em novembro que “a precificação europeia estava corroendo a vantagem competitiva americana” e, embora os volumes seguissem altos, a receita por libra caiu, porque os preços europeus vinham 500 USD/mt mais baratos. Para a manteiga, a disparada de exportação foi construída inteiramente sobre ser a opção de menor custo, o que deixa esses fluxos comerciais sensíveis a qualquer mudança no posicionamento relativo. Para o soro de leite em pó, a ruptura tarifária com a China foi parcialmente compensada, mas não substituída.
O cenário competitivo tornou essas pressões mais difíceis de administrar. A produção europeia de queijo acelerava, a Nova Zelândia estava competitiva tanto em leite em pó desnatado quanto em leite em pó integral, e a UE assinou acordos comerciais com Indonésia, Índia e Mercosul, ampliando o acesso preferencial a mercados em que os lácteos americanos vinham ganhando terreno. A Alemanha ultrapassou os Estados Unidos como principal fornecedora de alta proteína para a China, com as importações chinesas de WPC80 e acima subindo 209% no acumulado do ano até meados de 2025. E a China vinha deixando de ser importadora para virar exportadora, com as exportações chinesas de leite em pó integral disparando 200% no ano e as de leite em pó desnatado subindo 743%, tudo vendido 40% abaixo dos preços do mercado mundial e apoiado por suporte governamental e subsídios estatais à exportação.
O que isso significa para os times de compras
O papel crescente da exportação nos lácteos americanos tem várias implicações para o comprador doméstico.
Os preços globais influenciam cada vez mais os preços domésticos. O US Weekly observou que “a conexão entre os preços da Europa, da Nova Zelândia e dos Estados Unidos é maior quando a dependência de exportação é maior” e, à medida que mais lácteos americanos vão para fora, a precificação doméstica acompanha os benchmarks globais mais de perto.
As oscilações cambiais importam. O movimento de 14,5% do EUR/USD no período redesenhou o posicionamento competitivo de todo produto lácteo negociado globalmente, algo que o US Weekly destacou repetidamente como fator de competitividade na exportação.
A política comercial cria incerteza. Os Estados Unidos tinham cartas de ameaça tarifária endereçadas a 7 dos 10 principais destinos de exportação de soro ao mesmo tempo, e o US Weekly observou que “a possibilidade de 8 dos 10 maiores compradores deslocarem a demanda para outro lugar cria um mercado completamente diferente”.
A exposição à exportação varia por produto. O NFDM (até 80% exportado) está muito mais exposto a uma ruptura comercial do que a manteiga (historicamente importada em termos líquidos), com o queijo no meio do caminho. Entender quais ingredientes vêm de categorias fortemente exportadas ajuda a avaliar o risco de suprimento.
O crescimento da exportação afeta a disponibilidade doméstica. A disparada de 166% nas exportações de gordura do leite e as 92 milhões de libras a mais de queijo embarcadas para fora são volumes que não ficaram no mercado doméstico, e o déficit de -17% nos estoques de manteiga aconteceu junto com exportações recordes.
O que vem por aí para a exportação láctea americana?
O quadro da exportação láctea americana se move rápido. Toda semana, novos dados de comércio, desdobramentos tarifários e movimentos de câmbio redesenham o cenário competitivo.
Nosso US Weekly cobre tudo isso: exportação, queijo, manteiga, soro, NFDM, produção de leite e as forças globais que puxam os preços lácteos americanos em todas as direções. Escrito pelo time de lácteos da Vesper, entregue na sua caixa de entrada toda sexta-feira.