Τα αμερικανικά γαλακτοκομικά ήταν κάποτε ένας κλάδος με εγχώρια προτεραιότητα, όπου το μεγαλύτερο μέρος όσων παρήγαν οι Αμερικανοί κτηνοτρόφοι καταναλωνόταν στο σπίτι και οι εξαγωγές ήταν δευτερεύουσες. Το 2025 αυτό άλλαξε. Οι εξαγωγές τυριού εκτινάχθηκαν 13,64%, προσθέτοντας 92 εκατομμύρια λίβρες πάνω από την προηγούμενη χρονιά, οι εξαγωγές λιπαρής ύλης γάλακτος έπιασαν ιστορικά υψηλά τον Νοέμβριο και τον Δεκέμβριο με τις ετήσιες αποστολές στο +166%, και ο Μάιος του 2025 έγραψε μήνα ρεκόρ για τις αμερικανικές εξαγωγές τυριού. Όπως παρατήρησε το US Weekly, «η εξαγωγική στρατηγική πέρασε από το καλό να το έχεις στο απαραίτητο» μόλις η παραγωγή ξεπέρασε την εγχώρια ζήτηση.
Η μετατόπιση δεν ήταν στρατηγική επιλογή. Την επέβαλε ένα πλεόνασμα παραγωγής που η εγχώρια κατανάλωση δεν μπορούσε να απορροφήσει. Η αμερικανική παραγωγή γάλακτος αυξήθηκε 2,49% το 2025 καθώς το κοπάδι επεκτάθηκε στο μεγαλύτερο μέγεθός του από τις αρχές της δεκαετίας του 1990, με την παραγωγή λιπαρής ύλης γάλακτος να ξεπερνά την ανάπτυξη του υγρού γάλακτος κατά σχεδόν δύο ποσοστιαίες μονάδες, στο +4,33% από την αρχή του έτους ως τον Νοέμβριο. Οι Αμερικανοί έφαγαν περισσότερο βούτυρο, περισσότερο τυρί και περισσότερο γιαούρτι από ποτέ, όμως η κατανάλωση δεν μεγάλωσε με τον ρυθμό που μεγάλωσε η παραγωγή, και το κενό έπρεπε να πάει κάπου. Οι ψυκτικές αποθήκες απορροφούν ένα μέρος του πλεονάσματος, η αποθήκευση όμως κοστίζει και η δυναμικότητα είναι πεπερασμένη. Η πραγματική διέξοδος είναι οι εξαγωγές.
Κάθε προϊόν βρήκε τη δική του εξαγωγική διαδρομή με τις δικές του ευπάθειες. Το τυρί καβάλησε ένα αδύναμο δολάριο και φθηνή τιμολόγηση ως τους διεθνείς όγκους ρεκόρ. Το βούτυρο έγινε κατά λάθος εξαγωγέας όταν οι αμερικανικές τιμές έπεσαν στις χαμηλότερες του κόσμου. Το NFDM ήταν ήδη εξαρτημένο από τις εξαγωγές κατά 80% και ένιωσε πρώτο τον πόνο όταν χτύπησαν οι δασμοί. Και ο ορός γάλακτος σε σκόνη είχε όλη την εξαγωγική του εικόνα συγκεντρωμένη σε μία χώρα, την Κίνα, πράγμα που τον έκανε τον πιο εκτεθειμένο όταν άλλαξε η εμπορική πολιτική. Οι διακυμάνσεις του συναλλάγματος, οι κλιμακώσεις δασμών και ο επιθετικός παγκόσμιος ανταγωνισμός από την Ευρώπη, τη Νέα Ζηλανδία και την ίδια την Κίνα δοκίμασαν όλα το πόσο ανθεκτικές ήταν πραγματικά αυτές οι νέες εμπορικές ροές.
Πώς βρήκε κάθε προϊόν την εξαγωγική του διαδρομή
Η ιστορία της εξαγωγικής εξάρτησης εξελίχθηκε διαφορετικά για κάθε προϊόν, με διαφορετικούς μοχλούς, διαφορετικές ευπάθειες και διαφορετικά επίπεδα έκθεσης.
Το τυρί πέρασε από εγχώριο βασικό προϊόν σε παγκόσμιο ανταγωνιστή μέσα σε μία χρονιά. Νέα παραγωγική δυναμικότητα μπήκε σε λειτουργία καθώς οι μονάδες mozzarella ανέβασαν ρυθμούς και οι εγκαταστάσεις cheddar επεκτάθηκαν, σπρώχνοντας τη συνολική παραγωγή σε επίπεδα ρεκόρ σε πολλούς μήνες, ενώ η εγχώρια ζήτηση δεν μπορούσε να την απορροφήσει όλη. Οι αμερικανικές τιμές cheddar υποτιμολογούσαν σημαντικά τους Ευρωπαίους ανταγωνιστές, και ένα αδύναμο αμερικανικό δολάριο έκανε το πλεονέκτημα τιμής ακόμη μεγαλύτερο, οπότε οι διεθνείς αγοραστές που προμηθεύονταν από την Ευρώπη βρήκαν το American cheese φθηνότερο και άμεσα διαθέσιμο. Ως το τέλος της χρονιάς, οι συνολικές εξαγωγές τυριού ήταν στο +13,64% με 92 εκατομμύρια επιπλέον λίβρες να αποστέλλονται, οι εξαγωγές cheddar από μόνες τους εκτινάχθηκαν 143% τον Ιούλιο, και νέες αγορές διαφοροποίησαν τη βάση των αγοραστών: το Μεξικό παρέμεινε κυρίαρχο με σχεδόν 40%, όμως η Ιαπωνία προσπέρασε αρκετούς άλλους προορισμούς, η Νότια Κορέα έδειξε εισαγωγές φρέσκου τυριού στο +51% από την αρχή του έτους, και η Μαλαισία είδε τις αμερικανικές εξαγωγές τυριού να πηδούν 245% μετά από μια νέα εμπορική συμφωνία. Η διαφοροποίηση έμοιαζε με ισχύ, ήταν όμως και μια εξάρτηση υπό διαμόρφωση.
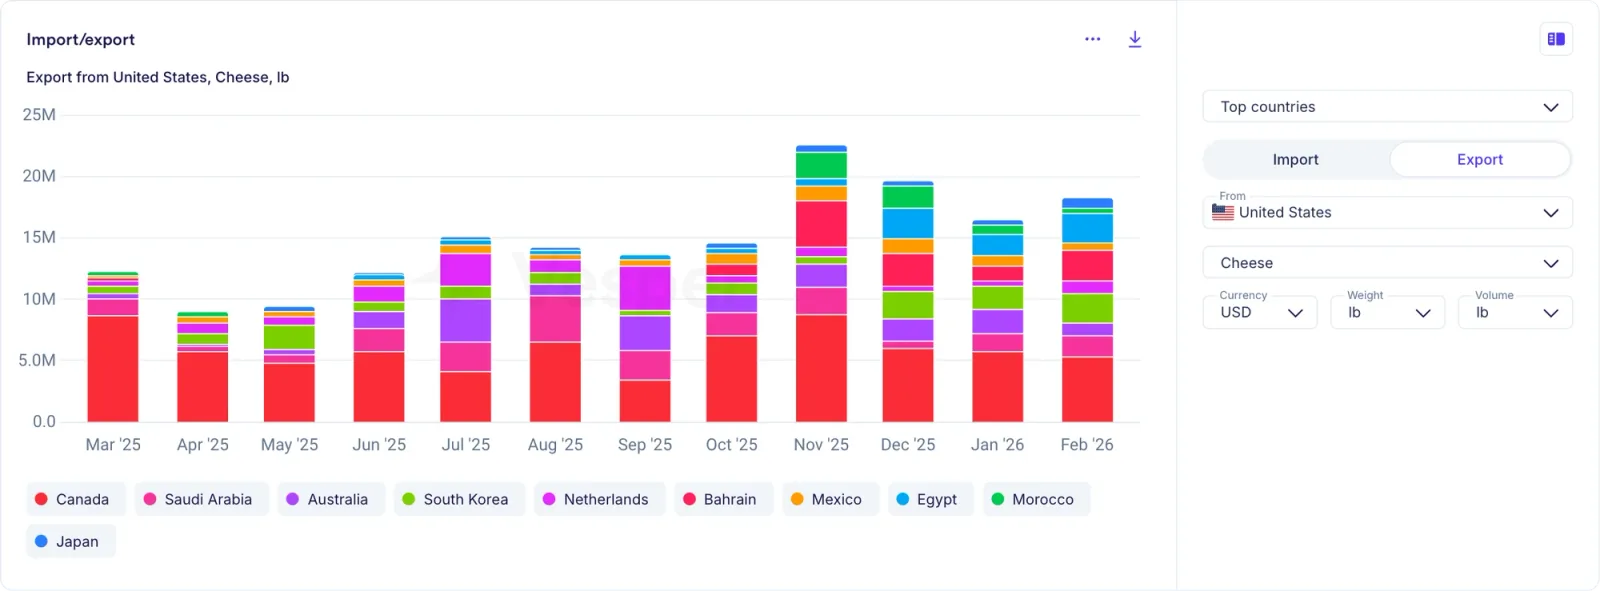
Αμερικανικές εξαγωγές τυριού σε lb (10 κορυφαίες χώρες)
Το βούτυρο έγινε ο κατά λάθος εξαγωγέας. Οι ΗΠΑ ήταν ιστορικά καθαρός εισαγωγέας βουτύρου, και το αμερικανικό βούτυρο δεν ήταν στο παγκόσμιο ραντάρ επειδή το προϊόν είχε «λάθος χρώμα» και δεν ταίριαζε στα διεθνή γούστα. Έπειτα οι αμερικανικές τιμές έπεσαν αρκετά ώστε τίποτα από αυτά να μη μετράει, και το αμερικανικό βούτυρο έγινε όχι απλώς ανταγωνιστικό αλλά το φθηνότερο στον κόσμο, ενώ οι εξαγωγές λιπαρής ύλης γάλακτος έπιασαν ιστορικά υψηλά τόσο τον Νοέμβριο όσο και τον Δεκέμβριο, με τις ετήσιες αποστολές να πηδούν 166%. Νέες αγορές εμφανίστηκαν από το πουθενά: η Σαουδική Αραβία έγινε ο δεύτερος αγοραστής σε αξία (στο +5.400% και πλέον), οι Κάτω Χώρες εμφανίστηκαν με ανάπτυξη σχεδόν 399.000% από σχεδόν μηδενική βάση, και το Μπαχρέιν ήταν στο +1.788%. Το εξαγωγικό κανάλι απορρόφησε 25 εκατομμύρια επιπλέον λίβρες βουτύρου μόνο από τον Ιανουάριο ως τον Μάιο σε σύγκριση με την προηγούμενη χρονιά, εξηγώντας με το παραπάνω το έλλειμμα αποθεμάτων που αργότερα σόκαρε την αγορά. Το πρόβλημα είναι ότι αυτοί οι νέοι αγοραστές βρήκαν το αμερικανικό βούτυρο στην τιμή και θα φύγουν στην τιμή.
Αμερικανικές εξαγωγές βουτύρου σε lb (10 κορυφαίες χώρες)
Το NFDM ήταν ήδη το πιο εξαρτημένο από τις εξαγωγές προϊόν στα αμερικανικά γαλακτοκομικά, με έως και το 80% της παραγωγής να εξάγεται, πράγμα που το έκανε το πιο ευάλωτο σε εμπορικές διαταραχές. Το Μεξικό ήταν ο μεγαλύτερος αγοραστής, η Κίνα είχε υπάρξει σημαντική και οι αγορές της Νοτιοανατολικής Ασίας απορροφούσαν σταθερούς όγκους, όμως το 2025 κάθε μία από αυτές τις σχέσεις βρέθηκε υπό πίεση, καθώς οι δασμοί στην Κίνα έκαναν το αμερικανικό NFDM μη ανταγωνιστικό εκεί, η παγκόσμια υπερπροσφορά από Ευρώπη και Νέα Ζηλανδία υποτιμολογούσε την αμερικανική τιμή παντού αλλού, και το ισχυρό δολάριο το χειροτέρευε. Οι εξαγωγές προς τη Νοτιοανατολική Ασία έπεσαν 25-30% σε ετήσια βάση, οι εξαγωγές προς την Κίνα ουσιαστικά σταμάτησαν, και ως το τέλος της χρονιάς οι ΗΠΑ έχαναν μερίδιο αγοράς σχεδόν σε κάθε μη μεξικανικό προορισμό, ενώ η Νέα Ζηλανδία επέκτεινε τις εξαγωγές της προς την Κίνα κατά 11,39% και οι εξαγωγές της ΕΕ προς τη Νοτιοανατολική Ασία ανέβηκαν 33,83%.
Αμερικανικές εξαγωγές NFDM + SMP σε lb (10 κορυφαίες χώρες)
Ο ορός γάλακτος σε σκόνη είχε την εξαγωγική του εικόνα συγκεντρωμένη σε μία χώρα: την Κίνα, που καταναλώνει περίπου 150 εκατομμύρια από τα 400 εκατομμύρια λίβρες ετήσιων αμερικανικών εξαγωγών ορού σε σκόνη και πήρε το 45% των κινεζικών εισαγωγών ορού σε σκόνη από τις ΗΠΑ. Όταν η ευρύτερη κλιμάκωση δασμών της Κίνας έφτασε το 84% στα αμερικανικά προϊόντα, οι εξαγωγές βούλιαξαν 30% σε μηνιαία βάση. Σχηματίστηκαν νέες εμπορικές διαδρομές στη Νοτιοανατολική Ασία και τη Λατινική Αμερική, αλλά όπως ανέφερε το US Weekly, αυτοί οι όγκοι «δεν ήταν επαρκείς» για να καλύψουν το κενό της Κίνας. Από τους 10 κορυφαίους προορισμούς αμερικανικών εξαγωγών ορού, 7 είχαν λάβει επιστολές απειλής δασμών από την αμερικανική κυβέρνηση, πράγμα που σήμαινε ότι οι εμπορικές σχέσεις στις οποίες στηρίζονταν οι εξαγωγές ορού απειλούνταν από πολλές κατευθύνσεις ταυτόχρονα.
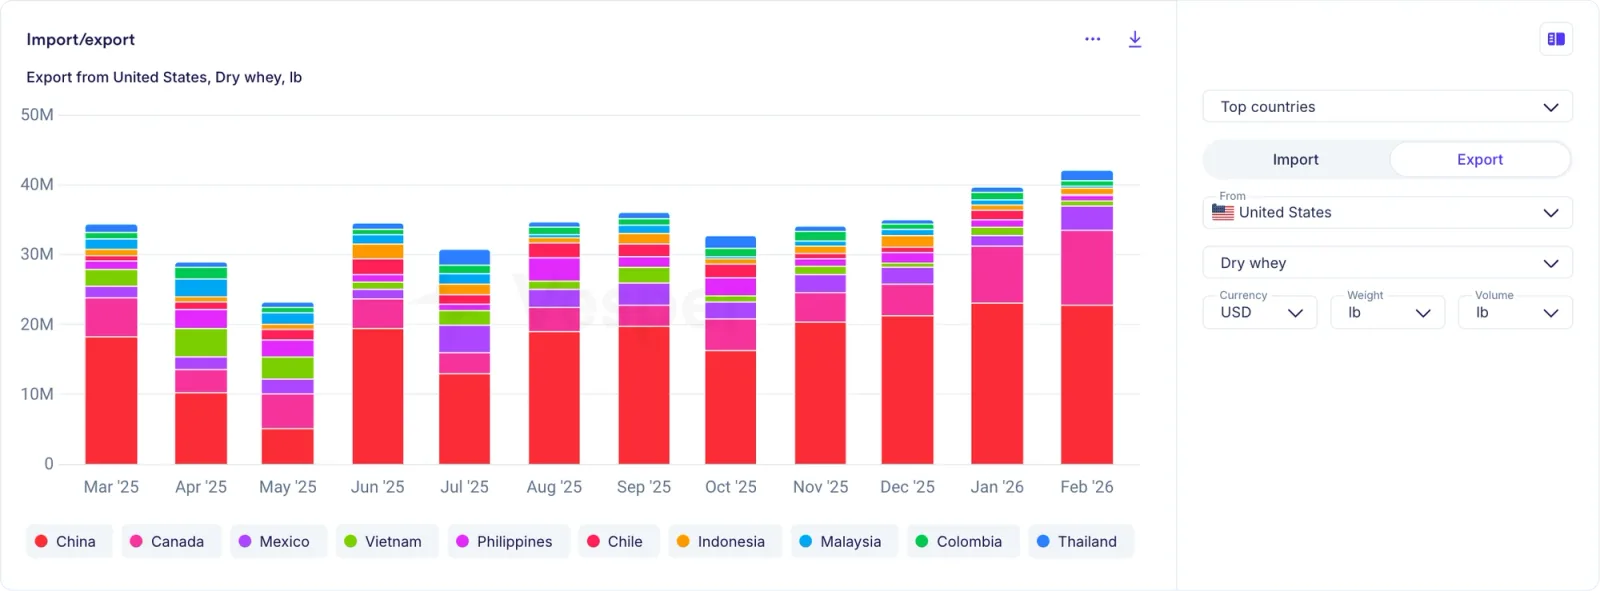
Αμερικανικές εξαγωγές ορού γάλακτος σε σκόνη σε lb (10 κορυφαίες χώρες)
Συνάλλαγμα: η δύναμη που αναδιαμορφώνει τα πάντα
Το US Weekly τόνισε επανειλημμένα πώς η δυναμική του συναλλάγματος διαμόρφωσε την εξαγωγική ανταγωνιστικότητα μέσα στο 2025 και στις αρχές του 2026, με την ισοτιμία EUR/USD να κινείται 14,5% στο διάστημα από τα μέσα του 2025 ως τις αρχές του 2026, μια διακύμανση αρκετά μεγάλη ώστε να αλλάξει ποιος μπορεί να πουλήσει πού.
Όταν το δολάριο αποδυναμώθηκε στα τέλη του 2025, οι αμερικανικές εξαγωγές γαλακτοκομικών μεγάλωσαν καθώς τα αμερικανικά προϊόντα έγιναν φθηνότερα για τους ξένους αγοραστές, με τις εξαγωγές τυριού να πιάνουν ρεκόρ και το βούτυρο να βρίσκει νέες αγορές. Όταν το δολάριο ενισχύθηκε στις αρχές του 2026, το US Weekly σημείωσε ότι «το ακριβότερο δολάριο κάνει πράγματι τα πράγματα πιο περίπλοκα» για τους Αμερικανούς εξαγωγείς, καθώς τα ευρωπαϊκά και τα νεοζηλανδικά προϊόντα έγιναν πιο ανταγωνιστικά στην τιμή. Όπως το έθεσε το US Weekly: «Αν η αγορά σας καθορίζεται από ευνοϊκές συναλλαγματικές ισοτιμίες και από την πορεία των εμπορικών συνομιλιών, σας περιμένει ταραγμένη διαδρομή.»
Τι συνέβη όταν τα κανάλια βρέθηκαν υπό πίεση
Το 2025 έδειξε πώς μοιάζουν τα δεδομένα όταν οι εμπορικές σχέσεις καταπονούνται, και το μοτίβο ήταν σταθερό: η ευπάθεια κλιμακώνεται μαζί με την εξαγωγική εξάρτηση.
Για το NFDM, οι δασμοί με την Κίνα αφαίρεσαν ουσιαστικά τον δεύτερο μεγαλύτερο εξαγωγικό προορισμό, και το US Weekly σημείωσε ότι οι τιμές έπεσαν ακόμη και καθώς η παραγωγή υποχωρούσε, επειδή «οι αγοραστές είχαν εναλλακτικές και οι δασμοί έκαναν την αμερικανική εναλλακτική ακριβή». Για το τυρί, ο ευρωπαϊκός ανταγωνισμός εντάθηκε μέσα στο δεύτερο εξάμηνο, με το US Weekly να αναφέρει ως τον Νοέμβριο ότι «η ευρωπαϊκή τιμολόγηση διάβρωνε το αμερικανικό ανταγωνιστικό πλεονέκτημα», και ενώ οι όγκοι παρέμειναν υψηλοί, τα έσοδα ανά λίβρα έπεσαν καθώς οι ευρωπαϊκές τιμές βγήκαν 500 USD/mt φθηνότερες. Για το βούτυρο, η εξαγωγική έκρηξη χτίστηκε εξ ολοκλήρου πάνω στο να είναι η επιλογή με το χαμηλότερο κόστος, κάνοντας αυτές τις εμπορικές ροές ευαίσθητες σε κάθε μετατόπιση της σχετικής θέσης. Για τον ορό γάλακτος σε σκόνη, η διαταραχή των δασμών με την Κίνα αντισταθμίστηκε εν μέρει αλλά δεν αντικαταστάθηκε.
Το ανταγωνιστικό τοπίο έκανε αυτές τις πιέσεις δυσκολότερες στη διαχείριση. Η παραγωγή τυριού της ΕΕ ανέβαζε ρυθμούς, η Νέα Ζηλανδία ήταν ανταγωνιστική τόσο στο αποκορυφωμένο γάλα σε σκόνη (SMP) όσο και στο πλήρες γάλα σε σκόνη, και η ΕΕ υπέγραψε εμπορικές συμφωνίες με Ινδονησία, Ινδία και Mercosur, επεκτείνοντας την προτιμησιακή πρόσβαση σε προορισμούς όπου τα αμερικανικά γαλακτοκομικά κέρδιζαν έδαφος. Η Γερμανία προσπέρασε τις ΗΠΑ ως κορυφαίος προμηθευτής πρωτεϊνών υψηλότερης περιεκτικότητας στην Κίνα, με τις εισαγωγές WPC80+ στην Κίνα στο +209% από την αρχή του έτους ως τα μέσα του 2025. Και η Κίνα εξελισσόταν από εισαγωγέας σε εξαγωγέα, με τις κινεζικές εξαγωγές πλήρους γάλακτος σε σκόνη να εκτινάσσονται 200% σε ετήσια βάση και τις εξαγωγές SMP στο +743%, όλες πουλημένες 40% κάτω από τις τιμές της παγκόσμιας αγοράς και στηριγμένες από κρατική υποστήριξη και κρατικές εξαγωγικές επιδοτήσεις.
Τι σημαίνει αυτό για τις ομάδες προμηθειών
Ο αυξανόμενος ρόλος των εξαγωγών στα αμερικανικά γαλακτοκομικά έχει αρκετές συνέπειες για τους εγχώριους αγοραστές.
Οι παγκόσμιες τιμές επηρεάζουν όλο και περισσότερο τις εγχώριες τιμές. Το US Weekly σημείωσε ότι «η σύνδεση ανάμεσα στις τιμές από την Ευρώπη, τη Νέα Ζηλανδία και τις Ηνωμένες Πολιτείες είναι ισχυρότερη όσο υψηλότερη είναι η εξαγωγική εξάρτηση», και καθώς περισσότερα αμερικανικά γαλακτοκομικά φεύγουν στο εξωτερικό, η εγχώρια τιμολόγηση παρακολουθεί στενότερα τα παγκόσμια benchmark.
Οι διακυμάνσεις του συναλλάγματος μετρούν. Η κίνηση 14,5% του EUR/USD μέσα στην περίοδο αναδιαμόρφωσε την ανταγωνιστική θέση κάθε γαλακτοκομικού προϊόντος που διαπραγματεύεται παγκοσμίως, κάτι που το US Weekly τόνισε επανειλημμένα ως παράγοντα της εξαγωγικής ανταγωνιστικότητας.
Η εμπορική πολιτική δημιουργεί αβεβαιότητα. Οι ΗΠΑ είχαν στείλει επιστολές απειλής δασμών σε 7 από τους 10 κορυφαίους εξαγωγικούς προορισμούς ορού ταυτόχρονα, και το US Weekly σημείωσε ότι «η πιθανότητα 8 από τους 10 μεγαλύτερους αγοραστές να στρέψουν τη ζήτησή τους αλλού δημιουργεί μια εντελώς διαφορετική αγορά».
Η εξαγωγική έκθεση διαφέρει ανά προϊόν. Το NFDM (έως 80% εξαγόμενο) είναι πολύ πιο εκτεθειμένο σε εμπορικές διαταραχές από το βούτυρο (ιστορικά καθαρά εισαγόμενο), με το τυρί να κάθεται στη μέση. Το να καταλαβαίνετε ποια συστατικά προέρχονται από κατηγορίες με υψηλές εξαγωγές βοηθά στην αξιολόγηση του κινδύνου προσφοράς.
Η αύξηση των εξαγωγών επηρεάζει την εγχώρια διαθεσιμότητα. Η εκτίναξη 166% στις εξαγωγές λιπαρής ύλης γάλακτος και τα 92 εκατομμύρια επιπλέον λίβρες τυριού που στάλθηκαν στο εξωτερικό είναι όγκοι που δεν έμειναν στο εσωτερικό, και το έλλειμμα αποθεμάτων βουτύρου -17% συνέβη παράλληλα με εξαγωγές ρεκόρ.
Τι ακολουθεί για τις αμερικανικές εξαγωγές γαλακτοκομικών;
Η εικόνα των αμερικανικών εξαγωγών γαλακτοκομικών κινείται γρήγορα. Κάθε εβδομάδα, νέα εμπορικά δεδομένα, εξελίξεις στους δασμούς και κινήσεις του συναλλάγματος αναδιαμορφώνουν το ανταγωνιστικό τοπίο.
Το US Weekly μας τα καλύπτει όλα: εξαγωγές, τυρί, βούτυρο, ορό γάλακτος, NFDM, παραγωγή γάλακτος και τις παγκόσμιες δυνάμεις που τραβούν τις αμερικανικές τιμές γαλακτοκομικών προς κάθε κατεύθυνση. Γράφεται από τη γαλακτοκομική ομάδα της Vesper και φτάνει στα εισερχόμενά σας κάθε Παρασκευή.