Le riz basmati indien a changé de cap dans la seconde quinzaine de septembre. Les arrivages de 1509 de nouvelle récolte avaient fait reculer le 1509 Sela, coté entre 98,58 et 99,63 USD par quintal environ en début de mois, jusqu’à 79,71 à 81,80 USD environ entre le 10 et le 13 septembre, et les traders évoquaient ouvertement une nouvelle vague de pression de récolte en octobre. Au 28 septembre, le Sela de nouvelle récolte se traitait autour de 87,60 à 88,64 USD par quintal et le Steam autour de 88,64 à 89,69 USD.
Le déclencheur a été la rareté des vieux stocks. Conditionneurs, riziers et stockeurs se sont tous mis à acheter la même nouvelle récolte au même moment, car il restait très peu de vieux basmati pour faire la soudure. Alors même que les arrivages de riz paddy 1509 augmentaient, avec des arrivages quotidiens d’environ 10 à 12 lakh sacs dans la ceinture Haryana-Punjab vers le 22 septembre, les conditionneurs allaient directement sur les mandis des zones de production et dans les moulins pour s’assurer de la marchandise. Cette concurrence a transformé un flux de récolte en apparence baissier en un rebond porté par les rachats de couverture et la reconstitution des stocks.
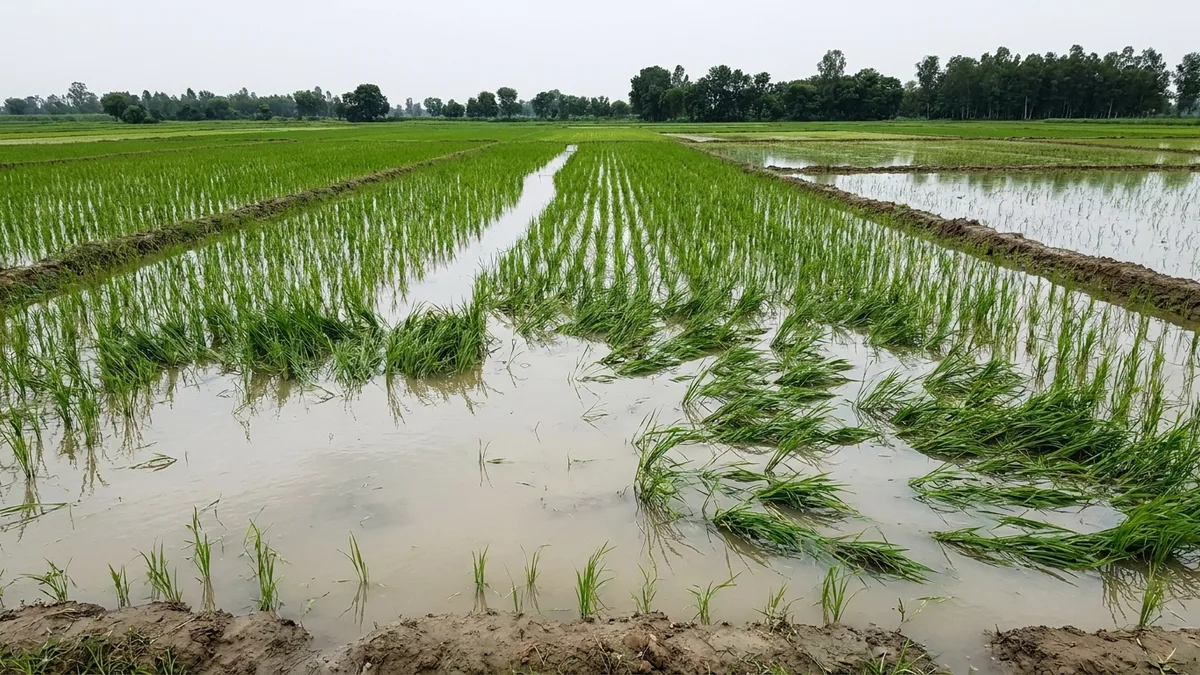
Le tableau d’ensemble des cultures est contrasté. Au 18 septembre, la superficie nationale en riz était inférieure d’environ 3,7 % à celle d’un an plus tôt, à environ 42,93 millions d’hectares, et les précipitations du 1er juin au 18 septembre ont été inférieures d’environ 15 % à la normale. Le Gujarat a évolué en sens inverse, avec un repiquage en hausse de 2,4 % sur un an. En Inde du Sud, les inquiétudes liées à la baisse des superficies et des pluies ont soutenu les variétés premium comme Sona Masuri, Ponni et BPT.
Les achats publics compliquent encore la donne. L’objectif d’achat de riz paddy pour la campagne de commercialisation kharif (KMS) 2026-27, fixé à 70,864 millions de tonnes, reflète la baisse des superficies, et des spécifications d’usinage plus strictes plafonnent désormais le taux de brisures à 10 % pour le riz blanc, contre 25 % auparavant, et à 5 % pour le riz étuvé, contre 16 %. Cela accroît pour les riziers le risque de voir leurs livraisons refusées. Les stocks publics de riz sont suffisamment importants pour éviter une crise de disponibilité à l’échelle nationale, mais les marchés physiques régionaux peuvent encore se tendre lorsque le calendrier des achats publics et la demande privée se chevauchent.
Les traders s’attendent à ce que le marché reste soutenu le temps que les conditionneurs achèvent leur couverture. Le vrai test viendra lorsque les 1401, 1409, 1121 et 1718 arriveront en volumes significatifs, ce que la filière prévoyait pour environ deux semaines après le 22 septembre. Le rapport complet détaille les fourchettes du riz paddy et du riz fini par marché ainsi que l’écart des prix de détail entre États.