O arroz basmati indiano mudou de direção na segunda quinzena de setembro. A chegada do 1509 novo tinha derrubado o 1509 Sela, o basmati parboilizado, de uma faixa de cerca de 98,58 a 99,63 USD por quintal (100 kg) no início do mês para algo entre 79,71 e 81,80 USD entre 10 e 13 de setembro, e os operadores discutiam abertamente uma nova onda de pressão de colheita em outubro. Em 28 de setembro, o Sela novo era cotado em torno de 87,60 a 88,64 USD por quintal, e o Steam, o basmati vaporizado, em cerca de 88,64 a 89,69 USD.
O gatilho foi a escassez de estoque antigo. Empacotadoras, beneficiadoras e estocadores começaram a comprar a mesma safra nova ao mesmo tempo, porque restava muito pouco basmati antigo para fazer a ponte até a nova safra. Mesmo com o aumento das chegadas de arroz com casca 1509, com entradas diárias de cerca de 10 a 12 lakh de sacas (1 milhão a 1,2 milhão) no cinturão de Haryana e Punjab por volta de 22 de setembro, as empacotadoras foram direto aos mandis das regiões produtoras e às beneficiadoras para garantir mercadoria. Essa disputa transformou um fluxo de colheita aparentemente baixista em uma alta puxada por cobertura de posições vendidas e recomposição de estoques.
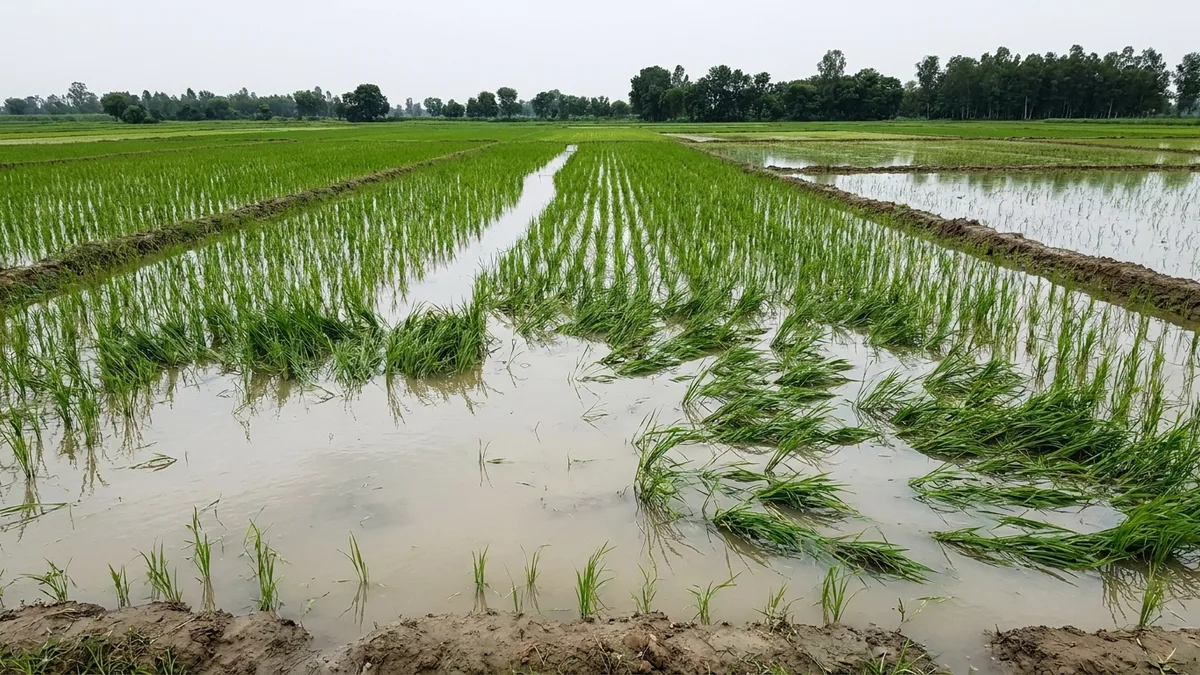
O quadro mais amplo da lavoura é misto. Em 18 de setembro, a área nacional de arroz estava cerca de 3,7% abaixo da de um ano antes, em aproximadamente 42,93 milhões de hectares, e as chuvas de 1º de junho a 18 de setembro ficaram cerca de 15% abaixo do normal. Gujarat foi na direção contrária, com o transplante 2,4% acima do ano anterior. No sul da Índia, a preocupação com a área menor e as chuvas mais fracas sustentou variedades premium como Sona Masuri, Ponni e BPT.
As compras do governo são outro fator. A meta de aquisição de arroz com casca da temporada de comercialização kharif (KMS) 2026-27, de 70,864 milhões de toneladas, reflete a área menor, e especificações de beneficiamento mais rígidas agora limitam o percentual de grãos quebrados a 10% no arroz branco, ante 25% antes, e a 5% no arroz parboilizado, ante 16%. Isso aumenta para as beneficiadoras o risco de ter a entrega recusada. Os estoques centrais de arroz do governo são grandes o bastante para evitar uma crise nacional de disponibilidade, mas os mercados físicos regionais ainda podem apertar quando o calendário das aquisições e a demanda privada se sobrepõem.
Os operadores esperam que o mercado continue sustentado enquanto as empacotadoras completam sua cobertura. O teste mais difícil virá quando 1401, 1409, 1121 e 1718 chegarem em volume significativo, o que o mercado esperava para cerca de duas semanas depois de 22 de setembro. O relatório completo traz as faixas de preço do arroz com casca e do arroz beneficiado por mercado e a divergência dos preços no varejo entre os estados.