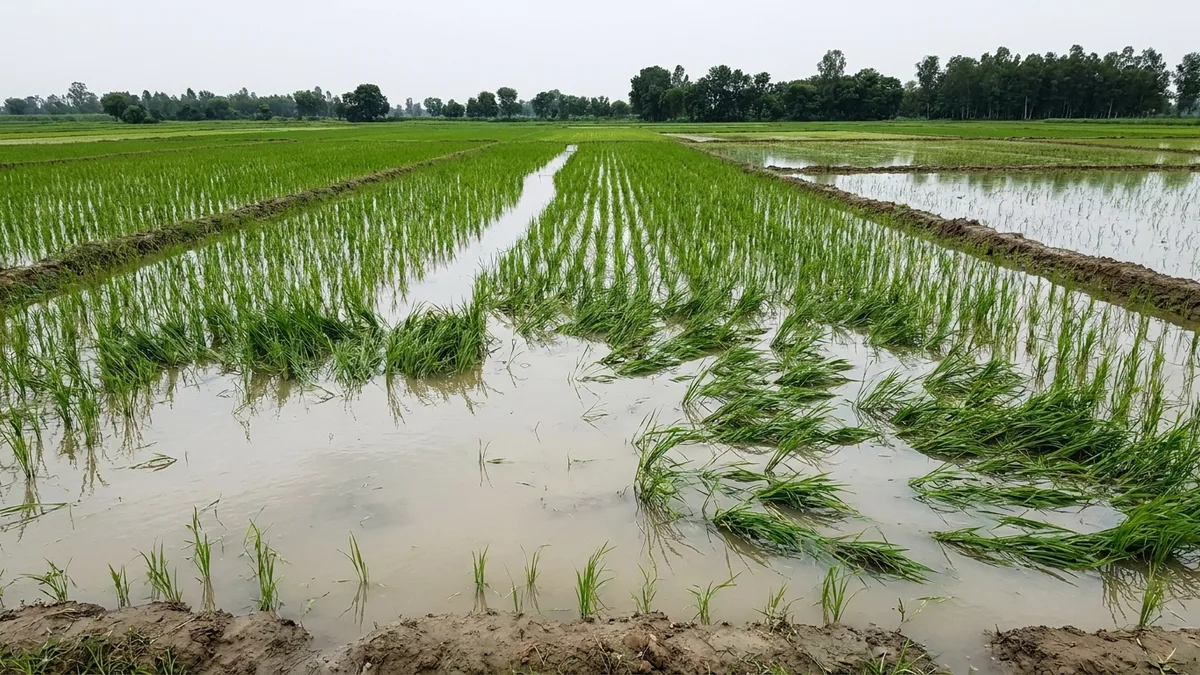
印度巴斯马蒂米价格在 9 月下半月掉头回升。新季 1509 集中上市,曾把 1509 Sela 从月初约 98.58 至 99.63 美元/quintal 压低至 9 月 10 日至 13 日的约 79.71 至 81.80 美元,贸易商也在公开讨论 10 月还会出现新一波收获期抛压。到 9 月 28 日,新季 Sela 报价约为 87.60 至 88.64 美元/quintal,Steam 约为 88.64 至 89.69 美元。
触发因素是陈货稀缺。包装商、碾米厂和囤货商同时开始抢购同一批新季货源,因为几乎没有陈年巴斯马蒂米可用于衔接新旧季。即便 1509 稻谷到货量在增加,9 月 22 日前后哈里亚纳邦和旁遮普邦产区的日到货量约为 10 至 12 lakh 袋,包装商仍直接进入产区 mandi 和碾米厂锁定货源。这种竞争使表面上偏空的收获期供应,变成了一轮由空头回补和补库推动的反弹。
整体作物形势喜忧参半。截至 9 月 18 日,全国水稻种植面积约为 4,293 万公顷,同比减少约 3.7%;6 月 1 日至 9 月 18 日的降雨量比常年偏少约 15%。古吉拉特邦则走势相反,移栽面积同比增加 2.4%。在印度南部,对种植面积和降雨减少的担忧支撑了 Sona Masuri、Ponni 和 BPT 等优质品种。
政府收购又增加了一层变数。KMS(kharif 销售季)2026-27 年度的稻谷收购目标为 7,086.4 万吨,反映出种植面积下降;同时,更严格的碾磨标准现将白米的碎米率上限从 25% 下调至 10%,蒸谷米则从 16% 下调至 5%。这加大了碾米厂交货遭拒收的风险。中央储备的大米库存足以防止出现全国性的供应危机,但当收购时间与私营需求重叠时,区域现货市场仍可能趋紧。
贸易商预计,在包装商完成补货之前,市场将保持坚挺。更严峻的考验将在 1401、1409、1121 和 1718 大量上市时到来,业内此前预计这一时间约在 9 月 22 日之后两周。完整报告涵盖各市场的稻谷和成品米价格区间,以及各邦之间零售价格的分化。