El arroz basmati indio cambió de rumbo en la segunda quincena de septiembre. Las llegadas del nuevo 1509 habían empujado el 1509 Sela de entre unos 98,58 y 99,63 USD por quintal a comienzos de mes a entre 79,71 y 81,80 USD entre el 10 y el 13 de septiembre, y los operadores hablaban abiertamente de otra ola de presión de cosecha en octubre. Al 28 de septiembre, el Sela nuevo cotizaba alrededor de 87,60 a 88,64 USD por quintal y el Steam cerca de 88,64 a 89,69 USD.
El detonante fue la escasez de existencias antiguas. Envasadores, molinos y almacenistas empezaron a comprar a la vez la misma cosecha nueva, porque quedaba muy poco basmati viejo para cubrir el hueco. Incluso mientras crecían las llegadas de arroz con cáscara 1509, con entradas diarias de unos 10 a 12 lakh sacos en el cinturón de Haryana y Punjab hacia el 22 de septiembre, los envasadores acudían directamente a las mandis productoras y a los molinos para asegurarse mercadería. Esa competencia convirtió un flujo de cosecha en apariencia bajista en un repunte por compras de cobertura y reposición de existencias.
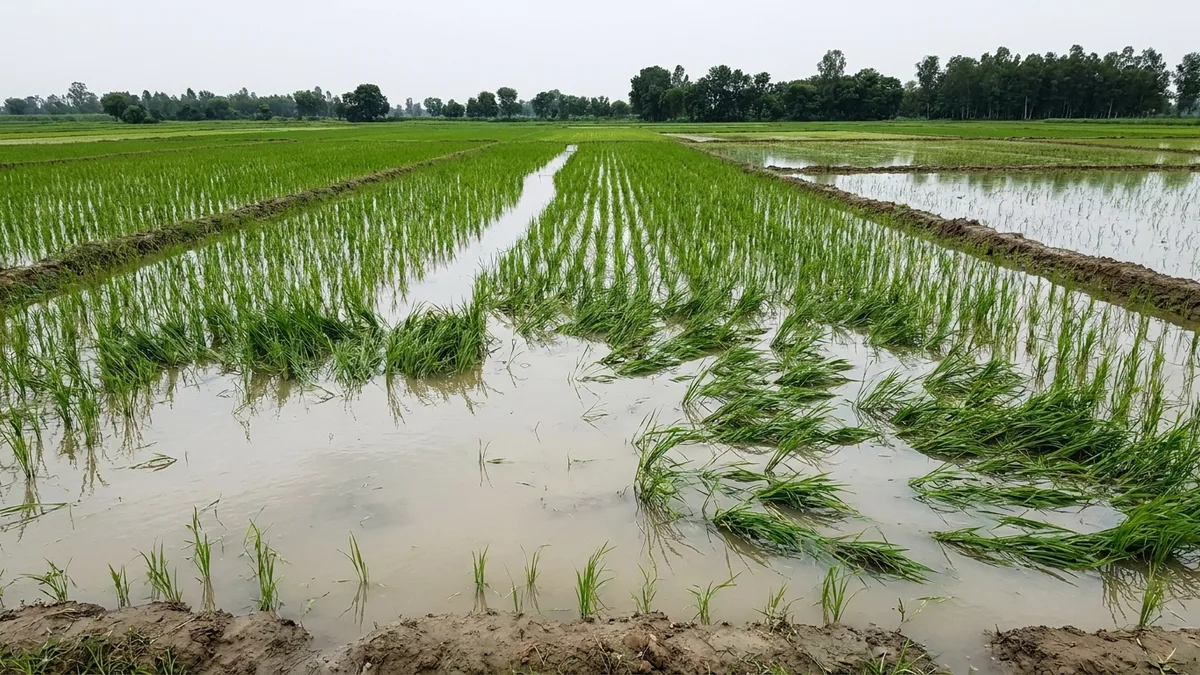
El panorama general del cultivo es mixto. Al 18 de septiembre, la superficie nacional de arroz era alrededor de un 3,7 % inferior a la de un año antes, con unos 42,93 millones de hectáreas, y las lluvias del 1 de junio al 18 de septiembre quedaron cerca de un 15 % por debajo de lo normal. Gujarat se movió en sentido contrario, con el trasplante un 2,4 % por encima del año anterior. En el sur de India, la preocupación por la menor superficie y las menores lluvias sostuvo a variedades premium como Sona Masuri, Ponni y BPT.
Las compras estatales añaden otro factor. La meta de adquisición de arroz con cáscara de la temporada de comercialización kharif (KMS) 2026-27, de 70,864 millones de toneladas, refleja la menor superficie, y especificaciones de molienda más estrictas limitan ahora el porcentaje de grano partido al 10 % para el arroz blanco, frente al 25 % anterior, y al 5 % para el arroz vaporizado, frente al 16 %. Eso eleva para los molinos el riesgo de que les rechacen las entregas. Las existencias centrales de arroz son lo suficientemente grandes para evitar una crisis de disponibilidad a escala nacional, pero los mercados físicos regionales aún pueden tensionarse cuando coinciden el calendario de adquisiciones y la demanda privada.
Los operadores esperan que el mercado siga sostenido mientras los envasadores completan su cobertura. La prueba más dura llegará cuando 1401, 1409, 1121 y 1718 lleguen en volúmenes significativos, algo que el sector esperaba unas dos semanas después del 22 de septiembre. El informe completo recoge los rangos del arroz con cáscara y del arroz elaborado por mercado y la divergencia de precios minoristas entre estados.