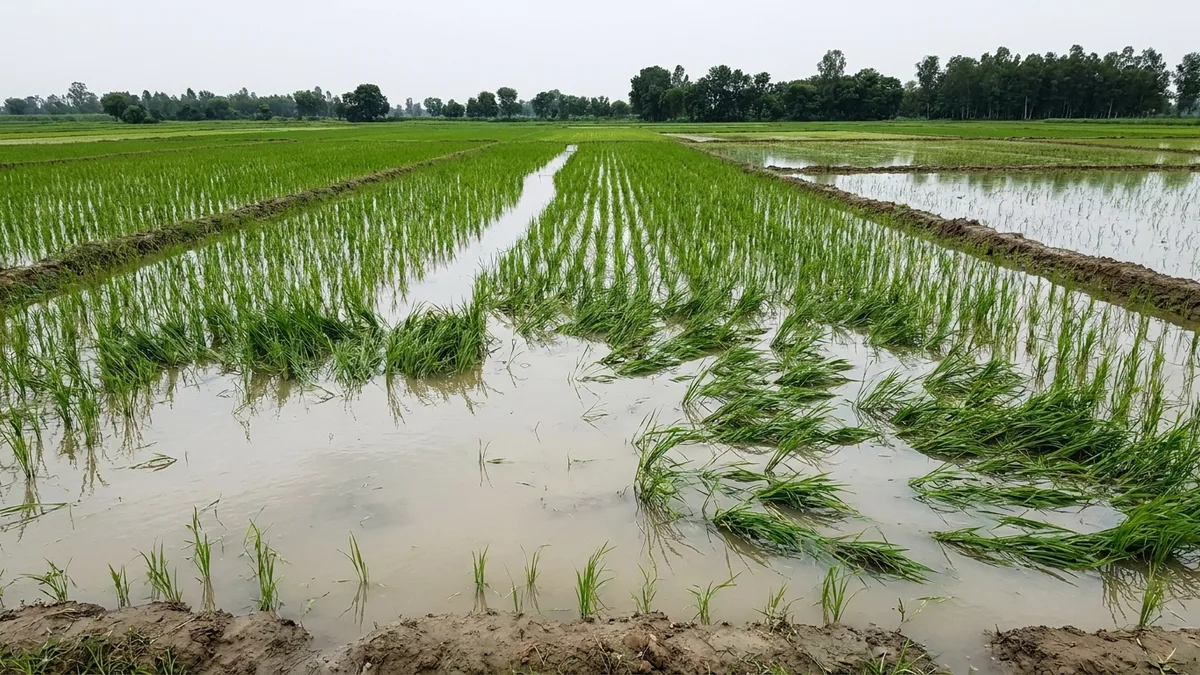
Indyjski ryż basmati zmienił kierunek w drugiej połowie września. Dostawy nowego 1509 zepchnęły 1509 Sela z około 98,58–99,63 USD za kwintal na początku miesiąca do mniej więcej 79,71–81,80 USD w dniach 10–13 września, a handlowcy otwarcie mówili o kolejnej fali presji podażowej ze zbiorów w październiku. 28 września nowy Sela notowano w okolicach 87,60–88,64 USD za kwintal, a Steam około 88,64–89,69 USD.
Impulsem okazał się brak starych zapasów. Zakłady pakujące, młyny i posiadacze zapasów zaczęli jednocześnie kupować te same nowe zbiory, bo starego basmati zostało bardzo mało, by wystarczyło do nowych zbiorów. Nawet gdy dostawy ryżu niełuskanego 1509 rosły, a dzienne dostawy w pasie Hariany i Pendżabu sięgały około 22 września mniej więcej 10–12 lakh worków, zakłady pakujące szły bezpośrednio na mandi w regionach produkcji i do młynów, by zabezpieczyć towar. Ta konkurencja zamieniła pozornie niedźwiedzi napływ zbiorów w rajd napędzany pokrywaniem krótkich pozycji i odbudową zapasów.
Szerszy obraz upraw jest niejednoznaczny. Krajowy areał ryżu był 18 września o około 3,7 % mniejszy niż rok wcześniej i wynosił około 42,93 mln hektarów, a opady od 1 czerwca do 18 września były o około 15 % niższe od normy. Gudźarat poszedł w przeciwną stronę: powierzchnia przesadzeń wzrosła tam o 2,4 % rok do roku. W południowych Indiach obawy o mniejszy areał i niższe opady wspierały odmiany premium, takie jak Sona Masuri, Ponni i BPT.
Dodatkowym czynnikiem jest skup państwowy. Cel skupu ryżu niełuskanego w sezonie marketingowym kharif (KMS) 2026-27 na poziomie 70,864 mln ton odzwierciedla mniejszy areał, a zaostrzone normy przemiałowe ograniczają teraz udział ziaren łamanych do 10 % dla ryżu białego, wobec wcześniejszych 25 %, i do 5 % dla ryżu parboiled, wobec 16 %. To zwiększa dla młynów ryzyko, że ich dostawy zostaną odrzucone przy odbiorze. Centralne państwowe zapasy ryżu są wystarczająco duże, by zapobiec ogólnokrajowemu kryzysowi dostępności, ale regionalne rynki kasowe wciąż mogą się zacieśnić, gdy terminy skupu i popyt prywatny się nałożą.
Handlowcy oczekują, że rynek pozostanie wspierany, dopóki zakłady pakujące nie domkną pokrycia swoich potrzeb. Trudniejszy test nastąpi, gdy w znaczących ilościach pojawią się odmiany 1401, 1409, 1121 i 1718, czego branża spodziewała się mniej więcej dwa tygodnie po 22 września. Pełny raport zawiera przedziały cenowe ryżu niełuskanego i ryżu po przemiale według rynków oraz rozbieżność cen detalicznych między stanami.