Vue d’ensemble : la domination de l’Indonésie et de la Malaisie dans la production d’huile de palme
L’Indonésie et la Malaisie sont les poids lourds incontestés de l’industrie mondiale de l’huile de palme, avec plus de 80 % de parts de marché à elles deux. Réputés pour leur climat tropical humide, idéal pour la culture du palmier, ces deux pays d’Asie du Sud-Est ont consolidé leur position de premiers producteurs et exportateurs de cette matière première polyvalente. Avec de vastes plantations réparties sur leurs territoires, l’Indonésie et la Malaisie sont devenues synonymes d’huiles végétales et approvisionnent d’innombrables secteurs dans le monde, de l’alimentaire et de la cosmétique aux biocarburants et à la pharmacie.
Cette domination n’est pas fortuite : elle résulte de décennies de politiques agricoles stratégiques, de progrès technologiques et d’investissements massifs dans la filière. En entrant dans le détail du marché de l’huile de palme en Indonésie et en Malaisie, il apparaît clairement que ces deux pays exercent une influence considérable : ils façonnent les équilibres du commerce mondial, tout en subissant une pression croissante pour répondre aux enjeux environnementaux et sociaux liés à la production d’huile de palme.
1. Volumes de production : analyse comparative et tendances de croissance
L’examen des volumes de production d’huile de palme en Indonésie et en Malaisie livre des enseignements instructifs sur la trajectoire de ces deux géants. D’après des données récentes issues de sources reconnues comme l’Association indonésienne de l’huile de palme (GAPKI) et le Malaysian Palm Oil Board (MPOB), l’Indonésie conserve son rang de premier producteur mondial d’huile de palme et dépasse systématiquement la Malaisie en volume. Les deux pays ont toutefois connu une croissance régulière de leur production au fil des années, portée par la hausse de la demande mondiale, l’extension des surfaces cultivées et les progrès des pratiques agricoles.
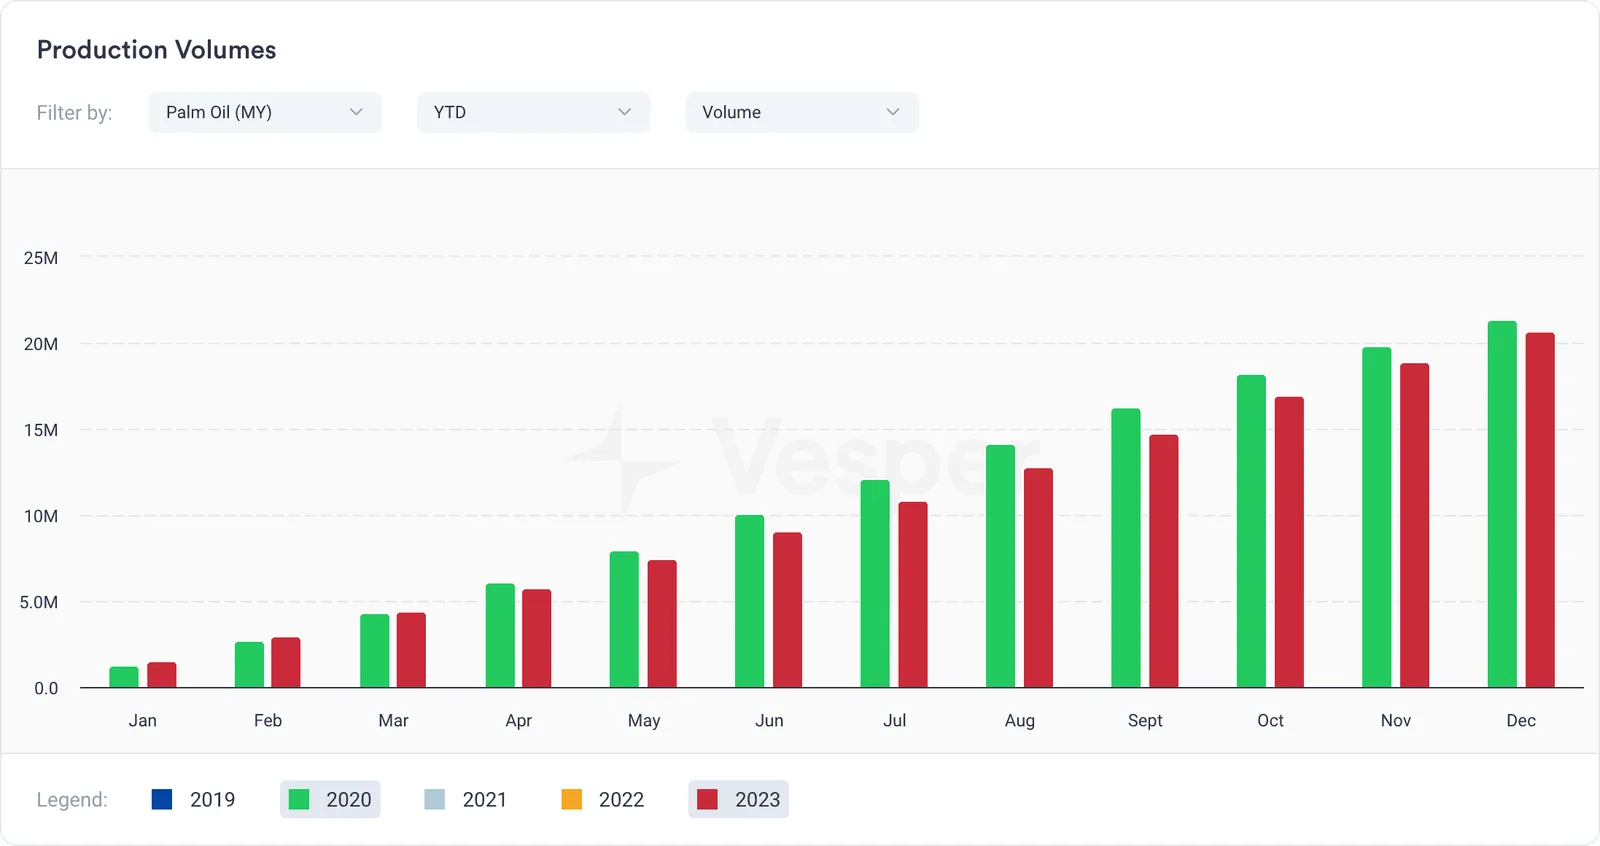
La production indonésienne d’huile de palme a progressé de manière remarquable (voir figure 1 – volumes de production d’huile de palme en Indonésie, 2020 contre 2023), portée par d’immenses réserves foncières et par le soutien de l’État à la filière. Les volumes de l’archipel augmentent d’année en année, de nouvelles plantations voient le jour et les plantations existantes sont optimisées pour de meilleurs rendements. La Malaisie, en retrait sur la production totale, a pour sa part fait preuve de résilience et d’innovation pour améliorer son efficacité productive. Les initiatives du gouvernement malaisien en faveur de pratiques durables et les programmes de replantation ont contribué à maintenir sa compétitivité sur le marché mondial.
Figure 1 : volumes de production d’huile de palme en Indonésie, 2020 contre 2023
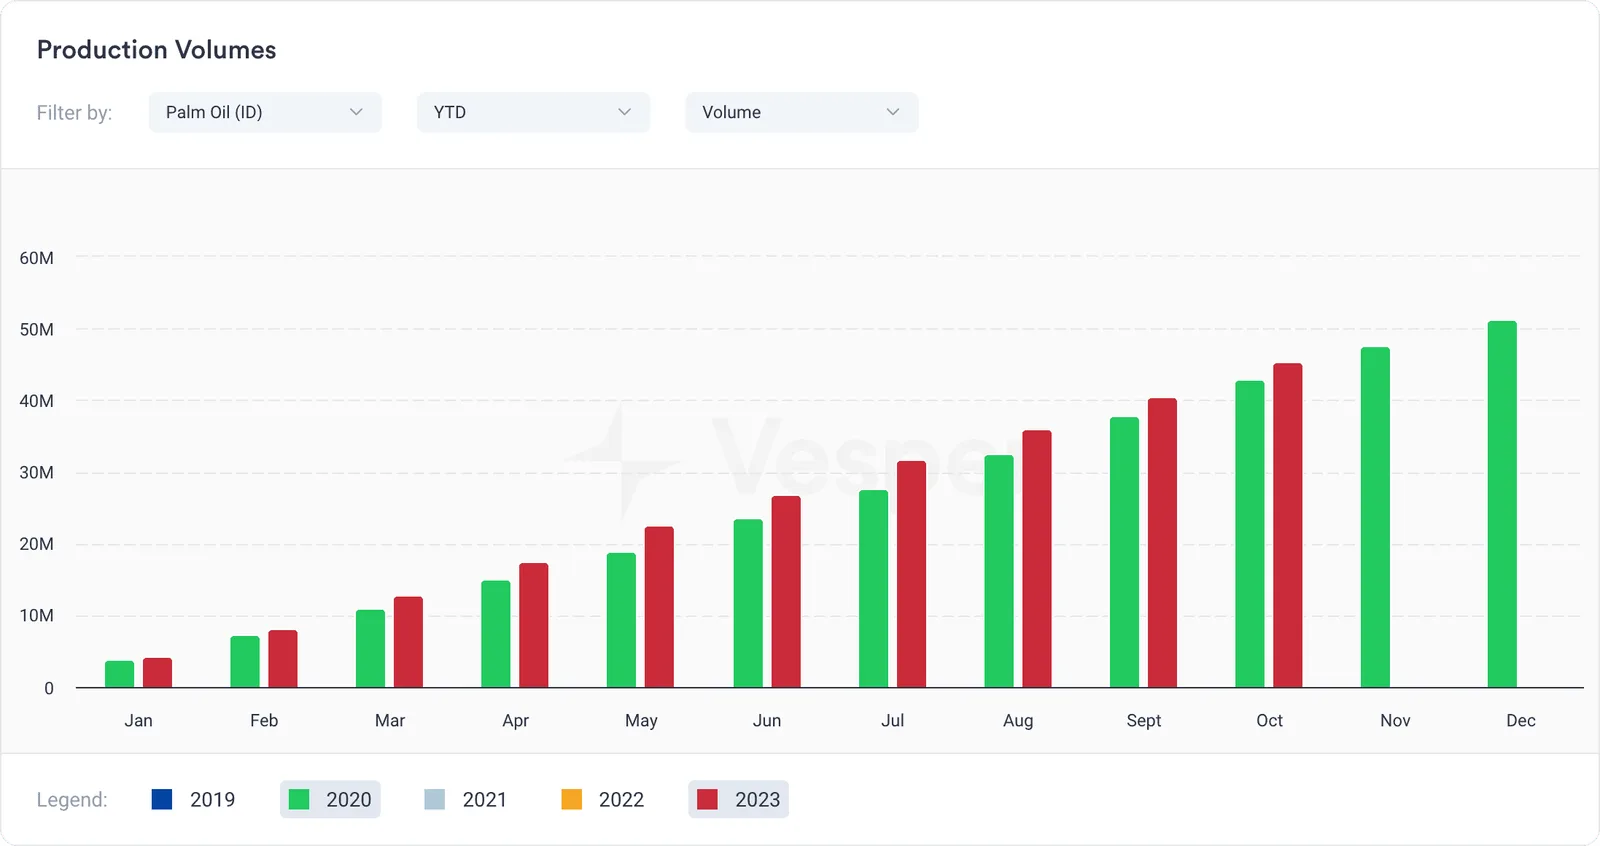
Figure 2 : volumes de production d’huile de palme en Malaisie, 2020 contre 2023
Malgré cette domination, l’Indonésie et la Malaisie mesurent les défis que posent la durabilité environnementale et la responsabilité sociale. La vigilance croissante des consommateurs, des associations environnementales et des autorités de régulation a suscité des efforts concertés en faveur d’une production durable d’huile de palme. Des initiatives comme la certification de la Roundtable on Sustainable Palm Oil (RSPO) et les engagements zéro déforestation gagnent du terrain dans les deux pays et annoncent une évolution vers des pratiques plus responsables sur le plan environnemental et social.
À mesure que l’on approfondit les volumes de production et les tendances de croissance du marché de l’huile de palme en Indonésie et en Malaisie, un constat s’impose : si ces pays continuent de dominer en quantité, la qualité et la durabilité prennent une importance croissante. Concilier prospérité économique, préservation de l’environnement et bien-être social reste un exercice complexe, mais c’est un exercice que ces acteurs clés de la filière abordent activement pour assurer au secteur un avenir durable.
2. Statistiques d’exportation : principales destinations et effets sur les prix
L’analyse des statistiques d’exportation révèle le rôle déterminant des grandes destinations dans la formation des prix de l’huile de palme indonésienne et malaisienne. Les deux pays dépendent fortement du commerce international, une part importante de leur production étant destinée aux marchés extérieurs. Les bases de données commerciales et les rapports sectoriels permettent de dégager des tendances dans les destinations d’exportation et dans leur influence sur les prix.
La Chine s’impose comme l’importateur dominant d’huile de palme indonésienne et malaisienne, portée par la croissance de sa population et par un développement économique soutenu. L’appétit du pays pour les huiles alimentaires, conjugué au coût avantageux et à la polyvalence de l’huile de palme, en fait un marché clé pour les deux pays. Les variations de la demande chinoise peuvent donc exercer une pression considérable sur les prix et peser sur la rentabilité des producteurs indonésiens comme malaisiens.
L’Inde figure elle aussi parmi les premiers importateurs d’huile de palme, en raison de sa population nombreuse et de sa forte consommation d’huiles de cuisson. Les évolutions réglementaires et les facteurs géopolitiques peuvent toutefois modifier sensiblement sa politique d’importation et provoquer des variations de demande et de prix. Les développements récents, droits de douane et restrictions à l’importation, ont mis en évidence la vulnérabilité du marché de l’huile de palme aux influences extérieures.
Des pays d’Asie du Sud comme le Pakistan et le Bangladesh constituent des débouchés importants pour les exportations indonésiennes et malaisiennes, du fait de la croissance de leur population et de l’expansion de leurs industries alimentaires. Ils s’appuient sur l’huile de palme comme huile de cuisson économique et comme ingrédient essentiel de nombreux produits alimentaires, ce qui entretient une demande régulière et des prix stables.
Au-delà de l’Asie, l’Union européenne (UE) constitue une destination d’exportation stratégique pour l’huile de palme, même si elle fait l’objet d’une vigilance accrue sur les questions environnementales et de durabilité. Les mesures réglementaires et les préférences des consommateurs pour des produits durables ont modifié les équilibres du marché et influent sur les mécanismes de formation des prix et sur les stratégies commerciales des exportateurs indonésiens et malaisiens.
L’examen des statistiques d’exportation d’huile de palme indonésienne et malaisienne montre clairement que les grandes destinations pèsent lourdement sur la formation des prix. L’interaction entre la demande, les cadres réglementaires et les facteurs géopolitiques illustre la complexité du commerce mondial de l’huile de palme et souligne l’importance de la diversification et des partenariats stratégiques pour absorber les variations de marché et assurer une croissance durable aux producteurs d’Asie du Sud-Est.
3. Pratiques de durabilité : la certification RSPO et ses implications de marché
La certification de la Roundtable on Sustainable Palm Oil (RSPO) est devenue la pierre angulaire des pratiques de durabilité de la filière : elle offre aux producteurs un cadre pour respecter des standards responsables sur le plan environnemental et social. Alors que consommateurs et parties prenantes exigent toujours plus de transparence et de responsabilité, la certification RSPO est devenue un outil essentiel pour les producteurs indonésiens et malaisiens qui veulent attester leur engagement en faveur de pratiques durables.
La certification RSPO atteste le respect de critères exigeants qui couvrent de nombreux aspects de la production : gestion du foncier, préservation de la biodiversité, droits des travailleurs et des communautés locales. Les producteurs certifiés par la RSPO se soumettent à des évaluations et à des audits rigoureux qui vérifient la conformité à ces standards et renforcent ainsi la confiance et la crédibilité auprès des acheteurs et des consommateurs du monde entier.
Les implications de marché de la certification RSPO sont profondes : l’huile de palme certifiée obtient des primes de prix et un accès privilégié aux marchés soucieux d’environnement. De grandes multinationales, industriels de l’agroalimentaire, groupes cosmétiques et distributeurs, se sont engagées à s’approvisionner en huile de palme durable certifiée par la RSPO, ce qui traduit une tendance croissante à la consommation éthique et à la responsabilité d’entreprise.
Premiers producteurs mondiaux, l’Indonésie et la Malaisie ont vu se multiplier les plantations et les huileries certifiées RSPO pour répondre à la demande de produits durables. L’adoption des standards RSPO améliore non seulement la performance environnementale et sociale de la production, mais ouvre aussi de nouveaux débouchés et renforce la viabilité du secteur à long terme.
Des obstacles subsistent toutefois pour généraliser la certification RSPO sur l’ensemble de la chaîne d’approvisionnement. Les petits planteurs, qui assurent une part importante de la production en Indonésie et en Malaisie, se heurtent à des barrières telles que le manque de moyens et de savoir-faire technique pour satisfaire aux exigences de certification. Les accompagner dans l’adoption de pratiques durables et dans l’accès à la certification est décisif pour faire avancer l’agenda de durabilité de la filière.
En conclusion, la certification RSPO joue un rôle déterminant dans la diffusion des pratiques durables et dans la formation des équilibres de marché de la filière huile de palme. À mesure que les producteurs indonésiens et malaisiens l’adoptent, le marché de l’huile de palme durable continue de s’élargir et ouvre des perspectives prometteuses pour les acteurs engagés dans une production et une consommation responsables.
4. Évolution des prix : analyse des dernières années et perspectives
Explorer les subtilités du marché de l’huile de palme, c’est mesurer les mouvements d’une filière soumise à une conjonction de forces : les principes fondamentaux de l’offre et de la demande, les secousses géopolitiques et l’ensemble plus large des facteurs macroéconomiques. Les dernières années mettent en évidence une volatilité marquée des prix, signe du jeu complexe des influences et des dynamiques de marché. Une comparaison détaillée des prix de l’huile de palme entre la Malaisie et l’Indonésie peut faire apparaître des contrastes et des parallèles instructifs, et souligne l’équilibre délicat de ce secteur essentiel.
Au cours de la dernière décennie, les prix de l’huile de palme ont connu une volatilité marquée (voir figure 3), avec des phases de forte hausse comme de repli. Les perturbations climatiques, les changements de politique publique et les inflexions de la demande mondiale ont alimenté ces mouvements et créé autant de défis que d’opportunités pour les producteurs, les traders et les acheteurs.
Figure 3 : widget des prix mondiaux des matières premières – huile de palme brute pour la Malaisie et l’Indonésie
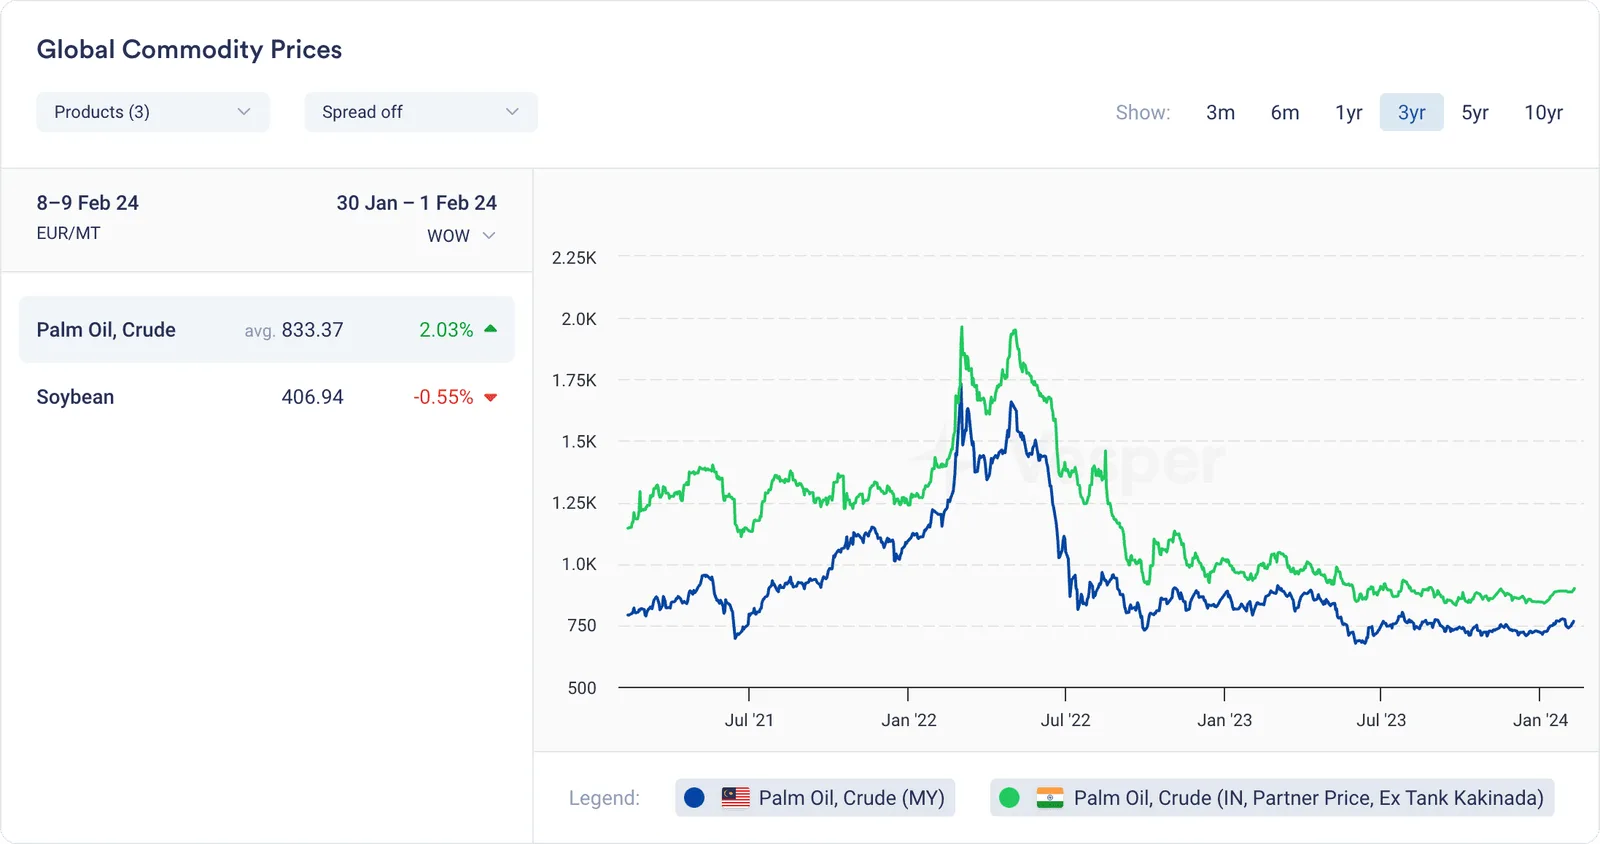
En 2020, les prix de l’huile de palme ont atteint des sommets pluriannuels, sous l’effet de craintes sur l’offre liées à des conditions météorologiques défavorables dans les principales régions productrices, en particulier en Indonésie et en Malaisie. La pandémie de COVID-19 a encore aggravé les perturbations logistiques et les pénuries de main-d’œuvre, ce qui a tendu l’offre et poussé les prix à la hausse.
L’année suivante a cependant vu la tendance s’inverser : les prix ont fortement corrigé à mesure que les contraintes d’offre se desserraient et que la demande restait atone, sur fond d’incertitudes économiques et de mesures de confinement. Les préoccupations de durabilité et les évolutions réglementaires dans des marchés importateurs clés, comme l’Union européenne, ont par ailleurs pesé sur les prix.
Pour la suite, les perspectives de prix de l’huile de palme restent soumises à de nombreux facteurs et incertitudes. La reprise économique après la pandémie, les changements d’habitudes alimentaires, l’évolution des politiques d’énergies renouvelables et les effets du changement climatique sur la productivité agricole figurent parmi les moteurs susceptibles de façonner la dynamique des prix dans les prochaines années.
S’y ajoutent les tensions géopolitiques, les différends commerciaux et les inquiétudes environnementales liées à la production d’huile de palme, qui peuvent influer sur le sentiment de marché et sur la trajectoire des prix. Les efforts de promotion de pratiques durables et d’amélioration de la transparence de la chaîne d’approvisionnement peuvent également peser sur la formation des prix, à mesure que les consommateurs privilégient des produits éthiques et respectueux de l’environnement.
En conclusion, si les prix de l’huile de palme ont été volatils ces dernières années, les perspectives dépendent d’une interaction complexe de facteurs économiques, environnementaux et réglementaires. Producteurs, traders et acheteurs doivent rester vigilants et adaptables pour naviguer dans un marché de l’huile de palme en mutation, saisir les opportunités qui émergent et limiter les risques.
5. Impact réglementaire : politiques publiques et effets sur le marché
Les politiques publiques exercent une influence déterminante sur la filière huile de palme en Indonésie et en Malaisie : elles façonnent les équilibres de marché et fixent des priorités stratégiques destinées à promouvoir le développement durable, la croissance économique et le bien-être social. Ces dernières années, les deux pays ont mis en œuvre diverses mesures réglementaires et initiatives visant différents aspects de la production, du commerce et de la durabilité.
En Indonésie, le gouvernement a mis en place des politiques destinées à accroître la transformation nationale à valeur ajoutée de l’huile de palme, notamment l’obligation d’incorporer du biodiesel selon les taux B20 et B30. Ces obligations stimulent la demande intérieure d’huile de palme, mais réduisent aussi la dépendance aux énergies fossiles, renforcent la sécurité énergétique du pays et diminuent les émissions de gaz à effet de serre. En janvier 2020, par exemple, l’Indonésie a imposé l’usage du biodiesel B30 en portant le taux d’incorporation de B20 à B30, signe de l’engagement du gouvernement en faveur de pratiques énergétiques durables. Le gouvernement indonésien a par ailleurs lancé des initiatives destinées à améliorer la productivité des petits planteurs, à mieux planifier l’usage des sols et à traiter les problèmes environnementaux liés à la culture du palmier, y compris la lutte contre la déforestation et la dégradation des tourbières.
De la même façon, en Malaisie, les politiques publiques visent à renforcer la compétitivité et la durabilité de la filière tout en conciliant développement économique et préservation de l’environnement. Des dispositifs comme le schéma de certification Malaysian Sustainable Palm Oil (MSPO) ont pour objet de promouvoir des pratiques durables chez les producteurs et de s’aligner sur les standards mondiaux et sur les attentes du marché en matière d’approvisionnement responsable. La Malaisie a en outre cherché à diversifier ses exportations d’huile de palme et à pénétrer des marchés émergents, tout en traitant des difficultés comme les pénuries de main-d’œuvre et les conflits d’usage des sols. En 2023, elle a annoncé son intention d’étendre ses exportations d’huile de palme à de nouveaux marchés en Afrique, en Amérique latine et au Moyen-Orient, afin de diversifier ses débouchés et de réduire sa dépendance aux marchés traditionnels.
Les politiques publiques des deux pays font toutefois l’objet d’un examen critique de la part de nombreuses parties prenantes, en particulier sur la durabilité environnementale, les droits fonciers et les conditions de travail. Les inquiétudes liées à la déforestation, à l’érosion de la biodiversité et aux conflits sociaux associés à l’expansion des plantations ont suscité des appels à une réglementation plus stricte, à des mécanismes d’application plus efficaces et à davantage de transparence, afin de limiter les effets négatifs et d’assurer la responsabilité tout au long de la chaîne d’approvisionnement.
Alors que l’Indonésie et la Malaisie composent avec un paysage réglementaire complexe, fait de contraintes et d’opportunités, la collaboration avec les parties prenantes, société civile, secteur privé et organisations internationales, reste déterminante pour atteindre les objectifs de développement durable sans perdre en compétitivité sur le marché mondial. Une gouvernance efficace, des décisions éclairées et un dialogue continu avec les parties prenantes seront essentiels pour bâtir une filière huile de palme résiliente et responsable, capable de concilier prospérité économique et exigences environnementales et sociales.
Prévisions 2024 : projections fondées sur les tendances actuelles et l’analyse des données
En se projetant dans l’avenir de la filière huile de palme en Indonésie et en Malaisie, les prévisions pour 2024 s’appuient sur les tendances en cours et sur l’analyse des données. Malgré des défis comme la volatilité des prix, les enjeux environnementaux et des cadres réglementaires en évolution, les deux pays sont en position de conserver leur place dominante sur le marché mondial de l’huile de palme.
La poursuite des investissements dans les pratiques durables, les innovations technologiques et la transformation à valeur ajoutée devrait soutenir la productivité et la compétitivité, et alimenter la croissance des volumes de production et des recettes d’exportation. La hausse de la demande des marchés émergents, conjuguée à une sensibilité croissante des consommateurs aux enjeux de durabilité, devrait en outre stimuler la diversification des produits dérivés de l’huile de palme et l’élargissement des marchés.
Les incertitudes liées aux évolutions géopolitiques, aux effets du changement climatique et aux changements de préférences des consommateurs rappellent toutefois la nécessité d’agilité et d’adaptabilité dans la filière. En s’appuyant sur des enseignements tirés des données et sur une vision stratégique, les acteurs indonésiens et malaisiens peuvent surmonter les difficultés et saisir les opportunités pour assurer à la filière huile de palme un avenir résilient et durable dans les années à venir.
Vous voulez savoir comment Oleofinos utilise Vesper pour renforcer son pouvoir de négociation et réduire ses coûts d’achat d’huile de palme ? Lisez ici l’étude de cas.