De dominantie van Indonesië en Maleisië in de palmolieproductie
Indonesië en Maleisië zijn de onbetwiste zwaargewichten in de wereldwijde sector voor palmolie en hebben samen ruim 80 % van het marktaandeel in handen. Dankzij hun weelderige tropische klimaat, ideaal voor de teelt van oliepalmen, hebben deze Zuidoost-Aziatische landen hun positie als grootste producenten en exporteurs van deze veelzijdige grondstof verstevigd. Met uitgestrekte plantages over hun grondgebied zijn Indonesië en Maleisië synoniem geworden met plantaardige oliën en bedienen ze talloze sectoren wereldwijd, van voeding en cosmetica tot biobrandstoffen en farmacie.
Die dominantie is niet toevallig; ze is het resultaat van decennia aan strategisch landbouwbeleid, technologische vooruitgang en forse investeringen in de palmoliesector. Wie zich verdiept in de fijne kneepjes van de palmoliemarkt in Indonesië en Maleisië, ziet al snel dat deze landen grote invloed uitoefenen: ze bepalen niet alleen de wereldwijde handelsdynamiek, maar staan ook onder toenemende druk om de milieu- en sociale vraagstukken rond palmolieproductie aan te pakken.
1. Productievolumes: vergelijkende analyse en groeitrends
Een vergelijkende analyse van de palmolieproductie in Indonesië en Maleisië levert interessante inzichten op in de ontwikkeling van deze twee reuzen. Volgens recente data uit gerenommeerde bronnen als de Indonesian Palm Oil Association (GAPKI) en de Malaysian Palm Oil Board (MPOB) behoudt Indonesië zijn positie als ’s werelds grootste palmolieproducent en overtreft het Maleisië structureel qua volume. Beide landen zagen hun productievolumes door de jaren heen wel gestaag groeien, gedreven door factoren als de toenemende wereldwijde vraag, uitbreiding van het areaal en vooruitgang in teelttechnieken.
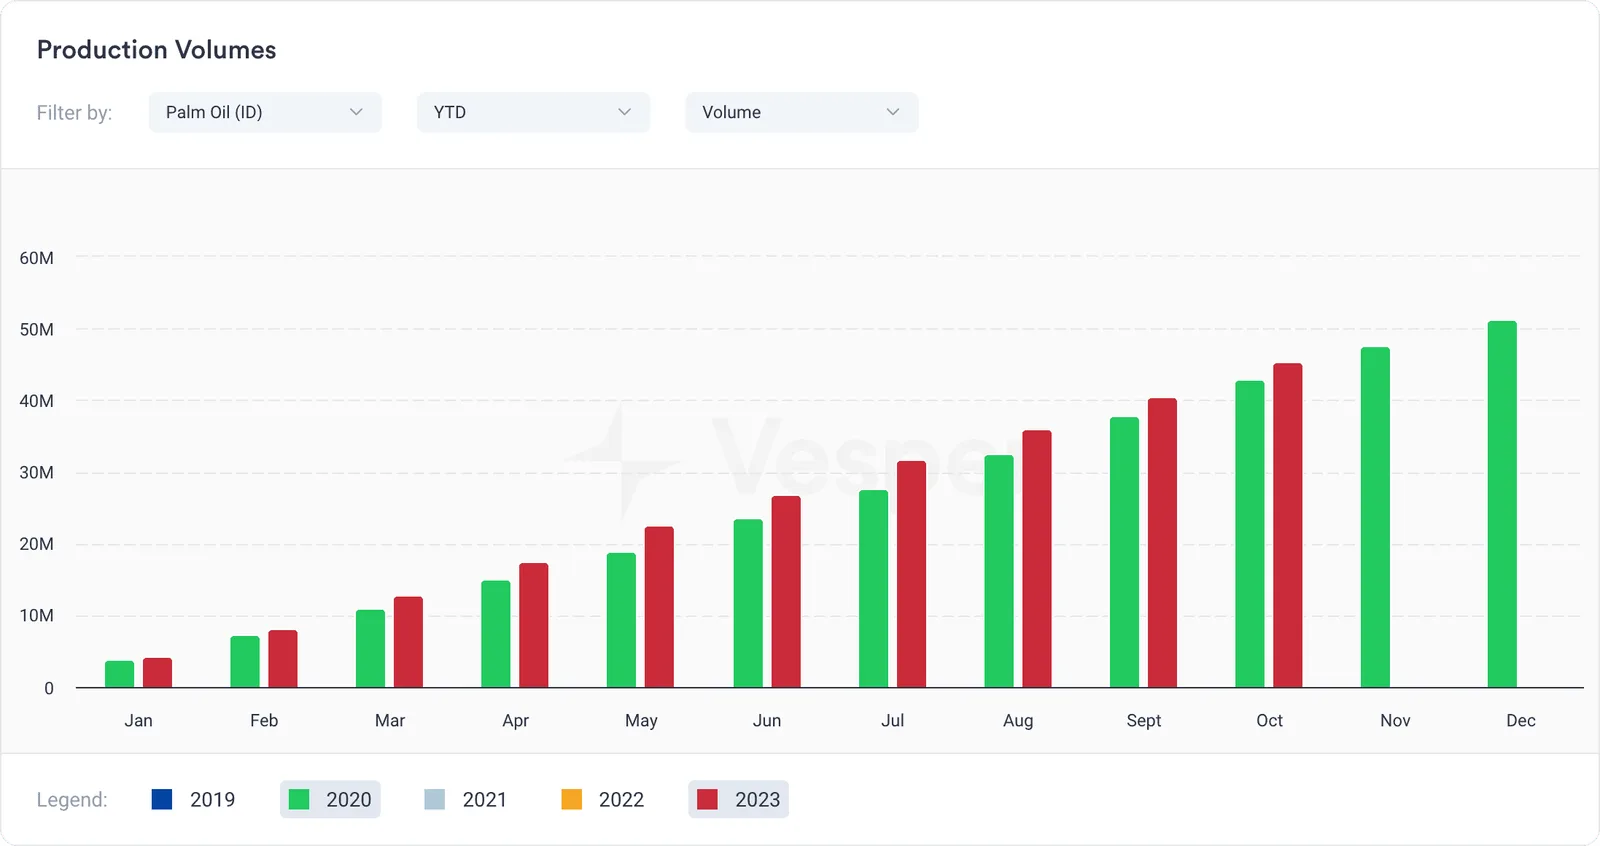
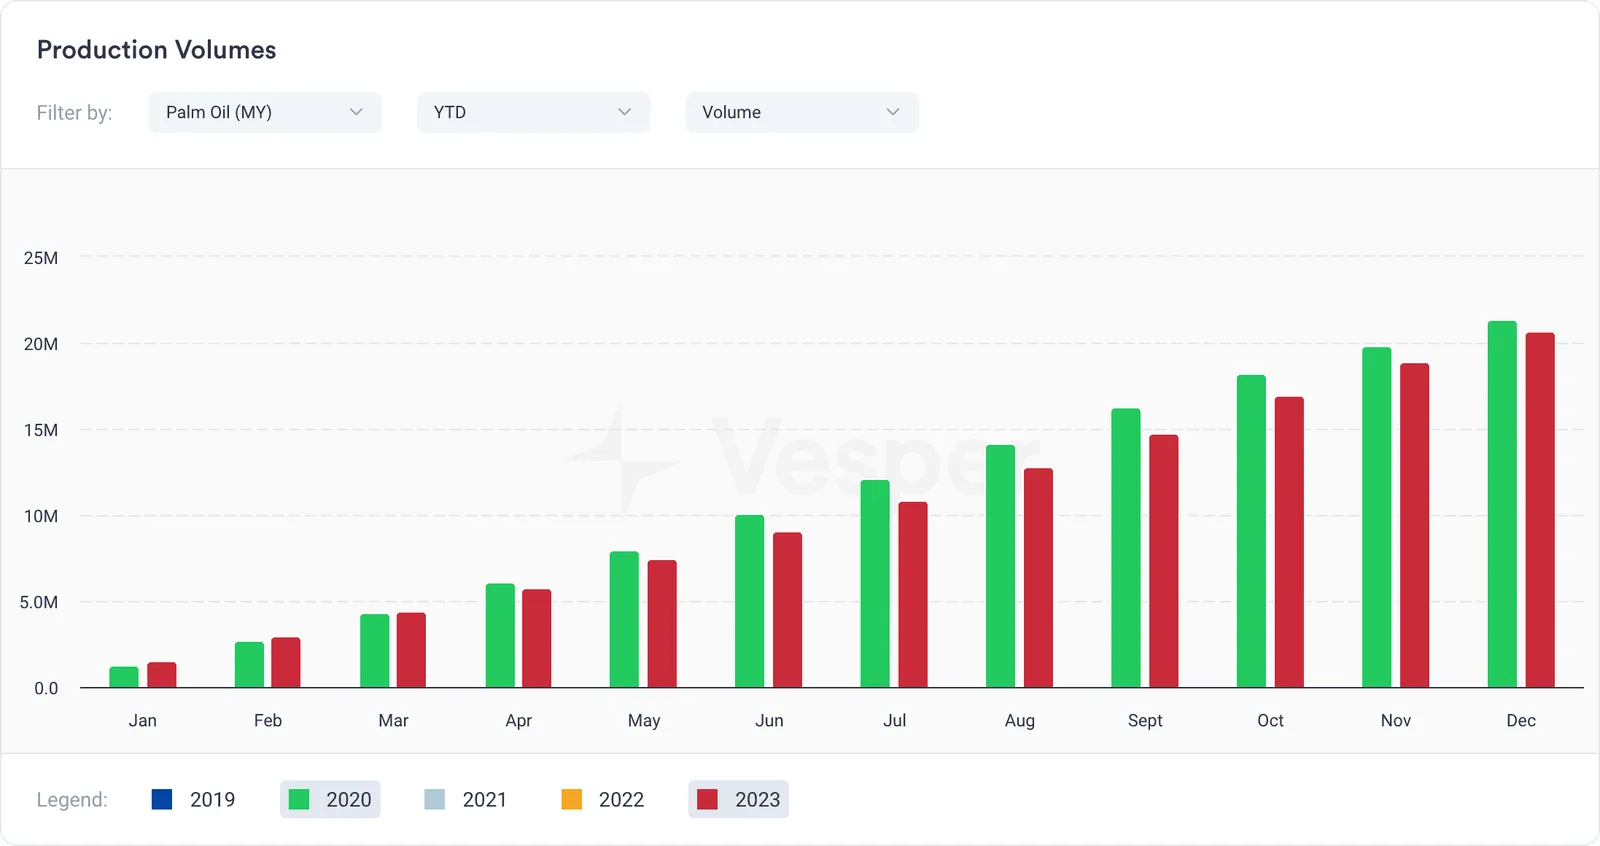
De Indonesische palmolieproductie is opmerkelijk gegroeid (zie figuur 1 - palmolieproductievolumes Indonesië 2020 versus 2023), geholpen door de enorme landreserves van het land en de steun van de overheid voor de palmoliesector. De productiecijfers van de eilandstaat zijn jaar op jaar gestegen, met nieuwe plantages en bestaande plantages die op hogere opbrengsten zijn geoptimaliseerd. Maleisië blijft qua totale productie weliswaar achter bij Indonesië, maar heeft veerkracht en vernieuwingskracht getoond in het verbeteren van zijn productie-efficiëntie. De initiatieven van de Maleisische overheid om duurzame werkwijzen en herplantprogramma’s te bevorderen, hebben bijgedragen aan het behoud van de concurrentiepositie op de wereldmarkt.
Figuur 1: palmolieproductievolumes Indonesië 2020 versus 2023
Figuur 2: palmolieproductievolumes Maleisië 2020 versus 2023
Ondanks hun dominantie zijn Indonesië en Maleisië zich bewust van de uitdagingen rond milieuduurzaamheid en maatschappelijke verantwoordelijkheid. De toenemende aandacht van consumenten, milieuorganisaties en toezichthouders heeft geleid tot gerichte inspanningen voor duurzame palmolieproductie. Initiatieven als de certificering van de Roundtable on Sustainable Palm Oil (RSPO) en toezeggingen rond ontbossingsvrij beleid winnen in beide landen terrein, wat wijst op een verschuiving naar werkwijzen die ecologisch en maatschappelijk verantwoorder zijn.
Wie dieper ingaat op de productievolumes en groeitrends die de palmoliemarkt in Indonesië en Maleisië vormgeven, ziet dat deze landen weliswaar in hoeveelheid blijven leiden, maar dat de nadruk op kwaliteit en duurzaamheid steeds zwaarder weegt. Economische welvaart in balans brengen met natuurbehoud en maatschappelijk welzijn blijft een complexe opgave, maar wel een die deze sleutelspelers in de palmoliesector actief aanpakken om de sector een duurzame toekomst te geven.
2. Exportcijfers: belangrijkste bestemmingen en hun invloed op de prijsvorming
Een analyse van de exportcijfers laat zien hoe bepalend de grote afzetmarkten zijn voor de prijsvorming van palmolie uit Indonesië en Maleisië. Beide landen leunen sterk op de internationale handel, met een aanzienlijk deel van hun palmolieproductie bestemd voor buitenlandse markten. Met data uit handelsdatabases en sectorrapporten zijn patronen in exportbestemmingen en hun invloed op de prijsontwikkeling te herkennen.
China komt naar voren als dominante importeur van palmolie uit Indonesië en Maleisië, gedreven door de groeiende bevolking en de sterke economische groei. De onverzadigbare vraag naar spijsoliën in het land, gecombineerd met de kostenefficiëntie en veelzijdigheid van palmolie, maakt het voor beide landen een sleutelmarkt. Schommelingen in de Chinese vraag kunnen daardoor flinke druk op de palmolieprijzen leggen, wat de winstgevendheid van producenten in zowel Indonesië als Maleisië raakt.
Ook India staat hoog in de lijst van grootste palmolie-importeurs, dankzij de omvangrijke bevolking en het hoge verbruik van bakolie. Beleidswijzigingen en geopolitieke factoren kunnen het Indiase importbeleid echter sterk beïnvloeden, wat tot schommelingen in vraag en prijsvorming leidt. Recente ontwikkelingen als invoerheffingen en beperkingen onderstrepen hoe kwetsbaar palmoliemarkten zijn voor invloeden van buitenaf.
Zuid-Aziatische landen als Pakistan en Bangladesh vormen belangrijke afzetmarkten voor Indonesische en Maleisische palmolie-export, gedreven door hun groeiende bevolking en uitdijende voedingsindustrie. Deze landen leunen op palmolie als kostenefficiënte bakolie en als onmisbaar ingrediënt in uiteenlopende voedingsmiddelen, wat zorgt voor een gestage vraag en stabiele prijstrends.
Buiten Azië is de Europese Unie (EU) een cruciale afzetmarkt voor palmolie, al staan milieu- en duurzaamheidsvraagstukken er steeds sterker in de belangstelling. Regelgeving en consumentenvoorkeuren voor duurzame palmolieproducten hebben de marktdynamiek verschoven, wat doorwerkt in de prijsvorming en in de handelsstrategie van Indonesische en Maleisische exporteurs.
Uit de exportcijfers van palmolie uit Indonesië en Maleisië blijkt duidelijk dat de grote afzetmarkten aanzienlijke invloed op de prijsvorming hebben. Het samenspel van vraag, regelgevende kaders en geopolitieke factoren onderstreept de complexiteit van de wereldwijde palmoliehandel en laat zien hoe belangrijk spreiding en strategische partnerschappen zijn om marktschommelingen op te vangen en de groei van palmolieproducenten in Zuidoost-Azië te borgen.
3. Duurzaamheid: RSPO-certificering en wat die voor de markt betekent
De certificering van de Roundtable on Sustainable Palm Oil (RSPO) is uitgegroeid tot de hoeksteen van duurzaamheid in de palmoliesector en biedt producenten een kader om ecologisch en maatschappelijk verantwoorde normen na te leven. Nu consumenten en belanghebbenden steeds meer transparantie en verantwoording verlangen, is RSPO-certificering een essentieel middel geworden waarmee Indonesische en Maleisische palmolieproducenten hun inzet voor duurzaamheid kunnen aantonen.
RSPO-certificering staat voor het naleven van strenge criteria rond uiteenlopende aspecten van de palmolieproductie, waaronder landbeheer, behoud van biodiversiteit en de rechten van werknemers en lokale gemeenschappen. Door RSPO gecertificeerde producenten ondergaan grondige beoordelingen en audits om naleving van die normen te borgen, wat het vertrouwen en de geloofwaardigheid bij consumenten en kopers wereldwijd vergroot.
De marktgevolgen van RSPO-certificering zijn ingrijpend: gecertificeerde palmolie levert een meerprijs op en krijgt bij voorkeur toegang tot milieubewuste markten. Grote multinationals, waaronder voedingsproducenten, cosmeticabedrijven en retailers, hebben zich vastgelegd op de inkoop van duurzame, door RSPO gecertificeerde palmolie, wat een groeiende trend richting ethische consumptie en maatschappelijk verantwoord ondernemen weerspiegelt.
Indonesië en Maleisië, als grootste palmolieproducenten, zien het aantal RSPO-gecertificeerde plantages en fabrieken sterk toenemen als antwoord op de vraag naar duurzame producten. Het overnemen van RSPO-normen verbetert niet alleen de ecologische en maatschappelijke prestaties van de palmolieproductie, maar opent ook deuren naar nieuwe marktkansen en versterkt de levensvatbaarheid van de sector op lange termijn.
Er blijven echter uitdagingen om RSPO-certificering breed ingang te laten vinden in de palmolieketen. Kleine boeren, die een aanzienlijk deel van de palmolieproductie in Indonesië en Maleisië voor hun rekening nemen, lopen tegen beperkte middelen en technische kennis aan om aan de certificeringseisen te voldoen. Steun aan kleine boeren bij het invoeren van duurzame werkwijzen en het verkrijgen van certificering is cruciaal om de duurzaamheidsagenda in de palmoliesector vooruit te helpen.
RSPO-certificering speelt kortom een sleutelrol in het bevorderen van duurzaamheid en het vormgeven van de marktdynamiek in de palmoliesector. Naarmate Indonesische en Maleisische producenten certificering verder omarmen, blijft de markt voor duurzame palmolie groeien, met veelbelovende kansen voor partijen die zich inzetten voor verantwoorde productie en consumptie.
4. Prijstrends: analyse van de afgelopen jaren en vooruitblik
Wie de nuances van de palmoliemarkt verkent, krijgt scherp zicht op de eb en vloed van de sector, die wordt bepaald door een samenspel van factoren: de kernprincipes van vraag en aanbod, geopolitieke schokken en het bredere spectrum van macro-economische invloeden. De afgelopen jaren laten zien hoe uitgesproken volatiel de palmolieprijzen zijn, een bewijs van het ingewikkelde samenspel van uiteenlopende invloeden en marktdynamiek. Een gedetailleerde prijsvergelijking van palmolie tussen Maleisië en Indonesië laat boeiende verschillen en overeenkomsten zien en onderstreept het broze evenwicht binnen deze essentiële sector.
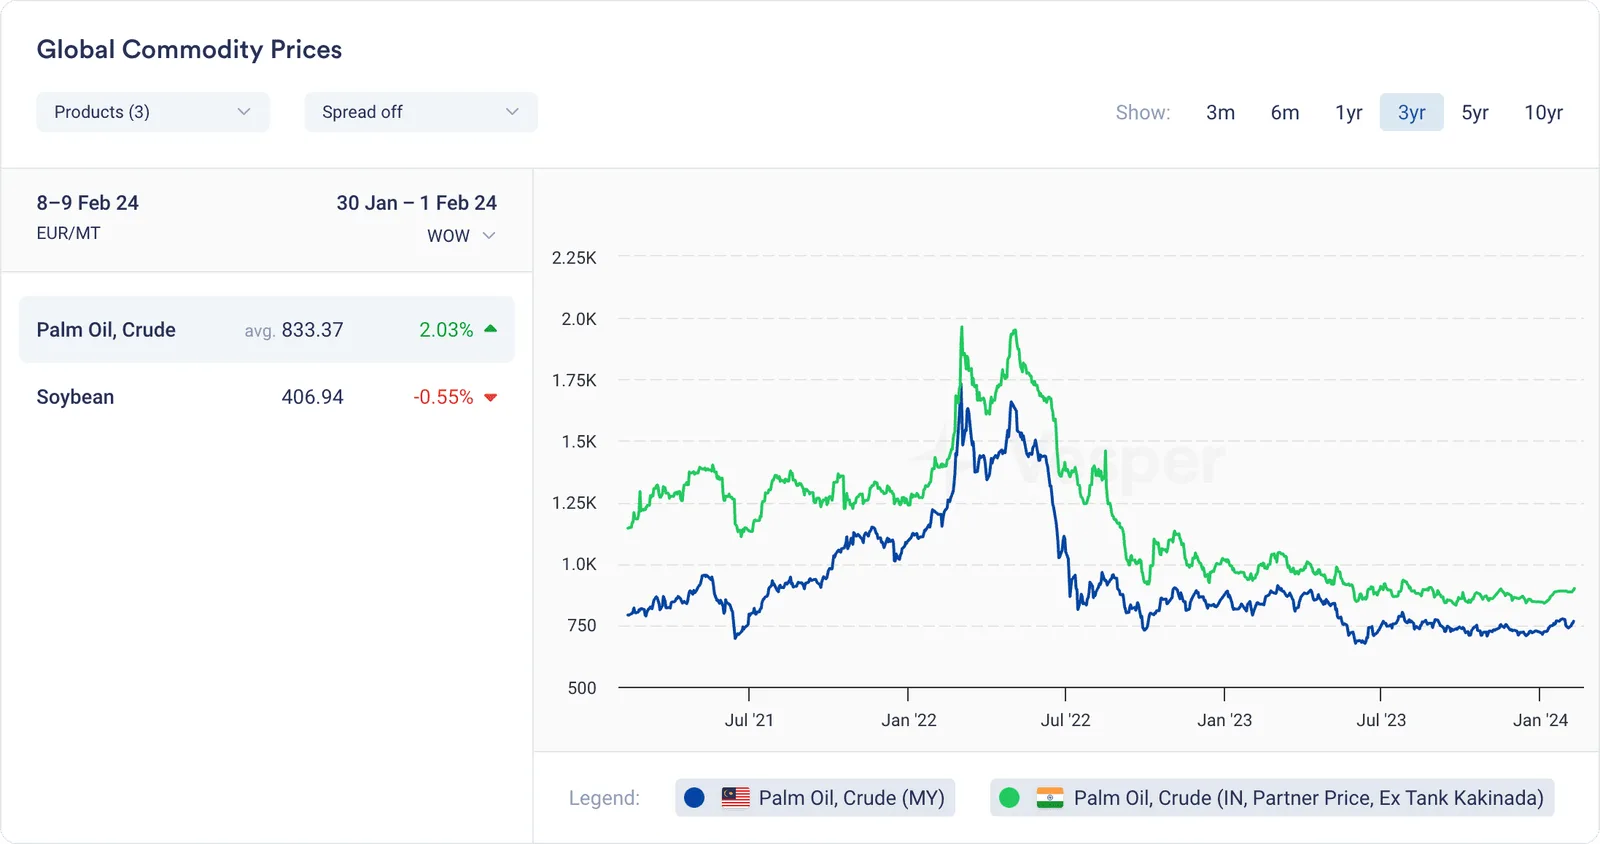
In het afgelopen decennium waren de palmolieprijzen flink volatiel (zie figuur 3), met periodes van zowel sterke stijgingen als dalingen. Factoren als weersgerelateerde verstoringen, beleidswijzigingen en verschuivingen in de wereldwijde vraag hebben aan die prijsbewegingen bijgedragen en zorgden voor uitdagingen én kansen voor producenten, handelaren en afnemers.
Figuur 3: widget wereldwijde grondstofprijzen - ruwe palmolie voor Maleisië en Indonesië
In 2020 bereikten de palmolieprijzen het hoogste niveau in jaren, gedreven door zorgen over het aanbod als gevolg van ongunstige weersomstandigheden in de grote productieregio’s, met name Indonesië en Maleisië. De COVID-19-pandemie verergerde de verstoringen in de keten en het tekort aan arbeidskrachten verder, waardoor het palmolieaanbod krapper werd en de prijzen onder opwaartse druk kwamen.
Het jaar daarop keerde het tij echter, met een scherpe correctie van de palmolieprijzen door het afnemen van de aanbodbeperkingen en een gedempte vraag als gevolg van economische onzekerheid en lockdownmaatregelen. Daarnaast legden zorgen over duurzaamheid en beleidswijzigingen in belangrijke afzetmarkten, zoals de Europese Unie, neerwaartse druk op de prijzen.
Vooruitkijkend blijven de vooruitzichten voor de palmolieprijzen afhankelijk van uiteenlopende factoren en onzekerheden. Economisch herstel na de pandemie, verschuivingen in voedingsvoorkeuren, ontwikkelingen in het beleid rond hernieuwbare energie en de gevolgen van klimaatverandering voor de landbouwproductiviteit behoren tot de belangrijkste drijfveren die de prijsdynamiek de komende jaren kunnen bepalen.
Daarnaast kunnen geopolitieke spanningen, handelsconflicten en milieuzorgen rond de palmolieproductie het marktsentiment en de prijsontwikkeling beïnvloeden. Ook inspanningen om duurzame werkwijzen te bevorderen en de transparantie in de palmolieketen te vergroten, kunnen op de prijzen doorwerken, nu consumenten steeds meer waarde hechten aan ethische en milieuvriendelijke producten.
De palmolieprijzen zijn de afgelopen jaren kortom volatiel geweest, en de vooruitzichten hangen af van een complex samenspel van economische, ecologische en regelgevende factoren. Producenten, handelaren en afnemers moeten alert en wendbaar blijven om hun weg te vinden in de veranderende palmoliemarkt, kansen te benutten en risico’s te beperken.
5. Invloed van regelgeving: overheidsbeleid en het effect op de markt
Overheidsbeleid heeft grote invloed op de palmoliesector in Indonesië en Maleisië: het bepaalt de marktdynamiek en stuurt strategische prioriteiten rond duurzame ontwikkeling, economische groei en maatschappelijk welzijn. De afgelopen jaren hebben beide landen uiteenlopende maatregelen en initiatieven ingevoerd gericht op verschillende aspecten van de palmolieproductie, -handel en -duurzaamheid.
In Indonesië heeft de overheid beleid ingevoerd om de binnenlandse verwerking van palmolie met toegevoegde waarde te vergroten, zoals de verplichte bijmenging van biodiesel, bekend als B20 en B30. Die verplichtingen stimuleren niet alleen de binnenlandse vraag naar palmolie, maar verminderen ook de afhankelijkheid van fossiele brandstoffen, wat de energiezekerheid van Indonesië versterkt en de uitstoot van broeikasgassen verlaagt. Zo maakte Indonesië in januari 2020 B30-biodiesel verplicht, waarmee het bijmengpercentage van B20 naar B30 ging, een teken van de inzet van de overheid op duurzame energie. Daarnaast heeft de Indonesische overheid initiatieven opgezet om de productiviteit van kleine boeren te verbeteren, de ruimtelijke ordening te versterken en milieuvraagstukken rond de palmolieteelt aan te pakken, waaronder het tegengaan van ontbossing en veenaantasting.
Ook in Maleisië richt het overheidsbeleid zich op het versterken van de concurrentiekracht en duurzaamheid van de palmoliesector, waarbij economische ontwikkeling en natuurbehoud in balans worden gebracht. Maatregelen als het certificeringsschema Malaysian Sustainable Palm Oil (MSPO) moeten duurzame werkwijzen onder palmolieproducenten bevorderen en aansluiten op internationale normen en marktverwachtingen rond verantwoorde inkoop. Daarnaast probeert Maleisië zijn palmolie-export te spreiden en door te dringen tot opkomende markten, terwijl het uitdagingen als arbeidstekorten en conflicten over landgebruik aanpakt. In 2023 kondigde Maleisië plannen aan om zijn palmolie-export uit te breiden naar nieuwe markten in Afrika, Latijns-Amerika en het Midden-Oosten, om zo de afzetbestemmingen te spreiden en de afhankelijkheid van traditionele markten te verkleinen.
Het overheidsbeleid in beide landen krijgt echter ook kritiek van uiteenlopende betrokkenen, met name rond milieuduurzaamheid, landrechten en arbeidsomstandigheden. Zorgen over ontbossing, verlies van biodiversiteit en sociale conflicten rond de uitbreiding van palmolie hebben geleid tot oproepen voor strengere regels, betere handhaving en meer transparantie om negatieve gevolgen te beperken en verantwoording in de hele keten te borgen.
Terwijl Indonesië en Maleisië hun weg zoeken in het complexe landschap van regelgevende uitdagingen en kansen in de palmoliesector, blijft samenwerking met betrokkenen, waaronder het maatschappelijk middenveld, het bedrijfsleven en internationale organisaties, cruciaal om duurzame ontwikkelingsdoelen te halen en tegelijk concurrerend te blijven op de wereldmarkt. Goed bestuur, onderbouwde besluitvorming en voortdurend overleg met betrokkenen zijn essentieel om een veerkrachtige en verantwoorde palmoliesector vorm te geven die economische welvaart in balans brengt met ecologische en maatschappelijke overwegingen.
Prognose 2024: verwachtingen op basis van huidige trends en data-analyse
Als we vooruitkijken naar de palmoliesector in Indonesië en Maleisië, worden de verwachtingen voor 2024 gevormd door lopende trends en data-analyse. Ondanks uitdagingen als schommelende prijzen, milieuvraagstukken en veranderende regelgeving zijn beide landen goed gepositioneerd om hun dominante positie op de wereldwijde palmoliemarkt te behouden.
Aanhoudende investeringen in duurzame werkwijzen, technologische vernieuwing en verwerking met toegevoegde waarde zullen naar verwachting de productiviteit en concurrentiekracht versterken en zo de groei van productievolumes en exportopbrengsten aanjagen. Daarnaast zal de toenemende vraag uit opkomende markten, samen met het groeiende bewustzijn van duurzaamheid bij consumenten, de verdere spreiding van palmolieproducten en marktuitbreiding stimuleren.
Onzekerheden rond geopolitieke ontwikkelingen, klimaatgevolgen en verschuivende consumentenvoorkeuren onderstrepen echter dat de sector wendbaar en aanpassingsgericht moet blijven. Door datagedreven inzichten en strategische vooruitziendheid te benutten, kunnen betrokkenen in Indonesië en Maleisië uitdagingen het hoofd bieden en kansen grijpen om de palmoliesector de komende jaren een veerkrachtige en duurzame toekomst te geven.
Wil je meer weten over hoe Oleofinos met Vesper zijn onderhandelingspositie versterkt en zijn inkoopkosten voor palmolie verlaagt? Lees de case study hier.