Welkom bij een uitgebreide verkenning van de ingewikkelde dynamiek achter de volatiele prijsontwikkeling van palmolie uit Maleisië (MY) en Indonesië (ID), de grootste producenten ter wereld. In deze gedetailleerde analyse gaan we in op specifieke periodes van prijsverandering van maart 2019 tot en met 2026, en op de factoren achter die verschuivingen en hun gevolgen voor de palmoliesector.
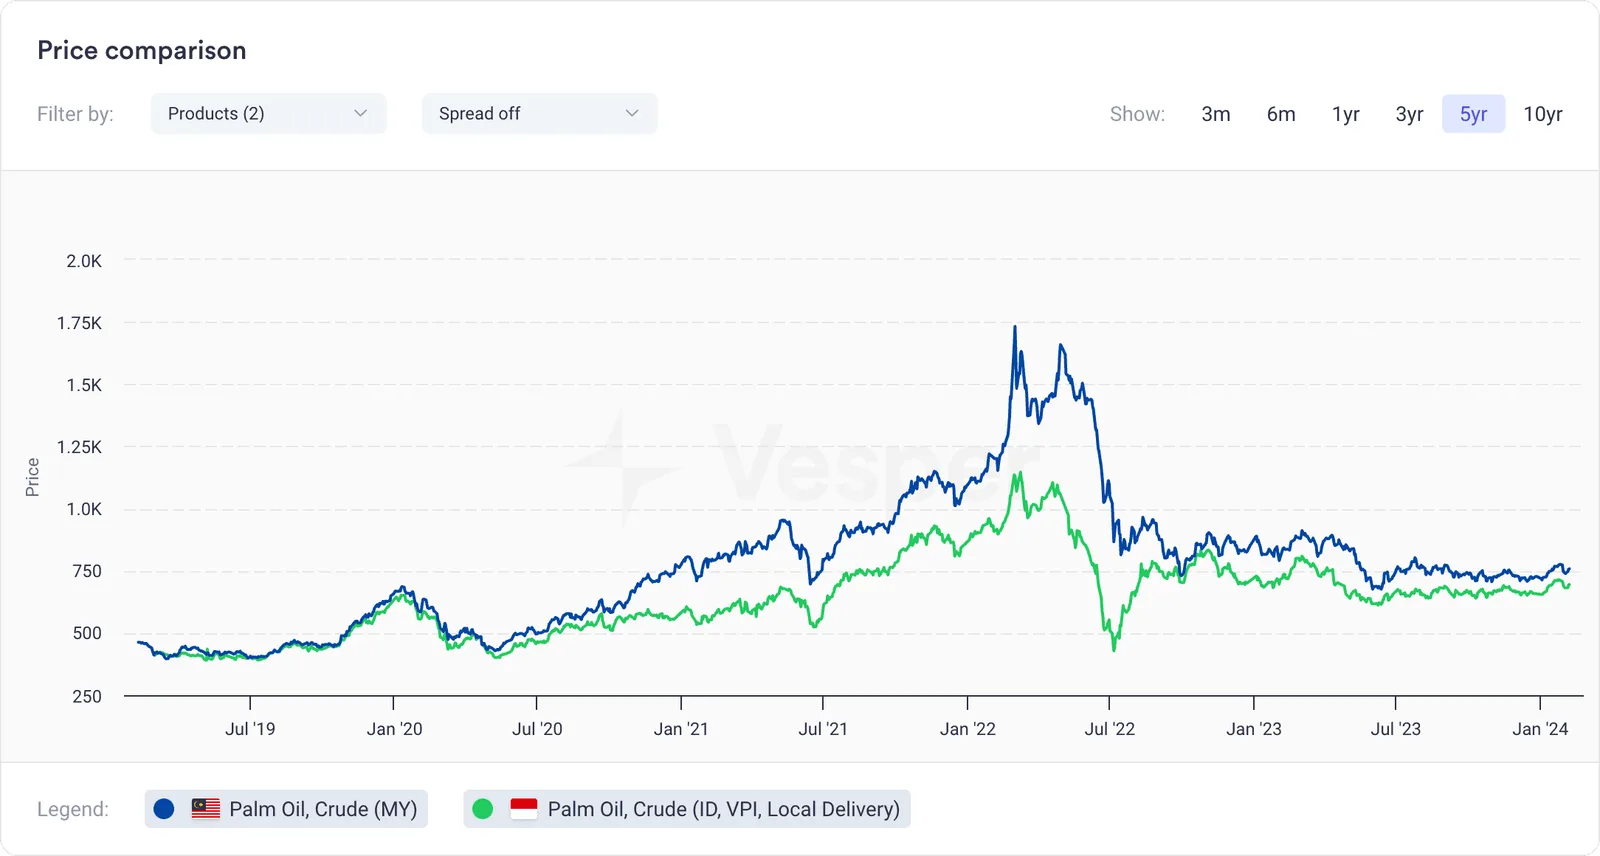
Inhoudsopgave: 1. De palmolieprijssaga: een overzicht 2. De eerste schommelingen: maart 2019 tot mei 2020 3. Herstel en nieuwe pieken: september 2020 tot april 2022 4. De neerwaartse spiraal en stabilisatie: april 2022 tot februari 2024 5. Update 2026: waar de prijzen in Maleisië en Indonesië nu staan 6. Conclusie: koersen door de toekomst van de palmoliemarkten
Inleiding
Palmolie, gewonnen uit de vrucht van de oliepalm, speelt een centrale rol op de wereldmarkt voor eetbare oliën en wordt toegepast in voedingsmiddelen, cosmetica en biobrandstoffen. In de afgelopen zeven jaar hebben de palmolieprijzen flinke schommelingen laten zien, gevormd door uiteenlopende factoren als milieubeleid, marktvraag, geopolitieke spanningen en wereldwijde gebeurtenissen zoals de COVID-19-pandemie.
1. De palmolieprijssaga: een overzicht
1.1 Waarom Maleisië en Indonesië de wereldprijs bepalen
Palmolie, gewonnen uit de vrucht van de oliepalm, staat bekend om zijn veelzijdigheid en brede toepassing in uiteenlopende sectoren. Het belang ervan komt voort uit de economische waarde, de milieu-impact en de maatschappelijke gevolgen. Die veelzijdigheid reikt van gebruik als bakolie en ingrediënt in bewerkte voedingsmiddelen tot grondstof voor de productie van biobrandstof.
1.2 Het belang van palmolieprijzen: economische, ecologische en maatschappelijke afwegingen
De prijsvorming van palmolie is van groot belang vanwege de economische betekenis voor producenten en afnemers, de ecologische voetafdruk en de maatschappelijke gevolgen voor gemeenschappen die van palmolieproductie afhankelijk zijn. Schommelingen in de palmolieprijzen kunnen ingrijpende gevolgen hebben voor het levensonderhoud van kleine boeren, voor de economieën van producerende landen en voor de wereldwijde voedselzekerheid.
1.3 De achtbaanrit: overzicht van de prijsschommelingen van 2019 tot 2026
De weg die de palmolieprijzen tussen 2019 en 2026 hebben afgelegd, kent forse pieken en dalen, een weerspiegeling van de dynamiek van grondstofmarkten en de invloed van externe factoren. Veranderingen in de wereldwijde vraag, weersgerelateerde aanbodverstoringen, handelsbeleid en geopolitieke spanningen hebben in deze periode allemaal bijgedragen aan de volatiliteit van de palmolieprijzen.
2. De eerste schommelingen: maart 2019 tot mei 2020
2.1 Maart 2019: het toneel wordt opgebouwd
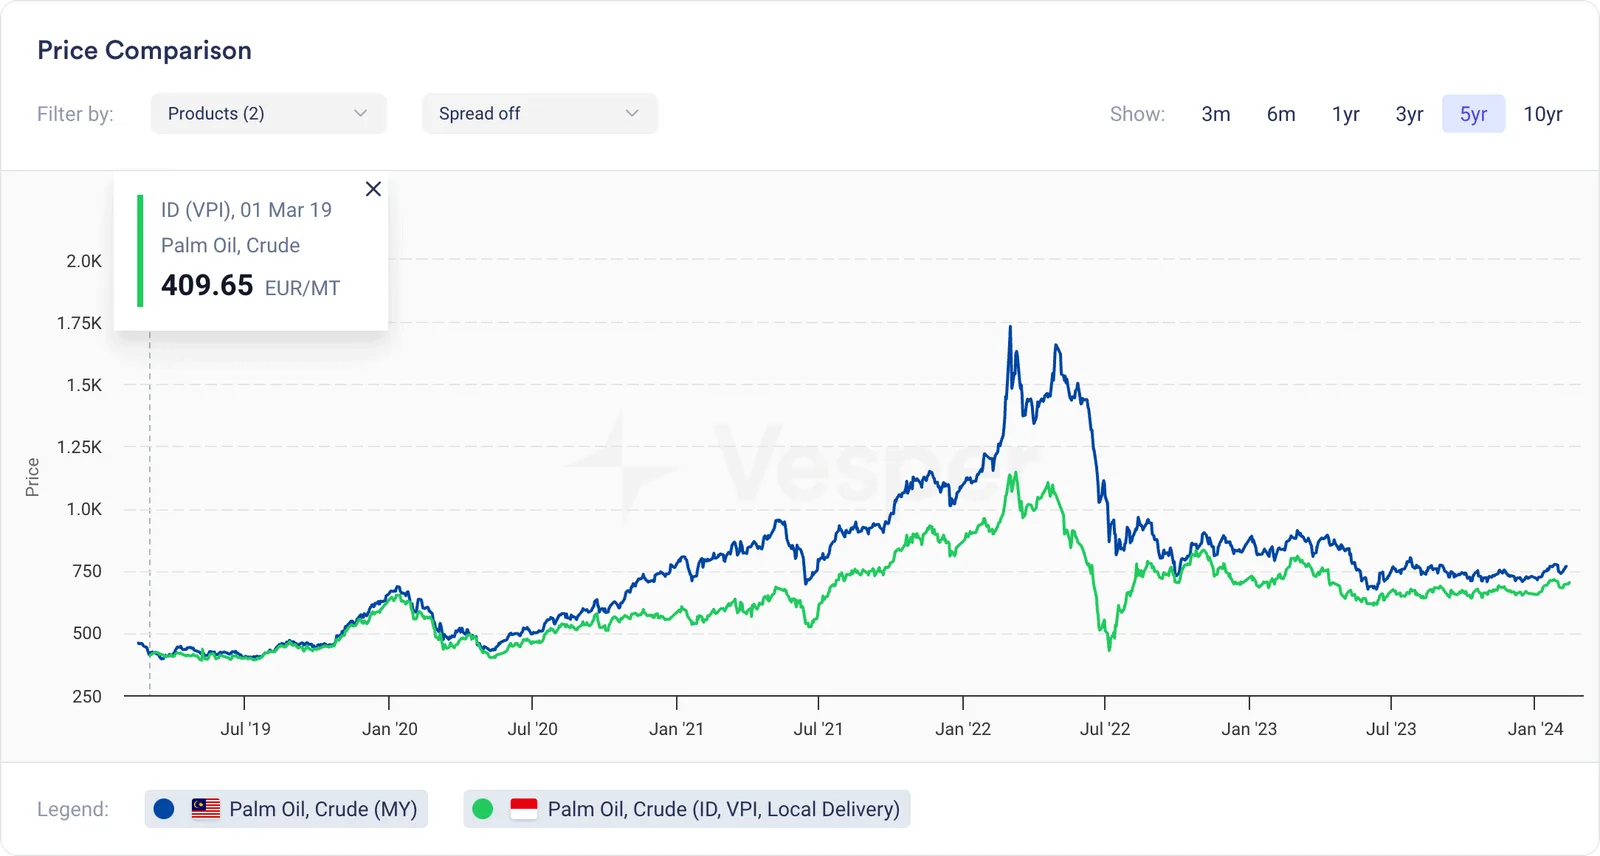
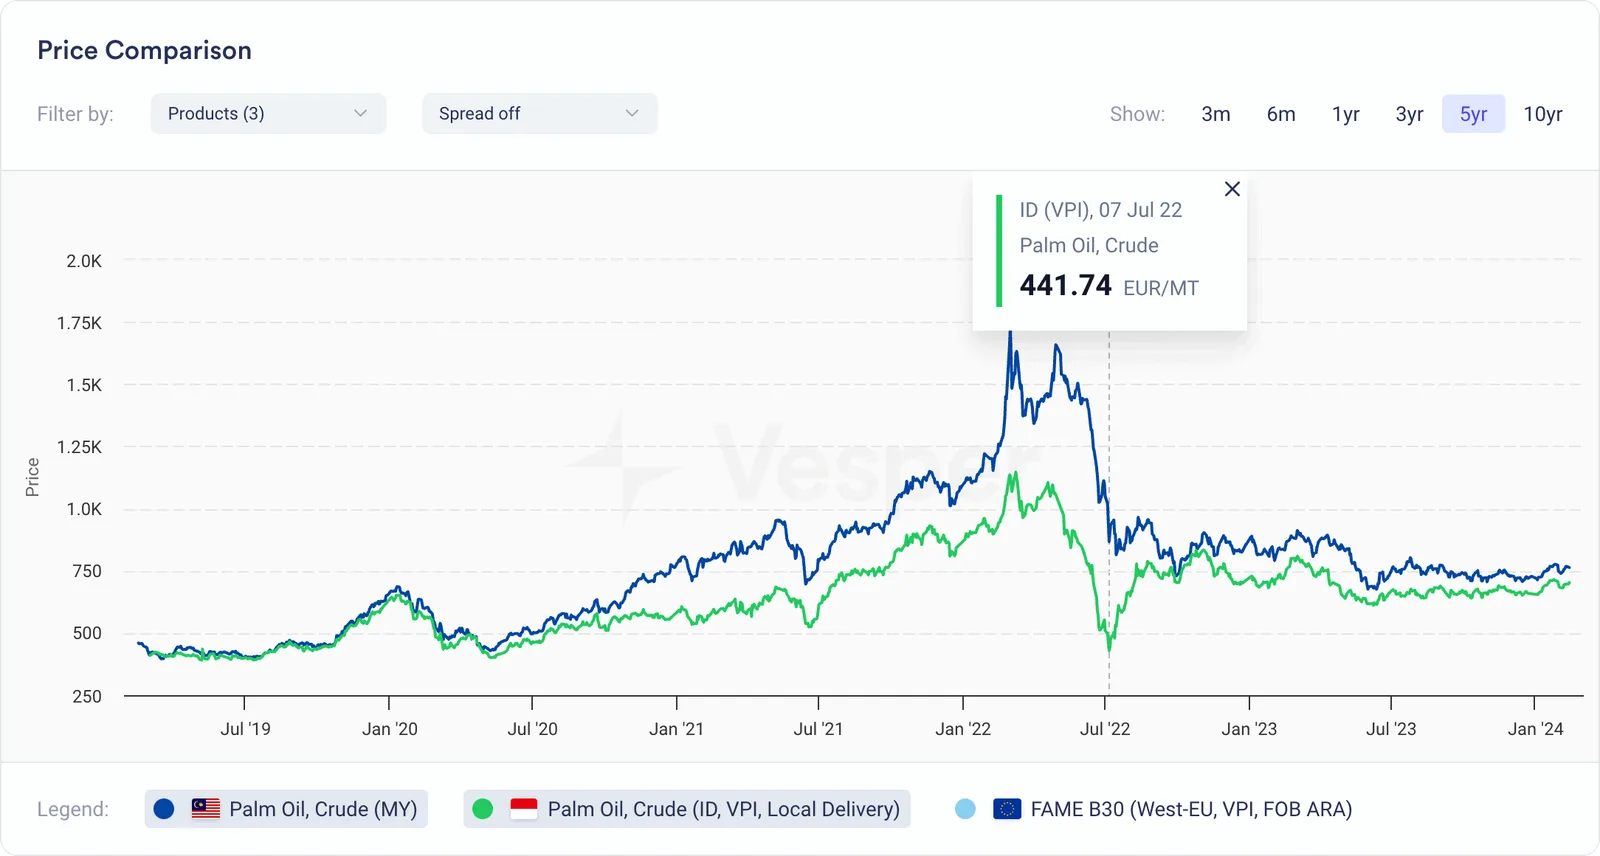
In maart 2019 stonden de palmolieprijzen op 409 EUR/mt in Maleisië en 462 EUR/mt in Indonesië, de aanloop naar een periode van volatiliteit met uiteenlopende oorzaken. Die prijzen weerspiegelden een relatief stabiele periode voordat de forse schommelingen begonnen.
2.2 Januari 2020: een piek bereikt
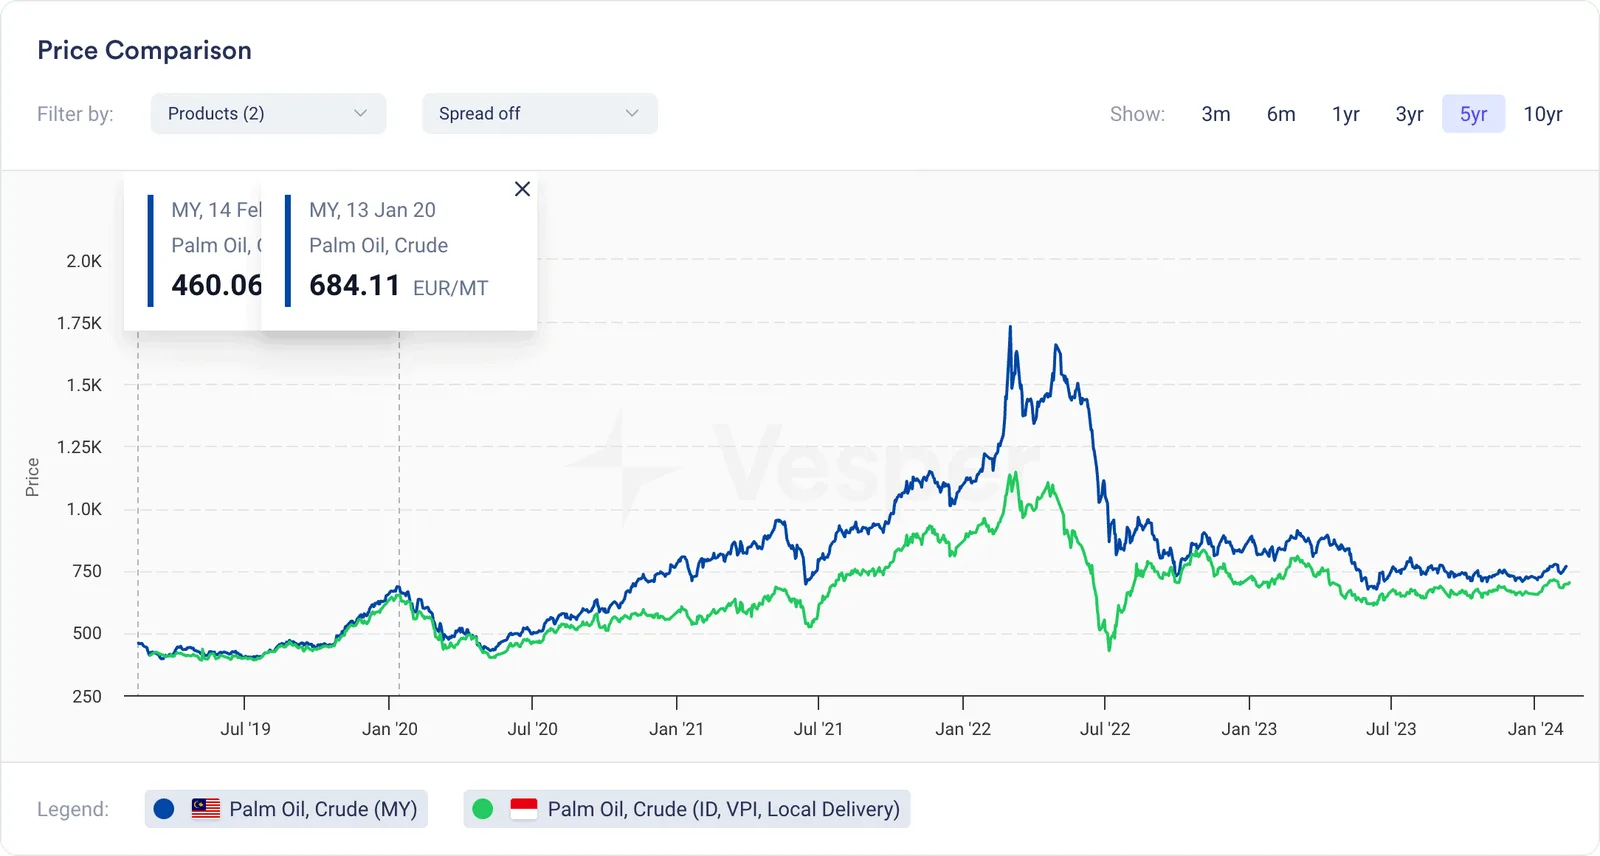
In januari 2020 schoten de prijzen omhoog naar 686 EUR/mt in Maleisië en 651 EUR/mt in Indonesië, aangejaagd door een grotere vraag naar biobrandstoffen, aanbodverstoringen en speculatieve handel. De piek van januari 2020 markeerde een periode van ongekende prijsgroei voor palmolie, vooral gedreven door toenemende vraag uit belangrijke importlanden en zorgen over mogelijke aanbodkrapte.
2.3 Maart tot mei 2020: de impact van de COVID-19-pandemie
Het begin van de COVID-19-pandemie begin 2020 leidde tot een scherpe daling van de palmolieprijzen, door lockdownmaatregelen, een lagere vraag naar eetbare oliën en biobrandstoffen en verstoringen op de wereldmarkt. Toen landen lockdowns en reisbeperkingen invoerden om het virus in te dammen, stortte de vraag naar palmolieproducten in, vooral naar biobrandstoffen, waardoor er een overaanbod op de markt ontstond.
3. Herstel en nieuwe pieken: september 2020 tot april 2022
3.1 Vanaf september 2020: uiteenlopende herstelpaden
Vanaf september 2020 begonnen de Maleisische palmolieprijzen sneller te herstellen dan de Indonesische, gedreven door factoren als exportbeleid en de dynamiek op de binnenlandse markt. Beide landen zagen de prijzen aanvankelijk opveren toen de wereldwijde vraag aantrok, maar de Maleisische prijzen liepen vooruit op de Indonesische door verschillen in productiecapaciteit en exportstrategie.
3.2 Juni tot augustus 2021: aanhoudende volatiliteit
De periode van juni tot augustus 2021 kende schommelende prijzen, een weerspiegeling van de aanhoudende uitdaging om vraag en aanbod in evenwicht te brengen te midden van uiteenlopende pandemiemaatregelen en pogingen tot wereldwijd economisch herstel. Ondanks inspanningen om de markt te stabiliseren bleven de palmolieprijzen volatiel, gedreven door onzekerheid over het tempo van het economisch herstel en door geopolitieke spanningen.
3.3 Maart 2022: een ongekende piek
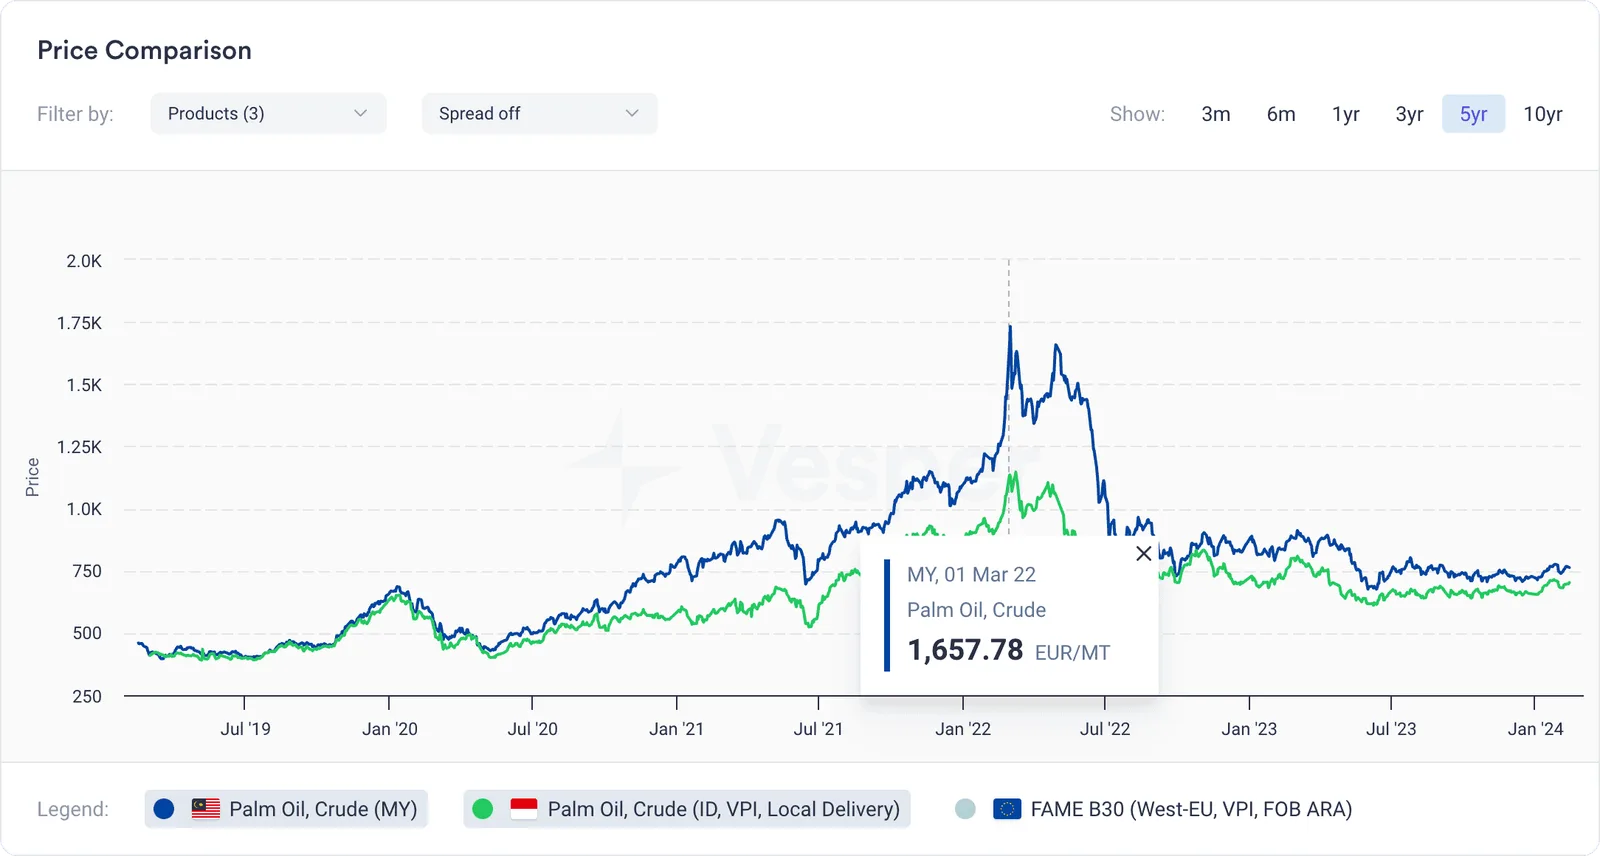
In maart 2022 beleefden de palmolieprijzen een ongekende piek: de Maleisische prijzen schoten door tot boven 1.600 EUR/mt en de Indonesische bereikten 1.120 EUR/mt, aangejaagd door arbeidstekorten, logistieke knelpunten en een hogere vraag. De extreme piek overviel veel marktpartijen en onderstreepte hoe kwetsbaar wereldwijde toeleveringsketens voor verstoringen zijn.
4. De neerwaartse spiraal en stabilisatie: april 2022 tot februari 2024
4.1 April tot september 2022: de “massale uitverkoop”
Na de pieken van begin 2022 beleefde de palmoliemarkt een “massale uitverkoop”: de prijzen kelderden rond juli 2022 naar 734 EUR/mt in Maleisië en 441 EUR/mt in Indonesië, toegeschreven aan betere aanbodomstandigheden en afnemende logistieke problemen. Toen de toeleveringsketens herstelden van eerdere verstoringen en de wereldwijde vraag matigde, belandden de palmolieprijzen in een periode van correctie en consolidatie.
4.2 Vanaf september 2022: kleiner prijsverschil en stabilisatie
In de nasleep herstelden de Indonesische palmolieprijzen krachtiger, waardoor het verschil met de Maleisische prijzen kleiner werd en de prijzen zich in september 2022 stabiliseerden rond 700 EUR/mt, wat op een nieuw evenwicht in de markt wees. Het naar elkaar toe bewegen van de prijzen in Maleisië en Indonesië betekende een terugkeer naar stabiliteit op de palmoliemarkt, nu vraag en aanbod geleidelijk weer in balans kwamen.
5. Update 2026: waar de prijzen in Maleisië en Indonesië nu staan
5.1 Het verschil loopt weer op
De maand-op-maandgeschiedenis hierboven loopt tot en met de “massale uitverkoop” en de daaropvolgende stabilisatie van 2022. Vanaf dat punt verder: actuele Vesper-data laat zien dat beide herkomsten inmiddels ruim voorbij dat convergentiepunt van ongeveer 700 EUR/mt liggen. Ruwe palmolie wordt nu verhandeld op 979 EUR/mt FOB Maleisië (8,00 % hoger op jaarbasis) en 1.051 EUR/mt FOB Indonesië (5,45 % hoger op jaarbasis), oftewel een premie van ruwweg 70 EUR/mt voor Indonesische herkomst boven Maleisische.
Voor kopers die de spread tussen Maleisië en Indonesië volgen, is dat een ander beeld dan aan het eind van de historische vertelling in dit artikel, toen de twee herkomsten vrijwel gelijk waren komen te liggen.
6. Conclusie: koersen door de toekomst van de palmoliemarkten
6.1 Lessen uit de achtbaanrit
De volatiliteit van de palmolieprijzen tussen 2019 en 2026 onderstreept dat marktpartijen alert en wendbaar moeten blijven om door de onzekerheden van de markt te navigeren, met de geleerde lessen als basis voor toekomstige strategieën. Marktpartijen moeten veranderende marktomstandigheden, regelgeving en geopolitieke risico’s tijdig zien aankomen en er doeltreffend op reageren, om de impact van prijsschommelingen op hun bedrijf te beperken.
6.2 Strategieën voor partijen in de palmoliesector
Nu de palmoliesector verder ontwikkelt, moeten marktpartijen vooruitkijkende strategieën hanteren, gevoed door marktinzicht en een breed begrip van de factoren die de prijsvorming bepalen. Producenten, handelaren en afnemers moeten allemaal voorrang geven aan duurzaamheid, veerkracht en innovatie om te gedijen in een steeds complexere en sterker verweven wereldmarkt.
Door de gedetailleerde analyse hier te bestuderen, krijgen marktpartijen waardevol inzicht in de complexe dynamiek achter de palmolieprijzen en kunnen ze onderbouwde beslissingen nemen om hun weg te vinden in de toekomst van de sector. Of het nu gaat om inspelen op veranderende consumentenvoorkeuren, het beperken van klimaatgerelateerde risico’s of het benutten van opkomende marktkansen: proactief en strategisch handelen is essentieel voor succes op de palmoliemarkt in de komende jaren.