Przegląd: dominacja Indonezji i Malezji w produkcji oleju palmowego
Indonezja i Malezja to niekwestionowane potęgi światowego rynku oleju palmowego, odpowiadające łącznie za ponad 80 % udziału w rynku. Znane z wilgotnego klimatu tropikalnego, idealnego dla upraw palmy olejowej, oba kraje Azji Południowo-Wschodniej ugruntowały swoją pozycję czołowych producentów i eksporterów tego wszechstronnego surowca. Dzięki rozległym plantacjom rozsianym po całym terytorium Indonezja i Malezja stały się synonimem olejów roślinnych i zaopatrują niezliczone branże na całym świecie, od żywności i kosmetyków po biopaliwa i farmację.
Ta dominacja nie jest dziełem przypadku: to efekt dziesięcioleci strategicznej polityki rolnej, postępu technologicznego i znaczących inwestycji w sektor oleju palmowego. Gdy przyjrzeć się bliżej rynkowi oleju palmowego w Indonezji i Malezji, staje się jasne, że oba kraje mają duży wpływ nie tylko na kształt światowego handlu, ale też mierzą się z rosnącą presją, by odpowiedzieć na środowiskowe i społeczne skutki produkcji oleju palmowego.
1. Wolumeny produkcji: analiza porównawcza i trendy wzrostu
Porównanie wolumenów produkcji oleju palmowego w Indonezji i Malezji daje ciekawy wgląd w ścieżkę rozwoju obu gigantów branży. Według najnowszych danych uznanych źródeł branżowych, takich jak indonezyjskie stowarzyszenie producentów oleju palmowego (GAPKI) oraz Malaysian Palm Oil Board (MPOB), Indonezja utrzymuje pozycję największego producenta oleju palmowego na świecie i konsekwentnie wyprzedza Malezję pod względem produkcji. Oba kraje odnotowały jednak przez lata stały wzrost wolumenów, napędzany rosnącym popytem światowym, powiększaniem areału upraw i postępem w praktykach rolniczych.
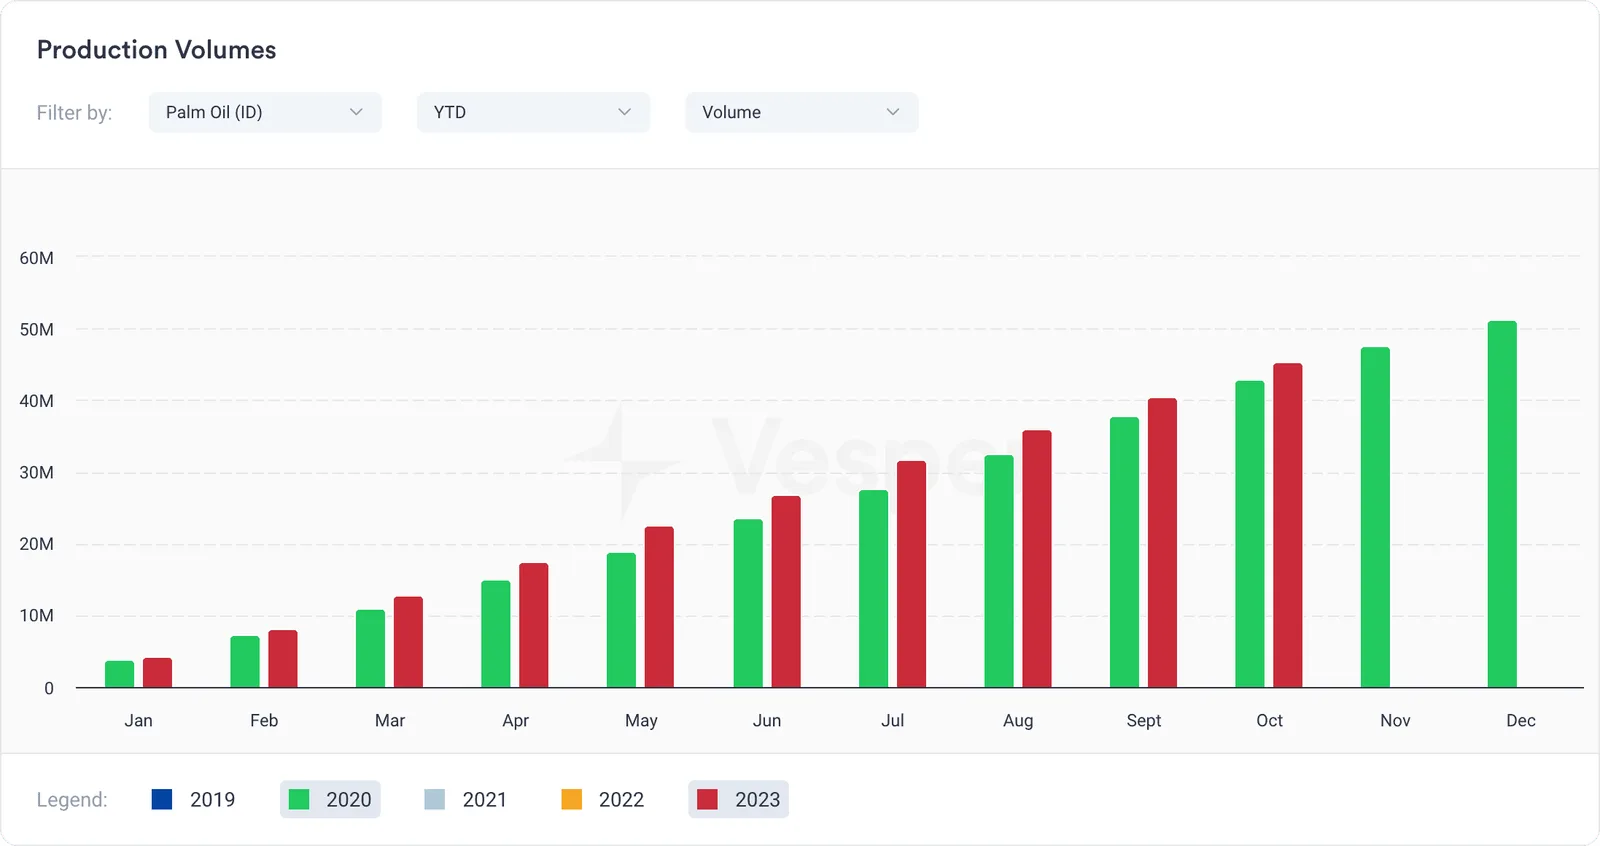
Indonezyjska produkcja oleju palmowego rosła w imponującym tempie (zobacz rysunek 1 – wolumeny produkcji oleju palmowego w Indonezji, 2020 wobec 2023), dzięki ogromnym zasobom ziemi i wsparciu rządu dla branży. Wyniki produkcyjne tego wyspiarskiego kraju rosły rok do roku, powstawały nowe plantacje, a istniejące optymalizowano pod kątem wyższych plonów. Malezja, choć ustępuje Indonezji pod względem produkcji ogółem, wykazała się odpornością i innowacyjnością w podnoszeniu efektywności produkcji. Inicjatywy malezyjskiego rządu na rzecz zrównoważonych praktyk oraz programy ponownych nasadzeń pomogły utrzymać konkurencyjność na rynku światowym.
Rysunek 1: wolumeny produkcji oleju palmowego w Indonezji, 2020 wobec 2023
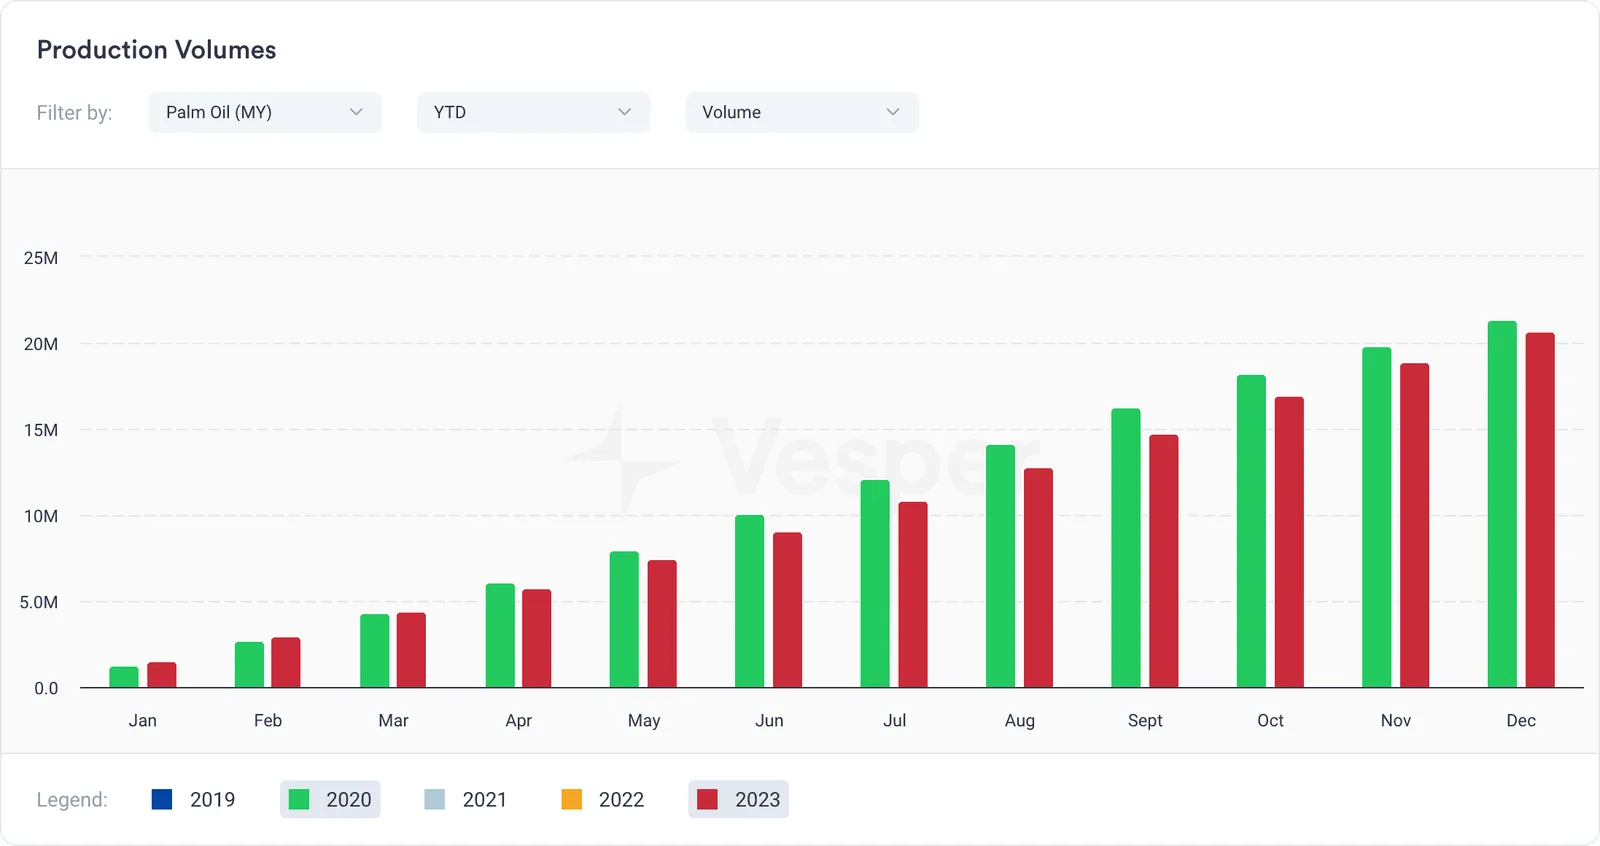
Rysunek 2: wolumeny produkcji oleju palmowego w Malezji, 2020 wobec 2023
Mimo swojej dominacji Indonezja i Malezja mają świadomość wyzwań związanych ze zrównoważonym rozwojem środowiskowym i odpowiedzialnością społeczną. Rosnąca uwaga konsumentów, organizacji ekologicznych i regulatorów skłoniła oba kraje do skoordynowanych działań na rzecz zrównoważonej produkcji oleju palmowego. Inicjatywy takie jak certyfikacja Roundtable on Sustainable Palm Oil (RSPO) oraz zobowiązania do zerowego wylesiania zyskują na znaczeniu w obu krajach i sygnalizują zwrot ku praktykom bardziej odpowiedzialnym środowiskowo i społecznie.
Im głębiej analizuje się wolumeny produkcji i trendy wzrostu na rynku oleju palmowego w Indonezji i Malezji, tym wyraźniej widać, że choć oba kraje nadal przewodzą pod względem ilości, jakość i zrównoważony rozwój ważą coraz więcej. Pogodzenie dobrobytu gospodarczego z ochroną środowiska i dobrostanem społecznym pozostaje złożonym wyzwaniem, ale takim, któremu ci kluczowi gracze branży aktywnie stawiają czoła, by zapewnić sektorowi zrównoważoną przyszłość.
2. Statystyki eksportu: główne kierunki i ich wpływ na ceny
Analiza statystyk eksportu pokazuje, jak istotną rolę główne kierunki odgrywają w kształtowaniu cen oleju palmowego z Indonezji i Malezji. Oba kraje są silnie uzależnione od handlu międzynarodowego, a znacząca część ich produkcji trafia na rynki zagraniczne. Na podstawie baz danych handlowych i raportów branżowych można rozpoznać prawidłowości w kierunkach eksportu i w ich wpływie na trendy cenowe.
Chiny są dominującym importerem oleju palmowego z Indonezji i Malezji, co wynika z rosnącej liczby ludności i solidnego wzrostu gospodarczego. Nienasycony popyt tego kraju na oleje jadalne w połączeniu z niskim kosztem i wszechstronnością oleju palmowego czyni z Chin kluczowy rynek dla obu państw. W efekcie wahania chińskiego popytu mogą wywierać znaczną presję na ceny oleju palmowego i odbijać się na rentowności producentów zarówno w Indonezji, jak i w Malezji.
Indie również należą do czołowych importerów oleju palmowego, ze względu na ogromną liczbę ludności i wysokie spożycie olejów kuchennych. Zmiany regulacyjne i czynniki geopolityczne mogą jednak istotnie wpływać na indyjską politykę importową i prowadzić do wahań popytu oraz cen. Ostatnie wydarzenia, takie jak cła i ograniczenia importowe, uwypukliły podatność rynku oleju palmowego na czynniki zewnętrzne.
Kraje Azji Południowej, takie jak Pakistan i Bangladesz, stanowią istotne rynki zbytu dla indonezyjskiego i malezyjskiego oleju palmowego, co wynika z rosnącej liczby ludności i rozwoju przemysłu spożywczego. Kraje te sięgają po olej palmowy jako tani olej kuchenny i podstawowy składnik wielu produktów spożywczych, co podtrzymuje stały popyt i stabilne ceny.
Poza Azją ważnym kierunkiem eksportu oleju palmowego pozostaje Unia Europejska (UE), choć przy rosnącej uwadze poświęcanej kwestiom środowiskowym i zrównoważonemu rozwojowi. Regulacje oraz preferencje konsumentów wobec zrównoważonych produktów z oleju palmowego zmieniły układ sił na rynku i wpływają na mechanizmy cenowe oraz strategie handlowe eksporterów z Indonezji i Malezji.
Analiza statystyk eksportu oleju palmowego z Indonezji i Malezji pokazuje wyraźnie, że główne kierunki mają znaczny wpływ na kształtowanie się cen. Wzajemne oddziaływanie popytu, ram regulacyjnych i czynników geopolitycznych ukazuje złożoność światowego handlu olejem palmowym i podkreśla znaczenie dywersyfikacji oraz partnerstw strategicznych dla radzenia sobie z wahaniami rynku i zapewnienia trwałego wzrostu producentom z Azji Południowo-Wschodniej.
3. Praktyki zrównoważonego rozwoju: certyfikacja RSPO i jej znaczenie rynkowe
Certyfikacja Roundtable on Sustainable Palm Oil (RSPO) stała się fundamentem praktyk zrównoważonego rozwoju w branży oleju palmowego i daje producentom ramy dla działania odpowiedzialnego środowiskowo i społecznie. Ponieważ konsumenci i interesariusze coraz mocniej domagają się przejrzystości i rozliczalności, certyfikacja RSPO stała się kluczowym narzędziem dla producentów z Indonezji i Malezji, którzy chcą wykazać swoje zaangażowanie w zrównoważone praktyki.
Certyfikacja RSPO oznacza spełnienie rygorystycznych kryteriów obejmujących różne aspekty produkcji oleju palmowego: gospodarowanie gruntami, ochronę bioróżnorodności oraz prawa pracowników i lokalnych społeczności. Producenci certyfikowani przez RSPO przechodzą wnikliwe oceny i audyty potwierdzające zgodność z tymi standardami, co buduje zaufanie i wiarygodność wśród kupujących i konsumentów na całym świecie.
Znaczenie rynkowe certyfikacji RSPO jest duże: certyfikowany olej palmowy uzyskuje premie cenowe i preferencyjny dostęp do rynków wrażliwych na kwestie środowiskowe. Wielkie koncerny międzynarodowe, w tym producenci żywności, firmy kosmetyczne i sieci handlowe, zobowiązały się do zakupu zrównoważonego oleju palmowego certyfikowanego przez RSPO, co odzwierciedla rosnący trend ku etycznej konsumpcji i odpowiedzialności korporacyjnej.
Indonezja i Malezja jako czołowi producenci oleju palmowego odnotowały gwałtowny wzrost liczby plantacji i tłoczni z certyfikatem RSPO w odpowiedzi na popyt na zrównoważone produkty. Przyjęcie standardów RSPO nie tylko poprawia środowiskowe i społeczne wyniki produkcji, ale także otwiera nowe możliwości rynkowe i wzmacnia długoterminową trwałość branży.
Upowszechnienie certyfikacji RSPO w całym łańcuchu dostaw napotyka jednak nadal bariery. Drobni rolnicy, odpowiadający za znaczną część produkcji oleju palmowego w Indonezji i Malezji, zmagają się z ograniczonymi zasobami i brakiem wiedzy technicznej niezbędnej do spełnienia wymogów certyfikacji. Wsparcie ich we wdrażaniu zrównoważonych praktyk i w dostępie do certyfikacji ma kluczowe znaczenie dla postępu agendy zrównoważonego rozwoju w sektorze.
Podsumowując, certyfikacja RSPO odgrywa zasadniczą rolę w upowszechnianiu zrównoważonych praktyk i w kształtowaniu sytuacji rynkowej w branży oleju palmowego. W miarę jak producenci z Indonezji i Malezji coraz szerzej po nią sięgają, rynek zrównoważonego oleju palmowego dalej rośnie i otwiera obiecujące możliwości przed wszystkimi, którym zależy na odpowiedzialnej produkcji i konsumpcji.
4. Trendy cenowe: analiza ostatnich lat i perspektywy
Wnikliwe spojrzenie na rynek oleju palmowego pozwala zrozumieć przypływy i odpływy tej branży, kształtowane przez splot czynników: podstawowe zasady podaży i popytu, wstrząsy geopolityczne oraz szersze otoczenie makroekonomiczne. Ostatnie lata uwypukliły wyraźną zmienność cen oleju palmowego, będącą dowodem na złożoną grę różnych wpływów i dynamik rynkowych. Szczegółowe porównanie cen oleju palmowego między Malezją a Indonezją może ujawnić interesujące różnice i podobieństwa oraz pokazuje, jak delikatna jest równowaga w tym kluczowym sektorze.
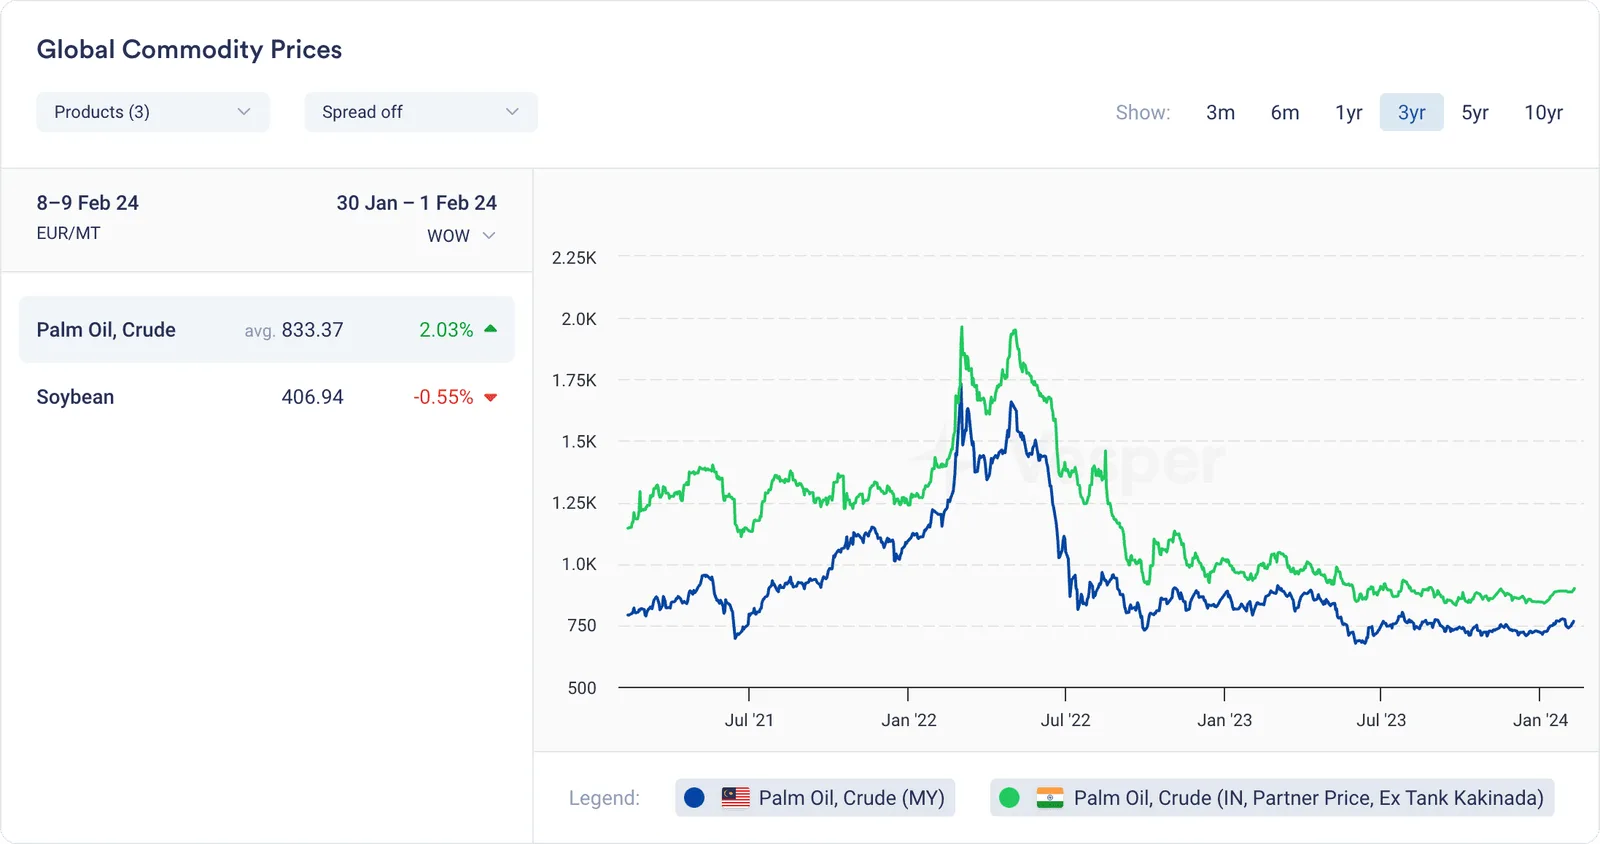
W ostatniej dekadzie ceny oleju palmowego cechowała znaczna zmienność (zobacz rysunek 3), z okresami zarówno silnych wzrostów, jak i spadków. Zakłócenia pogodowe, zmiany polityki rządowej i przesunięcia popytu światowego przyczyniały się do ruchów cen, tworząc wyzwania i szanse zarówno dla producentów, jak i dla handlujących oraz odbiorców.
Rysunek 3: widżet światowych cen surowców – surowy olej palmowy dla Malezji i Indonezji
W 2020 roku ceny oleju palmowego osiągnęły wieloletnie maksima, za sprawą obaw o podaż wynikających z niekorzystnych warunków pogodowych w głównych regionach produkcyjnych, zwłaszcza w Indonezji i Malezji. Pandemia COVID-19 dodatkowo pogłębiła zakłócenia łańcuchów dostaw i niedobory siły roboczej, co zacieśniło podaż oleju palmowego i wywołało presję na wzrost cen.
Kolejny rok przyniósł jednak odwrócenie tendencji: ceny oleju palmowego mocno się skorygowały w warunkach rozluźnienia ograniczeń podażowych i słabego popytu, wynikającego z niepewności gospodarczej i obostrzeń. Dodatkowo obawy o kwestie zrównoważonego rozwoju oraz zmiany regulacyjne na kluczowych rynkach importowych, takich jak Unia Europejska, wywierały presję na spadek cen.
Patrząc w przyszłość, perspektywy cen oleju palmowego pozostają zależne od wielu czynników i niepewności. Odbudowa gospodarcza po pandemii, zmiany preferencji żywieniowych, rozwój polityki dotyczącej energii odnawialnej oraz wpływ zmian klimatu na produktywność rolnictwa należą do kluczowych czynników, które mogą kształtować dynamikę cen w najbliższych latach.
Dochodzą do tego napięcia geopolityczne, spory handlowe i obawy środowiskowe związane z produkcją oleju palmowego, które mogą wpływać na nastroje rynkowe i ścieżki cenowe. Na ceny mogą oddziaływać również działania na rzecz zrównoważonych praktyk i większej przejrzystości łańcucha dostaw, ponieważ konsumenci coraz częściej wybierają produkty etyczne i przyjazne środowisku.
Podsumowując, choć ceny oleju palmowego były w ostatnich latach zmienne, dalsze perspektywy zależą od złożonego splotu czynników gospodarczych, środowiskowych i regulacyjnych. Producenci, handlujący i odbiorcy muszą zachować czujność i elastyczność, by poruszać się po zmieniającym się rynku oleju palmowego, wykorzystywać pojawiające się szanse i ograniczać ryzyko.
5. Wpływ regulacji: polityka rządowa i jej skutki dla rynku
Polityka rządowa ma znaczny wpływ na branżę oleju palmowego w Indonezji i Malezji: kształtuje sytuację rynkową i wyznacza priorytety strategiczne służące zrównoważonemu rozwojowi, wzrostowi gospodarczemu i dobrostanowi społecznemu. W ostatnich latach oba kraje wdrożyły różne działania regulacyjne i inicjatywy dotyczące różnych aspektów produkcji, handlu i zrównoważonego rozwoju.
W Indonezji rząd wdrożył polityki mające zwiększyć krajowe przetwórstwo oleju palmowego o wyższej wartości dodanej, takie jak obowiązkowe mieszanki biodiesla znane jako B20 i B30. Te wymogi nie tylko stymulują krajowy popyt na olej palmowy, ale także zmniejszają zależność od paliw kopalnych, wzmacniają bezpieczeństwo energetyczne Indonezji i obniżają emisje gazów cieplarnianych. Na przykład w styczniu 2020 roku Indonezja nakazała stosowanie biodiesla B30, podnosząc udział domieszki z B20 do B30, co pokazuje zaangażowanie rządu w zrównoważone praktyki energetyczne. Ponadto indonezyjski rząd uruchomił inicjatywy mające poprawić produktywność drobnych rolników, usprawnić planowanie użytkowania gruntów oraz odpowiedzieć na problemy środowiskowe związane z uprawą palmy olejowej, w tym działania ograniczające wylesianie i degradację torfowisk.
Podobnie w Malezji polityka rządowa koncentruje się na wzmacnianiu konkurencyjności i zrównoważonego charakteru branży oleju palmowego, przy równoważeniu rozwoju gospodarczego i ochrony środowiska. Rozwiązania takie jak system certyfikacji Malaysian Sustainable Palm Oil (MSPO) mają upowszechniać zrównoważone praktyki wśród producentów i odpowiadać na globalne standardy oraz oczekiwania rynku wobec odpowiedzialnych zakupów. Malezja dążyła ponadto do dywersyfikacji eksportu oleju palmowego i wejścia na rynki wschodzące, mierząc się jednocześnie z wyzwaniami takimi jak niedobory siły roboczej i konflikty o użytkowanie gruntów. W 2023 roku Malezja ogłosiła plany rozszerzenia eksportu oleju palmowego na nowe rynki w Afryce, Ameryce Łacińskiej i na Bliskim Wschodzie, aby zdywersyfikować kierunki i zmniejszyć zależność od rynków tradycyjnych.
Polityka obu krajów spotyka się jednak także z krytyką ze strony różnych interesariuszy, zwłaszcza w kwestiach zrównoważenia środowiskowego, praw do ziemi i warunków pracy. Obawy o wylesianie, utratę bioróżnorodności i konflikty społeczne związane z ekspansją upraw palmy olejowej doprowadziły do apeli o surowsze regulacje, skuteczniejsze mechanizmy egzekwowania i większą przejrzystość, które ograniczyłyby negatywne skutki i zapewniły rozliczalność w całym łańcuchu dostaw.
Gdy Indonezja i Malezja poruszają się w złożonym otoczeniu regulacyjnych wyzwań i szans w branży oleju palmowego, współpraca z interesariuszami, w tym ze społeczeństwem obywatelskim, sektorem prywatnym i organizacjami międzynarodowymi, pozostaje kluczowa dla osiągnięcia celów zrównoważonego rozwoju przy zachowaniu konkurencyjności na rynku światowym. Skuteczne zarządzanie, decyzje oparte na wiedzy i stały dialog z interesariuszami będą niezbędne, aby zbudować odporny i odpowiedzialny sektor oleju palmowego, godzący dobrobyt gospodarczy z kwestiami środowiskowymi i społecznymi.
Prognoza na 2024 rok: przewidywania na podstawie bieżących trendów i analizy danych
Patrząc w przyszłość branży oleju palmowego w Indonezji i Malezji, prognozy na 2024 rok opierają się na bieżących trendach i analizie danych. Mimo wyzwań takich jak wahania cen, obawy środowiskowe i zmieniające się otoczenie regulacyjne oba kraje mają szanse utrzymać dominującą pozycję na światowym rynku oleju palmowego.
Dalsze inwestycje w zrównoważone praktyki, innowacje technologiczne i przetwórstwo o wyższej wartości dodanej powinny wesprzeć produktywność i konkurencyjność, napędzając wzrost wolumenów produkcji i przychodów z eksportu. Rosnący popyt z rynków wschodzących w połączeniu z coraz większą świadomością konsumentów w kwestiach zrównoważonego rozwoju powinien ponadto sprzyjać dalszej dywersyfikacji produktów z oleju palmowego i ekspansji rynkowej.
Niepewność dotycząca wydarzeń geopolitycznych, skutków zmian klimatu i zmian preferencji konsumentów podkreśla jednak, jak bardzo branża potrzebuje zwinności i zdolności adaptacji. Opierając się na wnioskach płynących z danych i na strategicznej perspektywie, uczestnicy rynku w Indonezji i Malezji mogą sprostać wyzwaniom i wykorzystać szanse, aby zapewnić sektorowi oleju palmowego odporną i zrównoważoną przyszłość w nadchodzących latach.
Chcesz dowiedzieć się więcej o tym, jak Oleofinos wykorzystuje Vesper, by zwiększyć siłę negocjacyjną i obniżyć koszty zakupu oleju palmowego? Przeczytaj studium przypadku.