Überblick über die Vormachtstellung Indonesiens und Malaysias in der Palmölproduktion
Indonesien und Malaysia sind die unangefochtenen Schwergewichte der weltweiten Branche für Palmöl und vereinen zusammen über 80 % des Marktanteils auf sich. Bekannt für ihr üppiges tropisches Klima, das sich ideal für den Anbau von Ölpalmen eignet, haben die beiden südostasiatischen Länder ihre Stellung als führende Produzenten und Exporteure dieses vielseitigen Rohstoffs gefestigt. Mit weitläufigen Plantagen, die sich über ihre Territorien erstrecken, sind Indonesien und Malaysia zum Synonym für Pflanzenöle geworden und beliefern unzählige Branchen weltweit, von Lebensmitteln und Kosmetik bis hin zu Biokraftstoffen und Pharmazeutika.
Diese Dominanz ist kein Zufall: Sie ist das Ergebnis jahrzehntelanger strategischer Agrarpolitik, technologischer Fortschritte und erheblicher Investitionen in den Palmölsektor. Wer sich mit den Feinheiten des Palmölmarktes in Indonesien und Malaysia befasst, erkennt rasch, dass beide Länder beträchtlichen Einfluss ausüben: Sie prägen nicht nur die globalen Handelsströme, sondern stehen zugleich unter wachsendem Druck, die ökologischen und sozialen Folgen der Palmölproduktion anzugehen.
1. Produktionsmengen: Vergleich und Wachstumstrends
Ein Vergleich der Produktionsmengen von Palmöl in Indonesien und Malaysia liefert aufschlussreiche Erkenntnisse über den Kurs der beiden Branchenriesen. Aktuelle Daten anerkannter Branchenquellen wie des indonesischen Palmölverbands (GAPKI) und des Malaysian Palm Oil Board (MPOB) zeigen, dass Indonesien seine Position als weltweit größter Palmölproduzent behauptet und Malaysia bei der Ausbringungsmenge durchgehend übertrifft. Beide Länder haben ihre Produktionsmengen über die Jahre jedoch stetig gesteigert, getragen von der wachsenden globalen Nachfrage, ausgeweiteten Anbauflächen und Fortschritten in der landwirtschaftlichen Praxis.
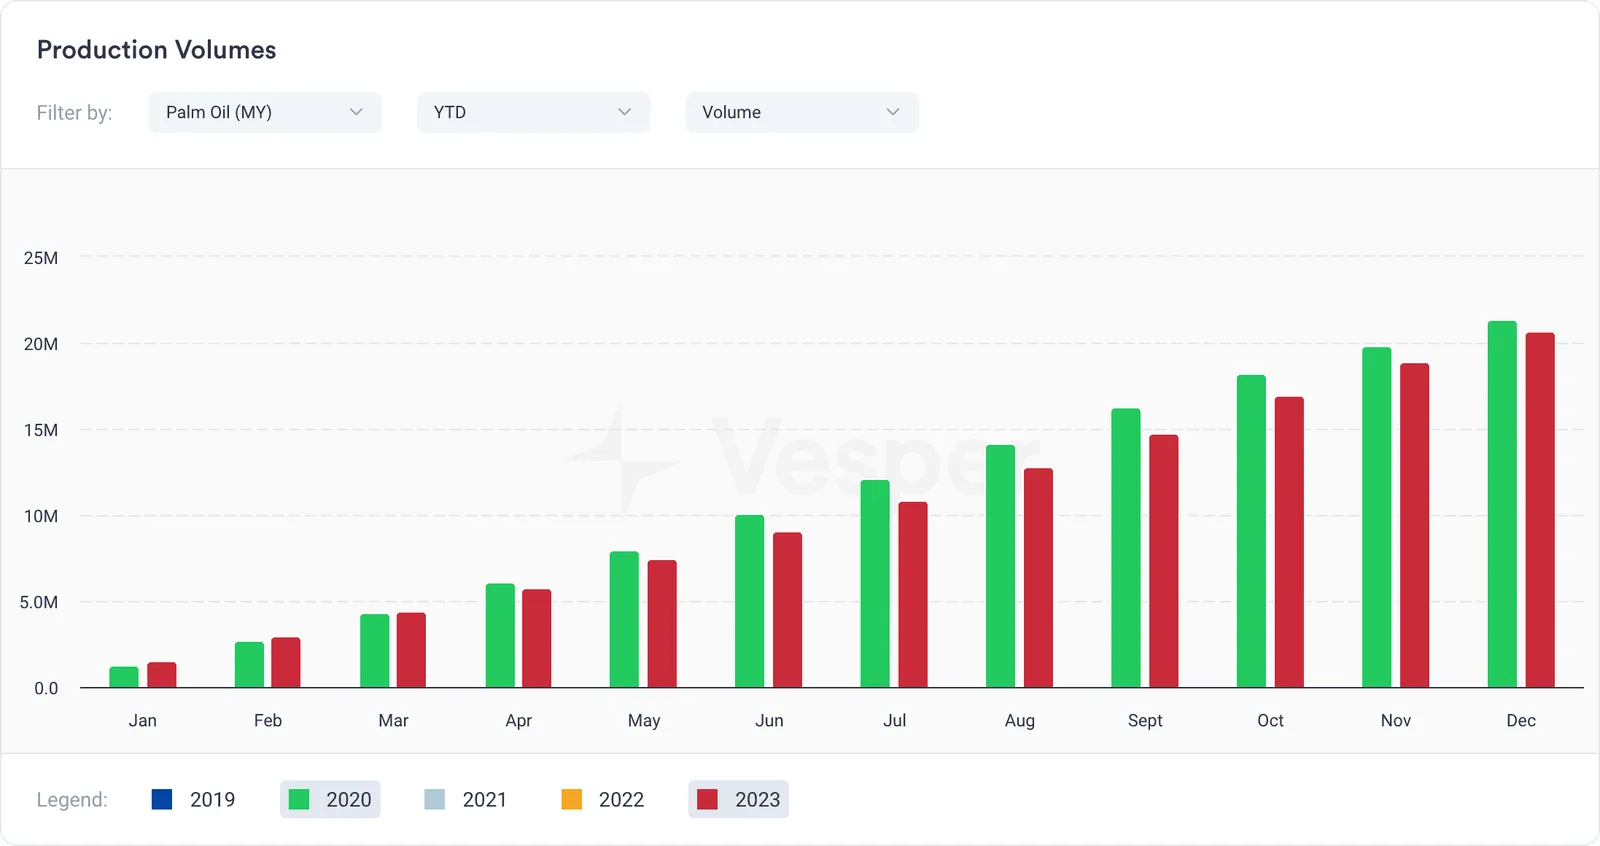
Die indonesische Palmölproduktion ist bemerkenswert gewachsen (siehe Abbildung 1 – Palmölproduktion Indonesien 2020 gegenüber 2023), begünstigt durch die enormen Landreserven des Landes und die staatliche Förderung der Branche. Die Produktionszahlen des Inselstaates sind Jahr für Jahr gestiegen, neue Plantagen wurden angelegt und bestehende auf höhere Erträge optimiert. Malaysia liegt bei der Gesamtmenge zwar hinter Indonesien, hat aber Widerstandsfähigkeit und Innovationskraft bei der Steigerung seiner Produktionseffizienz bewiesen. Die Initiativen der malaysischen Regierung zur Förderung nachhaltiger Praktiken und die Wiederbepflanzungsprogramme haben dazu beigetragen, die Wettbewerbsfähigkeit auf dem Weltmarkt zu erhalten.
Abbildung 1: Palmölproduktion Indonesien 2020 gegenüber 2023
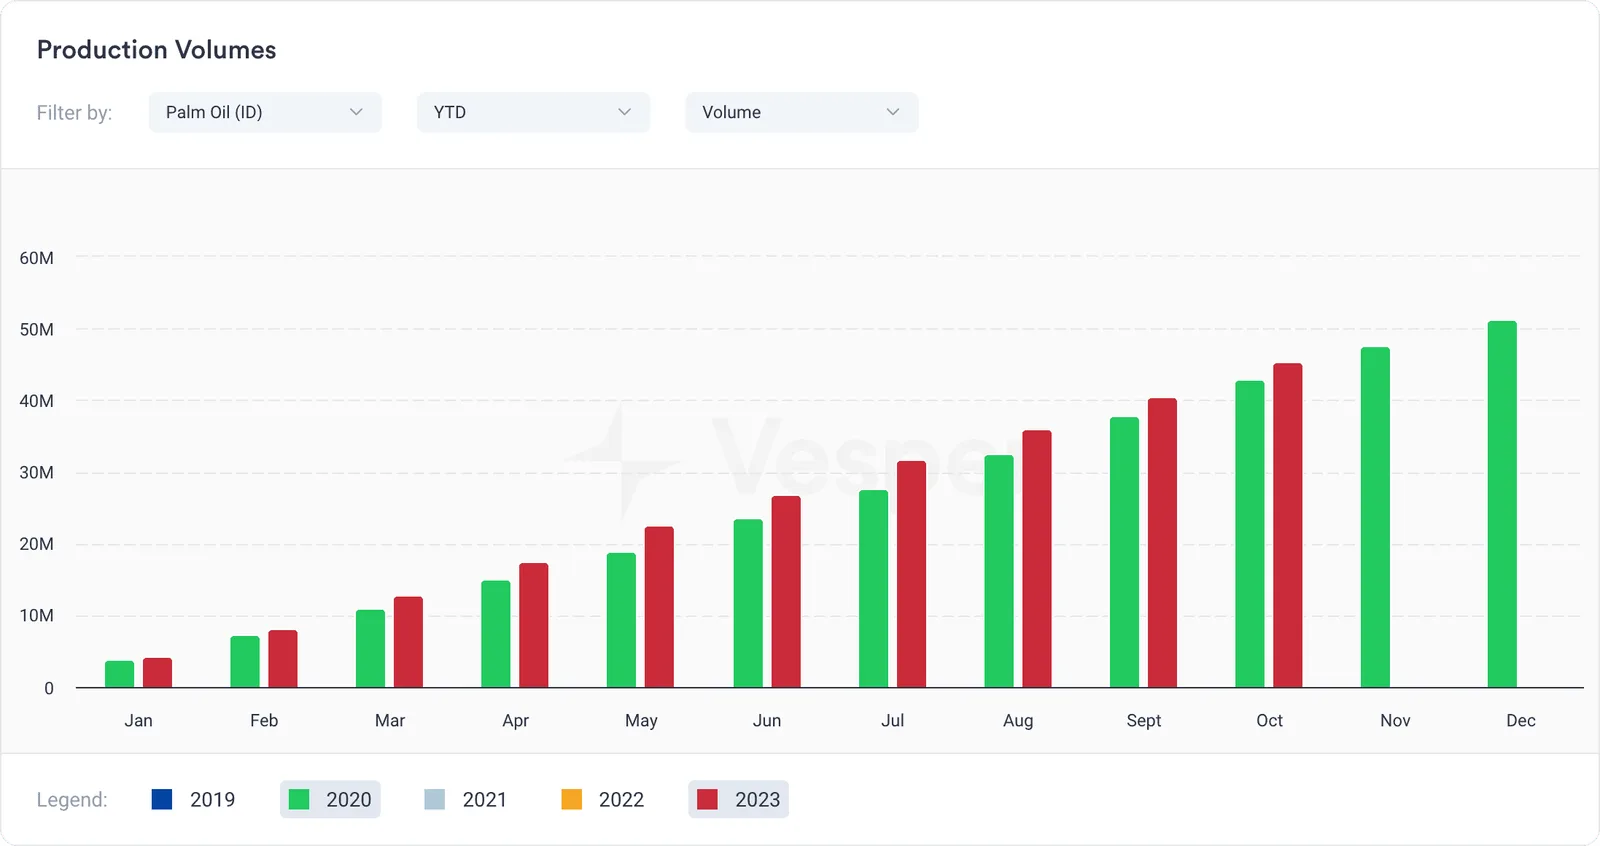
Abbildung 2: Palmölproduktion Malaysia 2020 gegenüber 2023
Trotz ihrer Dominanz sind sich Indonesien und Malaysia der Herausforderungen bewusst, die ökologische Nachhaltigkeit und soziale Verantwortung mit sich bringen. Die zunehmende Aufmerksamkeit von Verbrauchern, Umweltverbänden und Aufsichtsbehörden hat gebündelte Anstrengungen für eine nachhaltige Palmölproduktion ausgelöst. Initiativen wie die Zertifizierung durch den Roundtable on Sustainable Palm Oil (RSPO) und Selbstverpflichtungen zu entwaldungsfreien Lieferketten gewinnen in beiden Ländern an Zugkraft und signalisieren einen Wandel hin zu ökologisch und sozial verantwortlicherem Wirtschaften.
Je tiefer man die Produktionsmengen und Wachstumstrends des Palmölmarktes in Indonesien und Malaysia betrachtet, desto deutlicher wird: Während beide Länder mengenmäßig weiter führen, gewinnen Qualität und Nachhaltigkeit immer stärker an Gewicht. Wirtschaftlichen Wohlstand mit Umweltschutz und sozialer Wohlfahrt in Einklang zu bringen, bleibt eine komplexe Aufgabe, der sich diese Schlüsselakteure der Palmölbranche aber aktiv stellen, um dem Sektor eine nachhaltige Zukunft zu sichern.
2. Exportstatistiken: wichtige Zielmärkte und ihre Wirkung auf die Preise
Die Auswertung der Exportstatistiken zeigt, welche zentrale Rolle die wichtigsten Zielmärkte für die Preisdynamik von Palmöl aus Indonesien und Malaysia spielen. Beide Länder sind stark auf den internationalen Handel angewiesen; ein erheblicher Teil ihrer Palmölproduktion ist für ausländische Märkte bestimmt. Aus Handelsdatenbanken und Branchenberichten lassen sich Muster bei den Exportzielen und deren Einfluss auf die Preisentwicklung ablesen.
China ist der dominierende Importeur von Palmöl aus Indonesien und Malaysia, getragen von einer wachsenden Bevölkerung und robustem Wirtschaftswachstum. Der unersättliche Bedarf des Landes an Speiseölen macht China zusammen mit dem günstigen Preis und der Vielseitigkeit von Palmöl zu einem Schlüsselmarkt für beide Nationen. Schwankungen der chinesischen Nachfrage können daher erheblichen Druck auf die Palmölpreise ausüben und die Erträge der Produzenten in Indonesien wie in Malaysia belasten.
Auch Indien zählt zu den größten Palmölimporteuren, bedingt durch seine große Bevölkerung und den hohen Verbrauch an Speiseölen. Regulatorische Änderungen und geopolitische Faktoren können Indiens Importpolitik jedoch spürbar beeinflussen und zu Schwankungen bei Nachfrage und Preisen führen. Jüngste Entwicklungen wie Einfuhrzölle und Beschränkungen haben deutlich gemacht, wie anfällig die Palmölmärkte für äußere Einflüsse sind.
Südasiatische Länder wie Pakistan und Bangladesch sind bedeutende Absatzmärkte für indonesisches und malaysisches Palmöl, getragen von wachsender Bevölkerung und einer expandierenden Lebensmittelindustrie. Sie setzen auf Palmöl als günstiges Speiseöl und als wesentliche Zutat in zahlreichen Lebensmitteln, was für stetige Nachfrage und stabile Preise sorgt.
Über Asien hinaus ist die Europäische Union (EU) ein wichtiges Exportziel für Palmöl, allerdings bei wachsender Aufmerksamkeit für Umwelt- und Nachhaltigkeitsfragen. Regulatorische Vorgaben und die Präferenz der Verbraucher für nachhaltige Palmölprodukte haben die Marktdynamik verschoben und wirken auf Preisbildung und Handelsstrategien indonesischer und malaysischer Exporteure.
Die Exportstatistiken von Palmöl aus Indonesien und Malaysia machen deutlich, dass die wichtigsten Zielmärkte beträchtlichen Einfluss auf die Preisdynamik haben. Das Zusammenspiel von Nachfrage, regulatorischen Rahmenbedingungen und geopolitischen Faktoren zeigt, wie verflochten der globale Palmölhandel ist und wie wichtig Diversifizierung und strategische Partnerschaften sind, um Marktschwankungen zu bewältigen und den Palmölproduzenten Südostasiens dauerhaftes Wachstum zu sichern.
3. Nachhaltigkeitspraxis: die RSPO-Zertifizierung und ihre Marktwirkung
Die Zertifizierung durch den Roundtable on Sustainable Palm Oil (RSPO) hat sich zum Eckpfeiler der Nachhaltigkeitspraxis in der Palmölbranche entwickelt und bietet Produzenten einen Rahmen für ökologisch und sozial verantwortliches Handeln. Da Verbraucher und Stakeholder immer nachdrücklicher Transparenz und Rechenschaft verlangen, ist die RSPO-Zertifizierung für indonesische und malaysische Palmölproduzenten zu einem wichtigen Instrument geworden, um ihr Engagement für nachhaltige Praktiken zu belegen.
Eine RSPO-Zertifizierung steht für die Einhaltung strenger Kriterien, die viele Aspekte der Palmölproduktion abdecken: Flächenbewirtschaftung, Erhalt der Artenvielfalt sowie die Rechte von Arbeitskräften und lokalen Gemeinschaften. Vom RSPO zertifizierte Produzenten durchlaufen strenge Prüfungen und Audits, die die Einhaltung dieser Standards sicherstellen und so Vertrauen und Glaubwürdigkeit bei Abnehmern und Verbrauchern weltweit schaffen.
Die Marktwirkung der RSPO-Zertifizierung ist erheblich: Zertifiziertes Palmöl erzielt Preisaufschläge und erhält bevorzugten Zugang zu umweltbewussten Märkten. Große multinationale Konzerne, darunter Lebensmittelhersteller, Kosmetikunternehmen und Einzelhändler, haben sich verpflichtet, nachhaltiges, vom RSPO zertifiziertes Palmöl zu beziehen, was den wachsenden Trend zu ethischem Konsum und unternehmerischer Verantwortung widerspiegelt.
Indonesien und Malaysia als führende Palmölproduzenten verzeichnen einen deutlichen Zuwachs an RSPO-zertifizierten Plantagen und Ölmühlen, um der Marktnachfrage nach nachhaltigen Produkten zu entsprechen. Die Übernahme der RSPO-Standards verbessert nicht nur die ökologische und soziale Leistung der Palmölproduktion, sondern eröffnet auch neue Absatzchancen und stärkt die langfristige Tragfähigkeit der Branche.
Bei der flächendeckenden Verbreitung der RSPO-Zertifizierung entlang der Palmöl-Lieferkette bleiben allerdings Hürden bestehen. Kleinbauern, die einen erheblichen Teil der Palmölproduktion in Indonesien und Malaysia stellen, stoßen auf Barrieren wie begrenzte Mittel und fehlendes technisches Know-how, um die Zertifizierungsanforderungen zu erfüllen. Kleinbauern beim Übergang zu nachhaltigen Praktiken und beim Zugang zur Zertifizierung zu unterstützen, ist daher entscheidend, um die Nachhaltigkeitsagenda im Palmölsektor voranzubringen.
Zusammenfassend spielt die RSPO-Zertifizierung eine zentrale Rolle dabei, nachhaltige Praktiken voranzutreiben und die Marktdynamik in der Palmölbranche zu prägen. Je stärker indonesische und malaysische Produzenten die Zertifizierung annehmen, desto weiter wächst der Markt für nachhaltiges Palmöl, mit vielversprechenden Chancen für alle, die sich verantwortungsvoller Produktion und verantwortungsvollem Konsum verschrieben haben.
4. Preisentwicklung: Analyse der jüngsten Jahre und Ausblick
Wer sich mit den Feinheiten des Palmölmarktes beschäftigt, erkennt, wie stark das Auf und Ab der Branche von einem Bündel von Kräften getrieben wird: von den Grundprinzipien aus Angebot und Nachfrage über geopolitische Verwerfungen bis hin zum breiteren makroökonomischen Umfeld. Die vergangenen Jahre zeigen eine ausgeprägte Volatilität der Palmölpreise, ein Beleg für das komplexe Zusammenspiel unterschiedlicher Einflüsse und Marktdynamiken. Ein detaillierter Preisvergleich für Palmöl zwischen Malaysia und Indonesien kann aufschlussreiche Unterschiede und Parallelen zutage fördern und die fein austarierte Balance in diesem wichtigen Sektor verdeutlichen.
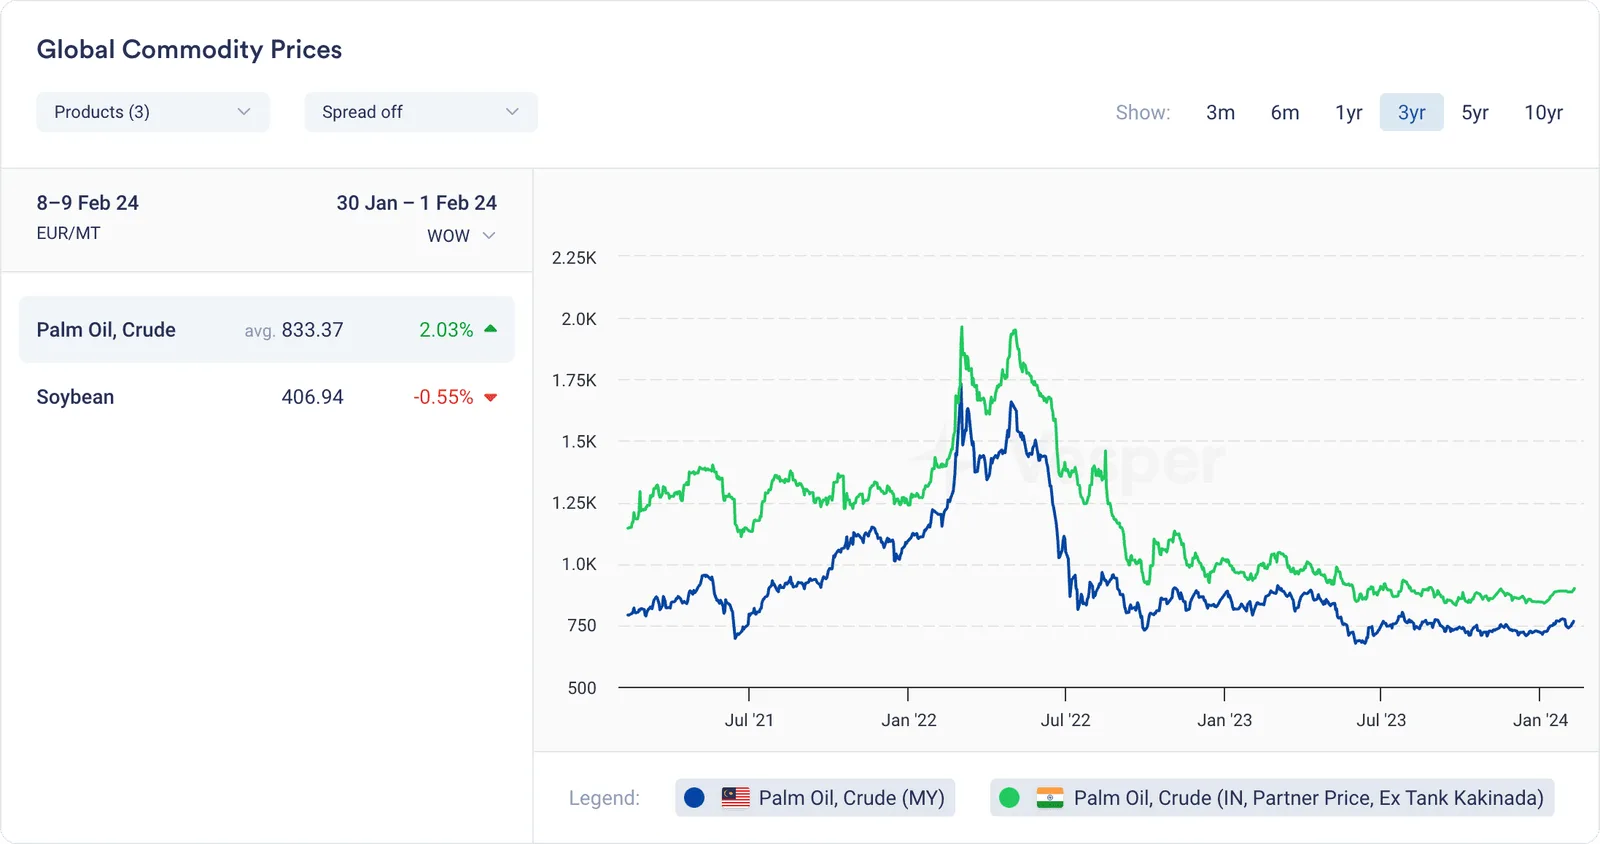
Im vergangenen Jahrzehnt waren die Palmölpreise erheblichen Schwankungen unterworfen (siehe Abbildung 3), mit Phasen starker Anstiege ebenso wie mit Rückgängen. Wetterbedingte Störungen, Änderungen der staatlichen Politik und Verschiebungen der globalen Nachfrage haben zu diesen Preisbewegungen beigetragen und für Produzenten, Händler und Abnehmer gleichermaßen Herausforderungen wie Chancen geschaffen.
Abbildung 3: Widget für globale Rohstoffpreise – Rohpalmöl für Malaysia und Indonesien
2020 erreichten die Palmölpreise Mehrjahreshochs, ausgelöst von Angebotssorgen infolge ungünstiger Witterung in den wichtigsten Erzeugerregionen, insbesondere in Indonesien und Malaysia. Die COVID-19-Pandemie verschärfte Lieferkettenstörungen und Arbeitskräftemangel zusätzlich, was das Palmölangebot verknappte und die Preise weiter nach oben drückte.
Im Folgejahr kehrte sich das Bild jedoch um: Die Palmölpreise korrigierten deutlich, da sich die Angebotsengpässe lösten und die Nachfrage angesichts wirtschaftlicher Unsicherheit und der Lockdown-Maßnahmen gedämpft blieb. Hinzu kam, dass Nachhaltigkeitsbedenken und regulatorische Änderungen in wichtigen Importmärkten wie der Europäischen Union die Preise zusätzlich belasteten.
Für die Zukunft bleibt der Ausblick auf die Palmölpreise von zahlreichen Faktoren und Unsicherheiten abhängig. Die wirtschaftliche Erholung nach der Pandemie, veränderte Ernährungsgewohnheiten, die Entwicklung der Politik für erneuerbare Energien und die Folgen des Klimawandels für die landwirtschaftliche Produktivität zählen zu den zentralen Treibern, die die Preisdynamik der kommenden Jahre prägen dürften.
Hinzu kommen geopolitische Spannungen, Handelskonflikte und Umweltbedenken rund um die Palmölproduktion, die Marktstimmung und Preisverläufe beeinflussen können. Auch Bemühungen um nachhaltigere Praktiken und mehr Transparenz in der Palmöl-Lieferkette können auf die Preise wirken, da Verbraucher ethisch und ökologisch verantwortlichen Produkten zunehmend Vorrang geben.
Zusammenfassend: Die Palmölpreise waren in den vergangenen Jahren volatil, und der weitere Verlauf hängt von einem komplexen Zusammenspiel wirtschaftlicher, ökologischer und regulatorischer Faktoren ab. Produzenten, Händler und Abnehmer müssen wachsam und anpassungsfähig bleiben, um sich im wandelnden Umfeld des Palmölmarktes zurechtzufinden, aufkommende Chancen zu nutzen und Risiken zu begrenzen.
5. Regulatorischer Einfluss: staatliche Politik und ihre Wirkung auf den Markt
Die staatliche Politik hat erheblichen Einfluss auf die Palmölbranche in Indonesien und Malaysia: Sie prägt die Marktdynamik und setzt strategische Prioritäten, die nachhaltige Entwicklung, Wirtschaftswachstum und soziale Wohlfahrt fördern sollen. In den vergangenen Jahren haben beide Länder zahlreiche regulatorische Maßnahmen und Initiativen umgesetzt, die unterschiedliche Aspekte von Produktion, Handel und Nachhaltigkeit betreffen.
In Indonesien zielt die Politik darauf ab, die heimische Weiterverarbeitung von Palmöl auszubauen, etwa über die verpflichtende Beimischung von Biodiesel in Form der Quoten B20 und B30. Diese Vorgaben stimulieren nicht nur die Inlandsnachfrage nach Palmöl, sondern verringern auch die Abhängigkeit von fossilen Brennstoffen, stärken Indonesiens Energiesicherheit und senken die Treibhausgasemissionen. Im Januar 2020 etwa schrieb Indonesien den Einsatz von B30-Biodiesel vor und erhöhte die Beimischungsquote von B20 auf B30, ein Beleg für das Bekenntnis der Regierung zu nachhaltigen Energiepraktiken. Darüber hinaus hat die indonesische Regierung Initiativen gestartet, um die Produktivität von Kleinbauern zu erhöhen, die Flächenplanung zu verbessern und Umweltprobleme des Palmölanbaus anzugehen, einschließlich Maßnahmen gegen Entwaldung und die Degradierung von Torfböden.
Ähnlich richtet sich die Politik in Malaysia darauf, Wettbewerbsfähigkeit und Nachhaltigkeit der Palmölbranche zu stärken und wirtschaftliche Entwicklung mit Umweltschutz in Einklang zu bringen. Maßnahmen wie das Zertifizierungssystem Malaysian Sustainable Palm Oil (MSPO) sollen nachhaltige Praktiken unter den Palmölproduzenten fördern und an globale Standards sowie an die Markterwartungen an verantwortungsvolle Beschaffung anknüpfen. Zudem hat Malaysia versucht, seine Palmölexporte zu diversifizieren und in aufstrebende Märkte vorzudringen, während es Herausforderungen wie Arbeitskräftemangel und Landnutzungskonflikte angeht. 2023 kündigte Malaysia an, seine Palmölexporte in neue Märkte in Afrika, Lateinamerika und dem Nahen Osten auszuweiten, um die Zielmärkte breiter aufzustellen und die Abhängigkeit von traditionellen Absatzregionen zu verringern.
Die Politik beider Länder steht jedoch auch in der Kritik verschiedener Interessengruppen, insbesondere mit Blick auf ökologische Nachhaltigkeit, Landrechte und Arbeitsbedingungen. Sorgen um Entwaldung, Artenverlust und soziale Konflikte im Zuge der Palmölexpansion haben Forderungen nach strengeren Regeln, wirksameren Durchsetzungsmechanismen und mehr Transparenz laut werden lassen, um negative Folgen zu begrenzen und Rechenschaft entlang der Lieferkette sicherzustellen.
Während sich Indonesien und Malaysia im komplexen Geflecht regulatorischer Herausforderungen und Chancen der Palmölbranche bewegen, bleibt die Zusammenarbeit mit Interessengruppen, darunter Zivilgesellschaft, Privatwirtschaft und internationale Organisationen, entscheidend, um Nachhaltigkeitsziele zu erreichen und zugleich die Wettbewerbsfähigkeit auf dem Weltmarkt zu wahren. Wirksame Governance, fundierte Entscheidungen und der kontinuierliche Austausch mit den Interessengruppen werden maßgeblich dafür sein, einen widerstandsfähigen und verantwortungsvollen Palmölsektor zu formen, der wirtschaftlichen Wohlstand mit ökologischen und sozialen Belangen in Einklang bringt.
Prognose für 2024: Erwartungen auf Basis aktueller Trends und Datenanalysen
Mit Blick auf die Zukunft der Palmölbranche in Indonesien und Malaysia ergeben sich die Erwartungen für 2024 aus den laufenden Trends und aus Datenanalysen. Trotz Herausforderungen wie schwankenden Preisen, Umweltbedenken und sich wandelnden regulatorischen Rahmenbedingungen dürften beide Länder ihre dominierende Stellung auf dem globalen Palmölmarkt behaupten.
Anhaltende Investitionen in nachhaltige Praktiken, technologische Innovationen und die Weiterverarbeitung sollen Produktivität und Wettbewerbsfähigkeit stärken und damit das Wachstum von Produktionsmengen und Exporterlösen tragen. Zudem dürfte die steigende Nachfrage aus aufstrebenden Märkten, gepaart mit einem wachsenden Nachhaltigkeitsbewusstsein der Verbraucher, die weitere Diversifizierung der Palmölprodukte und die Marktausweitung befördern.
Unsicherheiten rund um geopolitische Entwicklungen, Klimafolgen und veränderte Verbraucherpräferenzen unterstreichen jedoch, wie wichtig Beweglichkeit und Anpassungsfähigkeit in der Branche sind. Mit datengestützten Erkenntnissen und strategischem Weitblick können die Akteure in Indonesien und Malaysia Herausforderungen meistern und Chancen nutzen, um dem Palmölsektor in den kommenden Jahren eine widerstandsfähige und nachhaltige Zukunft zu sichern.
Sie möchten mehr darüber erfahren, wie Oleofinos mit Vesper seine Verhandlungsmacht steigert und seine Einkaufskosten für Palmöl senkt? Lesen Sie hier die Fallstudie.