I futures sulle fave di cacao ICE EU hanno perso l’8,5% nell’ultima settimana, chiudendo a 4.075 GBP/mt sul contratto di settembre, la scadenza più vicina, mentre il cacao ICE US ha ceduto il 7% a 5.543 USD/mt. Entrambi i mercati hanno registrato movimenti ampi senza molte notizie fondamentali nuove alle spalle, il che non è insolito in questa fase della campagna, anche se i minimi recenti hanno attirato un po’ di attività di copertura.
La domanda più debole è parte della storia. I dati di macinazione del secondo trimestre sono usciti contrastanti: volumi statunitensi positivi e forti guadagni in Asia, ma cifre ancora fiacche in Europa, segno di una ripresa della domanda più lenta di quella seguita ai precedenti picchi di prezzo. Unito all’assenza di uno shock di offerta imminente e di grandi perturbazioni meteorologiche finora, questo ha aggiunto pressione al ribasso sul prezzo.
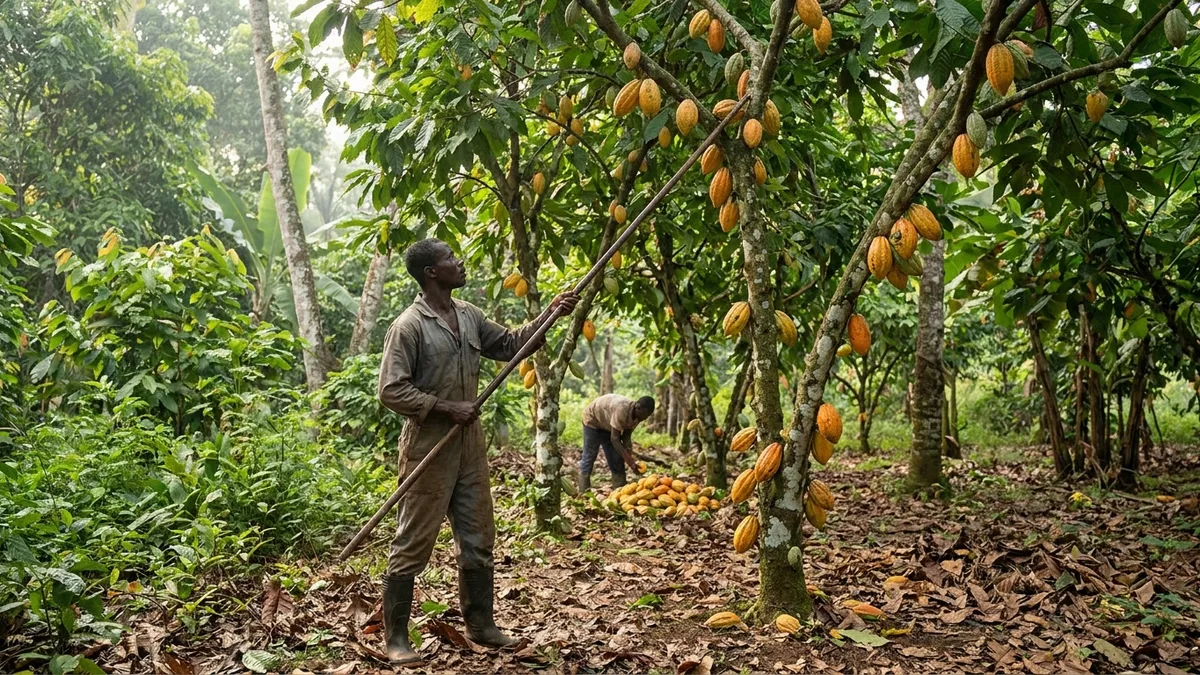
La domanda più grande è quanto cacao resti davvero invenduto in Costa d’Avorio. Gli arrivi settimanali stanno iniziando a rallentare, come ci si attende in questa fase del raccolto intermedio, ma i volumi restano oltre il 20% sopra l’anno scorso e hanno raggiunto 1,992 milioni di tonnellate al 9 agosto. Il Consiglio del Caffè e del Cacao ivoriano ha ormai concluso il programma di acquisto del cacao fermo nei magazzini delle cooperative, aggiungendo altre 100.000 tonnellate al totale acquistato. Ma le stime di mercato sul volume ancora invenduto restano molto superiori a quanto quel programma copriva, e c’è una reale incertezza su quanta parte di quelle giacenze mantenga ancora la qualità. Questo eccesso, sopra arrivi già elevati, spiega gran parte della pressione sul prezzo.
Il posizionamento dei fondi riflette la stessa mancanza di convinzione: gli ultimi dati della CFTC, relativi alla settimana chiusa il 4 agosto, mostrano che il Managed Money ha aggiunto modesti 2.213 lotti a una posizione netta corta di 11.914 lotti, più o meno dove si trova da inizio luglio.
El Niño è il contrappeso. Il fenomeno in rafforzamento tiene i mercati agricoli in allerta e, anche se le condizioni in Africa occidentale non sono ancora diventate rilevanti, sta creando un pavimento di prezzo più alto su cacao, zucchero e caffè insieme. L’ente regolatore ghanese COCOBOD ha inoltre segnalato che la produzione 2026/27 potrebbe calare fino al 16% per meteo, cicli di resa degli alberi, malattie e miniere d’oro illegali che invadono i terreni a cacao, anche se qualsiasi stima così presto nella campagna porta con sé un ampio margine di incertezza.
Questo articolo fa parte di un’analisi di mercato Vesper più ampia sul mercato globale del cacao. Per l’analisi completa, visita: https://app.vespertool.com/market-analysis/3319