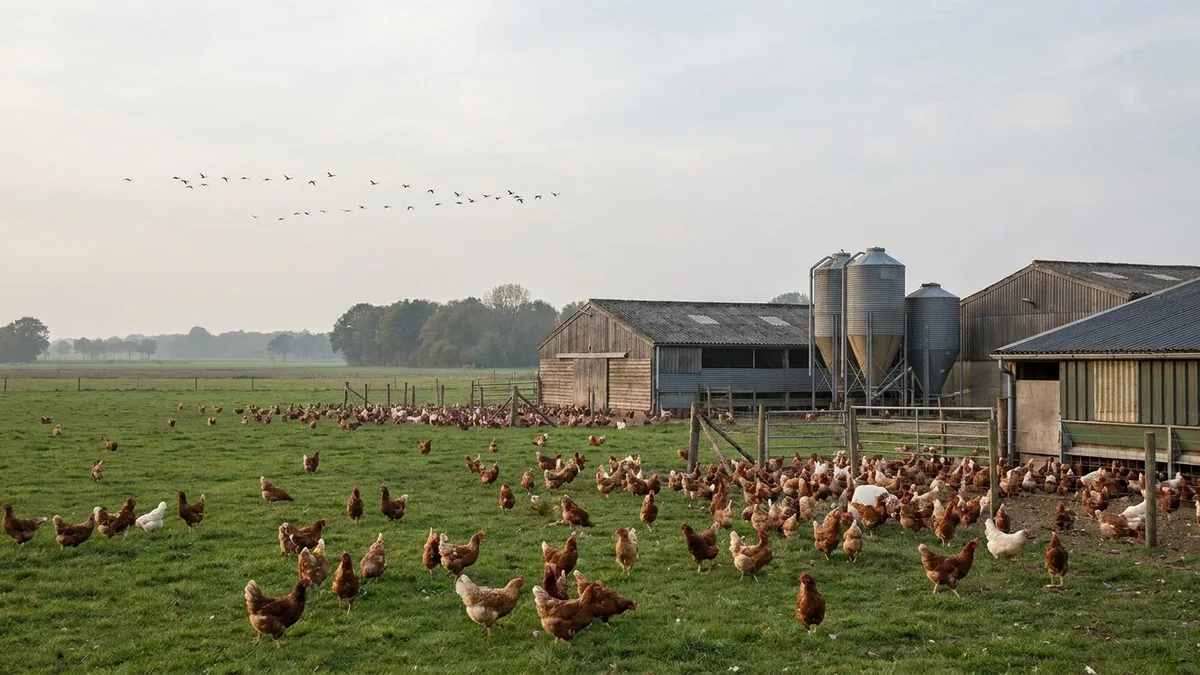
La production de poulet de l’UE a progressé régulièrement au cours de la dernière décennie, et les moteurs de cette croissance sont toujours en place. L’inflation a orienté les acheteurs vers des sources de protéines moins chères, dont le poulet a nettement profité, tandis que l’expansion s’est concentrée dans des États membres aux coûts plus bas, comme la Pologne, l’Espagne et la Hongrie. Ce qui a changé, c’est la stabilité de cette offre. La production a été nettement plus volatile en 2025 et 2026 qu’en 2023 et 2024, ce qui déplace le risque de prix sur la volaille de la tendance de long terme vers des chocs d’offre dans tel ou tel pays.
La Pologne en est l’exemple le plus net. Sa production a progressé grâce à des coûts de main-d’œuvre faibles, à des investissements élevés, à des intégrateurs solides et à une logistique d’exportation efficace vers l’Allemagne et les Pays-Bas, mais cette force ne lui a pas apporté de stabilité. La production de juillet s’est établie à environ 200 000 tonnes, contre quelque 250 000 tonnes un an plus tôt, soit une baisse de l’ordre de 20 %. Avec un cycle d’élevage du poulet de chair d’environ six semaines, un écart de cette ampleur se traduit généralement par une hausse des prix en quelques semaines. La production est désormais stable, et l’analyse de Vesper prévoit un nouveau repli des prix polonais à court terme, même si une nouvelle perturbation pourrait rapidement inverser la tendance.
L’Espagne fait figure de contre-exemple. La production espagnole a fortement progressé depuis 2022, avec une volatilité bien moindre. Les à-coups observés ailleurs dans l’UE proviennent de trois sources principales : les importations ukrainiennes, les détections de salmonelles et les foyers de grippe aviaire. Aucune modification des règles applicables aux importations ukrainiennes n’ayant été annoncée, la grippe aviaire reste la principale source de volatilité à venir.
Pour l’instant, la situation sanitaire est calme. L’Allemagne a signalé un foyer dans un élevage commercial de dindes en Basse-Saxe, désormais clos. La France compte trois foyers toujours en cours, dont un dans un élevage commercial de canards du Maine-et-Loire, et, les routes migratoires se dirigeant vers le sud, une aggravation de la situation française pourrait gagner la production espagnole. La maladie de Newcastle reste active en Castille-et-León, en Espagne, avec 21 foyers toujours en cours dans des élevages commerciaux, mais elle est contenue.
À l’échelle européenne, les prix se sont raffermis dans la plupart des pays ces dernières semaines, mais d’une semaine sur l’autre, ils ont fléchi dans les principales régions de production, signe que la hausse s’essouffle. Tant que la situation sanitaire reste stable, le marché semble parti pour un automne et un hiver plus calmes que l’an dernier. L’analyse complète détaille la situation par pays et par maladie.