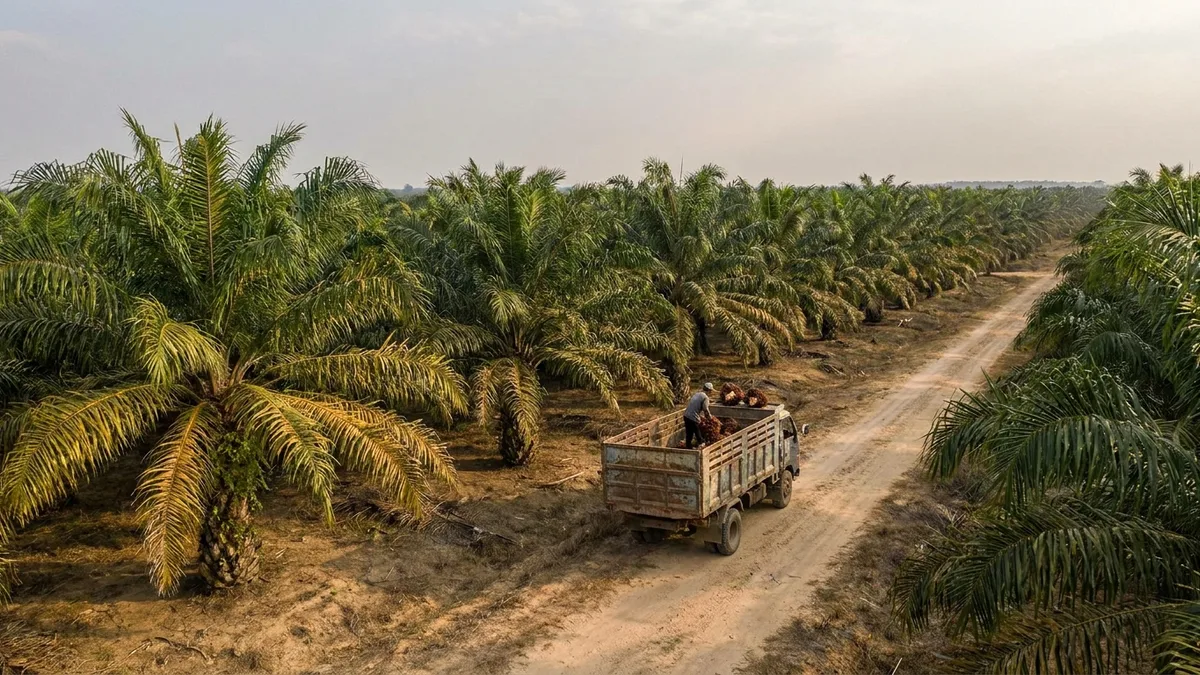
I dati MPOB di agosto sono usciti ribassisti. Le scorte sono salite del 7,5% a 2,82 milioni di tonnellate, la produzione è cresciuta dell’1,3% a 1,82 milioni di tonnellate e l’export è calato del 7,5% a 1,3 milioni di tonnellate. L’olio di palma greggio BMD di ottobre ha chiuso a 4.717 MYR/mt contro i 4.816 MYR/mt di una settimana prima, e il contratto di gennaio è sceso a 5.052 MYR/mt dai 5.214 MYR/mt precedenti. Gli operatori giudicano possibile un ulteriore accumulo di scorte a settembre, con produzione in aumento, scorte indiane e cinesi confortevoli e prezzi favorevoli dell’olio di soia.
È nel quarto trimestre che il quadro cambia. La produzione di novembre e dicembre potrebbe risultare peggiore del solito per il meteo e per una minore concimazione, e la domanda legata al B50 dovrebbe sostenere il mercato: l’Indonesia afferma che i risultati delle prove sono buoni, che il 94% dei distributori eroga già la miscela e che le vendite ufficiali devono partire a ottobre. Le stime di Vesper collocano l’export indonesiano dell’1,4% sotto lo scorso anno da gennaio ad agosto, in parte per un maggiore uso interno. El Niño resta un fattore rialzista per le scadenze lontane, con una mancanza di pioggia segnalata con continuità in Indonesia.
L’Europa ha un problema più vicino. La siccità in alcune aree della regione minaccia le semine di colza di fine estate e alimenta dubbi sul fatto che gli agricoltori amplino le superfici nonostante i prezzi elevati, con la superficie a rischio di calo soprattutto in Francia e poca pioggia prevista nelle prossime due settimane. La colza MATIF di novembre è scivolata a 552 EUR/mt dai 556 EUR/mt, mentre l’olio di colza greggio FOB Dutch Mill si è mantenuto a 1.240 EUR/mt, sostenuto dagli acquisti stagionali di estere metilico di colza e da un crush più lento a giugno e luglio.
L’olio di girasole si è mosso lateralmente sul riferimento FOB 6 porti. Ucraina e Russia starebbero riorganizzando la logistica attorno alle interruzioni nel Mar Nero, non senza volumi persi e costi aggiuntivi, e APK-Inform ha tagliato la propria previsione di export ucraino di olio di girasole di sole 100.000 tonnellate, a 5,73 milioni. La Turchia potrebbe portare le importazioni di seme di girasole fino a 2 milioni di tonnellate in questa campagna, circa 500.000 tonnellate in più della precedente. Il mercato non ha fretta di coprirsi, con Trump che lascia intendere come una moratoria sui bombardamenti degli impianti energetici appaia possibile, anche se finora ci sono poche prove.
L’olio di soia CBOT di settembre è sceso a 69,36 centesimi per libbra dai 70,18, con l’USDA che colloca il raccolto a 4,535 miliardi di bushel su una resa di 52,8 bushel, sopra il sondaggio Reuters. Gli acquisti cinesi in vista dell’incontro fra Trump e Xi del 24 settembre mettono un pavimento sotto i prezzi, anche se i fondi sono storicamente lunghi ed esposti qualora le notizie cambino segno.
Nel comparto laurico i due oli si sono separati. L’olio di palmisto CIF Rotterdam è salito a 2.190 USD/mt dai 2.068 USD/mt, anche se il prezzo FOB Malesia cedeva, mentre l’olio di cocco greggio CIF Rotterdam si è mantenuto a 2.075 USD/mt. L’export filippino e indonesiano di olio di cocco è risultato del 22,7% sopra lo scorso anno da gennaio a luglio, e l’export di olio di palmisto da Malesia e Indonesia del 14,8% sotto.
Come queste valutazioni sul quarto trimestre si collochino rispetto al trend di machine learning è illustrato nell’analisi Vesper su oli e grassi.