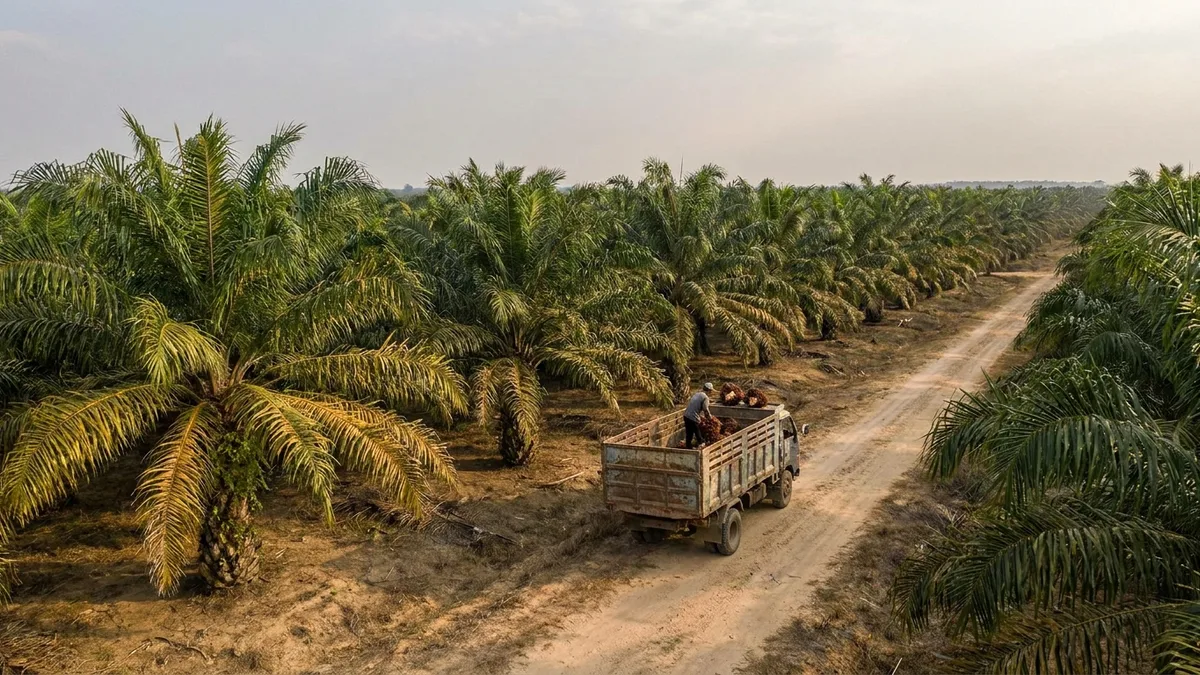
Malaysias MPOB-Daten für August fielen bearish aus. Die Bestände stiegen um 7,5 % auf 2,82 Millionen Tonnen, die Produktion legte um 1,3 % auf 1,82 Millionen Tonnen zu, und die Exporte fielen um 7,5 % auf 1,3 Millionen Tonnen. Rohes Palmöl an der BMD schloss für Oktober bei 4.717 MYR je Tonne gegenüber 4.816 MYR eine Woche zuvor, und der Januar-Kontrakt gab auf 5.052 MYR je Tonne von 5.214 MYR nach. Marktteilnehmer halten im September einen weiteren Bestandsaufbau für möglich, getragen von steigender Produktion, komfortablen indischen und chinesischen Beständen und günstigen Sojaölpreisen.
Im vierten Quartal ändert sich das Bild. Die Produktion im November und Dezember könnte wegen des Wetters und geringerer Düngergaben schlechter ausfallen als üblich, und die B50-Nachfrage dürfte stützen: Indonesien erklärt, die Versuchsergebnisse sähen gut aus, 94 % der Tankstellen boten B50 bereits an, und der offizielle Verkauf müsse im Oktober beginnen. Vespers Schätzungen sehen die indonesischen Exporte für Januar bis August 1,4 % unter dem Vorjahr, auch wegen höherer inländischer Verwendung. El Niño bleibt ein bullischer Faktor für die hinteren Kontrakte, da aus Indonesien durchgehend von ausbleibendem Regen berichtet wird.
Europa hat ein näheres Problem. Trockenheit in Teilen der Region bedroht die späte Sommeraussaat von Raps und nährt Zweifel, ob die Landwirte die Anbaufläche trotz starker Preise ausweiten werden, wobei die Fläche besonders in Frankreich zu sinken droht und für die kommenden zwei Wochen kaum Regen vorhergesagt ist. MATIF-Raps für November rutschte auf 552 EUR je Tonne von 556 EUR, während rohes Rapsöl FOB Dutch Mill bei 1.240 EUR je Tonne hielt, gestützt von saisonalen RME-Käufen und einer schwächeren Verarbeitung im Juni und Juli.
Sonnenblumenöl bewegte sich an der FOB-6-Häfen-Benchmark seitwärts. Die Ukraine und Russland passen Berichten zufolge ihre Logistik an die Störungen im Schwarzen Meer an, nicht ohne Mengenverluste und Zusatzkosten, und APK-Inform kürzte seine Prognose für die ukrainischen Sonnenblumenölexporte um lediglich 100.000 Tonnen auf 5,73 Millionen. Die Türkei könnte ihre Importe von Sonnenblumenkernen in dieser Saison auf bis zu 2 Millionen Tonnen anheben, rund 500.000 Tonnen mehr als in der vergangenen. Der Markt hat es mit Deckungskäufen nicht eilig, da Trump andeutet, ein Moratorium für Angriffe auf Energieanlagen erscheine möglich, wofür es bislang wenig Belege gibt.
CBOT-Sojaöl für September gab auf 69,36 US-Cent je Pfund von 70,18 US-Cent nach, während das USDA die Ernte auf 4,535 Milliarden Bushel bei einem Ertrag von 52,8 Bushel beziffert, über den Erwartungen der Reuters-Umfrage. Chinesische Käufe vor dem Treffen von Trump und Xi am 24. September geben dem Markt einen Boden, doch die Fonds sind historisch long und angreifbar, wenn die Nachrichtenlage dreht.
Im Laurinkomplex sind die beiden Öle auseinandergelaufen. Palmkernöl CIF Rotterdam stieg auf 2.190 USD je Tonne von 2.068 USD, obwohl der FOB-Preis in Malaysia nachgab, während rohes Kokosöl CIF Rotterdam bei 2.075 USD je Tonne hielt. Die philippinischen und indonesischen Kokosölexporte lagen für Januar bis Juli 22,7 % über dem Vorjahr, die Palmkernölexporte aus Malaysia und Indonesien 14,8 % darunter.
Wie sich diese Einschätzungen für das vierte Quartal zum Trend aus dem maschinellen Lernen verhalten, legt Vespers Analyse zu Ölen und Fetten dar.