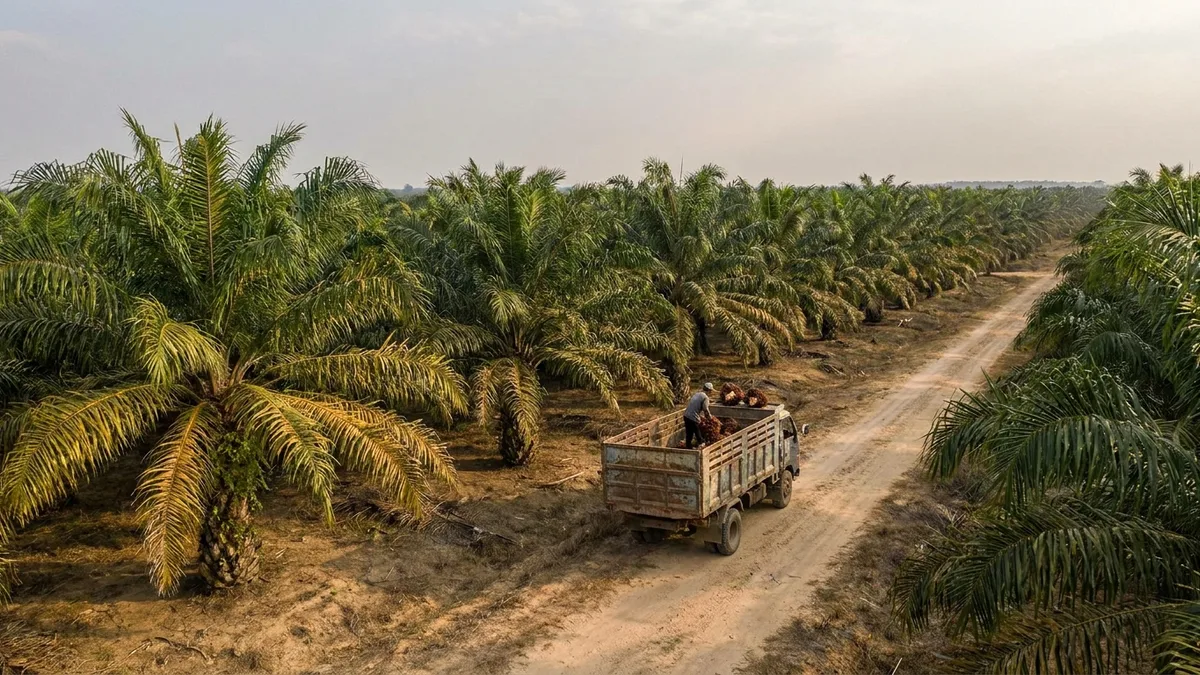
Los datos MPOB de agosto de Malasia salieron bajistas. Las existencias subieron un 7,5 % hasta 2,82 millones de toneladas, la producción avanzó un 1,3 % hasta 1,82 millones de toneladas y las exportaciones cayeron un 7,5 % hasta 1,3 millones de toneladas. El aceite de palma crudo de BMD para octubre cerró en 4.717 MYR la tonelada frente a 4.816 MYR una semana antes, y el contrato de enero cedió a 5.052 MYR la tonelada desde 5.214 MYR. Los operadores ven posible otra acumulación de existencias en septiembre, con una producción en alza, unas existencias indias y chinas cómodas y unos precios del aceite de soja favorables.
El cuarto trimestre es donde cambia la lectura. La producción de noviembre y diciembre podría ser peor de lo habitual por el clima y una menor aplicación de fertilizante, y la demanda del B50 debería dar soporte: Indonesia dice que los resultados de las pruebas son buenos, que el 94 % de las gasolineras ya ofrece la mezcla y que las ventas oficiales deben arrancar en octubre. Las estimaciones de Vesper sitúan las exportaciones indonesias un 1,4 % por debajo del año pasado entre enero y agosto, en parte por un mayor uso interno. El Niño sigue siendo un factor alcista para los vencimientos lejanos, con falta de lluvia reportada de forma constante en Indonesia.
Europa tiene un problema más cercano. La sequía en partes de la región amenaza la siembra de colza de finales de verano y plantea dudas sobre si los agricultores ampliarán superficie pese a los precios altos, con la superficie en riesgo de caer sobre todo en Francia y poca lluvia prevista en la próxima quincena. La colza de MATIF para noviembre retrocedió a 552 € la tonelada desde 556 €, mientras el aceite de colza crudo FOB Dutch Mill se mantuvo en 1.240 € la tonelada por las compras estacionales de éster metílico de colza y una molienda más lenta en junio y julio.
El aceite de girasol se movió de lado en la referencia FOB 6 puertos. Ucrania y Rusia estarían ajustando su logística en torno a las alteraciones del mar Negro, aunque con pérdida de volumen y mayores costos, y APK-Inform recortó su previsión de exportación ucraniana de aceite de girasol en solo 100.000 toneladas, hasta 5,73 millones. Turquía podría elevar sus importaciones de semillas de girasol hasta 2 millones de toneladas esta campaña, unas 500.000 toneladas más que la anterior. El mercado no tiene prisa por cubrirse, con Trump apuntando a que una moratoria sobre los bombardeos de instalaciones energéticas parece posible, aunque hasta ahora hay pocas pruebas de ello.
El aceite de soja de CBOT para septiembre cedió a 69,36 centavos por libra desde 70,18, con el USDA situando la cosecha en 4.535 millones de bushels con un rendimiento de 52,8 bushels, por encima de la encuesta de Reuters. Las compras chinas antes de la reunión de Trump y Xi del 24 de septiembre ponen un suelo, aunque los fondos están históricamente largos y expuestos si las noticias giran.
En el complejo láurico los dos aceites se han separado. El aceite de palmiste CIF Rotterdam subió a 2.190 $ la tonelada desde 2.068 $, incluso con el precio FOB Malasia cediendo, mientras el aceite de coco crudo CIF Rotterdam se mantuvo en 2.075 $ la tonelada. Las exportaciones filipinas e indonesias de aceite de coco fueron un 22,7 % superiores a las del año pasado entre enero y julio, y las de aceite de palmiste desde Malasia e Indonesia quedaron un 14,8 % por debajo.
El análisis de aceites y grasas de Vesper detalla cómo encajan esas lecturas del cuarto trimestre con la tendencia del aprendizaje automático.