El aceite de girasol crudo rebotó en toda la curva esta semana, con el precio de diciembre FOB 6 puertos alrededor de un 3,3 % por encima de la semana anterior. El conflicto en curso en el mar Negro y unas estimaciones de exportación favorables para los precios probablemente los sostuvieron. Varios países, entre ellos partes del conflicto, afirman estar trabajando en posibles soluciones para el transporte marítimo por el mar Negro o evaluándolas, pero la situación en el mar y en los puertos no ha mejorado.
La caída de las exportaciones es pronunciada. Según S&P Global Platts, las exportaciones mensuales de aceite de girasol de Ucrania se redujeron a la mitad en agosto y septiembre, y las exportaciones rusas también cayeron de forma considerable. Turquía, por su parte, ya contrató importaciones de 400.000 toneladas de semillas de girasol para el período de septiembre a noviembre, según Veysel Kaya, de Sunseedman.
La palma sigue cediendo
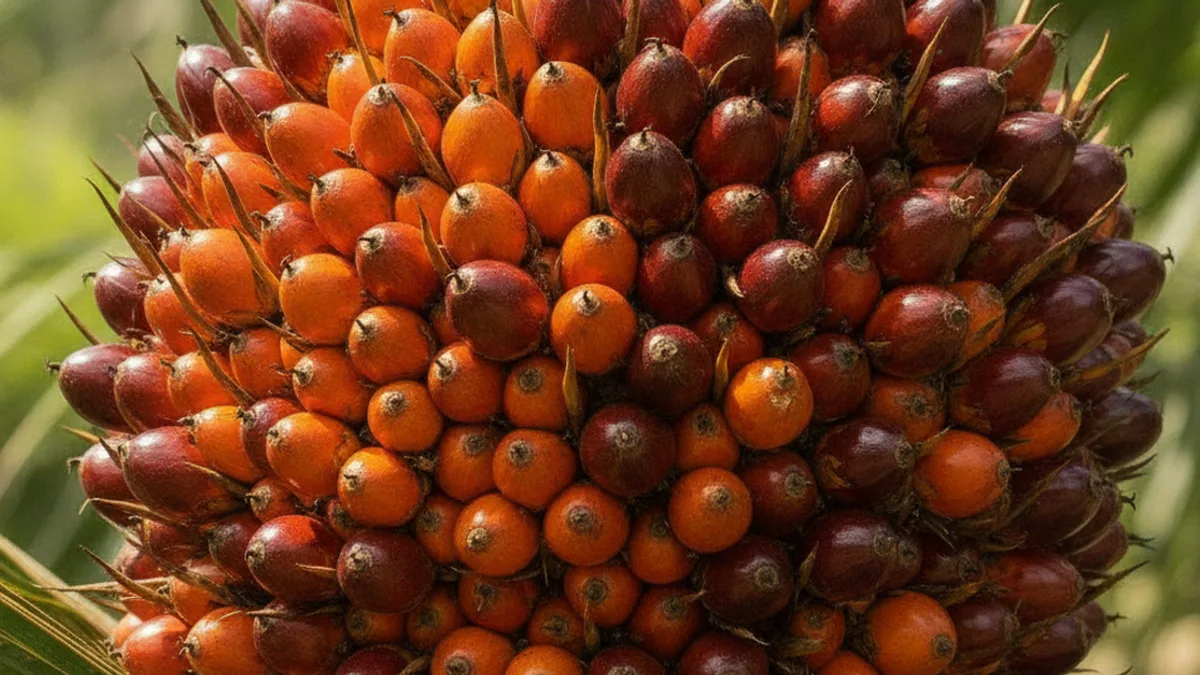
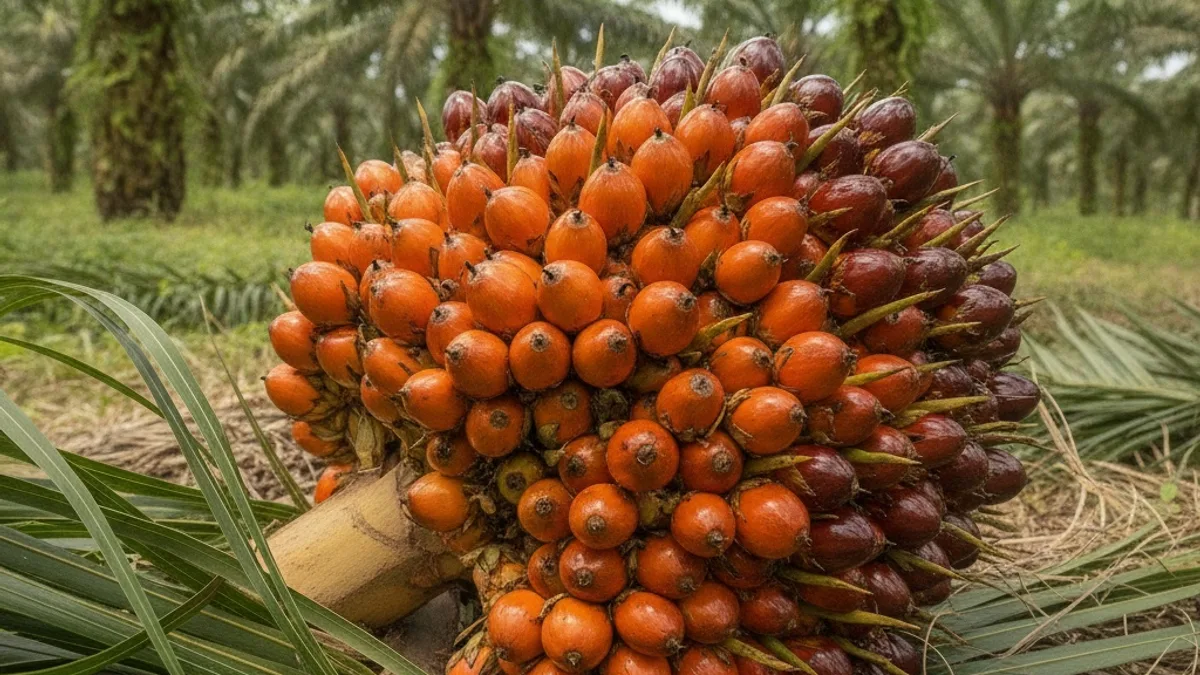
El resto del complejo mostró un comportamiento mixto. El aceite de palma prolongó su caída: el contrato de noviembre en BMD bajó a 4.480 MYR la tonelada desde 4.556 MYR la tonelada, y los vencimientos más lejanos, incluido 2027, también retrocedieron. Una encuesta de Reuters sitúa las existencias finales de Malasia a septiembre en 3,37 millones de toneladas, un 19,5 % más que el mes anterior, por una producción fuerte y exportaciones débiles. El aceite de soja de CBOT subió levemente a 69,35 centavos por libra gracias a un Brent firme, la colza de MATIF avanzó ligeramente a 538 € la tonelada y el aceite de colza crudo se mantuvo prácticamente sin cambios.
El análisis completo detalla cada aceite del complejo, incluidos el aceite de coco, el aceite de palmiste y el aceite de oliva.