El complejo de aceites vegetales se movió en cuatro direcciones a la vez esta semana, y el movimiento más claro fue el del aceite de girasol.
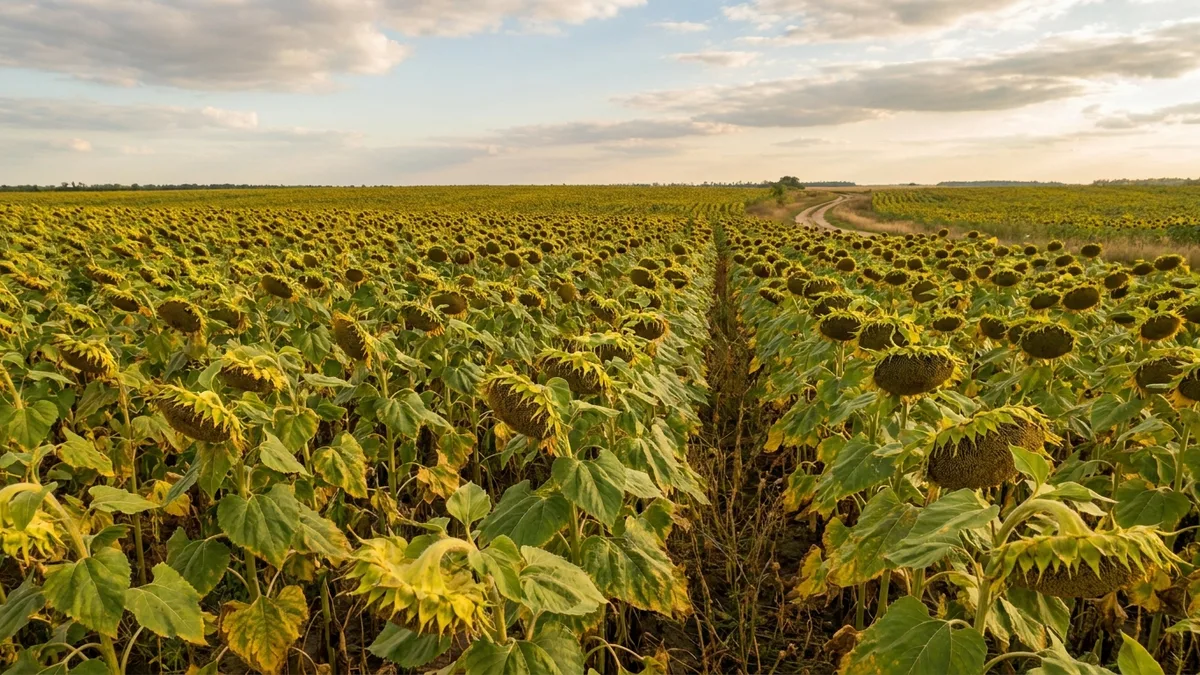
Los precios del aceite de girasol siguieron subiendo, ya que el mercado acusaba la escasez física. India importó solo 109.000 toneladas en septiembre, frente a un promedio plurianual de 243.000 toneladas. La producción en Ucrania y Rusia se desaceleró porque las procesadoras no podían operar a ritmo normal con la logística de la que disponían, y las exportaciones se mantuvieron bajas en consecuencia. Estimaciones de Oil World presentadas en la conferencia Globoil sitúan entre 300.000 y 350.000 toneladas al mes las exportaciones de aceite de girasol perdidas por las interrupciones en el mar Negro. Según se informa, Ucrania, Rusia y Kazajistán tienen existencias considerables, y Ucrania quiere exportarlas, pero sigue sin haber avances en la vía diplomática.
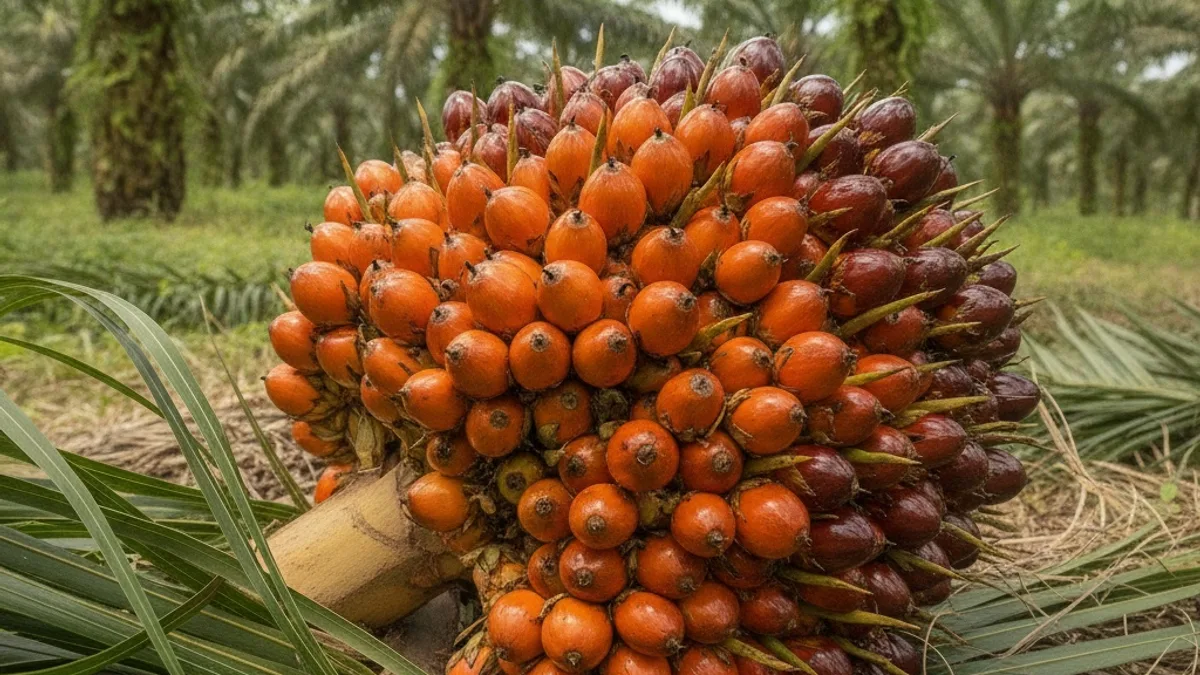
Las exportaciones de aceite de palma dieron firmeza al mercado. Los embarques malasios del 1 al 20 de octubre saltaron un 78,4 % frente al mismo período del mes anterior, según AmSpec. El petróleo crudo también ayudó, ya que el Brent alcanzó un nuevo máximo por ataques en el estrecho de Ormuz.
Los futuros del aceite de soja fueron en sentido contrario y bajaron ante la cosecha en curso en Estados Unidos y las fuertes importaciones de materias primas competidoras, aun cuando la molienda NOPA de septiembre se ubicó en su nivel más bajo en 13 meses y las existencias de aceite de soja tocaron su nivel más bajo en casi 12 años. La colza cayó, ya que los menores precios de la soja y el fin de la cosecha de canola en Canadá le restaron impulso al complejo. El aceite de oliva rebotó ligeramente, pero las existencias finales en España e Italia son holgadas.
Lea el análisis completo del mercado mundial de aceites y grasas aquí.