本周植物油板块同时朝四个方向分化,其中走势最明确的是葵花籽油。
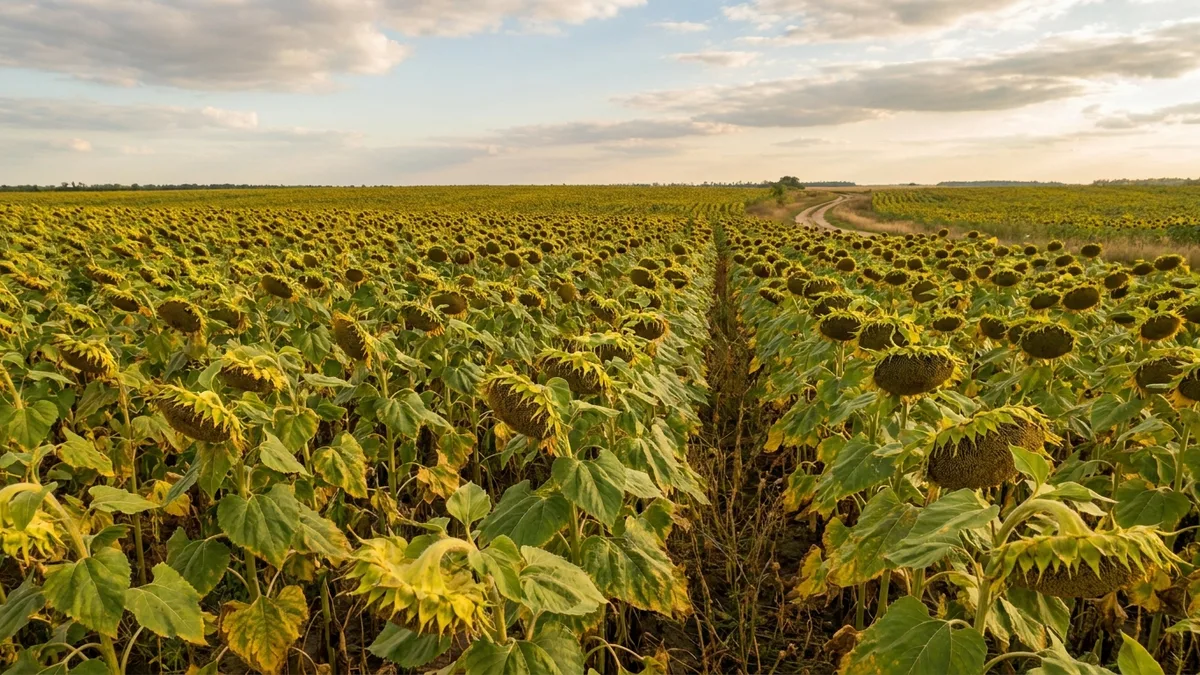
葵花籽油价格在实物短缺的推动下继续上涨。印度 9 月仅进口 10.9 万吨,而多年平均水平为 24.3 万吨。由于在现有物流条件下加工商无法以正常开工率运行,乌克兰和俄罗斯的产量放缓,出口也随之维持低位。在 Globoil 大会上公布的 Oil World 估算显示,黑海供应中断导致葵花籽油出口每月损失 30 万至 35 万吨。据报道,乌克兰、俄罗斯和哈萨克斯坦持有大量库存,乌克兰也希望将其出口,但外交层面仍未取得进展。
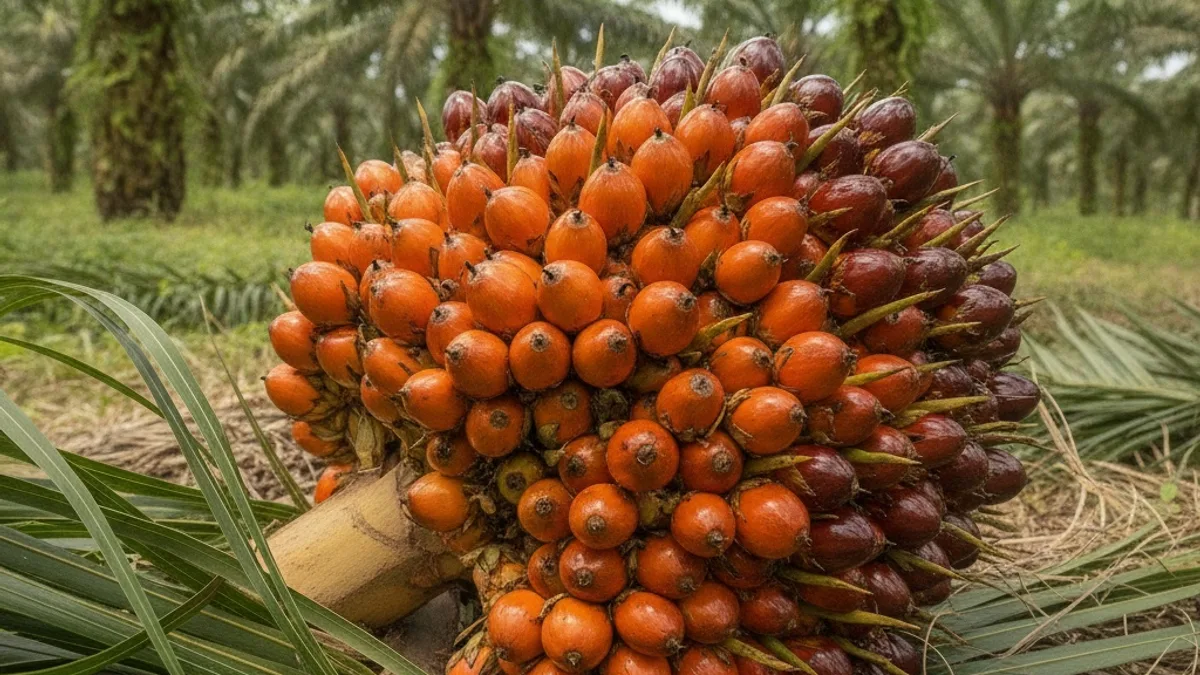
棕榈油出口提振了市场。据 AmSpec 数据,马来西亚 10 月 1 日至 20 日出货量较上月同期激增 78.4%。原油也提供了支撑,霍尔木兹海峡遭袭推动布伦特创下新高。
大豆油期货则走势相反。尽管 9 月 NOPA 压榨量降至 13 个月低点、大豆油库存跌至近 12 年低点,但受美国收割持续推进以及竞争性原料大量进口拖累,期货价格仍然下跌。大豆价格走低,加之加拿大油菜籽收割结束,给整个板块降温,菜籽价格随之下滑。橄榄油小幅反弹,但面临西班牙和意大利结转库存充裕的局面。
完整的全球油脂市场分析请见此处。