Der Pflanzenölkomplex hat weiterhin keine einheitliche Richtung, und die stärkste Bewegung gab es in dieser Woche bei Raps.
Die Rapsölpreise stiegen im Wochenvergleich um rund 5 %, gestützt von einer Erholung bei MATIF-Raps und von Berichten, wonach chinesische Einkäufer rund 15 Ladungen Canola aus Australien gekauft haben, fast 1 Million Tonnen, so drei in Asien ansässige Händler gegenüber Reuters. Brent und Gasöl dürften ebenfalls geholfen haben. In Kanada wird der Erntedruck bei ICE-Canola zunehmend sichtbar.
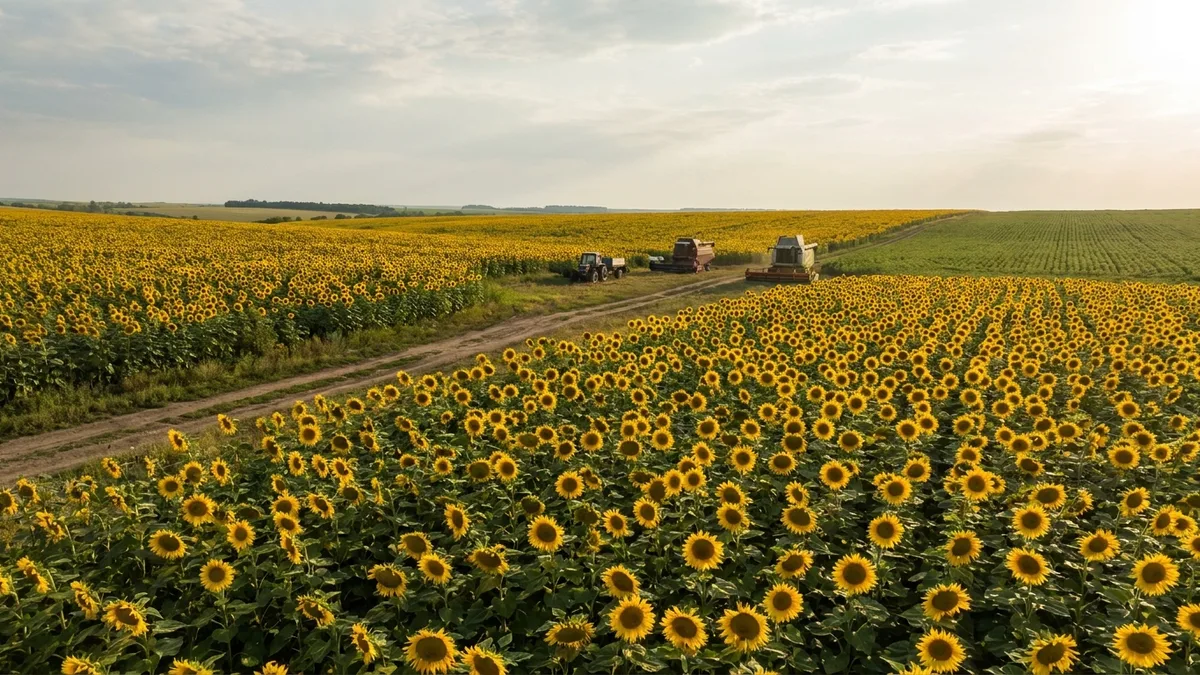
Der Sonnenblumenölmarkt trat auf der Stelle. Berichte, wonach Russland türkische Vorschläge zur Sicherheit der Schifffahrt im Schwarzen Meer prüft und im November trilaterale Gespräche in den Vereinigten Arabischen Emiraten stattfinden könnten, gaben dem Markt ein Gegengewicht zur physischen Knappheit. Diese Knappheit besteht unverändert fort: Laut APK-Inform verläuft die Verarbeitung in der Ukraine weiterhin schleppend, und ASAP Agri senkte seine Prognose für die Sonnenblumenernte 2026 nach enttäuschenden Erträgen in mehreren Anbauregionen um 0,5 Millionen Tonnen auf 12,7 Millionen Tonnen. Die ukrainische Regierung hat Pflanzenölen und Ölsaaten Vorrang beim Bahn- und Hafentransport eingeräumt.
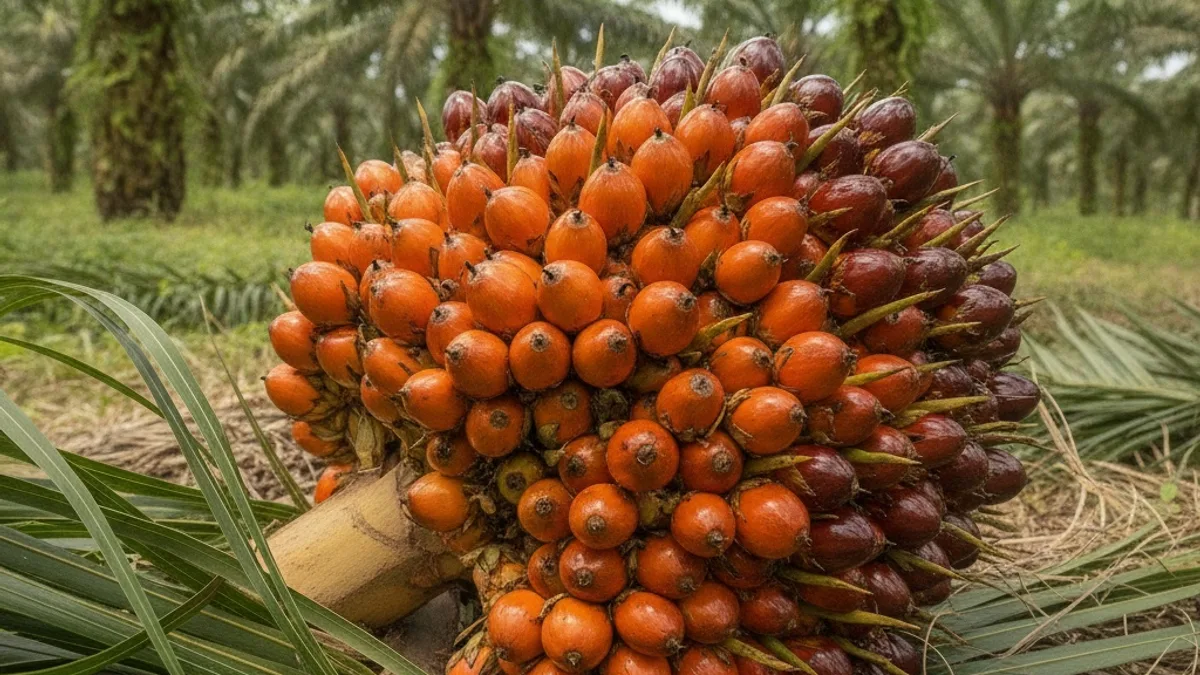
Palmöl legte leicht zu, möglicherweise vorübergehend gestützt von einem höheren Brent-Preis, obwohl die MPOA für den Zeitraum vom 1. bis 20. Oktober einen Anstieg der malaysischen Palmölproduktion um 6 % meldete und Vesper erwartet, dass die Bestände bis Ende Oktober um 200.000 bis 250.000 Tonnen zunehmen. Die Sojaöl-Futures zogen ebenfalls leicht an, während die Sojabohnen mit dem Fortschreiten einer US-Rekordernte nachgaben, die inzwischen zu 79 % abgeschlossen ist, gegenüber 77 % vor einem Jahr. Olivenöl gab die Erholung der Vorwoche wieder ab, da die spanische Ernte gerade erst beginnt.
Die vollständige Analyse des globalen Markts für Öle und Fette finden Sie hier.