O complexo de óleos vegetais segue sem uma direção única, e nesta semana o movimento mais forte foi o da colza.
Os preços do óleo de colza subiram cerca de 5% na semana, ajudados por uma recuperação da colza na MATIF e por relatos de que compradores chineses fecharam cerca de 15 cargas de canola australiana, perto de 1 milhão de toneladas, segundo três traders baseados na Ásia ouvidos pela Reuters. O Brent e o óleo diesel provavelmente também ajudaram. No Canadá, a pressão da colheita fica cada vez mais visível na canola da ICE.
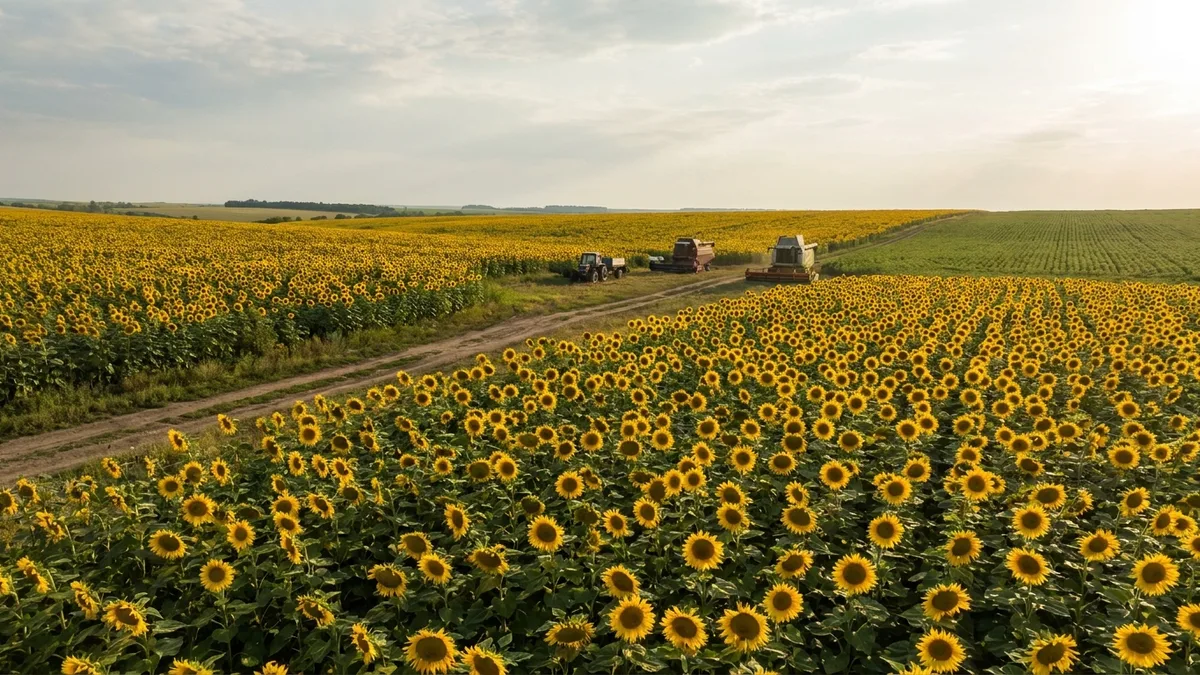
O mercado de óleo de girassol travou. Relatos de que a Rússia está avaliando propostas turcas sobre a segurança da navegação no mar Negro, e de que negociações trilaterais podem ocorrer nos Emirados Árabes Unidos em novembro, deram ao mercado um contrapeso à escassez física. Essa escassez persiste: a APK-Inform informa que o esmagamento na Ucrânia segue lento, e a ASAP Agri cortou em 0,5 milhão de toneladas, para 12,7 milhões, sua previsão para a safra de girassol de 2026, após produtividades decepcionantes em várias regiões produtoras. O governo da Ucrânia deu prioridade aos óleos vegetais e às sementes oleaginosas no transporte ferroviário e portuário.
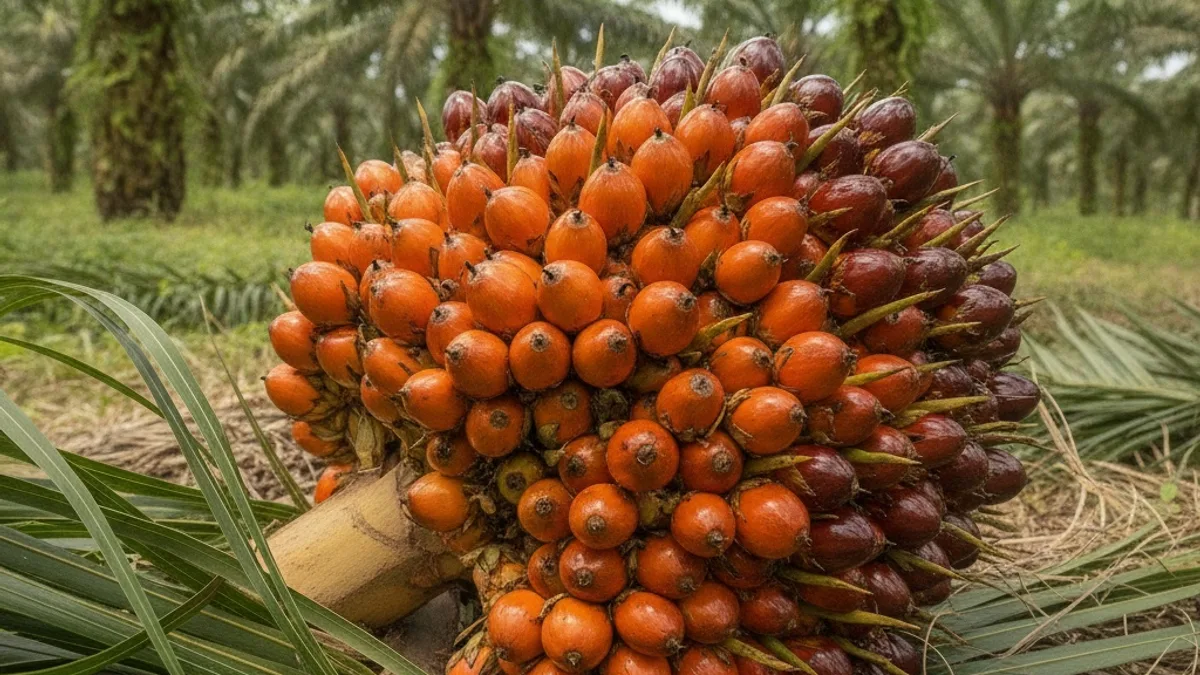
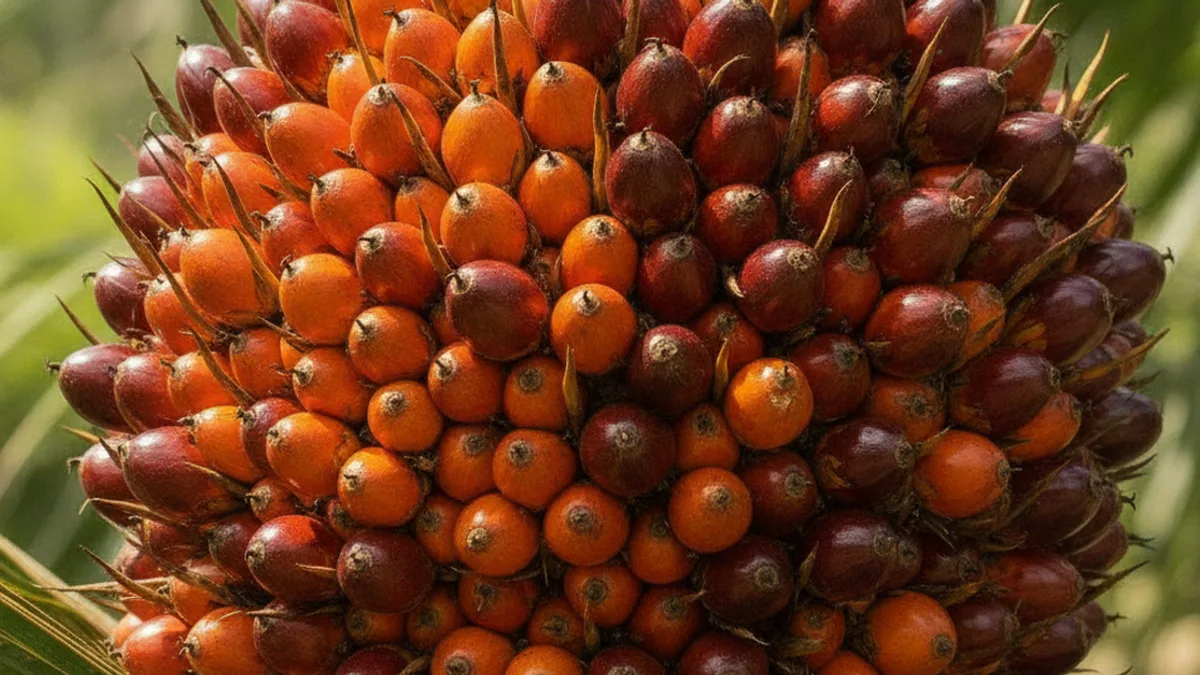
O óleo de palma subiu levemente, talvez com apoio temporário do Brent mais alto, embora a MPOA tenha informado alta de 6% na produção de óleo de palma da Malásia de 1º a 20 de outubro, e a Vesper espera que os estoques do fim de outubro aumentem entre 200.000 e 250.000 toneladas. Os contratos futuros de óleo de soja também subiram levemente, enquanto a soja em grão recuou com o avanço de uma colheita recorde nos EUA, agora 79% concluída, ante 77% um ano antes. O azeite de oliva devolveu a recuperação da semana anterior, com a colheita espanhola apenas começando.
Leia a análise completa do mercado global de óleos e gorduras aqui.