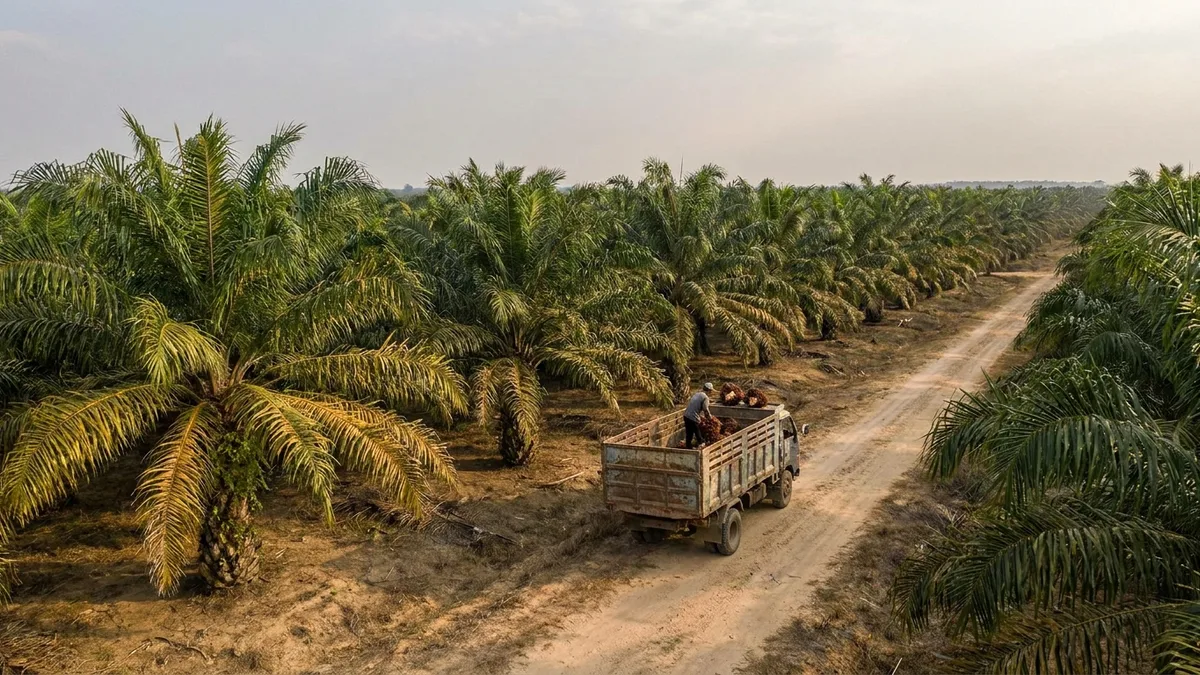
L’Indonesia ha confermato che intende applicare il B50 il prossimo anno, e il governo dice che l’assorbimento del carburante procede secondo i piani. La lettura di Vesper è che l’attuazione piena sarebbe difficile, e la distanza fra i due scenari è abbastanza ampia da contare per chi compra olio di palma a termine. Il B50 pieno alzerebbe di 2,4 milioni di tonnellate il volume minimo di olio di palma destinato ai biocarburanti. Una crescita oltre il B40 che si ferma prima del passo completo ne porta circa 1 milione.
Quella domanda arriva mentre il lato dell’offerta è già inquieto. GAPKI ha dichiarato che la produzione indonesiana nel 2027 potrebbe scendere del 2,9% a 56,8 milioni di tonnellate, con gli effetti di El Niño già visibili, e i bassi livelli idrici sui fiumi principali hanno iniziato a disturbare le spedizioni. Di conseguenza la curva continua a dividersi: il BMD di ottobre è salito a 4.816 MYR/mt dai 4.788 MYR/mt, frenato dal rialzo del 5-6% che i sondaggi di mercato si attendono sulle scorte malesi di agosto, mentre gennaio si è spostato a 5.214 MYR/mt dai 5.067 MYR/mt. Le esportazioni indonesiane di agosto sono probabilmente cresciute del 6,5% su luglio, con la domanda indiana che privilegia l’Indonesia rispetto alla Malesia, e gli acquisti indiani dovrebbero restare robusti per tutta la stagione delle festività, prima che le importazioni di ottobre-dicembre si allentino.
Il turno di Washington
Nella stessa settimana si è mossa anche la politica statunitense sui biocarburanti. Le esenzioni concesse dall’EPA alle piccole raffinerie per l’anno di conformità 2025 sono arrivate a 1,76 miliardi di crediti per i carburanti rinnovabili, quasi il doppio di quanto l’agenzia si aspettava inizialmente di concedere, e ora l’agenzia intende proporre entro fine ottobre di spostare sulle raffinerie più grandi, nel 2026 e nel 2027, l’intera differenza fra esenzioni effettive e stimate. Gli operatori dubitano che quella riallocazione sia realizzabile senza intaccare i RIN accumulati, il che significherebbe una domanda fisica di biocarburanti nettamente più alta e materie prime più scarse. È un quadro di fondo favorevole all’olio di soia, anche se il CBOT di ottobre è sceso la scorsa settimana da 70,83 a 68,89 centesimi di dollaro per libbra, per quelle che gli operatori descrivono come prese di profitto, con le posizioni lunghe che restano pesanti. La soia è andata nella direzione opposta, con il contratto di novembre salito a 1.309 centesimi/bu da 1.288 sulla domanda cinese e sul meteo, e gli operatori aspettano un allentamento dei dazi da un incontro fra Trump e Xi previsto a fine settembre.
I mandati sulle due sponde dell’Atlantico tirano sulla stessa materia prima, e il comparto dell’olio di colza è dove si vede la tensione. La colza di novembre sul MATIF è salita a 556 EUR/mt da 544 EUR/mt. I frantoi canadesi hanno lavorato 1,322 milioni di tonnellate di canola a luglio, il 36,5% in più su base annua e il mese più alto della campagna commerciale 2025/26, e le stime di Vesper collocano le scorte canadesi di canola sotto il livello dell’anno precedente per la prima volta in questa campagna, intorno a 1,46 milioni di tonnellate contro 1,6 milioni. Il Canada ha iniziato la raccolta e le semine ucraine di colza sono completate per circa il 40%.
L’olio di girasole è stato l’eccezione. Il greggio di ottobre è sceso a 1.405 USD/mt dai 1.430 USD/mt dopo la visita dei mediatori statunitensi a Mosca e a Kiev, e con un raccolto abbondante in arrivo e una stagione di prezzi alti alle spalle gli acquirenti preferiscono aspettare un esito sul Mar Nero piuttosto che impegnarsi. Il vincolo fisico non si è mosso: circa 80 navi restano in coda per il canale di Sulina sul Danubio, bloccate dalla carenza di piloti e dalla priorità data ai carichi di carburante. Da ottobre la Turchia importerà olio di girasole da Moldavia ed Europa dopo aver tagliato al 12% la propria imposta sulle importazioni, il che potrebbe tirare sul bilancio UE a meno che il seme di girasole ucraino non compensi.
Il comparto degli oli laurici si è rafforzato. L’olio di cocco greggio CIF Rotterdam è salito a 2.110 USD/mt dai 2.060 USD/mt con i prezzi della copra in rialzo, mentre l’olio di palmisto è sceso a 2.000 USD/mt per una disponibilità comoda sulle scadenze vicine. L’olio extra vergine di oliva spagnolo si è ammorbidito mentre la campagna 2025/26 si esaurisce, con i raffinatori spagnoli che si riforniscono in vista dei nuovi oli lampanti che non arriveranno sul mercato prima di dicembre o gennaio.