La notizia dell’assegnazione indiana di 1 milione di tonnellate di zucchero grezzo importabile senza dazio ha dato slancio al mercato globale il mese scorso, e i prezzi sono ora saliti di quasi il 30% nell’ultimo mese. Poi i prezzi interni indiani hanno ripiegato, e le importazioni hanno smesso di sembrare convenienti. Ora si prevede che l’utilizzo raggiunga solo circa la metà del volume disponibile.
Sotto il rumore delle misure di politica commerciale il tono resta di sostegno. I prezzi si sono mantenuti di recente sopra i 18 centesimi/lb, con gli effetti di El Niño ancora in gioco, soprattutto condizioni asciutte in India e piogge nel Centro-Sud del Brasile, che tengono le attese per la campagna 2026/27 su un quadro di deficit. Il contratto sul grezzo No.11 di ottobre 2026 è salito a 18,36 centesimi/lb il 1° settembre e lo zucchero bianco No.5 di ottobre è arrivato a 534 USD/mt. Il prezzo dello zucchero cristallino indiano a Kolhapur è sceso di circa il 25% dal massimo storico segnato il 25 agosto, ed è questo il movimento che erode il margine di un importatore mentre il grezzo mondiale resta ben sostenuto. Il ministero dell’Alimentazione indiano ha inoltre annunciato da settembre un sistema di assegnazioni quindicinali, in sostituzione delle quote mensili, per evitare picchi dei prezzi locali.
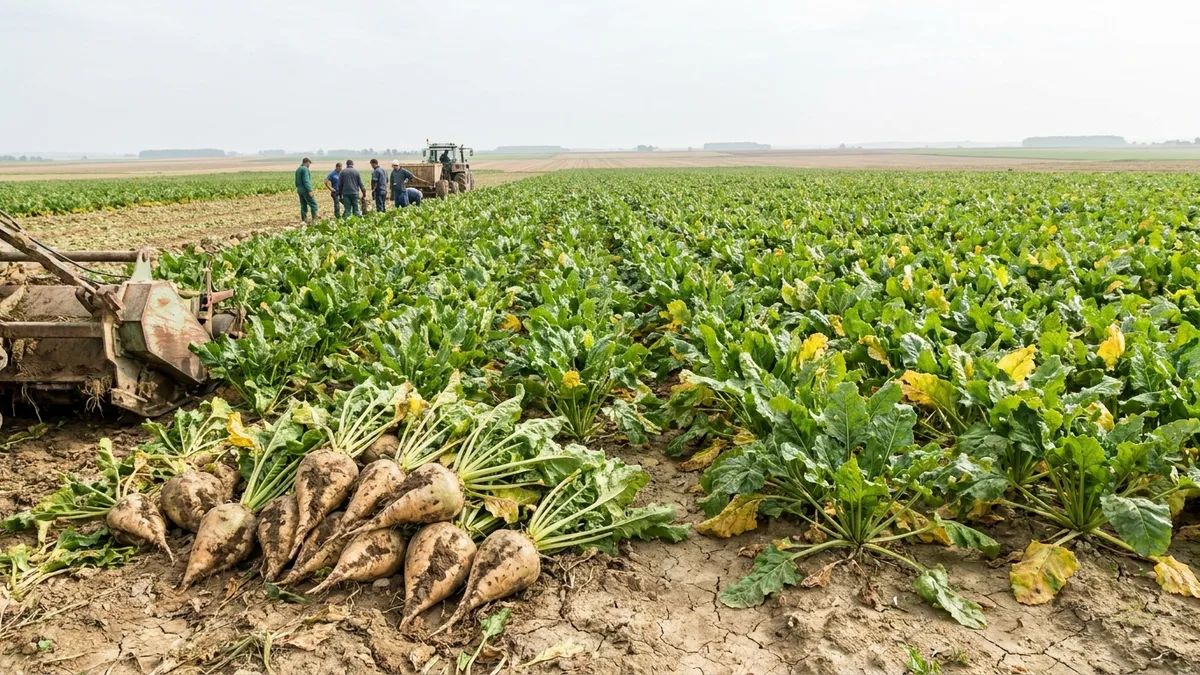
L’Europa è la preoccupazione maggiore sul fronte dell’offerta. DG AGRI prevede ora una produzione UE 2026/27 di 13,4 milioni di tonnellate, vicina a un calo del 20% rispetto alla campagna precedente, con scorte finali in discesa a 2,32 milioni di tonnellate da 3,06 milioni di tonnellate. L’analisi Vesper sull’UE stima l’offerta a 13,5 milioni di tonnellate, o 14,3 milioni di tonnellate includendo il Regno Unito, dopo che condizioni asciutte persistenti nelle regioni di coltivazione si sono protratte fino a un periodo critico per la formazione della resa. L’associazione dei bieticoltori francesi CGB ha avvertito che la produzione potrebbe scendere di oltre il 20% rispetto alla media quinquennale, con il peso delle radici inferiore del 18% alla media a metà agosto e lo sviluppo fogliare in calo di oltre la metà. Il bollettino JRC MARS del 24 agosto ha ridotto la resa attesa della barbabietola francese a 76,5 tonnellate per ettaro, in calo del 15% su base annua, e ha collocato la media europea a 72,2 tonnellate per ettaro, anch’essa in calo dell’11% su base annua.
Il Brasile tira dalla parte opposta, ma lentamente. Conab colloca la produzione di canna 2026/27 a 705,2 milioni di tonnellate, un guadagno del 4,7% sulla campagna precedente, anche se con più canna destinata all’etanolo: la produzione di zucchero è prevista in calo del 2,9% a 42,89 milioni di tonnellate, mentre l’etanolo da canna sale del 9,7%. Le spedizioni dal Centro-Sud nei primi 15 giorni lavorativi di agosto sono risultate inferiori del 57% allo stesso periodo dell’anno scorso, e hanno sostenuto i prezzi mondiali sulla percezione di un’offerta brasiliana più scarsa nel breve, anche se l’intera campagna dovesse comunque mantenere le promesse.
I fondi hanno colto il punto, aggiungendo 25.445 contratti su NY11 fino a una posizione netta lunga di 55.509 lotti, mentre riducevano il caffè e aumentavano le posizioni corte sul cacao. Il raccolto interno cinese e l’appetito cinese per le importazioni sono la prossima cosa da osservare, ed è lì che i ribassisti hanno qualcosa su cui lavorare.