Η είδηση για την ινδική κατανομή 1 εκατομμυρίου τόνων ακατέργαστης ζάχαρης με απαλλαγή από δασμούς ενίσχυσε την παγκόσμια αγορά τον περασμένο μήνα, και οι τιμές βρίσκονται πλέον σχεδόν 30% υψηλότερα από ό,τι πριν από έναν μήνα. Στη συνέχεια οι εγχώριες ινδικές τιμές υποχώρησαν, και οι εισαγωγές έπαψαν να φαίνονται συμφέρουσες. Η απορρόφηση αναμένεται τώρα να φτάσει μόλις γύρω στο μισό του διαθέσιμου όγκου.
Κάτω από τον θόρυβο των πολιτικών αποφάσεων, ο τόνος παραμένει υποστηρικτικός. Οι τιμές έχουν κρατηθεί πρόσφατα πάνω από τα 18 σεντς/lb, με τις επιδράσεις του El Niño ακόμη ενεργές, κυρίως ξηρές συνθήκες στην Ινδία και βροχές στο Κεντρικό-Νότιο της Βραζιλίας, που κρατούν τις προσδοκίες για τη σεζόν 2026/27 σε συνθήκες ελλείμματος. Το συμβόλαιο ακατέργαστης No.11 Οκτωβρίου 2026 ανέβηκε στα 18,36 σεντς/lb την 1η Σεπτεμβρίου και η άσπρη ζάχαρη No.5 Οκτωβρίου ανέβηκε στα 534 USD/mt. Η τιμή της ινδικής κρυσταλλικής ζάχαρης στο Κολχαπούρ έχει υποχωρήσει περίπου 25% από το ιστορικό υψηλό που σημείωσε στις 25 Αυγούστου, και αυτή ακριβώς είναι η κίνηση που διαβρώνει το περιθώριο του εισαγωγέα, τη στιγμή που η διεθνής ακατέργαστη παραμένει καλά στηριγμένη. Το ινδικό υπουργείο Τροφίμων ανακοίνωσε επίσης σύστημα δεκαπενθήμερων κατανομών από τον Σεπτέμβριο, σε αντικατάσταση των μηνιαίων ποσοστώσεων, ώστε να αποφευχθούν απότομες ανόδους στις τοπικές τιμές.
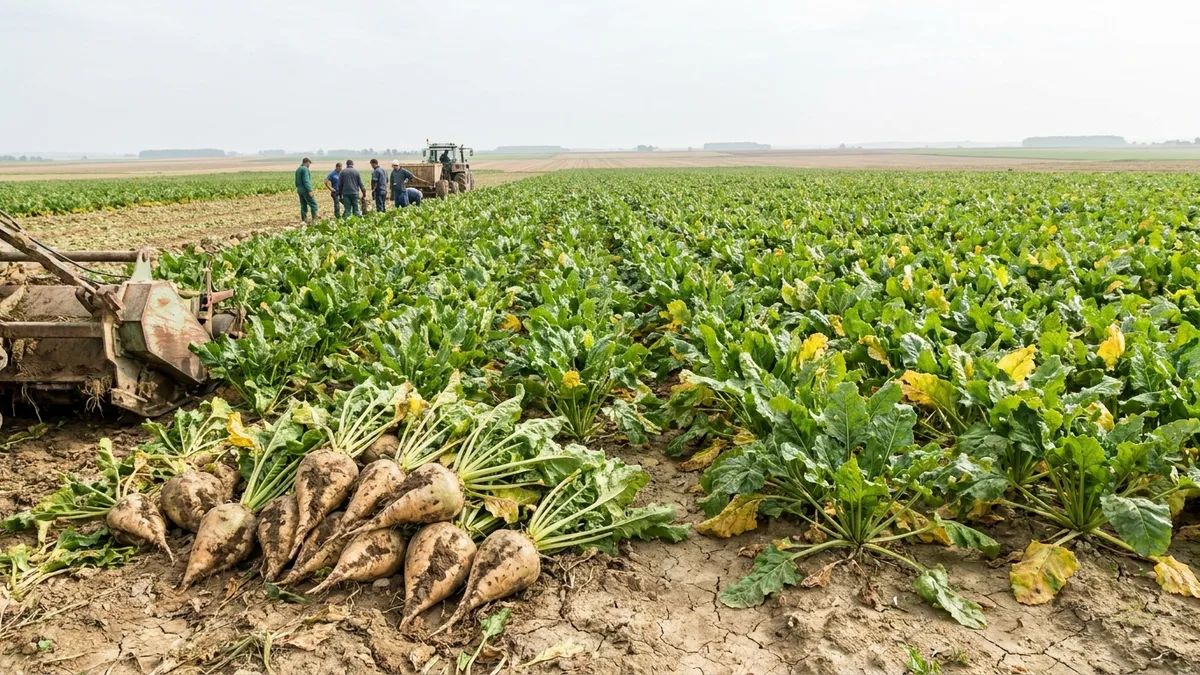
Η Ευρώπη είναι η μεγαλύτερη ανησυχία στο σκέλος της προσφοράς. Η DG AGRI προβλέπει τώρα παραγωγή στην ΕΕ για το 2026/27 στα 13,4 εκατομμύρια τόνους, κοντά σε πτώση 20% έναντι της περασμένης σεζόν, με τα τελικά αποθέματα να υποχωρούν στα 2,32 εκατομμύρια τόνους από 3,06 εκατομμύρια τόνους. Η ανάλυση της Vesper για την ΕΕ εκτιμά την προσφορά στα 13,5 εκατομμύρια τόνους, ή στα 14,3 εκατομμύρια τόνους μαζί με το Ηνωμένο Βασίλειο, μετά από επίμονη ξηρασία στις ζώνες καλλιέργειας που παρατάθηκε μέσα σε μια κρίσιμη περίοδο για τον σχηματισμό της απόδοσης. Η γαλλική ένωση τευτλοκαλλιεργητών CGB προειδοποίησε ότι η παραγωγή μπορεί να υποχωρήσει πάνω από 20% έναντι του πενταετούς μέσου όρου, με το βάρος της ρίζας 18% κάτω από τον μέσο όρο στα μέσα Αυγούστου και την ανάπτυξη του φυλλώματος μειωμένη κατά πάνω από το μισό. Το δελτίο JRC MARS της 24ης Αυγούστου περιέκοψε την αναμενόμενη γαλλική απόδοση τεύτλων στους 76,5 τόνους ανά εκτάριο, 15% χαμηλότερα σε ετήσια βάση, και τοποθέτησε τον ευρωπαϊκό μέσο όρο στους 72,2 τόνους ανά εκτάριο, επίσης 11% χαμηλότερα σε ετήσια βάση.
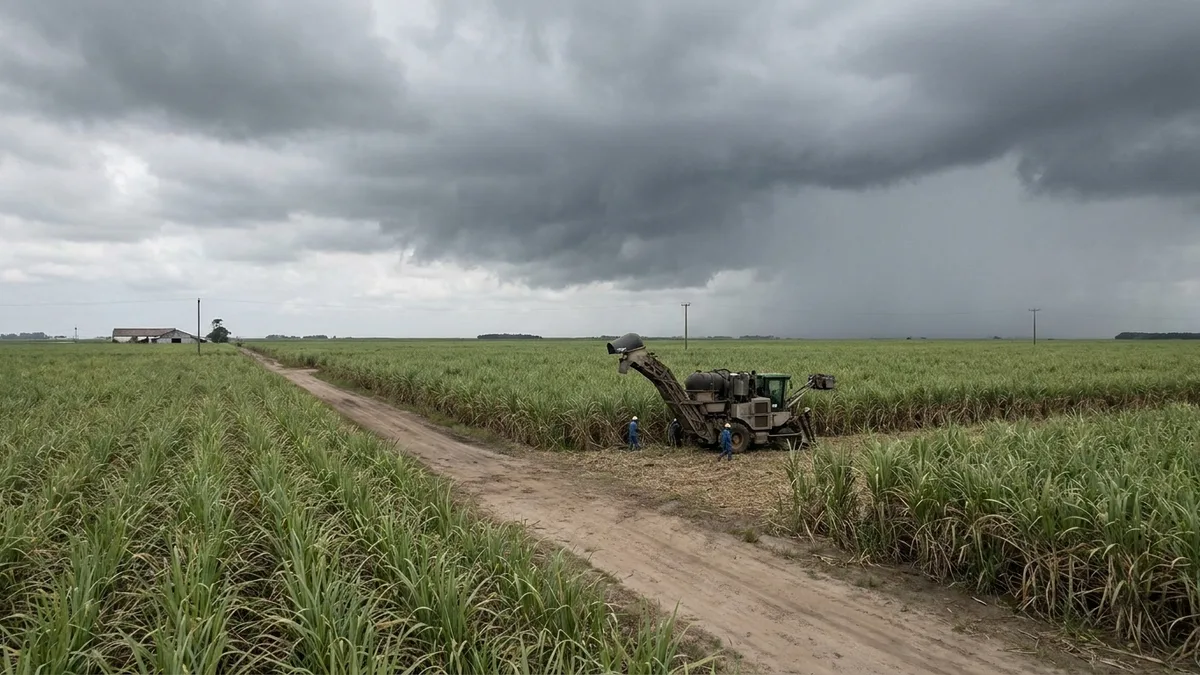
Η Βραζιλία τραβάει προς την αντίθετη κατεύθυνση, αλλά αργά. Η Conab τοποθετεί την παραγωγή ζαχαροκάλαμου για το 2026/27 στα 705,2 εκατομμύρια τόνους, αύξηση 4,7% έναντι της περασμένης σεζόν, αν και με περισσότερο ζαχαροκάλαμο να κατευθύνεται στην αιθανόλη: η παραγωγή ζάχαρης προβλέπεται 2,9% χαμηλότερη, στα 42,89 εκατομμύρια τόνους, ενώ η αιθανόλη από ζαχαροκάλαμο αυξάνεται 9,7%. Οι φορτώσεις από το Κεντρικό-Νότιο τις πρώτες 15 εργάσιμες ημέρες του Αυγούστου ήταν 57% χαμηλότερες από την ίδια περίοδο πέρυσι, στηρίζοντας τις διεθνείς τιμές πάνω στην αντίληψη στενότερης βραζιλιάνικης προσφοράς βραχυπρόθεσμα, ακόμη κι αν η σεζόν συνολικά τελικά αποδώσει.
Τα επενδυτικά κεφάλαια το κατέγραψαν, προσθέτοντας 25.445 συμβόλαια στο NY11 και φτάνοντας σε καθαρή θέση αγοράς 55.509 συμβολαίων, ενώ περιόρισαν τον καφέ και αύξησαν τις θέσεις πώλησης στο κακάο. Η εγχώρια σοδειά της Κίνας και η όρεξή της για εισαγωγές είναι το επόμενο που αξίζει προσοχή, και εκεί είναι που βρίσκουν στήριγμα οι πτωτικές εκτιμήσεις.