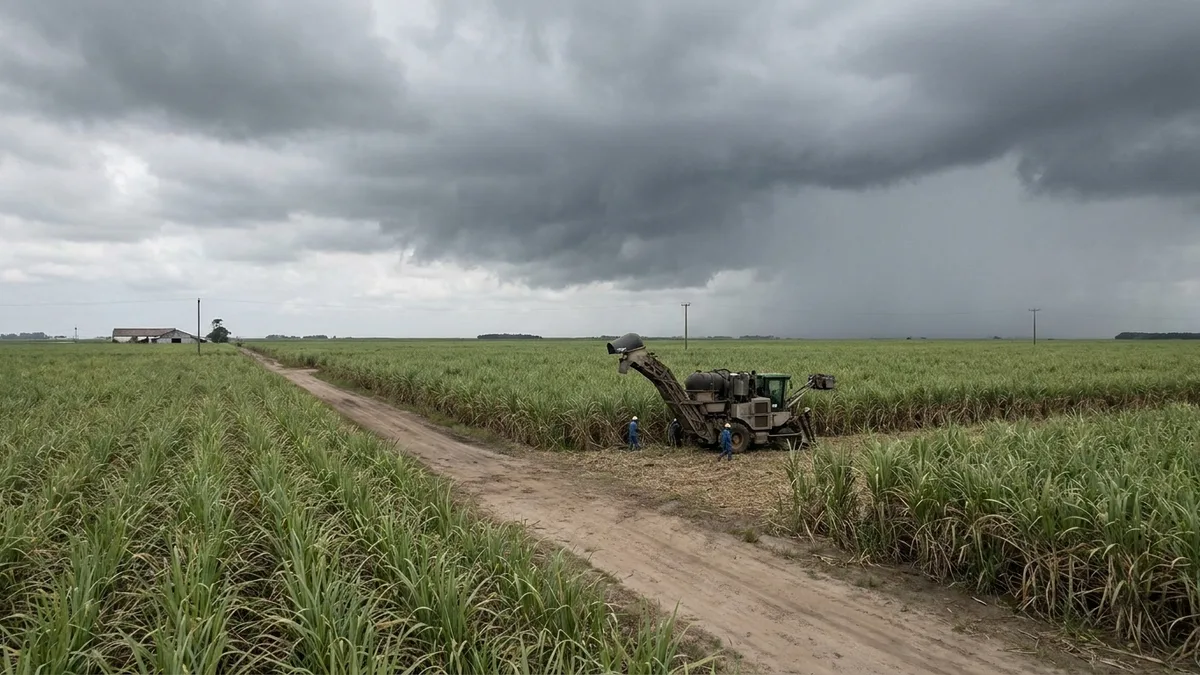
Il raccolto in corso in Thailandia è in buone condizioni. Le piogge sopra la media nelle principali aree di coltivazione mettono il paese sulla strada di 100-110 milioni di tonnellate di canna da zucchero, poco lontano dallo scorso anno, nonostante la malattia della foglia bianca stia colpendo i ricacci nel nord-est. Il problema si colloca una campagna più in là.
I prezzi della tapioca hanno raggiunto livelli interessanti per gli agricoltori negli ultimi quattro mesi, e questo avrà pesato sulle decisioni di semina per la campagna 2026/27: va quindi messa in conto una superficie a canna più ridotta. Al prezzo provvisorio attuale di 860 THB per tonnellata la canna resta redditizia, solo meno remunerativa dell’alternativa. Se si aggiungono la preoccupazione persistente per i prezzi dei fertilizzanti e il costo del lavoro più alto per i tagliatori migranti, il prezzo della canna deve avvicinarsi ai 1.000 THB per tonnellata base 10ccs perché le semine non calino in modo significativo.
L’altro fattore è la fiducia. Il governo è stato lento a pagare agli agricoltori i 120 THB per tonnellata promessi per la canna tagliata a verde anziché bruciata e, benché in risposta sia stato varato un pacchetto da 430 miliardi di THB, il danno è fatto. Diventa un argomento in più per cambiare coltura.
Per il resto dell’anno solare gli zuccherifici stanno indirizzando la produzione altrove. Oltre allo zucchero grezzo già contrattato per l’export, il settore punta a massimizzare la rifusione e sarà soprattutto un esportatore di zucchero bianco. Diversi elementi spingono insieme in quella direzione: il premio del bianco che resta elevato, la scarsità di altre origini raffinate con lo Stretto di Hormuz chiuso, la probabilità che l’India assorba le scorte raffinate inizialmente destinate alla lavorazione per conto terzi nella sua finestra di importazioni in esenzione da dazio, e il deterioramento del colore dello zucchero grezzo causato dall’umidità.
Il resto della regione offre poco sostegno agli acquirenti. Le Filippine hanno chiuso una campagna 2025/26 da 1,85 milioni di tonnellate, in calo dell’11% sui 2,08 milioni della stagione precedente, con El Niño indicato come causa e importazioni di circa 250.000 tonnellate probabilmente necessarie nel quarto trimestre. La macinazione australiana è andata bene nonostante le piogge nel Queensland settentrionale e il CCS è migliore dello scorso anno, eppure Canegrowers ha ridotto la sua stima da 30,04 a 28,7 milioni di tonnellate di canna senza dare una ragione chiara. La Cina prevede un altro buon raccolto, 12,93 milioni di tonnellate in equivalente zucchero bianco, anche se quello cinese è in realtà un doppio mercato, ed è nella distanza fra i due che si annida il rischio per i prezzi interni.