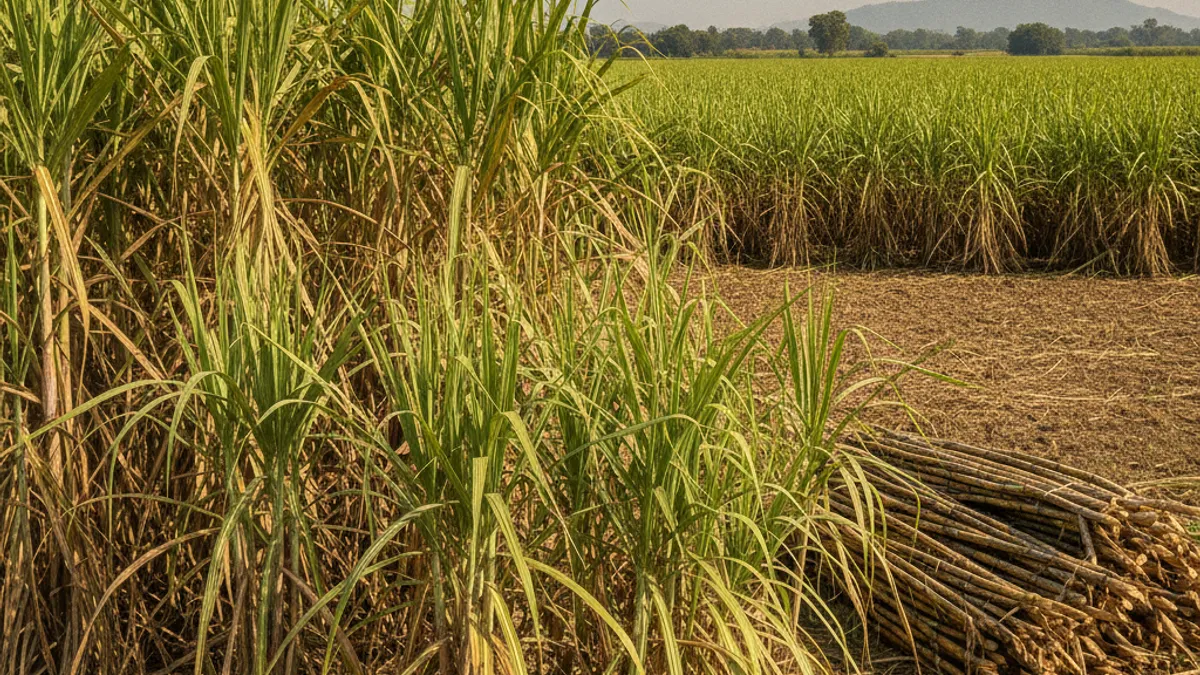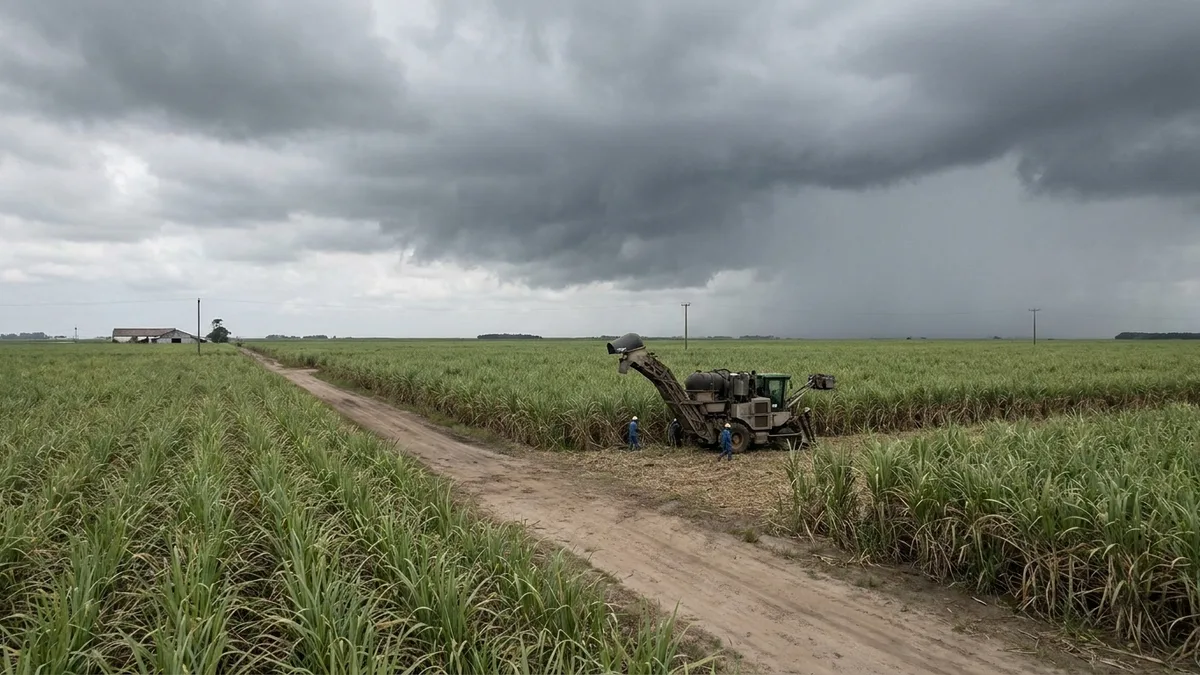
Η τρέχουσα σοδειά της Ταϊλάνδης είναι σε καλή κατάσταση. Οι βροχοπτώσεις πάνω από τον μέσο όρο στις κύριες ζώνες καλλιέργειας βάζουν τη χώρα σε τροχιά για 100-110 εκατομμύρια τόνους ζαχαροκάλαμου, ελάχιστα μεταβλημένη σε σχέση με πέρσι, ακόμη και με την ασθένεια του λευκού φύλλου να πλήττει τις φυτείες επαναβλάστησης στα βορειοανατολικά. Το πρόβλημα βρίσκεται μία σεζόν πιο μπροστά.
Οι τιμές της ταπιόκας έφτασαν σε ελκυστικά για τους αγρότες επίπεδα τους τελευταίους τέσσερις μήνες, και αυτό θα έχει διαμορφώσει τις αποφάσεις φύτευσης για τη σοδειά 2026/27, οπότε πρέπει να αναμένεται μικρότερη έκταση. Στην τρέχουσα προσωρινή τιμή των 860 THB ανά τόνο το ζαχαροκάλαμο παραμένει κερδοφόρο, απλώς λιγότερο ανταποδοτικό από την εναλλακτική. Αν σε αυτά προστεθούν η συνεχιζόμενη ανησυχία για τις τιμές των λιπασμάτων και το υψηλότερο κόστος εργασίας για τους μετανάστες εργάτες που κόβουν το ζαχαροκάλαμο, η τιμή του ζαχαροκάλαμου πρέπει να κινηθεί προς τα 1.000 THB ανά τόνο με βάση 10ccs για να μην υποχωρήσουν σημαντικά οι φυτεύσεις.
Ο άλλος παράγοντας είναι η εμπιστοσύνη. Η κυβέρνηση άργησε να καταβάλει στους αγρότες τα 120 THB ανά τόνο που είχε υποσχεθεί για ζαχαροκάλαμο κομμένο χλωρό αντί για καμένο και, παρότι σε απάντηση προωθήθηκε πακέτο 430 δισεκατομμυρίων THB, η ζημιά έχει γίνει. Γίνεται ένα ακόμη επιχείρημα υπέρ της αλλαγής καλλιέργειας.
Για το υπόλοιπο του ημερολογιακού έτους τα εργοστάσια ζάχαρης στρέφουν την παραγωγή τους αλλού. Πέρα από την ακατέργαστη ζάχαρη που έχει ήδη συμβολαιοποιηθεί για εξαγωγή, ο κλάδος επικεντρώνεται στη μεγιστοποίηση της ανάτηξης και θα είναι κυρίως εξαγωγέας άσπρης ζάχαρης. Αρκετά στοιχεία σπρώχνουν ταυτόχρονα προς αυτή την κατεύθυνση: το επίμονα υψηλό πριμ της άσπρης ζάχαρης, η έλλειψη άλλων εξευγενισμένων προελεύσεων με τα Στενά του Ορμούζ κλειστά, η πιθανότητα να απορροφήσει η Ινδία τα εξευγενισμένα αποθέματα που αρχικά προορίζονταν για μεταποίηση για λογαριασμό τρίτων στο πλαίσιο του παραθύρου αδασμολόγητων εισαγωγών της, και η υποβάθμιση του χρώματος της ακατέργαστης ζάχαρης λόγω υγρασίας.
Η υπόλοιπη περιοχή δίνει λίγα στηρίγματα στους αγοραστές. Οι Φιλιππίνες ολοκλήρωσαν σοδειά 2025/26 στους 1,85 εκατομμύρια τόνους, μειωμένη 11% έναντι των 2,08 εκατομμυρίων της περασμένης σεζόν, με το El Niño να αναφέρεται ως αιτία και με εισαγωγές περίπου 250.000 τόνων να θεωρούνται πιθανά αναγκαίες στο τέταρτο τρίμηνο. Η άλεση στην Αυστραλία κύλησε καλά παρά τις βροχές στο βόρειο Κουίνσλαντ και το CCS είναι καλύτερο από πέρσι, όμως η Canegrowers μείωσε την εκτίμησή της από 30,04 σε 28,7 εκατομμύρια τόνους ζαχαροκάλαμου χωρίς σαφή αιτιολόγηση. Η Κίνα αναμένει άλλη μια καλή σοδειά, στους 12,93 εκατομμύρια τόνους σε ισοδύναμο άσπρης ζάχαρης, αν και η αγορά εκεί είναι στην πραγματικότητα δύο αγορές, και η απόσταση ανάμεσά τους είναι το σημείο όπου εδράζεται ο κίνδυνος για τις εγχώριες τιμές.