A ottobre 2025 il WPC80 istantaneo statunitense trattava a 5,80 USD/lb, già un record. Nel primo trimestre 2026 ha toccato 10,50 USD/lb, un livello a cui i produttori di formaggio guadagnavano più dal flusso del siero che dal formaggio stesso. Le aziende alimentari mondiali pagavano qualunque cifra i venditori chiedessero, e i venditori stavano finendo il prodotto da offrire.
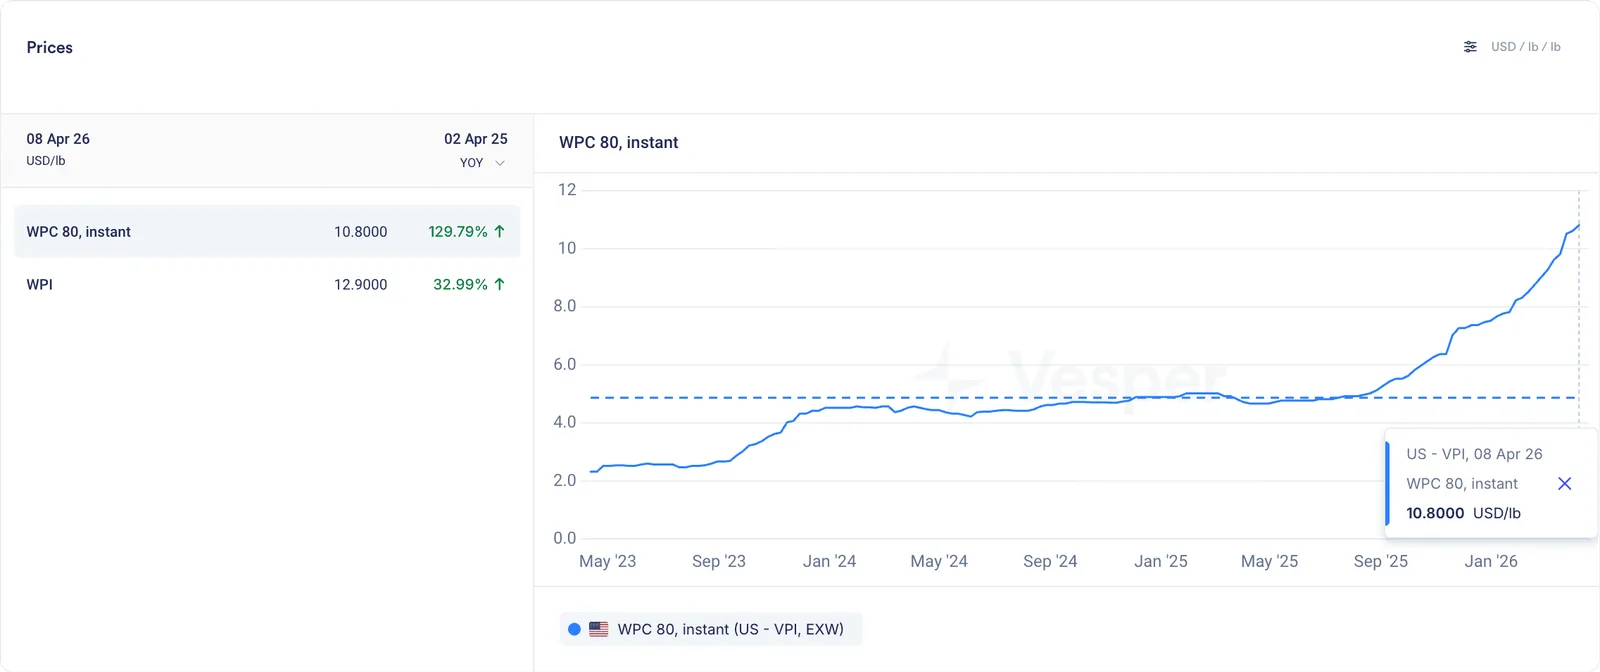
Prezzi del WPC80 istantaneo statunitense secondo il Vesper Price Index, in USD/lb
Non è un picco di prezzo che si corregge in qualche settimana. È il risultato di uno spostamento strutturale della domanda che incontra un sistema produttivo che fisicamente non può espandersi abbastanza in fretta.
Il lato della domanda parte dalle proteine diventate mainstream in ogni categoria del supermercato, accelerate dai farmaci GLP-1 che stanno ridisegnando il carrello della spesa delle famiglie. Il lato dell’offerta è pura fisica: il WPC80 è un sottoprodotto del formaggio, fatto con impianti specializzati che richiedono anni per essere costruiti, e la capacità esistente era al massimo. Sono stati impegnati miliardi di dollari in nuovi investimenti di trasformazione, ma gli impianti non produrranno prima del 2027 o del 2028, lasciando che la scarsità attuale faccia il suo corso.
Come la domanda di proteine ha superato la filiera
Il WPC80 era un ingrediente di nicchia, il tipo di prodotto che interessava a un piccolo gruppo di acquirenti nella nutrizione sportiva, nelle formulazioni speciali e nelle formule per lattanti di fascia alta, senza muovere il prezzo di tutto il mercato. Questo è cambiato quando le proteine sono diventate mainstream. Entro il 2025 i prodotti ad alto contenuto proteico si erano diffusi in ogni categoria del supermercato, dalle bevande agli yogurt ai budini, frullati, sostituti del pasto, barrette, gelato, limonate, biscotti, pancake e caffè, e ogni azienda di beni di consumo mainstream aveva aggiunto le proteine alla propria tabella di marcia di riformulazione.
Poi i farmaci GLP-1 hanno accelerato ulteriormente la tendenza. Uno studio del 2025 che ha seguito 150.000 famiglie statunitensi ha rilevato che, entro sei mesi dall’inizio di un farmaco GLP-1, le famiglie hanno tagliato la spesa alimentare in media del 5,3%, con le riduzioni più forti nelle categorie caloriche e ultraprocessate: gli snack salati sono scesi del 10,1%, con cali netti su dolci, prodotti da forno e biscotti. Sono cresciute solo poche categorie, fra cui yogurt, frutta fresca, barrette nutrizionali e snack a base di carne. Lo schema non era una sostituzione ma una contrazione con una propensione proteica, in cui gli utilizzatori non scambiavano le patatine con le proteine ma compravano meno cibo in generale, tenendo però i prodotti a forte contenuto proteico.
A fine 2025 l’11,8% degli adulti statunitensi aveva usato un farmaco GLP-1 e quasi un quarto di tutte le famiglie americane aveva almeno una persona che li stava usando attivamente. Fare la spesa è un’attività familiare, quindi un solo utilizzatore di GLP-1 ridisegna l’intero carrello, e questo si è tradotto direttamente in una domanda di proteine del siero che ha superato l’offerta disponibile ogni singolo mese. Il WPC80 a 5,80 USD/lb era già il livello più alto mai registrato, e il WPI aveva superato i 10,50 USD/lb, trattando per la prima volta sopra i prezzi europei. I produttori avevano venduto in anticipo i volumi del quarto trimestre, gli acquisti da FOMO hanno spinto tutti ad assicurarsi la fornitura prima che i prezzi salissero ancora, e il lato consumi non mostrava alcuna distruzione della domanda, perché i prezzi al dettaglio dei prodotti contenenti siero non erano aumentati molto e i consumatori non avevano quindi ragione di comprare meno. Ogni flessione di prezzo innescava acquisti immediati, tenendo il mercato perennemente teso.
La fisica che impedisce all’offerta di recuperare
Il problema di fondo dell’offerta di WPC80 non è la volontà ma la fisica. Il WPC80 si ricava dal siero liquido, un sottoprodotto della produzione di formaggio, il che significa che non si può fare WPC80 senza prima fare formaggio. Gli impianti necessari a concentrare le proteine del siero dal livello proteico di circa il 12% del siero liquido all’80% del WPC80 sono specializzati, costosi e richiedono anni per essere costruiti.
I produttori si stavano allontanando dal siero di latte in polvere verso i concentrati di proteine del siero da anni, perché l’economia era evidente: il WPC80 a 10,50 USD/lb contro il siero di latte in polvere a 0,55 USD/lb. Qualunque produttore avesse gli impianti per concentrare le proteine del siero lo stava facendo, ma la capacità di concentrazione era satura, con gli stabilimenti esistenti al massimo utilizzo e la nuova capacità che richiedeva da due a quattro anni dalla progettazione alla produzione.
I dati di produzione di gennaio 2026 mostravano una produzione di WPC80 di 32 milioni di libbre, in crescita del 12,2% su base annua, che sembra crescita ma non bastava. I produttori stessi dicevano che avrebbero voluto averne di più da vendere. Nel frattempo la massiccia espansione del formaggio negli Stati Uniti generava più siero liquido che mai, con la produzione di formaggio in crescita del 4,7% su base annua a gennaio e circa 300 milioni di libbre aggiuntive di siero liquido all’anno create da 40 milioni di libbre in più di formaggio. Parte di quel siero liquido diventava WPC80, ma il resto, poiché la capacità WPC era satura, diventava siero di latte in polvere. Il prodotto più prezioso del lattiero-caseario non riusciva a farsi lavorare abbastanza materia prima, mentre il meno prezioso continuava a riceverne di più.
Il sottoprodotto che vale più del prodotto
All’inizio del 2026 i prezzi delle proteine del siero avevano raggiunto un punto in cui il sottoprodotto valeva più del prodotto principale, con il WPC80 a 10,50 USD/lb e il WPI a 12,75 USD/lb che generavano ricavi sostanziosi dal flusso del siero. La stampa di settore ha notato che la produzione di formaggio è rimasta elevata per tutto il 2025 anche mentre i prezzi del formaggio scendevano da 2 USD/lb a 1,47 USD/lb, mentre i prezzi delle proteine del siero continuavano a salire, e il complesso del siero è rimasto quello che il team lattiero-caseario di Vesper ha definito «il punto luminoso in un mix di prodotti altrimenti difficile».
Questo ha creato una dinamica insolita. I caseifici giravano non per il formaggio ma per il siero. Più formaggio significava più siero liquido, ma la capacità di concentrazione restava il collo di bottiglia, quindi l’abbondanza di siero liquido non si traduceva in WPC80 abbondante. I prezzi correnti stavano a 3 volte i minimi storici su un grafico a cinque anni, il che suona come un crollo, ma quei «minimi» su un grafico a cinque anni erano massimi storici in termini assoluti. La base di partenza si era spostata in modo permanente.
Uno dei segnali più chiari della scarsità di WPC80 è stata la compressione del differenziale fra WPC80 e WPI. Nei tre anni fino al 2025 il WPI trattava in genere a un premio del 67% sul WPC80, con un moltiplicatore medio di 1,67x. Nel primo trimestre 2026 il moltiplicatore si era compresso a soli 1,21x, con il WPI a 12,75 USD/lb e il WPC80 a 10,50 USD/lb, interamente per effetto della corsa del WPC80 mentre il WPI saliva più gradualmente. Per chi gestisce gli acquisti e valuta una riformulazione, i conti erano cambiati: un premio del 21% per il WPI contro un premio storico del 67% cambia del tutto il calcolo della sostituzione.
La corsa agli investimenti che non è ancora arrivata
La scarsità ha innescato una risposta di investimento che si legge come una corsa agli armamenti: Fonterra ha impegnato 50 milioni di dollari per ampliare gli impianti del siero, FrieslandCampina ha acquisito un fornitore statunitense di siero, Tirlan ha investito 126 milioni di euro in un nuovo stabilimento di trasformazione in Irlanda e Amul ha iniziato a raddoppiare il proprio impianto di proteine del siero in India. Nei soli Stati Uniti oltre 11 miliardi di dollari erano indirizzati verso 53 caseifici nuovi o ampliati con apertura programmata entro il 2028 e, benché non tutti fossero focalizzati sul siero, l’opportunità delle proteine del siero era un motore per molti.
Il problema è che questi investimenti richiedono anni per produrre. Un impianto che ha aperto il cantiere nel 2025 non produce WPC80 fino al 2027 o al 2028, quindi la scarsità attuale va sopportata finché non arriva la nuova capacità. E c’era un rischio dall’altra parte: come ha osservato un analista di settore, la corsa al siero potrebbe inondare il mercato del formaggio. Le esportazioni statunitensi di formaggio erano raddoppiate in cinque anni, ma la dimensione della nuova capacità potrebbe mettere alla prova quanto formaggio il mercato mondiale riesca ad assorbire, dato che ogni nuovo caseificio genera più siero liquido. Se la domanda di siero tiene, va bene. Se non tiene, l’economia si sfila in fretta.
Perché questa scarsità è diversa
I rally passati sulle proteine del siero si sono corretti man mano che l’offerta recuperava e i prezzi rientravano. Stavolta diversi fattori suggeriscono che la scarsità sia più persistente.
La domanda non è ciclica. La tendenza proteica nei prodotti di consumo non è una moda ma un’ondata di riformulazione sostenuta da ogni grande azienda alimentare, con i farmaci GLP-1 che aggiungono domanda strutturale sopra una base già in crescita e che riguarda quasi un quarto delle famiglie statunitensi.
La capacità richiede anni per essere costruita. A differenza di molte materie prime in cui la produzione può salire in fretta, la capacità di concentrazione del WPC80 richiede impianti specializzati e investimenti di capitale significativi, e la pipeline di investimenti da 11 miliardi di dollari non consegnerà nuova offerta significativa prima del 2027-2028.
L’economia del formaggio tiene aperti gli impianti. Anche in un mercato del formaggio in indebolimento, i ricavi dalle proteine del siero tengono in funzione i caseifici, il che significa che l’offerta di siero liquido continua a crescere mentre il collo di bottiglia resta la capacità di concentrazione, non la materia prima.
I costi di passaggio bloccano la domanda. I marchi formulati attorno al WPC80 non possono passare facilmente ad alternative, perché cambiare fonte proteica significa nuovi test, nuove approvazioni, nuove pratiche regolatorie e nuova documentazione di scaffale, e la maggior parte dei marchi non è disposta a pagare quei costi.
Le relazioni di proxy si sono rotte. Usare il siero di latte in polvere come proxy del prezzo del WPC80 mostrava nel 2025 una correlazione di appena 0,53, con il moltiplicatore che variava da 6,68x a 10,83x, il che significa che chiunque usasse un fattore fisso stava sbagliando sensibilmente il prezzo in qualche momento dell’anno. Il rapporto fra WPC 34 e WPC80 mostrava una correlazione negativa di -0,72, con i due prodotti che si muovevano in direzioni opposte per gran parte dell’anno.
Che cosa significa per chi gestisce gli acquisti
Il mercato del WPC80 del 2026 è una sfida di acquisto senza soluzioni facili.
La disponibilità conta più del prezzo. Quando i venditori stanno finendo il prodotto, negoziare un prezzo per libbra migliore è secondario rispetto ad assicurarsi la fornitura, e gli acquirenti riferivano di essere «grati di riuscire ad assicurarsi il prodotto», a qualunque costo.
La copertura a termine è cara ma necessaria. Aspettare che i prezzi scendano è una scommessa contro una scarsità strutturale, e ogni flessione di prezzo precedente è stata accolta da acquisti immediati che hanno impedito qualsiasi correzione significativa, lasciando gli acquirenti scoperti esposti sia al rischio di prezzo sia al rischio di fornitura.
Tenete d’occhio l’economia formaggio-siero. Il flusso del siero oggi guida l’economia dei caseifici e, quando i produttori di formaggio guadagnano più dal siero che dal formaggio, le decisioni produttive seguono i margini delle proteine del siero invece di quelli del formaggio. Capire questa dinamica è essenziale per anticipare l’offerta di WPC80.
Guardate la pipeline di investimenti. Le aggiunte di capacità programmate per il 2027-2028 potrebbero alla fine allentare l’offerta, ma fra oggi e allora c’è un vuoto, e il rischio di sovraccapacità nel formaggio mentre la domanda di siero tiene crea le proprie dinamiche di prezzo.
Le decisioni di riformulazione hanno implicazioni di lungo periodo. Con il differenziale fra WPC80 e WPI ai minimi storici, le ragioni di costo a favore del WPC80 rispetto al WPI si sono indebolite, e i concentrati e gli isolati di proteina del latte offrono fonti proteiche alternative a prezzi più bassi, anche se le specifiche dei clienti e i costi di passaggio limitano quanta sostituzione sia possibile nella pratica.
Che cosa aspettarsi ora
Il mercato statunitense delle proteine del siero si muove in fretta. Ogni settimana nuovi dati di produzione, flussi commerciali e segnali di domanda mondiale ridisegnano il quadro.
Il nostro US Weekly copre tutto questo: proteine del siero, formaggio, burro, NFDM, produzione di latte e le forze mondiali che tirano i prezzi lattiero-caseari statunitensi in ogni direzione. Scritto dal team lattiero-caseario di Vesper, nella vostra posta ogni venerdì.