In oktober 2025 werd Amerikaanse WPC80 instant verhandeld op $5,80/lb, toen al een record. In het eerste kwartaal van 2026 raakte het $10,50/lb, een niveau waarop kaasproducenten meer verdienden aan de weistroom dan aan de kaas zelf. Wereldwijde voedingsbedrijven betaalden wat verkopers ook vroegen, en verkopers raakten door hun product heen.
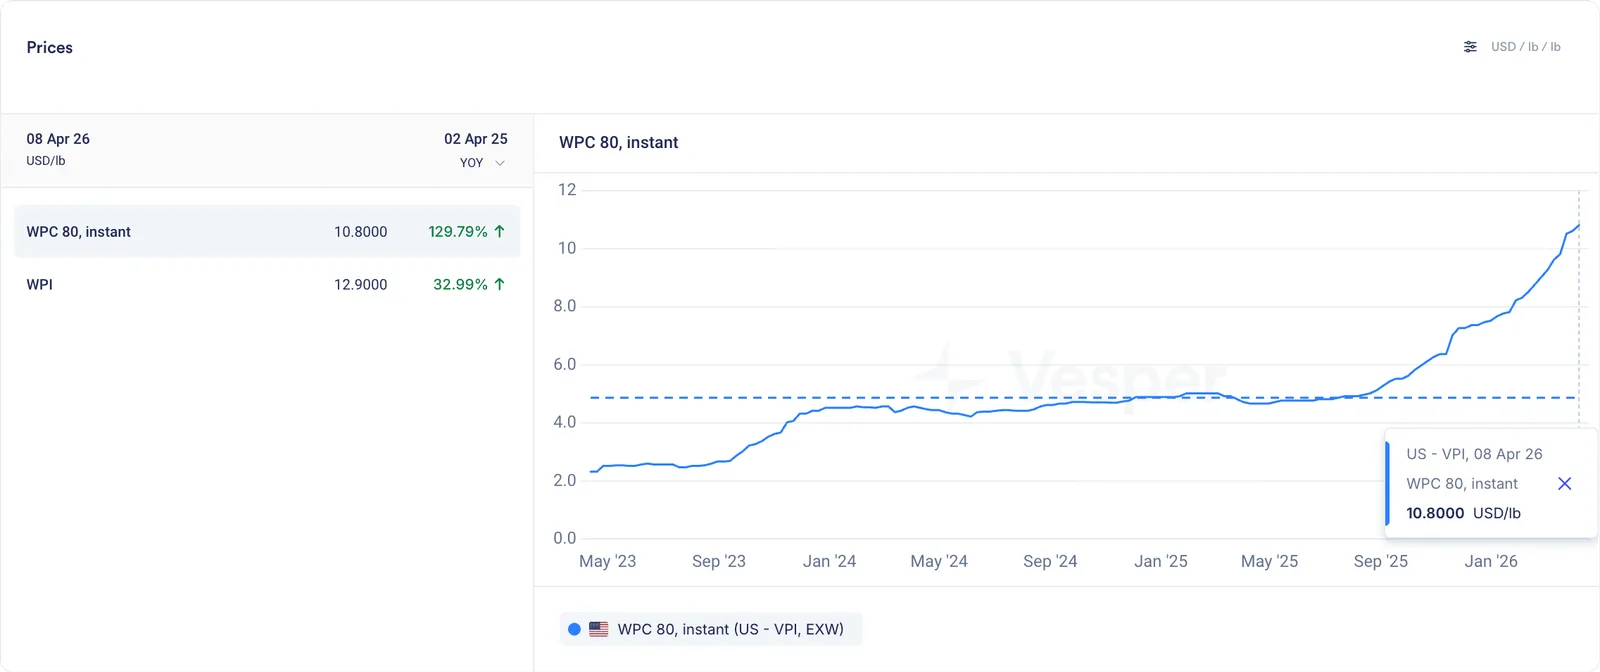
Prijzen van Amerikaanse WPC80, instant volgens de Vesper Price Index in USD/lb
Dit is geen prijspiek die binnen een paar weken corrigeert. Het is het resultaat van een structurele vraagverschuiving die botst op een productiesysteem dat fysiek niet snel genoeg kan uitbreiden.
De vraagkant begint bij proteïne die in elke supermarktcategorie mainstream wordt, versneld door GLP-1-medicijnen die het boodschappenmandje van huishoudens hertekenen. De aanbodkant is pure fysica: WPC80 is een bijproduct van kaas, gemaakt met gespecialiseerde apparatuur waar jaren overheen gaan om te bouwen, en de bestaande capaciteit zat aan het plafond. Er zijn miljarden dollars aan nieuwe verwerkingsinvesteringen vastgelegd, maar die fabrieken produceren pas in 2027 of 2028, waardoor de huidige schaarste haar beloop moet krijgen.
Hoe de vraag naar proteïne de keten ontgroeide
WPC80 was vroeger een nicheproduct, het soort ingrediënt dat ertoe deed voor een kleine groep kopers in sportvoeding, speciale formuleringen en hoogwaardige babyvoeding zonder de marktbrede prijsvorming te bewegen. Dat veranderde toen proteïne mainstream werd. In 2025 waren eiwitrijke producten doorgedrongen tot elke categorie in de supermarkt, van dranken en yoghurts tot puddingen, shakes, maaltijdvervangers, repen, consumptie-ijs, limonades, koekjes, pannenkoeken en koffie, en elk gangbaar consumentenmerk had proteïne aan zijn herformuleringsagenda toegevoegd.
Daarna versnelden GLP-1-medicijnen de trend verder. Een studie uit 2025 die 150.000 Amerikaanse huishoudens volgde, vond dat huishoudens binnen zes maanden na de start van een GLP-1-medicijn gemiddeld 5,3 % uit hun boodschappenbudget sneden, waarbij de klappen het hardst vielen in calorierijke, sterk bewerkte categorieën: hartige snacks daalden 10,1 %, met scherpe dalingen bij snoep, bakkerijproducten en koekjes. Slechts een handvol categorieën groeide, waaronder yoghurt, vers fruit, voedingsrepen en vleessnacks. Het patroon was geen substitutie maar krimp met een eiwitvoorkeur: gebruikers ruilden geen chips in voor proteïne, maar kochten in totaal minder voedsel terwijl ze de eiwitgerichte producten aanhielden.
Eind 2025 had 11,8 % van de Amerikaanse volwassenen een GLP-1-medicijn gebruikt en zat in bijna een kwart van alle Amerikaanse huishoudens minstens één persoon die deze medicijnen actief gebruikte. Boodschappen doen is een huishoudelijke activiteit, dus één GLP-1-gebruiker hertekent het hele boodschappenmandje, en dat vertaalde zich rechtstreeks in een vraag naar wei-eiwit die elke maand opnieuw het beschikbare aanbod overtrof. WPC80 op $5,80/lb was toen al het hoogste niveau ooit, en WPI was door $10,50/lb gegaan en handelde voor het eerst boven de Europese prijzen. Producenten hadden hun volumes voor het vierde kwartaal vroeg verkocht, FOMO-aankopen dreven iedereen om aanbod vast te leggen voordat de prijzen verder opliepen, en aan de consumentenkant was er geen vraaguitval omdat de winkelprijzen van producten met wei nauwelijks waren gestegen, zodat consumenten geen reden hadden om minder te kopen. Elke prijsdip lokte onmiddellijk aankopen uit, waardoor de markt permanent krap bleef.
De fysica van waarom het aanbod niet kan bijbenen
Het kernprobleem met het aanbod van WPC80 is niet bereidheid maar fysica. WPC80 wordt gemaakt van vloeibare wei, een bijproduct van kaasproductie, wat betekent dat je geen WPC80 kunt maken zonder eerst kaas te maken. De apparatuur die nodig is om wei-eiwitten te concentreren van het niveau van ongeveer 12 % proteïne in vloeibare wei naar het niveau van 80 % in WPC80 is gespecialiseerd, duur en kost jaren om te bouwen.
Producenten schoven al jaren weg van weipoeder richting wei-eiwitconcentraten omdat de economie voor zich sprak: WPC80 op $10,50/lb tegenover weipoeder op $0,55/lb. Elke fabrikant met de apparatuur om wei-eiwitten te concentreren deed dat ook, maar de concentratiecapaciteit zat aan een plafond, met bestaande fabrieken die op volle bezetting draaiden en nieuwe capaciteit die twee tot vier jaar kost van planning tot productie.
De productiecijfers over januari 2026 lieten een WPC80-output van 32 miljoen pond zien, 12,2 % hoger op jaarbasis, wat als groei klinkt maar niet genoeg was. Producenten zeiden zelf dat ze dolgraag meer te verkopen zouden hebben. Ondertussen genereerde de enorme kaasuitbreiding in de VS meer vloeibare wei dan ooit, met een kaasproductie die in januari 4,7 % hoger lag op jaarbasis en die uit 40 miljoen pond extra kaas jaarlijks ruwweg 300 miljoen pond extra vloeibare wei opleverde. Een deel van die vloeibare wei werd WPC80, maar de rest werd weipoeder, omdat de WPC-capaciteit aan het plafond zat. Het waardevolste product in zuivel kreeg niet genoeg grondstof verwerkt, terwijl het minst waardevolle product er alsmaar meer bij kreeg.
Het bijproduct dat meer waard is dan het product
Begin 2026 waren de prijzen van wei-eiwit op een punt gekomen waar het bijproduct meer waard was dan het primaire product, met WPC80 op $10,50/lb en WPI op $12,75/lb die aanzienlijke opbrengsten uit de weistroom genereerden. Vakberichtgeving merkte op dat de kaasproductie in de loop van 2025 hoog bleef, ook toen de kaasprijzen van $2/lb naar $1,47/lb zakten terwijl de prijzen van wei-eiwit bleven klimmen, en het weicomplex bleef wat het zuivelteam van Vesper “het lichtpunt in een verder lastige productmix” noemde.
Dat zorgde voor een ongebruikelijke dynamiek. Kaasfabrieken draaiden niet voor de kaas maar voor de wei. Meer kaas betekende meer vloeibare wei, maar de concentratiecapaciteit bleef het knelpunt, dus de overvloed aan vloeibare wei vertaalde zich niet in overvloedig WPC80. De huidige prijzen stonden op 3x de historische dieptepunten op een vijfjaarsgrafiek, wat klinkt alsof ze waren ingestort, maar “dieptepunten” op een vijfjaarsgrafiek waren in absolute termen all-timetoppen. De basislijn was permanent verschoven.
Een van de duidelijkste signalen van WPC80-schaarste was het samendrukken van het verschil tussen WPC80 en WPI. Over de drie jaar tot en met 2025 handelde WPI doorgaans tegen een premie van 67 % boven WPC80, met een gemiddelde multiplier van 1,67x. In het eerste kwartaal van 2026 was die multiplier samengedrukt tot slechts 1,21x, met WPI op $12,75/lb en WPC80 op $10,50/lb, volledig gedreven door de scherpe opmars van WPC80 terwijl WPI geleidelijker klom. Voor inkoopteams die herformulering overwegen, is de rekensom veranderd: een premie van 21 % voor WPI tegenover een historische premie van 67 % verandert de omschakelberekening volledig.
De investeringsrace die er nog niet is
De schaarste lokte een investeringsreactie uit die leest als een wapenwedloop: Fonterra legde $50 miljoen vast voor uitbreiding van weifaciliteiten, FrieslandCampina nam een Amerikaanse weileverancier over, Tirlan investeerde 126 miljoen EUR in een nieuwe verwerkingsfabriek in Ierland en Amul begon zijn wei-eiwitfabriek in India te verdubbelen. Alleen al in de VS ging er ruim $11 miljard naar 53 nieuwe of uitgebreide zuivelfabrieken die tot 2028 opengaan, en hoewel die niet allemaal op wei waren gericht, was de kans op wei-eiwit voor veel ervan een aanjager.
Het probleem is dat die investeringen jaren nodig hebben om productie te leveren. Een fabriek waarvan in 2025 de eerste paal de grond in ging, produceert pas in 2027 of 2028 WPC80, dus de huidige schaarste moet worden doorstaan tot er nieuwe capaciteit komt. En er lag een risico aan de andere kant: zoals een sectoranalist opmerkte, kan de jacht op wei de kaasmarkt overspoelen. De Amerikaanse kaasexport was in vijf jaar verdubbeld, maar de omvang van de nieuwe capaciteit kan op de proef stellen hoeveel kaas de wereldmarkt kan opnemen, want elke nieuwe kaasfabriek genereert meer vloeibare wei. Houdt de vraag naar wei stand, dan is er niets aan de hand. Zo niet, dan draait de economie snel om.
Waarom deze schaarste anders is
Eerdere rally’s in wei-eiwit corrigeerden doordat het aanbod bijtrok en de prijzen terugkwamen. Deze keer wijzen verschillende factoren erop dat de schaarste hardnekkiger is.
De vraag is niet cyclisch. De eiwittrend in consumentenproducten is geen bevlieging maar een herformuleringsgolf die door elk groot voedingsbedrijf wordt gedragen, met GLP-1-medicijnen die daar structurele vraag bovenop leggen op een toch al groeiende basis die bijna een kwart van de Amerikaanse huishoudens raakt.
Capaciteit bouwen kost jaren. Anders dan bij veel grondstoffen waar de productie snel kan opschalen, vraagt concentratiecapaciteit voor WPC80 om gespecialiseerde apparatuur en forse kapitaalinvesteringen, en de investeringspijplijn van $11 miljard levert niet vóór 2027-2028 betekenisvol nieuw aanbod.
De kaaseconomie houdt fabrieken draaiende. Zelfs in een verzwakkende kaasmarkt houden de opbrengsten uit wei-eiwit kaasfabrieken in bedrijf, wat betekent dat het aanbod vloeibare wei blijft groeien terwijl het knelpunt de concentratiecapaciteit blijft en niet de grondstof.
Omschakelkosten zetten de vraag vast. Merken die rond WPC80 zijn geformuleerd kunnen niet zomaar overstappen op alternatieven, want een andere eiwitbron betekent nieuwe tests, nieuwe goedkeuringen, nieuwe regelgevingsdossiers en nieuwe etiketdocumentatie, en de meeste merken zijn niet bereid die kosten te dragen.
De proxyrelaties braken. Weipoeder als proxy voor de WPC80-prijs gebruiken liet in 2025 een correlatie van slechts 0,53 zien, met een multiplier die uiteenliep van 6,68x tot 10,83x, wat betekent dat iedereen die met een vaste factor werkte ergens in dat jaar fors verkeerd prijsde. WPC 34 naar WPC80 liet een negatieve correlatie van -0,72 zien, waarbij de twee producten een groot deel van het jaar tegengesteld bewogen.
Wat dit betekent voor inkoopteams
De WPC80-markt van 2026 is een inkoopvraagstuk zonder makkelijke oplossingen.
Beschikbaarheid telt zwaarder dan prijs. Als verkopers door hun product heen raken, is onderhandelen over een betere prijs per pond ondergeschikt aan überhaupt aanbod vastleggen, en kopers meldden “blij te zijn dat ze product konden vastleggen”, ongeacht de kosten.
Forwarddekking is duur maar noodzakelijk. Wachten tot de prijzen dalen is een weddenschap tegen structurele schaarste, en elke eerdere prijsdip werd beantwoord met onmiddellijke aankopen die elke betekenisvolle correctie voorkwamen, waardoor kopers zonder dekking zowel prijsrisico als aanbodrisico lopen.
Volg de kaas-weieconomie. De weistroom stuurt nu de economie van kaasfabrieken, en als kaasproducenten meer verdienen aan wei dan aan kaas, volgen de productiebeslissingen de marges op wei-eiwit in plaats van de kaasmarges. Die dynamiek begrijpen is essentieel om het WPC80-aanbod te kunnen anticiperen.
Houd de investeringspijplijn in de gaten. De capaciteitsuitbreidingen die voor 2027-2028 op de rol staan, kunnen het aanbod uiteindelijk verlichten, maar er zit een gat tussen nu en dan, en het risico van overcapaciteit in kaas terwijl de vraag naar wei standhoudt brengt zijn eigen prijsdynamiek mee.
Herformuleringsbeslissingen hebben gevolgen op lange termijn. Nu het verschil tussen WPC80 en WPI op historische dieptepunten staat, is het kostenargument voor WPC80 boven WPI verzwakt, en concentraten en isolaten van melkeiwit bieden alternatieve eiwitbronnen op lagere prijsniveaus, al beperken klantspecificaties en omschakelkosten hoeveel substitutie in de praktijk mogelijk is.
Wat staat het Amerikaanse WPC80 te wachten?
De Amerikaanse markt voor wei-eiwit beweegt snel. Elke week geven nieuwe productiedata, handelsstromen en wereldwijde vraagsignalen het beeld opnieuw vorm.
Ons Weekbericht Amerikaanse zuivel behandelt het allemaal: wei-eiwitten, kaas, boter, NFDM, melkproductie en de wereldwijde krachten die de Amerikaanse zuivelprijzen alle kanten op trekken. Geschreven door het zuivelteam van Vesper, elke vrijdag in je inbox.