Em outubro de 2025, o WPC80 instantâneo americano era negociado a 5,80 USD/lb, já um recorde. No primeiro trimestre de 2026 chegou a 10,50 USD/lb, um nível em que os produtores de queijo ganhavam mais com o fluxo de soro do que com o próprio queijo. Empresas globais de alimentos pagavam o que o vendedor pedisse, e os vendedores estavam ficando sem produto para oferecer.
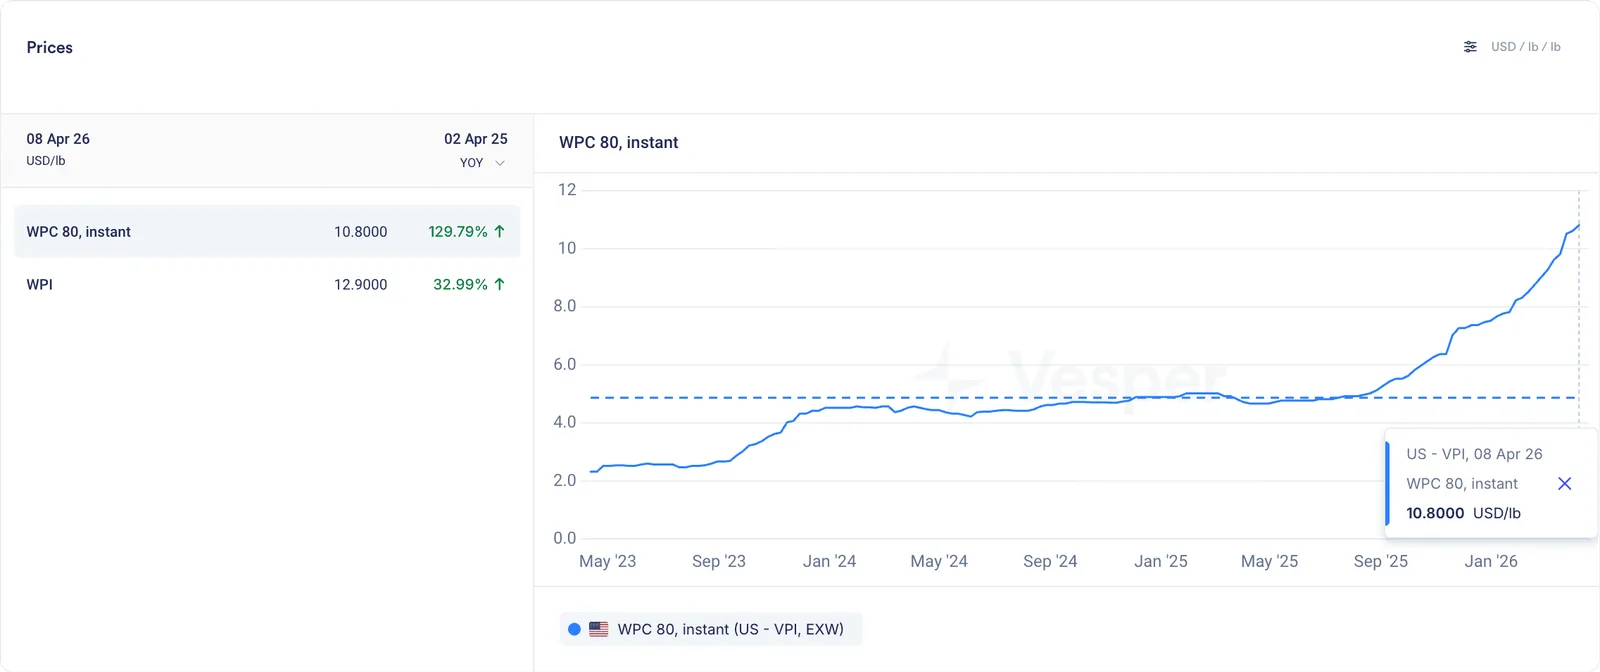
WPC80 instantâneo americano, preços segundo o Vesper Price Index em USD/lb
Isso não é um pico de preço que se corrige em algumas semanas. É o resultado de uma mudança estrutural de demanda encontrando um sistema produtivo que fisicamente não consegue se expandir rápido o bastante.
O lado da demanda começa com a proteína entrando no mainstream em todas as categorias do supermercado, acelerada pelos medicamentos GLP-1, que estão redesenhando a cesta de compras das famílias. O lado da oferta é pura física: o WPC80 é um subproduto do queijo, feito com equipamento especializado que leva anos para ser construído, e a capacidade existente estava no limite. Bilhões de dólares em novo investimento de processamento já foram comprometidos, mas as plantas só vão produzir em 2027 ou 2028, deixando a escassez atual seguir seu curso.
Como a demanda por proteína cresceu mais que a cadeia de suprimento
O WPC80 já foi um ingrediente de nicho, do tipo que importava para um grupo pequeno de compradores de nutrição esportiva, formulações especiais e fórmula infantil de alto padrão, sem mover a precificação de todo o mercado. Isso mudou quando a proteína virou mainstream. Em 2025, os produtos de alta proteína já tinham se espalhado por todas as categorias do supermercado, de bebidas e iogurtes a pudins, shakes, substitutos de refeição, barras, sorvete, limonadas, biscoitos, panquecas e café, e toda grande empresa de bens de consumo havia acrescentado proteína ao seu roteiro de reformulação.
Então os medicamentos GLP-1 aceleraram ainda mais a tendência. Um estudo de 2025 que acompanhou 150.000 domicílios americanos descobriu que, em até seis meses do início de um medicamento GLP-1, as famílias cortaram o gasto com supermercado em 5,3% na média, com as reduções batendo mais forte nas categorias ultraprocessadas e densas em calorias: os salgadinhos caíram 10,1%, com quedas acentuadas em doces, panificados e biscoitos. Só um punhado de categorias cresceu, entre elas iogurte, fruta fresca, barras de nutrição e snacks de carne. O padrão não era substituição, mas contração com viés de proteína, em que os usuários não trocavam salgadinho por proteína, e sim compravam menos comida no total, mantendo os itens com mais proteína.
No fim de 2025, 11,8% dos adultos americanos já haviam usado um medicamento GLP-1 e quase um quarto de todos os domicílios americanos tinha ao menos uma pessoa usando esses remédios ativamente. Fazer compras de supermercado é uma atividade do domicílio, então um único usuário de GLP-1 redesenha a cesta inteira, e isso se traduziu diretamente em uma demanda por proteína do soro que superou a oferta disponível todos os meses. O WPC80 a 5,80 USD/lb já era o nível mais alto já registrado, e o WPI havia cruzado os 10,50 USD/lb, sendo negociado acima dos preços europeus pela primeira vez. Os produtores haviam vendido os volumes do quarto trimestre cedo, a compra movida por FOMO levou todo mundo a travar suprimento antes que os preços subissem mais, e o lado do consumidor não mostrou destruição de demanda, porque os preços no varejo dos produtos com soro não tinham subido muito, deixando o consumidor sem razão para comprar menos. Toda queda de preço disparava compra imediata, mantendo o mercado perpetuamente apertado.
A física de por que a oferta não consegue alcançar
O problema central da oferta de WPC80 não é disposição, é física. O WPC80 é feito a partir do soro líquido, um subproduto da produção de queijo, ou seja, não dá para fazer WPC80 sem antes fazer queijo. O equipamento necessário para concentrar as proteínas do soro do nível de cerca de 12% de proteína no soro líquido até os 80% do WPC80 é especializado, caro e leva anos para ser construído.
Os produtores vinham migrando do soro de leite em pó para os concentrados proteicos de soro havia anos, porque a economia era óbvia: WPC80 a 10,50 USD/lb contra soro de leite em pó a 0,55 USD/lb. Todo fabricante com equipamento para concentrar proteínas do soro estava fazendo isso, mas a capacidade de concentração estava no teto, com as plantas existentes rodando em utilização plena e a nova capacidade exigindo de dois a quatro anos do planejamento à produção.
Os dados de produção de janeiro de 2026 mostraram o WPC80 em 32 milhões de libras, alta de 12,2% no ano, o que soa como crescimento, mas não era suficiente. Os próprios produtores diziam que adorariam ter mais para vender. Enquanto isso, a expansão maciça do queijo nos Estados Unidos gerava mais soro líquido do que nunca, com a produção de queijo em alta de 4,7% no ano em janeiro, criando cerca de 300 milhões de libras adicionais de soro líquido por ano a partir de 40 milhões de libras extras de queijo. Parte desse soro líquido virou WPC80, mas o resto, porque a capacidade de WPC estava no limite, virou soro de leite em pó. O produto mais valioso dos lácteos não conseguia processar matéria-prima suficiente, enquanto o produto menos valioso recebia cada vez mais.
O subproduto que vale mais que o produto
No início de 2026, os preços da proteína do soro haviam chegado a um ponto em que o subproduto valia mais que o produto principal, com o WPC80 a 10,50 USD/lb e o WPI a 12,75 USD/lb gerando receitas substanciais no fluxo de soro. O noticiário setorial registrou que a produção de queijo seguiu elevada ao longo de 2025 mesmo com os preços do queijo caindo de 2 USD/lb para 1,47 USD/lb enquanto os preços da proteína do soro seguiam subindo, e o complexo do soro continuou sendo o que o time de lácteos da Vesper chamou de “o ponto brilhante em um mix de produtos no mais das vezes desafiador”.
Isso criou uma dinâmica incomum. As fábricas de queijo estavam rodando não pelo queijo, mas pelo soro. Mais queijo significava mais soro líquido, mas a capacidade de concentração seguia sendo o gargalo, então a abundância de soro líquido não se traduzia em WPC80 abundante. Os preços atuais estavam em 3x as mínimas históricas de um gráfico de cinco anos, o que soa como se tivessem desabado, mas “mínimas” em um gráfico de cinco anos eram máximas históricas em termos absolutos. A linha de base havia se deslocado de forma permanente.
Um dos sinais mais claros da escassez de WPC80 foi a compressão do spread entre WPC80 e WPI. Nos três anos até 2025, o WPI costumava ser negociado com prêmio de 67% sobre o WPC80, com multiplicador médio de 1,67x. No primeiro trimestre de 2026, o multiplicador havia comprimido para apenas 1,21x, com o WPI a 12,75 USD/lb e o WPC80 a 10,50 USD/lb, movido inteiramente pela disparada do WPC80, já que o WPI subiu de forma mais gradual. Para os times de compras avaliando reformulação, a conta mudou: um prêmio de 21% pelo WPI contra um prêmio histórico de 67% muda inteiramente o cálculo da troca.
A corrida de investimento que ainda não chegou
A escassez disparou uma resposta de investimento que parece uma corrida armamentista: a Fonterra comprometeu 50 milhões de dólares na expansão de instalações de soro, a FrieslandCampina adquiriu um fornecedor americano de soro, a Tirlan investiu 126 milhões de euros em uma nova planta de processamento na Irlanda e a Amul começou a dobrar sua fábrica de proteína do soro na Índia. Só nos Estados Unidos, mais de 11 bilhões de dólares estavam sendo direcionados a 53 fábricas de laticínios novas ou ampliadas com abertura prevista até 2028 e, embora nem todas sejam voltadas ao soro, a oportunidade da proteína do soro era um motor para muitas delas.
O problema é que esses investimentos levam anos para entregar produção. Uma planta cujas obras começaram em 2025 não produz WPC80 antes de 2027 ou 2028, então a escassez atual tem que ser suportada até a nova capacidade chegar. E havia um risco do outro lado: como observou um analista do setor, a caça ao soro pode inundar o mercado de queijo. As exportações americanas de queijo já tinham dobrado em cinco anos, mas a escala da nova capacidade pode testar quanto queijo o mercado global consegue absorver, já que toda nova fábrica de queijo gera mais soro líquido. Se a demanda por soro se sustentar, tudo bem. Se não, a economia se desfaz rápido.
Por que esta escassez é diferente
Os ralis anteriores da proteína do soro se corrigiram quando a oferta alcançou e os preços voltaram. Desta vez, vários fatores sugerem que a escassez é mais persistente.
A demanda não é cíclica. A tendência de proteína nos produtos de consumo não é modismo, é uma onda de reformulação apoiada por todas as grandes empresas de alimentos, com os medicamentos GLP-1 acrescentando demanda estrutural por cima de uma base que já crescia e que afeta quase um quarto dos domicílios americanos.
A capacidade leva anos para ser construída. Ao contrário de muitas commodities em que a produção pode acelerar rápido, a capacidade de concentração de WPC80 exige equipamento especializado e investimento de capital relevante, e o funil de 11 bilhões de dólares em investimento não vai entregar oferta nova significativa antes de 2027-2028.
A economia do queijo mantém as plantas rodando. Mesmo em um mercado de queijo enfraquecendo, as receitas de proteína do soro mantêm as fábricas de queijo operando, o que significa que a oferta de soro líquido segue crescendo enquanto o gargalo continua sendo a capacidade de concentração, não a matéria-prima.
Os custos de troca travam a demanda. As marcas formuladas em torno do WPC80 não conseguem trocar de alternativa com facilidade, porque mudar de fonte proteica significa novos testes, novas aprovações, novos registros regulatórios e nova documentação de prateleira, e a maioria das marcas não está disposta a pagar esses custos.
As relações de proxy quebraram. Usar o soro de leite em pó como proxy para a precificação do WPC80 mostrou apenas 0,53 de correlação em 2025, com o multiplicador variando de 6,68x a 10,83x, o que significa que quem usava um fator fixo estava errando bastante o preço em algum momento do ano. O WPC 34 contra o WPC80 mostrou correlação negativa de -0,72, com os dois produtos andando em direções opostas durante boa parte do ano.
O que isso significa para os times de compras
O mercado de WPC80 de 2026 é um desafio de compras sem solução fácil.
Disponibilidade importa mais que preço. Quando os vendedores estão ficando sem produto, negociar um preço melhor por libra é secundário diante de garantir suprimento, e os compradores relatavam estar “gratos por garantir produto”, independentemente do custo.
Cobertura a termo é cara, mas necessária. Esperar o preço cair é apostar contra uma escassez estrutural, e toda queda de preço anterior foi recebida com compra imediata que impediu qualquer correção relevante, deixando os compradores sem hedge expostos ao risco de preço e ao risco de suprimento.
Acompanhe a economia queijo-soro. O fluxo de soro agora é o que move a economia das fábricas de queijo e, quando os produtores de queijo ganham mais com o soro do que com o queijo, as decisões de produção seguem as margens da proteína do soro, não as margens do queijo. Entender essa dinâmica é essencial para antecipar a oferta de WPC80.
Fique de olho no funil de investimento. As adições de capacidade previstas para 2027-2028 podem acabar aliviando a oferta, mas há um intervalo entre agora e lá, e o risco de capacidade excedente em queijo enquanto a demanda por soro se sustenta cria seu próprio conjunto de dinâmicas de preço.
As decisões de reformulação têm implicações de longo prazo. Com o spread entre WPC80 e WPI em mínimas históricas, o argumento de custo a favor do WPC80 contra o WPI enfraqueceu, e os concentrados e isolados de proteína do leite oferecem fontes proteicas alternativas a patamares de preço mais baixos, ainda que as especificações do cliente e os custos de troca limitem quanta substituição é possível na prática.
O que vem por aí para o WPC80 americano?
O mercado americano de proteína do soro se move rápido. Toda semana, novos dados de produção, fluxos de comércio e sinais de demanda global redesenham o quadro.
Nosso US Weekly cobre tudo isso: proteínas do soro, queijo, manteiga, NFDM, produção de leite e as forças globais que puxam os preços lácteos americanos em todas as direções. Escrito pelo time de lácteos da Vesper, entregue na sua caixa de entrada toda sexta-feira.