Τον Οκτώβριο του 2025, το αμερικανικό WPC80 instant διαπραγματευόταν στα 5,80 USD/lb, ήδη ρεκόρ. Ως το πρώτο τρίμηνο του 2026 έφτασε τα 10,50 USD/lb, ένα επίπεδο στο οποίο οι τυροκόμοι έβγαζαν περισσότερα από τη ροή του ορού παρά από το ίδιο το τυρί. Παγκόσμιες εταιρείες τροφίμων πλήρωναν ό,τι ζητούσαν οι πωλητές, και οι πωλητές έμεναν από προϊόν να προσφέρουν.
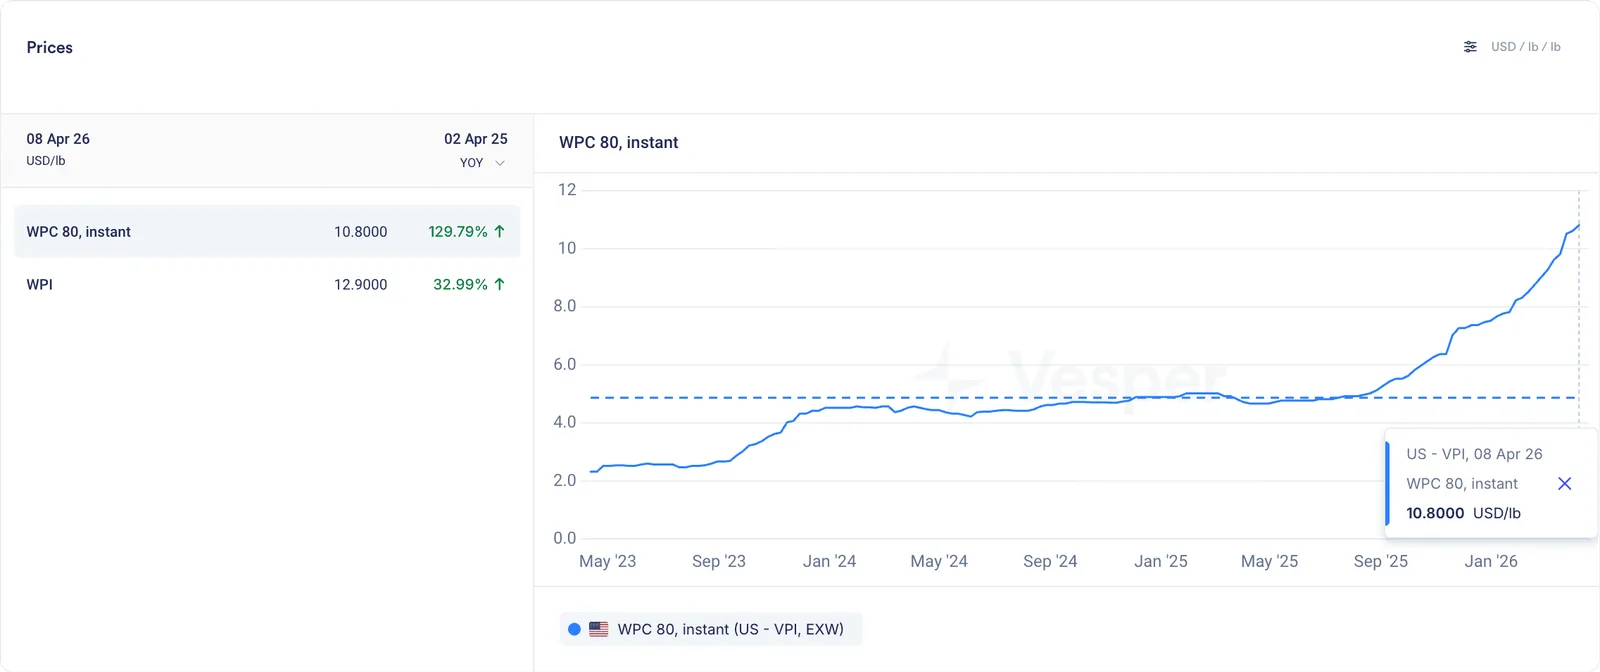
Τιμές αμερικανικού WPC80, instant, σύμφωνα με τον Vesper Price Index σε USD/lb
Αυτή δεν είναι μια εκτίναξη τιμών που διορθώνεται σε λίγες εβδομάδες. Είναι το αποτέλεσμα μιας διαρθρωτικής μετατόπισης της ζήτησης που συναντά ένα παραγωγικό σύστημα το οποίο φυσικά δεν μπορεί να επεκταθεί αρκετά γρήγορα.
Η πλευρά της ζήτησης ξεκινά από την πρωτεΐνη που μπαίνει στο mainstream σε κάθε κατηγορία του σούπερ μάρκετ, επιταχυνόμενη από τα φάρμακα GLP-1 που αναδιαμορφώνουν τα καλάθια των νοικοκυριών. Η πλευρά της προσφοράς είναι καθαρή φυσική: το WPC80 είναι παραπροϊόν του τυριού, φτιάχνεται με εξειδικευμένο εξοπλισμό που θέλει χρόνια για να κατασκευαστεί, και η υπάρχουσα δυναμικότητα ήταν στο όριό της. Δισεκατομμύρια δολάρια νέων επενδύσεων σε μεταποίηση έχουν δεσμευτεί, οι μονάδες όμως δεν θα παράγουν πριν από το 2027 ή το 2028, αφήνοντας τη σημερινή σπανιότητα να τρέξει τον δρόμο της.
Πώς η ζήτηση για πρωτεΐνη ξεπέρασε την αλυσίδα εφοδιασμού
Το WPC80 ήταν κάποτε εξειδικευμένο συστατικό, το είδος του προϊόντος που ενδιέφερε μια μικρή ομάδα αγοραστών στην αθλητική διατροφή, σε ειδικές συνθέσεις και σε βρεφικά γάλατα υψηλών προδιαγραφών, χωρίς να κινεί τις τιμές σε επίπεδο αγοράς. Αυτό άλλαξε όταν η πρωτεΐνη έγινε mainstream. Ως το 2025, τα προϊόντα υψηλής πρωτεΐνης είχαν εξαπλωθεί σε κάθε κατηγορία του σούπερ μάρκετ, από ροφήματα και γιαούρτια ως επιδόρπια, shakes, υποκατάστατα γεύματος, μπάρες, παγωτό, λεμονάδες, μπισκότα, pancakes και καφέ, και κάθε μεγάλη εταιρεία καταναλωτικών αγαθών είχε προσθέσει την πρωτεΐνη στον οδικό χάρτη αναδιατύπωσής της.
Έπειτα τα φάρμακα GLP-1 επιτάχυναν περαιτέρω την τάση. Μια μελέτη του 2025 που παρακολούθησε 150.000 αμερικανικά νοικοκυριά βρήκε ότι μέσα σε έξι μήνες από την έναρξη ενός φαρμάκου GLP-1, τα νοικοκυριά έκοψαν τις δαπάνες τους για τρόφιμα κατά 5,3% κατά μέσο όρο, με τις μειώσεις να χτυπούν σκληρότερα τις κατηγορίες υψηλής θερμιδικής πυκνότητας και υπερεπεξεργασμένων τροφίμων: τα αλμυρά σνακ έπεσαν 10,1%, με απότομες μειώσεις σε γλυκά, αρτοσκευάσματα και μπισκότα. Μόνο μια χούφτα κατηγορίες μεγάλωσαν, ανάμεσά τους το γιαούρτι, τα φρέσκα φρούτα, οι μπάρες διατροφής και τα σνακ κρέατος. Το μοτίβο δεν ήταν υποκατάσταση αλλά συρρίκνωση με προτίμηση στην πρωτεΐνη, όπου οι χρήστες δεν αντάλλασσαν τα πατατάκια με πρωτεΐνη αλλά αγόραζαν λιγότερο φαγητό συνολικά κρατώντας τα προϊόντα με έμφαση στην πρωτεΐνη.
Ως τα τέλη του 2025, το 11,8% των ενηλίκων στις ΗΠΑ είχε χρησιμοποιήσει φάρμακο GLP-1 και σχεδόν ένα στα τέσσερα αμερικανικά νοικοκυριά είχε τουλάχιστον ένα άτομο που έπαιρνε ενεργά αυτά τα φάρμακα. Τα ψώνια του σούπερ μάρκετ είναι δραστηριότητα νοικοκυριού, οπότε ένας χρήστης GLP-1 αναδιαμορφώνει ολόκληρο το καλάθι, και αυτό μεταφράστηκε απευθείας σε ζήτηση για πρωτεΐνη ορού γάλακτος που ξεπερνούσε τη διαθέσιμη προσφορά κάθε μήνα. Το WPC80 στα 5,80 USD/lb ήταν ήδη το υψηλότερο καταγεγραμμένο επίπεδο, και το WPI είχε ξεπεράσει τα 10,50 USD/lb, διαπραγματευόμενο πάνω από τις ευρωπαϊκές τιμές για πρώτη φορά. Οι παραγωγοί είχαν πουλήσει νωρίς τους όγκους του τέταρτου τριμήνου, οι αγορές λόγω FOMO έσπρωξαν τους πάντες να κλειδώσουν προμήθεια πριν ανέβουν κι άλλο οι τιμές, και η πλευρά του καταναλωτή δεν έδειχνε καμία καταστροφή ζήτησης επειδή οι λιανικές τιμές των προϊόντων με ορό γάλακτος δεν είχαν ανέβει πολύ, αφήνοντας τους καταναλωτές χωρίς λόγο να αγοράζουν λιγότερο. Κάθε βουτιά της τιμής πυροδοτούσε άμεσες αγορές, κρατώντας την αγορά μόνιμα στενή.
Η φυσική του γιατί η προσφορά δεν μπορεί να προλάβει
Το βασικό πρόβλημα με την προσφορά WPC80 δεν είναι η προθυμία αλλά η φυσική. Το WPC80 φτιάχνεται από υγρό ορό γάλακτος, παραπροϊόν της παραγωγής τυριού, πράγμα που σημαίνει ότι δεν μπορείτε να φτιάξετε WPC80 χωρίς πρώτα να φτιάξετε τυρί. Ο εξοπλισμός που απαιτείται για να συμπυκνωθούν οι πρωτεΐνες ορού από το επίπεδο πρωτεΐνης ~12% του υγρού ορού στο επίπεδο 80% του WPC80 είναι εξειδικευμένος, ακριβός και θέλει χρόνια για να κατασκευαστεί.
Οι παραγωγοί απομακρύνονταν εδώ και χρόνια από τον ορό γάλακτος σε σκόνη και στρέφονταν προς τα συμπυκνώματα πρωτεϊνών ορού, επειδή τα οικονομικά ήταν προφανή: WPC80 στα 10,50 USD/lb έναντι ορού σε σκόνη στα 0,55 USD/lb. Κάθε παραγωγός με τον εξοπλισμό να συμπυκνώνει πρωτεΐνες ορού το έκανε, όμως η δυναμικότητα συμπύκνωσης είχε ταβάνι, με τις υπάρχουσες μονάδες να τρέχουν σε πλήρη αξιοποίηση και τη νέα δυναμικότητα να απαιτεί δύο ως τέσσερα χρόνια από τον σχεδιασμό ως την παραγωγή.
Τα δεδομένα παραγωγής του Ιανουαρίου 2026 έδειξαν την παραγωγή WPC80 στα 32 εκατομμύρια λίβρες, +12,2% σε ετήσια βάση, που ακούγεται σαν ανάπτυξη αλλά δεν ήταν αρκετή. Οι ίδιοι οι παραγωγοί έλεγαν ότι θα ήθελαν να έχουν περισσότερο να πουλήσουν. Στο μεταξύ, η μαζική επέκταση του τυριού στις ΗΠΑ παρήγε περισσότερο υγρό ορό από ποτέ, με την παραγωγή τυριού στο +4,7% σε ετήσια βάση τον Ιανουάριο και με περίπου 300 εκατομμύρια επιπλέον λίβρες υγρού ορού ετησίως από 40 εκατομμύρια επιπλέον λίβρες τυριού. Μέρος αυτού του υγρού ορού γινόταν WPC80, το υπόλοιπο όμως, επειδή η δυναμικότητα WPC ήταν στο όριό της, γινόταν ορός σε σκόνη. Το πιο πολύτιμο προϊόν στα γαλακτοκομικά δεν μπορούσε να βρει αρκετή πρώτη ύλη επεξεργασμένη, ενώ το λιγότερο πολύτιμο προϊόν έπαιρνε συνεχώς περισσότερη.
Το παραπροϊόν που αξίζει περισσότερο από το προϊόν
Ως τις αρχές του 2026, οι τιμές της πρωτεΐνης ορού είχαν φτάσει σε σημείο όπου το παραπροϊόν άξιζε περισσότερο από το κύριο προϊόν, με το WPC80 στα 10,50 USD/lb και το WPI στα 12,75 USD/lb να παράγουν ουσιαστικά έσοδα από τη ροή του ορού. Δημοσιεύματα του κλάδου σημείωσαν ότι η παραγωγή τυριού παρέμεινε υψηλή μέσα στο 2025, ακόμη και καθώς οι τιμές του τυριού έπεφταν από 2 USD/lb σε 1,47 USD/lb, ενώ οι τιμές της πρωτεΐνης ορού συνέχιζαν να ανεβαίνουν, και το σύμπλεγμα του ορού παρέμεινε αυτό που η γαλακτοκομική ομάδα της Vesper αποκάλεσε «το φωτεινό σημείο σε ένα κατά τα άλλα δύσκολο μείγμα προϊόντων».
Αυτό δημιούργησε μια ασυνήθιστη δυναμική. Τα τυροκομεία δούλευαν όχι για το τυρί αλλά για τον ορό. Περισσότερο τυρί σήμαινε περισσότερο υγρό ορό, όμως η δυναμικότητα συμπύκνωσης παρέμενε το σημείο συμφόρησης, οπότε η αφθονία υγρού ορού δεν μεταφραζόταν σε άφθονο WPC80. Οι τρέχουσες τιμές βρίσκονταν στο τριπλάσιο των ιστορικών χαμηλών σε ένα πενταετές γράφημα, που ακούγεται σαν να είχαν καταρρεύσει, τα «χαμηλά» όμως σε ένα πενταετές γράφημα ήταν ιστορικά υψηλά σε απόλυτους όρους. Η βάση είχε μετατοπιστεί μόνιμα.
Ένα από τα καθαρότερα σήματα της σπανιότητας του WPC80 ήταν η συμπίεση του spread ανάμεσα σε WPC80 και WPI. Στα τρία χρόνια ως το 2025, το WPI διαπραγματευόταν τυπικά με premium 67% έναντι του WPC80, με μέσο πολλαπλασιαστή 1,67x. Ως το πρώτο τρίμηνο του 2026, ο πολλαπλασιαστής είχε συμπιεστεί σε μόλις 1,21x, με το WPI στα 12,75 USD/lb και το WPC80 στα 10,50 USD/lb, οδηγούμενος εξ ολοκλήρου από την απότομη άνοδο του WPC80 καθώς το WPI ανέβαινε πιο σταδιακά. Για τις ομάδες προμηθειών που αξιολογούν αναδιατύπωση, τα μαθηματικά είχαν αλλάξει: ένα premium 21% για το WPI έναντι ενός ιστορικού premium 67% αλλάζει εντελώς τον υπολογισμό της μετάβασης.
Η κούρσα επενδύσεων που δεν έχει φτάσει ακόμη
Η σπανιότητα πυροδότησε μια επενδυτική αντίδραση που διαβάζεται σαν κούρσα εξοπλισμών: η Fonterra δέσμευσε 50 εκατομμύρια δολάρια για επέκταση μονάδας ορού, η FrieslandCampina εξαγόρασε έναν αμερικανικό προμηθευτή ορού, η Tirlan επένδυσε 126 εκατομμύρια ευρώ σε νέα μονάδα μεταποίησης στην Ιρλανδία, και η Amul ξεκίνησε να διπλασιάζει τη μονάδα πρωτεΐνης ορού της στην Ινδία. Μόνο στις ΗΠΑ, πάνω από 11 δισεκατομμύρια δολάρια κατευθύνονταν σε 53 νέα ή επεκταμένα γαλακτοκομικά εργοστάσια προγραμματισμένα να ανοίξουν ως το 2028, και ενώ δεν ήταν όλα εστιασμένα στον ορό, η ευκαιρία της πρωτεΐνης ορού ήταν μοχλός για πολλά.
Το πρόβλημα είναι ότι αυτές οι επενδύσεις χρειάζονται χρόνια για να αποδώσουν παραγωγή. Μια μονάδα που ξεκίνησε εργασίες το 2025 δεν παράγει WPC80 πριν από το 2027 ή το 2028, οπότε η σημερινή σπανιότητα πρέπει να αντέξει ως ότου φτάσει η νέα δυναμικότητα. Και υπήρχε κίνδυνος από την άλλη πλευρά: όπως σημείωσε ένας αναλυτής του κλάδου, το κυνήγι του ορού θα μπορούσε να πλημμυρίσει την αγορά τυριού. Οι αμερικανικές εξαγωγές τυριού είχαν διπλασιαστεί σε πέντε χρόνια, όμως η κλίμακα της νέας δυναμικότητας θα μπορούσε να δοκιμάσει πόσο τυρί μπορεί να απορροφήσει η παγκόσμια αγορά, αφού κάθε νέο τυροκομείο παράγει περισσότερο υγρό ορό. Αν η ζήτηση για ορό κρατήσει, δεν υπάρχει πρόβλημα. Αν δεν κρατήσει, τα οικονομικά ξετυλίγονται γρήγορα.
Γιατί αυτή η σπανιότητα είναι διαφορετική
Οι προηγούμενες ανοδικές κινήσεις της πρωτεΐνης ορού διορθώθηκαν καθώς η προσφορά πρόλαβε και οι τιμές επέστρεψαν. Αυτή τη φορά, αρκετοί παράγοντες υποδηλώνουν ότι η σπανιότητα είναι πιο επίμονη.
Η ζήτηση δεν είναι κυκλική. Η τάση της πρωτεΐνης στα καταναλωτικά προϊόντα δεν είναι μόδα αλλά ένα κύμα αναδιατύπωσης που στηρίζεται από κάθε μεγάλη εταιρεία τροφίμων, με τα φάρμακα GLP-1 να προσθέτουν διαρθρωτική ζήτηση πάνω σε μια ήδη αυξανόμενη βάση που αγγίζει σχεδόν ένα στα τέσσερα αμερικανικά νοικοκυριά.
Η δυναμικότητα θέλει χρόνια για να χτιστεί. Σε αντίθεση με πολλά εμπορεύματα όπου η παραγωγή μπορεί να ανέβει γρήγορα, η δυναμικότητα συμπύκνωσης WPC80 απαιτεί εξειδικευμένο εξοπλισμό και σημαντική κεφαλαιακή επένδυση, και ο αγωγός επενδύσεων των 11 δισεκατομμυρίων δολαρίων δεν θα αποδώσει ουσιαστική νέα προσφορά πριν από το 2027-2028.
Τα οικονομικά του τυριού κρατούν τις μονάδες σε λειτουργία. Ακόμη και σε μια αποδυναμωμένη αγορά τυριού, τα έσοδα από την πρωτεΐνη ορού κρατούν τα τυροκομεία ανοιχτά, πράγμα που σημαίνει ότι η προσφορά υγρού ορού συνεχίζει να μεγαλώνει ενώ το σημείο συμφόρησης παραμένει η δυναμικότητα συμπύκνωσης και όχι η πρώτη ύλη.
Τα κόστη μετάβασης κλειδώνουν τη ζήτηση. Οι μάρκες που έχουν διατυπωθεί γύρω από το WPC80 δεν μπορούν να στραφούν εύκολα σε εναλλακτικές, επειδή η αλλαγή πηγής πρωτεΐνης σημαίνει νέες δοκιμές, νέες εγκρίσεις, νέους κανονιστικούς φακέλους και νέα τεκμηρίωση για το ράφι, και οι περισσότερες μάρκες δεν είναι διατεθειμένες να πληρώσουν αυτά τα κόστη.
Οι σχέσεις υποκατάστασης έσπασαν. Η χρήση του ορού σε σκόνη ως υποκατάστατου δείκτη για την τιμολόγηση του WPC80 έδειξε συσχέτιση μόλις 0,53 το 2025, με τον πολλαπλασιαστή να κυμαίνεται από 6,68x ως 10,83x, πράγμα που σημαίνει ότι όποιος χρησιμοποιούσε σταθερό συντελεστή τιμολογούσε ουσιαστικά λάθος σε κάποιο σημείο μέσα στη χρονιά. Το WPC 34 προς το WPC80 έδειξε αρνητική συσχέτιση -0,72, με τα δύο προϊόντα να κινούνται σε αντίθετες κατευθύνσεις για μεγάλο μέρος της χρονιάς.
Τι σημαίνει αυτό για τις ομάδες προμηθειών
Η αγορά WPC80 του 2026 είναι μια πρόκληση προμηθειών χωρίς εύκολες λύσεις.
Η διαθεσιμότητα μετράει περισσότερο από την τιμή. Όταν οι πωλητές μένουν από προϊόν, η διαπραγμάτευση καλύτερης τιμής ανά λίβρα είναι δευτερεύουσα μπροστά στην εξασφάλιση προμήθειας, και αγοραστές ανέφεραν ότι ήταν «ευγνώμονες που εξασφάλισαν προϊόν» ανεξαρτήτως κόστους.
Η προθεσμιακή κάλυψη είναι ακριβή αλλά απαραίτητη. Το να περιμένετε να πέσουν οι τιμές είναι στοίχημα ενάντια σε μια διαρθρωτική σπανιότητα, και κάθε προηγούμενη βουτιά τιμών συναντήθηκε με άμεσες αγορές που απέτρεψαν κάθε ουσιαστική διόρθωση, αφήνοντας τους μη αντισταθμισμένους αγοραστές αντιμέτωπους τόσο με κίνδυνο τιμής όσο και με κίνδυνο προσφοράς.
Παρακολουθήστε τα οικονομικά τυριού και ορού. Η ροή του ορού οδηγεί πλέον τα οικονομικά των τυροκομείων, και όταν οι τυροκόμοι βγάζουν περισσότερα από τον ορό παρά από το τυρί, οι αποφάσεις παραγωγής ακολουθούν τα περιθώρια της πρωτεΐνης ορού και όχι τα περιθώρια του τυριού. Η κατανόηση αυτής της δυναμικής είναι απαραίτητη για να προβλέψετε την προσφορά WPC80.
Παρακολουθήστε τον αγωγό επενδύσεων. Οι προσθήκες δυναμικότητας που προγραμματίζονται για το 2027-2028 θα μπορούσαν τελικά να χαλαρώσουν την προσφορά, υπάρχει όμως ένα κενό από τώρα μέχρι τότε, και ο κίνδυνος υπερδυναμικότητας στο τυρί ενώ η ζήτηση για ορό κρατά δημιουργεί τη δική του δυναμική τιμολόγησης.
Οι αποφάσεις αναδιατύπωσης έχουν μακροπρόθεσμες συνέπειες. Με το spread WPC80 προς WPI σε ιστορικά χαμηλά, η οικονομική βάση υπέρ του WPC80 έναντι του WPI έχει αποδυναμωθεί, και τα συμπυκνώματα και τα απομονώματα πρωτεΐνης γάλακτος προσφέρουν εναλλακτικές πηγές πρωτεΐνης σε χαμηλότερα επίπεδα τιμών, αν και οι προδιαγραφές των πελατών και τα κόστη μετάβασης περιορίζουν πόση υποκατάσταση είναι πρακτικά εφικτή.
Τι ακολουθεί για το αμερικανικό WPC80;
Η αμερικανική αγορά πρωτεΐνης ορού κινείται γρήγορα. Κάθε εβδομάδα, νέα δεδομένα παραγωγής, εμπορικές ροές και σήματα παγκόσμιας ζήτησης αναδιαμορφώνουν την εικόνα.
Το US Weekly μας τα καλύπτει όλα: πρωτεΐνες ορού γάλακτος, τυρί, βούτυρο, NFDM, παραγωγή γάλακτος και τις παγκόσμιες δυνάμεις που τραβούν τις αμερικανικές τιμές γαλακτοκομικών προς κάθε κατεύθυνση. Γράφεται από τη γαλακτοκομική ομάδα της Vesper και φτάνει στα εισερχόμενά σας κάθε Παρασκευή.