- Podcast : The Strong Source
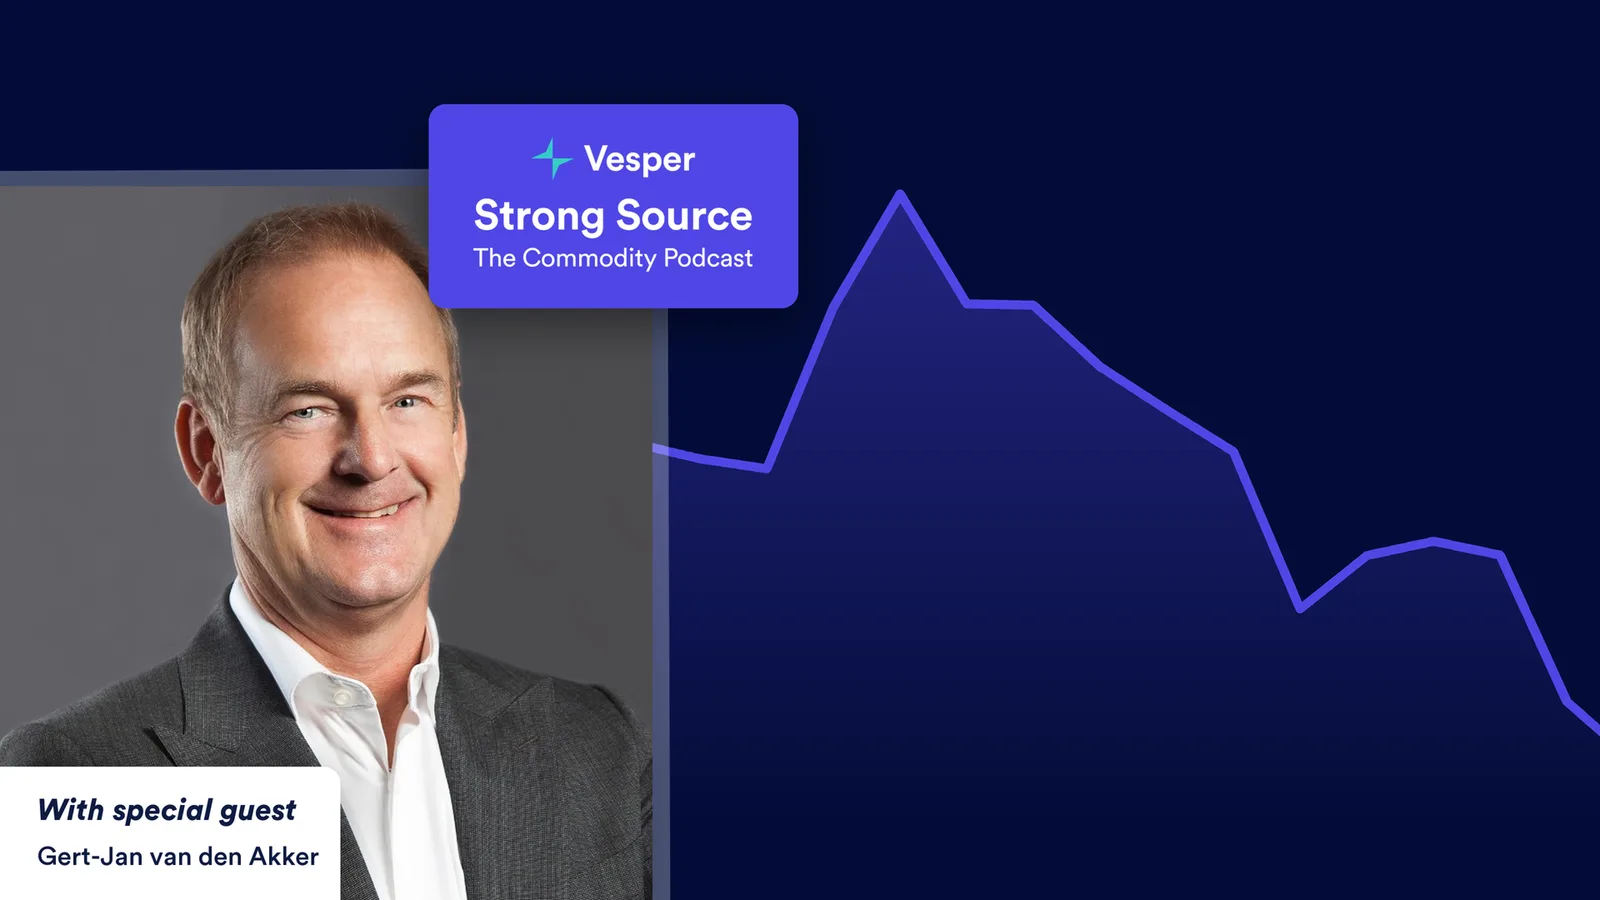
- Invité : Gert-Jan (GJ) van den Akker, ancien Executive Vice President de Cargill
- Animateurs : Alexander Sterk & Martijn Bron
- À écouter sur : Spotify / Apple Podcasts / YouTube / Deezer
Pour cet épisode de The Strong Source, nous recevons Gert-Jan van den Akker, qui a passé plus de 30 ans chez Cargill (de trainee à EVP). Il y a contribué à refonder le négoce de fret de vrac sec, traversé aux commandes le supercycle des matières premières, puis dirigé l’Agricultural Supply Chain de Cargill. Nous avons parlé de la façon dont on construit une activité à l’intérieur d’une maison de négoce, dont on pilote une crise, dont on installe la responsabilité à grande échelle, et de ce que l’on ressent vraiment tout en haut.
« Faites le travail qui vous donne de l’énergie. Là où vous vous amusez, vous êtes en général bon, et les deux se renforcent. »
Comment êtes-vous arrivé aux matières premières, et pourquoi Cargill ?
GJ : De formation, je suis juriste. En fin d’études, j’ai commencé à négocier des options pour mon propre compte, en passant mes ordres depuis une cabine téléphonique. Ça m’a happé. J’avais une offre pour un desk FX en poche, puis je suis allé à un ISIC career day et j’ai entendu une présentation de Cargill. Les matières premières paraissaient plus larges et plus entrepreneuriales, alors j’ai passé les entretiens, je suis entré en 1987 et j’ai commencé à Amsterdam dans les ingrédients pour l’alimentation animale (tourteau de palmiste). Deux ans plus tard, je faisais de l’origination à Kuala Lumpur, puis je suis parti à Genève, sur le maïs et le soja.
Vous avez quitté tôt les grands desks céréales pour Ocean Transportation. Pourquoi ce choix ?
GJ : Honnêtement, la culture de l’époque, faite de trading sur écran et de peur, ne me réussissait pas. Hoep Spiers (un dirigeant légendaire) m’a croisé dans l’ascenseur et m’a dit : « Viens qu’on parle. » Il m’a proposé un poste dans le fret. Ce n’était pas la voie « royale », et je craignais que ça mette ma carrière sur une voie de garage, mais ça m’a donné de l’autonomie, une exposition physique et financière, et de vraies relations clients. C’est finalement la meilleure décision que j’aie prise.
« J’ai choisi le chemin qui avait l’air amusant, et j’ai construit une carrière autour. »
Comment construit-on une activité à l’intérieur d’une maison de négoce ?
GJ : D’abord, apprendre le métier en profondeur. Ensuite construire des relations clients et un book négociable, pas seulement les céréales mais le minerai de fer, le charbon et les flux de retour qui créent de l’arbitrage. Quand les swaps de fret sont apparus, nous avons poussé fort pour combiner outils financiers et grosses positions physiques.
La percée, ça a été de récupérer la garde du book de fret céréales de Cargill. Nous avons convaincu les desks céréales de nous laisser gérer de façon centralisée leur positionnement de fret C&F. Ils gardaient leur avantage commercial ; nous optimisions le positionnement des navires et le risque. La confiance a été la clé, et ensuite le marché haussier du supercycle 2000–2010 a amplifié les retours.
À quoi ressemblait la crise de 2008–2009 vue du fret ?
GJ : Les taux Capesize se sont effondrés d’environ 200 000 USD par jour à environ 5 000 USD par jour. Nous étions structurellement vendeurs de fret en entrant dedans, sur les fondamentaux, mais le vrai danger est devenu l’exposition crédit, qui a basculé des armateurs vers les clients (aciéries, utilities, contreparties OTC). Notre exposition a gonflé jusqu’à environ 1,3 milliard de dollars du côté clients.
Nous avons monté une cellule de crise, refusé les renégociations globales et travaillé des restructurations au cas par cas quand c’était viable. Je me souviens d’avoir dit devant une réunion professionnelle bondée à Londres : nous honorerons chaque contrat, et nous attendons des autres qu’ils fassent de même. Au final, nous avons résorbé le book avec des pertes limitées.
« Un P&L sur le papier ne vaut rien si le crédit vous efface. Il faut gérer le risque de marché et le risque de contrepartie. »
Plus tard, vous avez dirigé l’Agricultural Supply Chain de Cargill. Quels changements avez-vous priorisés ?
GJ : Partir du dehors vers le dedans. Où est la croissance ? En Asie. Où avons-nous vraiment un avantage ? Puis aligner actifs, talents, structure et culture sur cette réponse. Cela a voulu dire des mouvements de portefeuille (par exemple céder une partie de la trituration européenne pour financer la croissance en Chine), clarifier les rôles et, c’est le point critique, relever le niveau de responsabilité.
Lors de ma première présentation au conseil, j’ai dit : Voici nos objectifs. Si nous ne les atteignons pas, je m’en vais. Ce n’était pas du théâtre ; ça a donné le ton. Beaucoup de soutien, beaucoup d’exigence.
Stratégie ou trading : à quel point un trader doit-il être centralisé ?
GJ : Il faut des talents locaux proches des flux, mais avec des règles de la maison plus claires sur le risque, la propriété du book et les pratiques partagées. Dans le fret, centraliser le positionnement sur l’ensemble des cargaisons internes a produit un saut de rentabilité. Nous avons appliqué des principes voisins ailleurs sans tuer l’esprit d’entreprise local.
Fondamentaux ou sentiment : qu’est-ce qui guide vraiment les décisions ?
GJ : Les deux. Le day trading est une chose. Mais pour porter de grosses positions, il faut une justification fondamentale : offre et demande par classe de navire et par flux de marchandise (minerai de fer, charbon, céréales), plus l’offre de flotte et les frictions portuaires. Ensuite, on superpose les dérivés, la couverture en time charter, les spreads entre tailles et l’arbitrage physique.
Qu’est-ce que c’est, en vrai, d’être « tout en haut de la maison » ?
GJ : Ça peut être solitaire, sauf si vous construisez une vraie équipe. Bravo à Dave MacLennan : il a insisté sur la vulnérabilité, sur la contradiction constructive et sur la réduction de la fracture entre fonctions et métiers. Face au conseil externe, attendez-vous à des questions tranchantes : connaissez vos chiffres, connaissez votre récit, mais ils vous soutiendront si vous êtes préparé et transparent.
Écoutez l’épisode complet pour en savoir plus sur le parcours de Gert-Jan et sur son regard sur le monde du négoce de matières premières :
Qu’est-ce que le podcast Strong Source ?
Notre mission avec le podcast Strong Source est d’informer et de transmettre, en créant une communauté où des experts et des invités de toute l’industrie des matières premières peuvent partager leur regard propre. Martijn Bron, ancien trader de cacao, et Alexander Sterk, ancien trader de produits laitiers et fondateur de Vesper, partagent une passion profonde pour ce secteur, et c’est de là qu’est né ce projet : « Nous partagerons nos expériences personnelles, les leçons précieuses apprises en chemin, et nous vous donnerons un aperçu de ce qui vous attend dans nos prochains épisodes. » Ce podcast est porté par Vesper, la plateforme de référence sur les matières premières (www.vespertool.com).