- 播客:The Strong Source
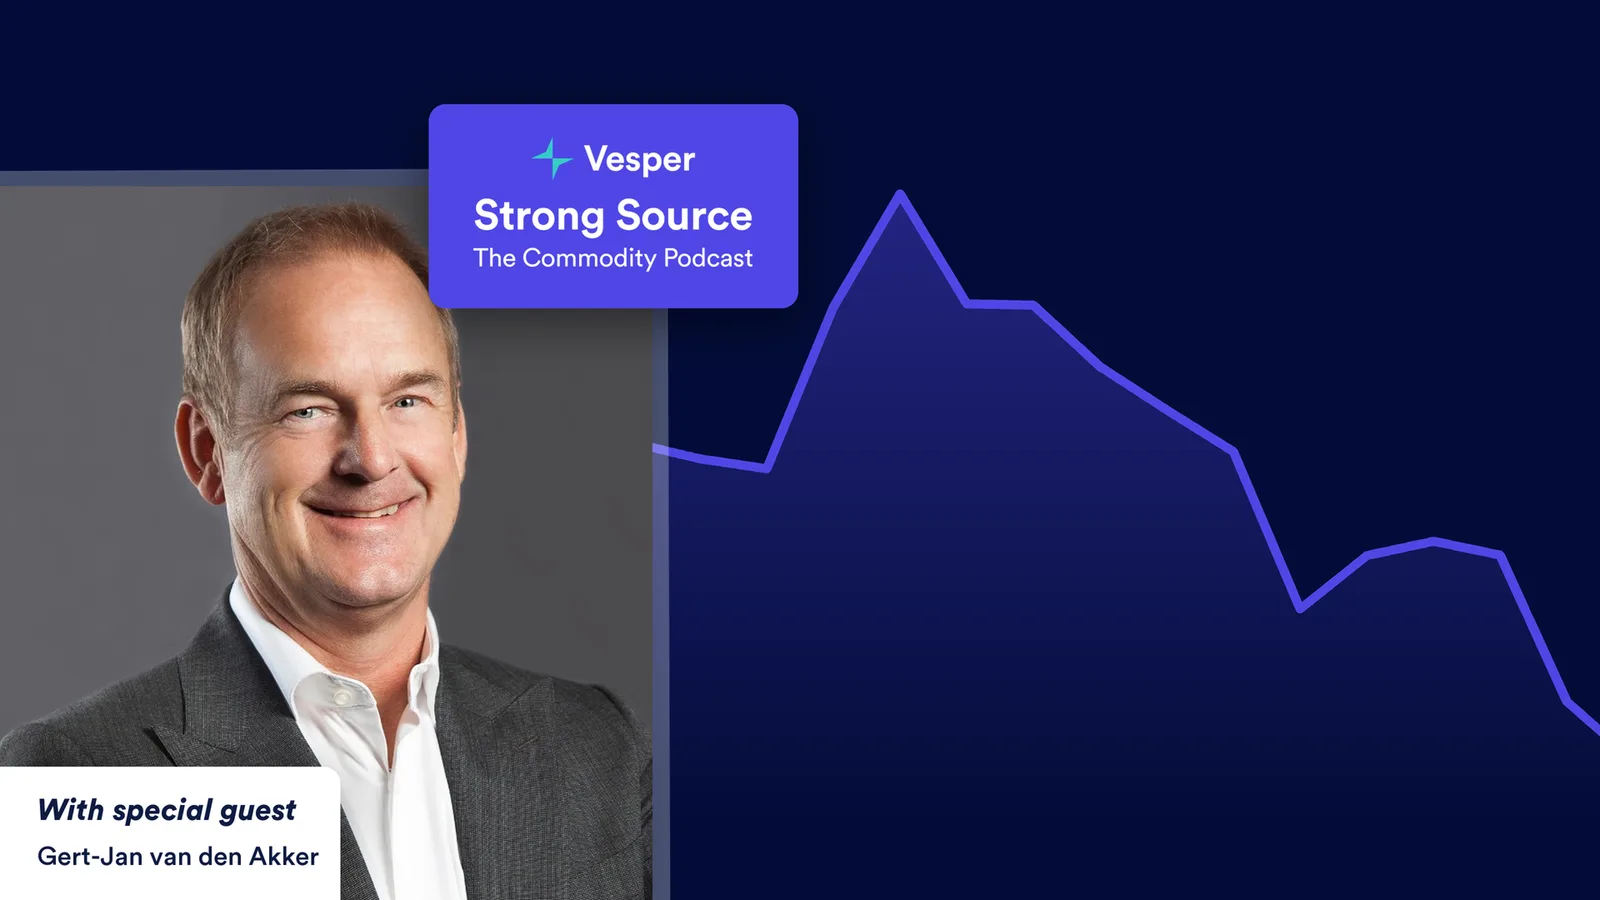
- 嘉宾:Gert-Jan (GJ) van den Akker,Cargill 前 Executive Vice President
- 主持:Alexander Sterk & Martijn Bron
- 收听平台:Spotify / Apple Podcasts / YouTube / Deezer
这一期 The Strong Source,我们请来了 Gert-Jan van den Akker。他在 Cargill 待了三十多年(从管培生一路做到 EVP),参与重塑了干散货运费交易,带着业务走过了大宗商品超级周期,后来又执掌 Cargill 的 Agricultural Supply Chain。我们聊了怎样在一家商行内部把生意做起来、怎样带着团队穿过危机、怎样在大规模的组织里建立问责,以及站在最高层到底是什么感觉。
“做那些让你有能量的事。你觉得有意思的地方,通常也是你做得好的地方,两者是互相强化的。”
您是怎么进入大宗商品行业的,为什么选择 Cargill?
GJ:我学的是法律。快毕业的时候,我开始用自己的钱做期权,从公用电话亭里把委托单报进去。那一下就把我迷住了。当时我手上已经拿到了一个 FX 交易台的录用意向,后来去了一场 ISIC career day,听了 Cargill 的宣讲。大宗商品显得更宽阔,也更有创业气质,于是我去面试,1987 年入职,从阿姆斯特丹的饲料原料做起(棕榈仁粕)。两年后我在吉隆坡做产地采购,之后转到日内瓦,做玉米和大豆。
您很早就离开了主要的谷物交易台,转去 Ocean Transportation。为什么要动?
GJ:说实话,当时那种盯屏交易、以恐惧驱动的文化并不适合我。Hoep Spiers(一位传奇的领导者)在电梯里碰到我,说了一句“过来聊聊”。他给了我一个运费方面的岗位。那不算“主流”,我也担心自己的职业路径会被边缘化,但它给了我自主权、现货加金融两头的敞口,还有真实的客户关系。事后看,那是我做过的最好的决定。
“我选了那条看起来有意思的路,然后围绕它做出了一份事业。”
在一家商行内部,生意是怎么建起来的?
GJ:第一,把这门生意学透。然后建立客户关系和一本可交易的头寸簿,不只是谷物,还有铁矿石、煤炭,以及能带来套利的回程货流。运费掉期出现之后,我们很用力地推动把金融工具和大规模的现货头寸结合起来。
真正的突破,是拿到了 Cargill 谷物运费头寸簿的管理权。我们说服各个谷物交易台,把他们的 C&F 运费头寸交给我们集中管理。他们保留自己的商业优势,我们负责优化船舶调配和风险。信任是那把钥匙,随后 2000 年至 2010 年超级周期里的牛市又把回报放大了。
从运费的角度看,2008 年至 2009 年的危机是什么样子?
GJ:Capesize 运价从每天约 20 万美元崩到每天约 5,000 美元。进入这轮之前,基于基本面,我们在运费上结构性偏空,但真正的危险变成了信用敞口,它从船东那一侧翻转到了客户这一侧(钢厂、公用事业公司、OTC 交易对手)。客户这一侧的敞口最多时膨胀到大约 13 亿美元。
我们成立了危机小组,拒绝一揽子重新谈判,凡是还做得下去的就一单一单地做重组。我还记得在伦敦一场挤满人的行业会议上说过:“我们会履行每一份合同,也期待其他人做到同样的事”。最后我们把这本头寸簿压了下来,核销有限。
“如果信用把你抹掉,账面盈亏(P&L)毫无意义。市场风险和交易对手风险都要管。”
后来您执掌 Cargill 的 Agricultural Supply Chain。您优先做了哪些改变?
GJ:从由外而内开始。增长在哪里?在亚洲。我们真正的优势在哪里?然后把资产、人才、组织结构和文化对齐到这个答案上。这意味着一些组合上的取舍(比如出售部分欧洲压榨业务,去支持中国的增长)、把角色理清楚,以及最关键的一点,把问责的标准提上去。
在我第一次向董事会汇报时,我说:“这是我们的目标。如果做不到,我就让位”。那不是演戏,它定下了基调。给足支持,也定高标准。
战略与交易之间:一家交易商应该在多大程度上集中?
GJ:你需要贴近货流的本地人才,但在风险、头寸簿归属和共同做法上要有更清楚的内部规矩。在运费上,把所有内部货盘的头寸集中起来管理,带来了台阶式的回报提升。我们把类似的原则用到了别的地方,同时没有把本地的创业劲头掐死。
基本面还是情绪:到底是什么在驱动决策?
GJ:两者都有。日内交易是一回事。但要做大头寸,就必须有基本面上的理由:按船型和货种(铁矿石、煤炭、谷物)看供需,再加上运力供给和港口摩擦。然后在上面叠加衍生品、期租覆盖、船型价差和现货套利。
站在“商行的最高层”,实际是什么感觉?
GJ:如果不搭起一个真正的团队,那会相当孤独。这里要感谢 Dave MacLennan:他坚持要有示弱的空间、要有建设性的争论,也要把职能与业务之间的裂缝补上。面对外部董事会,要准备好被尖锐地追问:把自己的数字弄清楚,把自己的故事讲明白,只要准备充分、足够透明,他们会站在你这边。
收听完整这一期,了解更多关于 Gert-Jan 的经历,以及他对大宗商品交易世界的洞察:
什么是 Strong Source 播客?
我们做 Strong Source 播客的初衷,是通过搭建一个社区来传播知识与信息,让整个大宗商品行业的专家和嘉宾在这里分享各自独到的视角。曾任可可交易员的 Martijn Bron 与曾任乳制品交易员、Vesper 创始人的 Alexander Sterk,都对这个行业怀有深厚的热情,这份热情促使他们开启了这个项目:“我们会分享自己的亲身经历、一路走来学到的宝贵经验,也让你先看看接下来的节目会是什么样子。”本播客由领先的大宗商品平台 Vesper 支持(www.vespertool.com)。