Suivez-nous dans une conversation sans détour avec Jukka Likitalo, secrétaire général d’Eucolait, pour explorer le paysage mouvant des accords commerciaux laitiers européens. Dans cet entretien, nous démêlons la complexité et les effets concrets de ces accords, et nous mettons en lumière le rôle essentiel qu’ils jouent dans la formation des marchés laitiers européens.
Malgré leur nom, les accords de libre-échange (ALE) comportent souvent des nuances qui dépassent la dynamique quotidienne du marché. Jukka partage son analyse et souligne les effets durables que ces accords peuvent avoir une fois conclus.
1. Qu’est-ce qu’Eucolait et en quoi l’organisation profite-t-elle à ses parties prenantes ?
Pour celles et ceux d’entre vous qui ne connaissent pas Eucolait : Eucolait est une organisation qui représente les intérêts des entreprises européennes engagées dans le commerce des produits laitiers. Eucolait sert de plateforme de collaboration et de communication entre ses membres, qui interviennent sur différents aspects du commerce laitier, dont l’import, l’export et la distribution.
Les principaux objectifs d’Eucolait sont notamment les suivants : 1) représenter les intérêts de ses membres dans les discussions avec les institutions européennes et les autres parties prenantes afin d’influer sur les politiques liées au commerce laitier, 2) offrir aux membres une plateforme pour échanger des informations, partager leurs analyses et nouer des réseaux au sein de la filière laitière, 3) améliorer l’accès au marché des produits laitiers européens, tant sur les marchés nationaux qu’internationaux, 4) suivre les évolutions réglementaires qui ont un impact sur le commerce laitier et s’y impliquer.
2. Quelles formes les accords de libre-échange prennent-ils dans le secteur laitier ?
Dans le cadre de ces accords, les concessions d’accès au marché pour les produits laitiers se traduisent généralement de deux façons, qui peuvent parfois être combinées :
- la réduction progressive ou la suppression des droits de douane.
- l’application de contingents tarifaires.
L’impact des ALE est plus marqué lorsqu’ils concernent des pays où la filière laitière fait l’objet d’une protection tarifaire substantielle.
Par exemple, l’Union européenne (UE) illustre ce cas de figure. Exporter vers l’Europe est presque impossible sans accord préférentiel. À l’inverse, les accords de libre-échange conclus avec des pays comme Singapour ou le Vietnam ont eu un impact limité sur le secteur laitier, car ces pays appliquaient déjà des droits de douane faibles ou nuls avant les accords.
3. Quels sont les 10 premiers pays vers lesquels l’Europe exporte ?
La figure ci-dessous met en évidence les 10 premières destinations d’exportation de l’Europe, à savoir : l’Algérie, la Chine, les États-Unis, l’Arabie saoudite, le Japon, la Suisse, la Corée du Sud, les Émirats arabes unis et le Maroc.
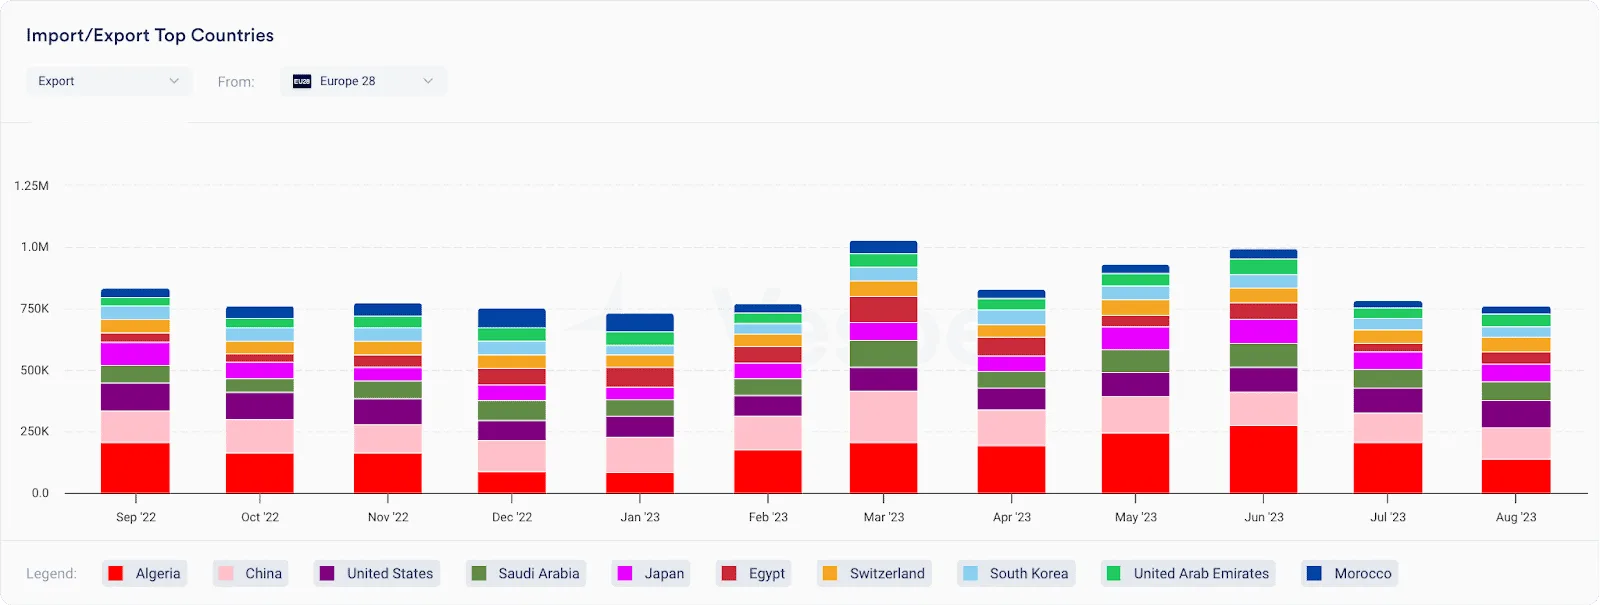
Figure 1 : les 10 premiers pays vers lesquels Europe 28 exporte en équivalent lait, en MT
Par exemple, le Japon se classe cinquième et la Corée du Sud huitième parmi ces principaux pays. Même si des accords existent avec certains d’entre eux, comme l’Algérie, l’existence d’un ALE n’est pas forcément très connue, en particulier dans des cas comme celui de l’accord avec l’Algérie, qui remonte au début des années 2000.
Fait notable, plusieurs pays du Moyen-Orient, dont l’Arabie saoudite et les Émirats arabes unis, ainsi que la Chine et les États-Unis, n’ont aujourd’hui aucun ALE avec l’Europe.
4. Quel est l’impact de l’accord commercial entre Europe 28 et la Corée du Sud sur les exportations de l’Europe ?
Europe 28 dispose d’un accord commercial établi avec la Corée du Sud, qui illustre un cas où le résultat combine contingents tarifaires et réduction progressive des droits de douane. Cet accord, en vigueur depuis plus de dix ans, prévoyait des contingents tarifaires en franchise de droits portant sur de faibles volumes, tout en réduisant dans le même temps les droits de douane à l’importation sur diverses matières premières. À noter que le fromage et le beurre occupent une place centrale dans le cas de la Corée du Sud.
La figure qui accompagne ce texte illustre une tendance notable à la hausse des exportations de l’Europe vers la Corée, comme le montre la figure 2. Si les données ne remontent qu’à 2019, il est notable que les exportations de fromage vers la Corée du Sud ont fortement augmenté sur cette période.
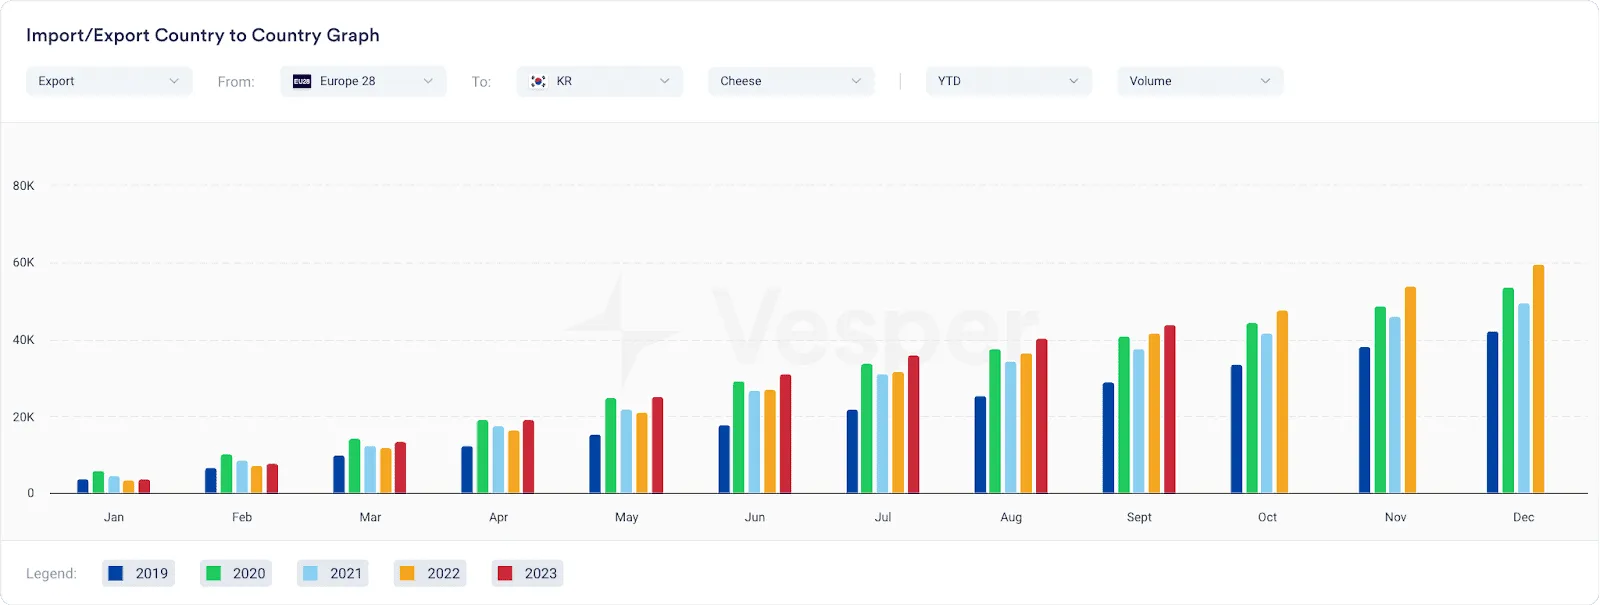
Figure 2 : exportations de fromage d’Europe 28 vers la Corée du Sud en MT
Si une partie de cette hausse peut être attribuée à la demande croissante en Corée du Sud, l’ALE y a joué un rôle important. Le volume de tonnes métriques échangées librement varie selon les modalités de chaque négociation et de chaque accord. Dans le cas de la Corée du Sud, les droits sont réduits progressivement sur une période de 15 ans. Dans les prochaines années, un accès totalement en franchise de droits est attendu pour des produits comme le fromage.
Il existe actuellement un petit contingent en franchise de droits, au-delà duquel les droits ont été progressivement réduits et sont déjà relativement bas à ce stade. Cette approche nuancée de la réduction tarifaire contribue à la trajectoire positive que suivent les exportations européennes vers la Corée du Sud.
5. Comment l’accord commercial avec le Canada a-t-il influé sur les exportations laitières européennes, compte tenu notamment du marché laitier historiquement protégé du Canada ?
Un accord relativement récent, qui remonte à 2017, met en jeu un partenariat commercial notable entre l’Europe et le Canada. Cet accord revêt une importance particulière, le Canada ayant la réputation d’être l’un des marchés laitiers les plus fortement protégés au monde.
Au cours des 5 à 6 dernières années, les exportations européennes de fromage vers le Canada ont approximativement doublé, passant de 14 000 à 26 000 tonnes. Malgré cette croissance, il est essentiel de relever la portée limitée des concessions d’accès au marché accordées par le Canada. L’accord prévoit un contingent qui augmente progressivement pendant une période de montée en puissance, après quoi aucune concession supplémentaire d’accès au marché n’est accordée.
Si les conditions sont quelque peu restreintes dans le cas du Canada, l’impact sur les exportations laitières européennes est manifeste : elles y trouvent une opportunité précieuse, quoique limitée, à l’intérieur du marché laitier protégé du Canada.
6. Quel est l’impact potentiel des futurs accords de libre-échange en Asie du Sud-Est, compte tenu du paysage commercial actuel ?
L’efficacité d’un nouvel ALE est souvent maximale lorsqu’il est mis en œuvre dans un pays dont l’environnement commercial est fortement protégé. Plusieurs marchés d’Asie du Sud-Est, comme l’Indonésie et les Philippines, manquent toutefois notablement à la liste des ALE de l’UE, et les négociations y sont activement en cours.
Dans ces régions, les ALE envisagés, s’ils aboutissent, pourraient apporter des bénéfices limités sur le plan des droits de douane. Cette limite tient au fait que les droits de douane appliqués par ces pays sont déjà relativement bas.
Il reste néanmoins utile de conclure des accords, non seulement pour réduire les droits de douane, mais aussi pour traiter divers autres obstacles au commerce, dont les considérations techniques et sanitaires. Si l’impact direct sur les droits de douane peut être limité, les implications plus larges des ALE en Asie du Sud-Est peuvent contribuer à surmonter des difficultés commerciales variées et à favoriser des relations commerciales plus fluides à l’avenir.
7. Où en est l’accord de libre-échange entre l’Europe et la Nouvelle-Zélande, et quel impact potentiel porte-t-il ?
L’ALE entre l’Europe et la Nouvelle-Zélande constitue un cas particulier d’accord commercial qui joue en sens inverse, en favorisant l’entrée sur le marché européen. À la semaine 48, l’Europe a mené à bien le processus de ratification et approuvé l’ALE, tandis que l’approbation de la Nouvelle-Zélande reste en attente. On s’attend à ce que l’accord puisse entrer en vigueur au cours du printemps.
Le chemin qui mène à un ALE est long et suppose au minimum deux à trois ans de négociations. Une fois les négociations achevées, l’Europe passe par un processus dit de révision juridico-linguistique, qui comprend la traduction dans les langues officielles, puis par la ratification du Parlement européen. L’ensemble du parcours, du début des négociations à l’entrée en vigueur, s’étale généralement sur au moins cinq ans.
Si l’impact de l’accord avec la Nouvelle-Zélande devrait rester quelque peu limité, il pourrait entraîner une hausse des importations, en particulier lors des périodes de forte divergence des prix des matières premières entre l’UE et la Nouvelle-Zélande. Les importations resteront toutefois contenues par les contingents convenus, en particulier pour les poudres de lait, qui partent d’un faible volume initial pour la poudre de lait écrémé (PLE) et la poudre de lait entier réunies. À noter que les contingents de beurre comme ceux de poudre prévus par l’accord restent soumis à des droits de douane, ce qui indique qu’ils ne sont pas entièrement en franchise de droits.
Compte tenu de contingents relativement faibles et des droits de douane existants, des obstacles importants à l’entrée sur le marché subsistent, au vu du caractère saturé du marché de l’UE. De ce fait, la poussée d’échanges attendue de la Nouvelle-Zélande vers l’UE ne devrait pas être substantielle
À l’inverse, un ALE notable entre la Nouvelle-Zélande et le Royaume-Uni, en vigueur depuis le mois de mai dernier, a déjà donné lieu à une activité commerciale accrue, en particulier sur la poudre de lait écrémé, voir la figure 3. Cet accord prévoit la suppression des droits de douane sur trois à cinq ans et accorde progressivement à la Nouvelle-Zélande un accès libre au marché britannique. Si tout l’impact reste à venir, on s’attend à une hausse des échanges entre la Nouvelle-Zélande et le Royaume-Uni dans les années qui viennent.
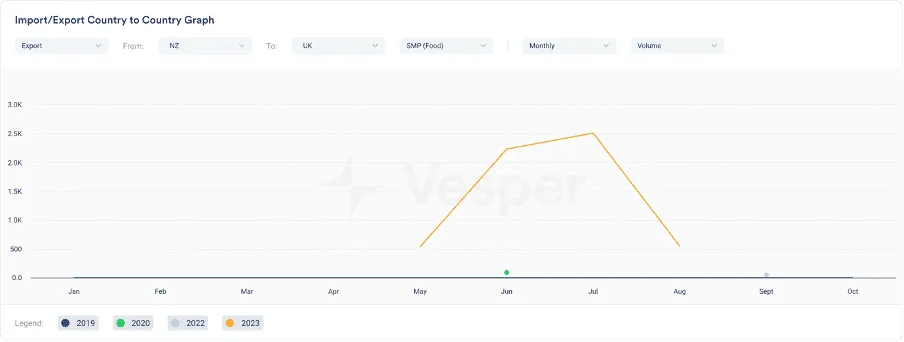
Figure 3 : exportations de poudre de lait écrémé (Food) de Nouvelle-Zélande vers le Royaume-Uni en MT
8. Comment s’organise aujourd’hui la coopération entre l’UE 27 et le Royaume-Uni, et quelles difficultés sont apparues dans le sillage du Brexit ?
La coopération entre l’UE 27 et le Royaume-Uni fonctionne aujourd’hui plutôt bien, grâce à un accord de commerce et de coopération complet qui a évité un désastre total dans le contexte du Brexit. Cet accord a été trouvé à la dernière minute, juste avant la période de transition, et a empêché des perturbations importantes.
La nature de cet accord est toutefois inhabituelle. En général, les ALE partent de droits de douane élevés de part et d’autre, avec pour objectif de les réduire ou de les supprimer. Dans le cas du Royaume-Uni, du fait de son appartenance antérieure à l’UE, tout résultat serait moins favorable que le statu quo. Cette dynamique singulière a donné à la négociation un caractère quelque peu inversé.
L’impact de cet accord est visible à la fin de 2020, avec un recul notable des flux commerciaux sur l’ensemble des groupes de matières premières, comme l’illustre la figure 4. Malgré le maintien d’un commerce en franchise de droits avec le Royaume-Uni, des difficultés opérationnelles liées aux procédures douanières et aux contrôles vétérinaires ont rendu certaines opérations non viables. Environ 15 % des flux commerciaux d’avant le Brexit ont été perdus.
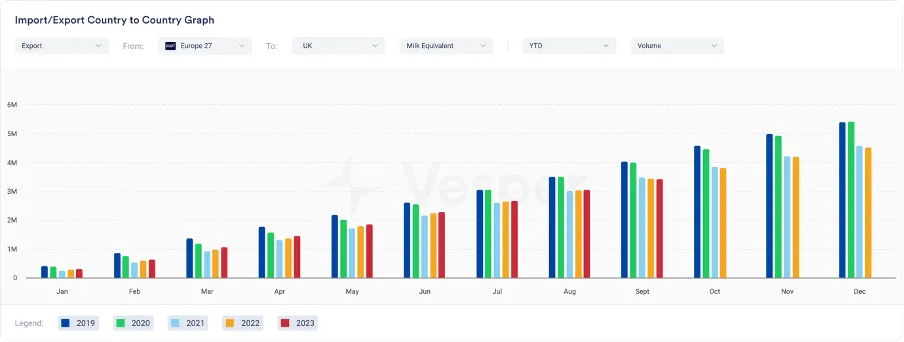
Figure 4 : exportations en équivalent lait d’Europe 27 vers le Royaume-Uni en MT
D’autres facteurs contribuent à ces difficultés, parmi lesquels les exigences de règles d’origine et la disparition de pratiques comme l’utilisation du Royaume-Uni comme plateforme de transit : faire entrer des produits de l’UE 27 au Royaume-Uni pour les réexpédier ensuite vers l’Europe n’est plus une stratégie envisageable. Les efforts de coopération entre l’UE 27 et le Royaume-Uni ont atténué certaines perturbations potentielles, mais le paysage commercial modifié a introduit de nouvelles complexités et de nouvelles limites.
9. Pouvez-vous nous éclairer sur les discussions récentes autour de la certification halal, en tant que barrière non tarifaire au commerce ?
La question de la certification halal a retenu l’attention comme exemple de barrières non tarifaires au commerce, potentiellement aussi nuisibles, voire plus, que les droits de douane classiques. L’Algérie, par exemple, a mis en place une nouvelle certification halal, l’a ensuite révoquée, puis rétablie. Ce processus de certification confère à une organisation parisienne, la Grande Mosquée de Paris, le droit exclusif de certifier les marchandises d’origine européenne. Lourd et coûteux, ce processus est devenu une contrainte importante pour les exportateurs européens.
Malgré les difficultés que posent les exigences de certification halal, l’impact sur les flux commerciaux n’a pas été substantiel jusqu’ici. À noter que les exportations de poudre de lait écrémé (PLE) d’Europe 27 vers l’Algérie ont fortement augmenté en 2023, comme le montre la figure 5. Si les opérateurs sont parvenus à composer avec ces exigences de certification, cela reste un désagrément notable et un coût supplémentaire qui sera probablement répercuté sur les consommateurs algériens.
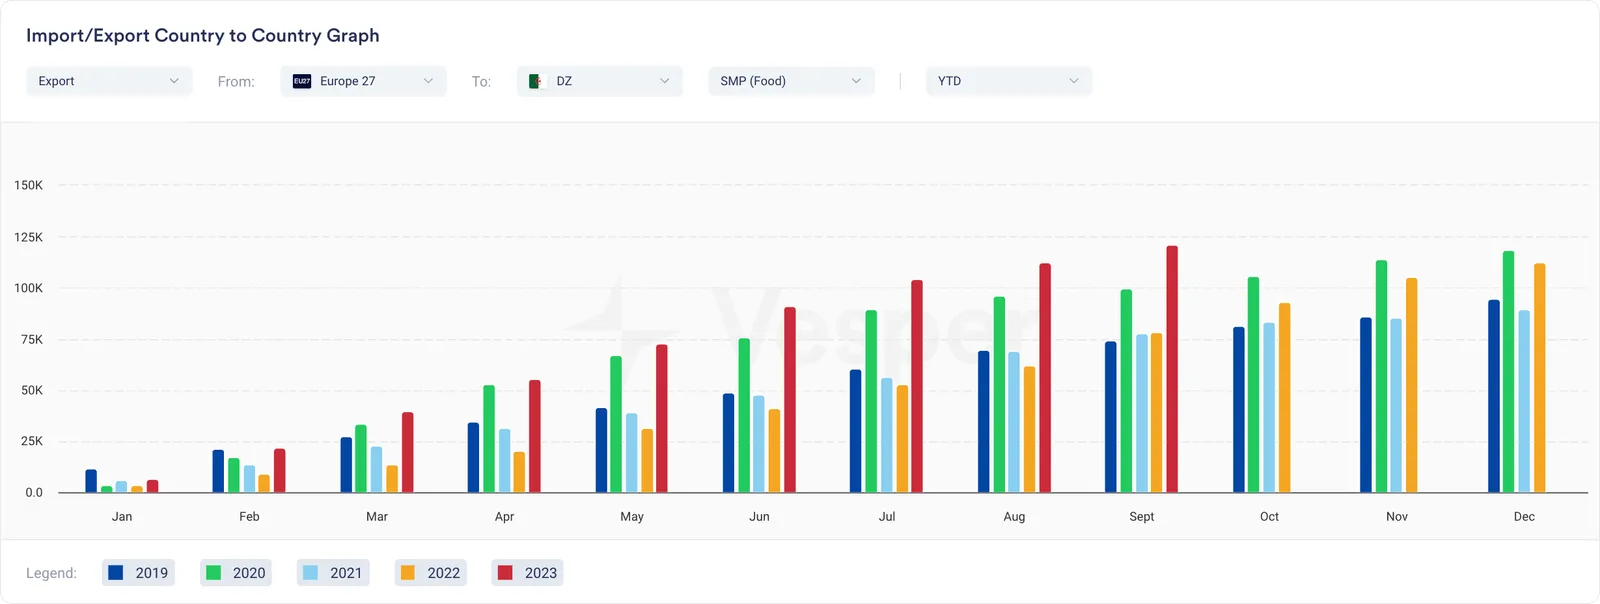
Figure 5 : exportations de poudre de lait écrémé (Food) d’Europe 27 vers l’Algérie en MT
Il est essentiel de souligner la différence entre l’approche algérienne de la certification halal et celles des États-Unis et de la Nouvelle-Zélande. En Europe, les entreprises doivent passer par une seule organisation désignée, alors que dans d’autres pays comme les États-Unis et la Nouvelle-Zélande, elles peuvent choisir l’organisme de certification halal de leur préférence, une approche couramment adoptée sur différents marchés.
Point essentiel, le processus algérien de certification halal peut soulever des questions quant à sa conformité aux règles du commerce international. Il est toutefois difficile de traiter cette question, car l’Algérie n’est pas membre de l’Organisation mondiale du commerce (OMC). Bien qu’elle ne soit pas membre de l’OMC, l’Algérie a bien un accord avec l’UE, ce qui ajoute à la complexité de la question du respect des normes commerciales internationales.
10. Quel est l’effet de l’ALE, avec la Corée du Sud, sur les poudres protéinées ?
L’ALE entre l’Europe et la Corée du Sud a nettement influé sur les exportations européennes, en particulier dans le domaine du fromage et du beurre. La forte hausse des exportations de concentré de protéines de lait 85 (MPC 85) vers la Corée du Sud mérite d’être relevée. Malgré un recul de 3,13 % depuis le début de l’année enregistré en septembre 2023 par rapport à la même période de 2022, les exportations de MPC 85 ont plus que doublé par rapport à 2019, comme l’illustre la figure 6. Cette forte hausse peut être attribuée à l’ALE, qui a supprimé les droits de douane pour la ligne de produits concernée et a ainsi nourri cette tendance positive.
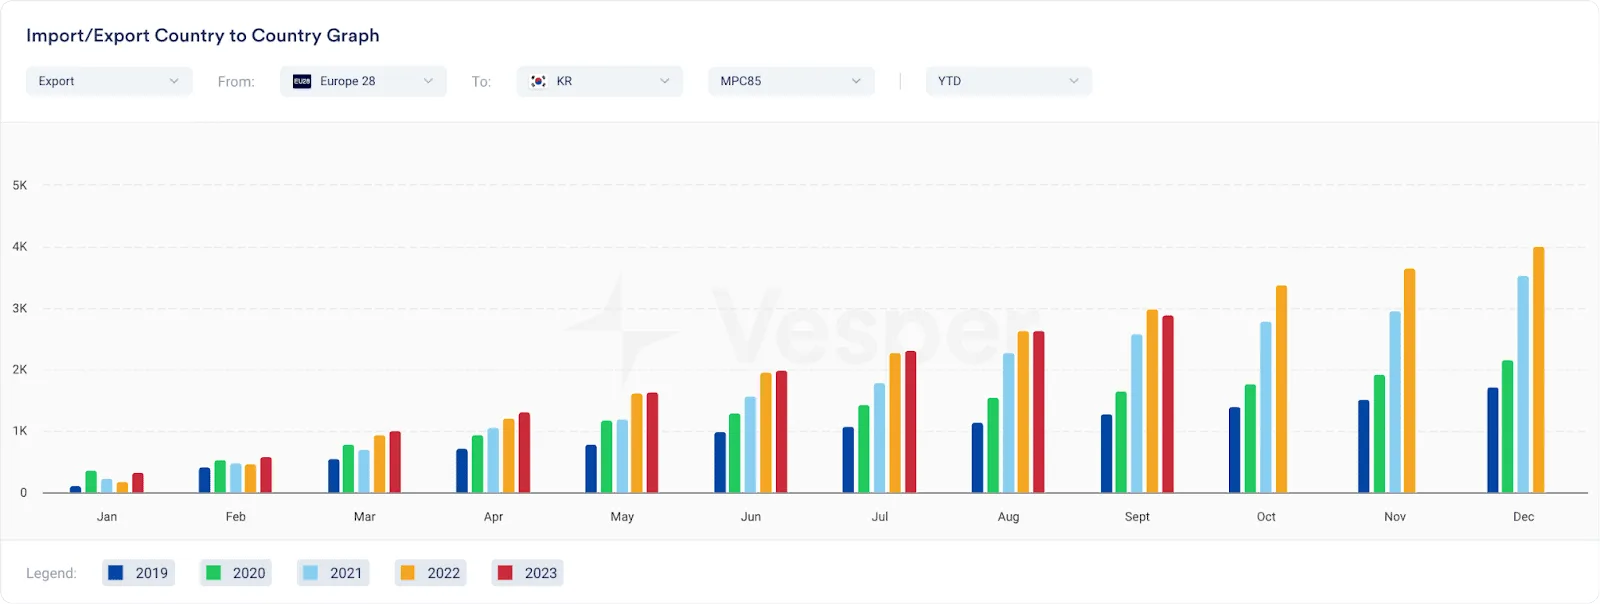
Figure 6 : exportations de MPC 85 d’Europe 28 vers la Corée du Sud en MT