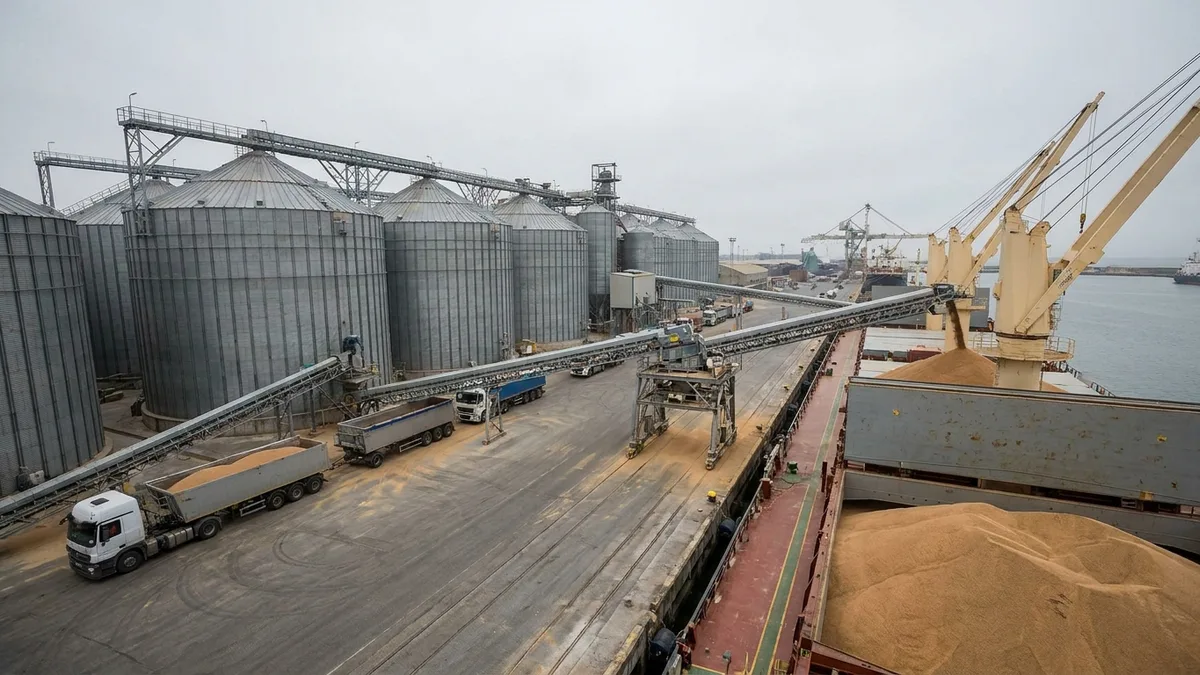
Il frumento da macinazione Euronext con scadenza settembre è salito a 227 EUR/mt dai 223 EUR/mt di due settimane prima, e il frumento CBOT si è mosso in parallelo, con i contratti HRW e SRW in rialzo di quasi il 6%. Il sostegno arriva dallo stesso posto da settimane: il Mar Nero. Le esportazioni agricole ucraine sono crollate a sole 794.000 tonnellate nella prima metà di agosto, contro 3,67 milioni di tonnellate in tutto luglio, mentre i danni ai porti e gli attacchi alle navi ostacolano le spedizioni. SovEcon ha tagliato la previsione sulle esportazioni russe di frumento di agosto, portandola nettamente sotto i livelli di un anno fa, e il ministero dell’Agricoltura russo sta ora lavorando per dirottare i flussi attraverso il Baltico, il Caspio e l’Estremo Oriente, rotte che aggiungono tutte costi. Senza alcuno sforzo diplomatico in corso per risolvere l’interruzione, entrambi i Paesi dovrebbero subire ulteriori perdite di esportazioni per tutto agosto, e i suoli asciutti stanno ora ritardando anche la semina del frumento invernale in tutta Europa.
Il granturco si muove sulla stessa dinamica. Il granturco Euronext è salito a 258 EUR/mt dai 250 EUR/mt, sostenuto dall’interruzione del Mar Nero e da un raccolto UE danneggiato: l’IGC prevede che la produzione UE di granturco scenda al minimo dal 2022/23. Negli Stati Uniti, il crop tour di Pro Farmer ha rilevato in Nebraska e Indiana rese di granturco inferiori sia alla media del tour dello scorso anno sia alla media triennale, e l’USDA ha limato la stima delle scorte mondiali perché la crescita dei consumi ha superato quella della produzione. La soia è salita ancora di più, con i contratti CBOT sostenuti dagli acquisti cinesi continui, finora indicati intorno a 7 milioni di tonnellate di soia statunitense, anche se i conteggi dei baccelli di Pro Farmer sono risultati inferiori sia allo scorso anno sia alla media triennale negli stessi due Stati e il giudizio dell’USDA sulle condizioni del raccolto è peggiorato su base settimanale. L’orzo si è rafforzato insieme al resto del complesso, con prospettive di offerta mondiale confortevoli compensate dal sostegno di frumento, granturco e soia cari.
Le prospettive di breve periodo restano appese al Mar Nero. Senza una soluzione, l’interruzione delle esportazioni russe e ucraine potrebbe restringere l’offerta mondiale di frumento più di quanto riflettano i prezzi attuali, mantenendo l’orientamento di breve periodo laterale o in rialzo. Lo schema stagionale del granturco punta nella direzione opposta: la raccolta nell’UE e in Ucraina a inizio settembre dovrebbe portare offerta fresca sul mercato e potrebbe far arretrare i prezzi dai livelli attuali, anche se un’offerta di fondo più stretta e una logistica più costosa limitano fin dove quel ripiegamento può spingersi.